月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

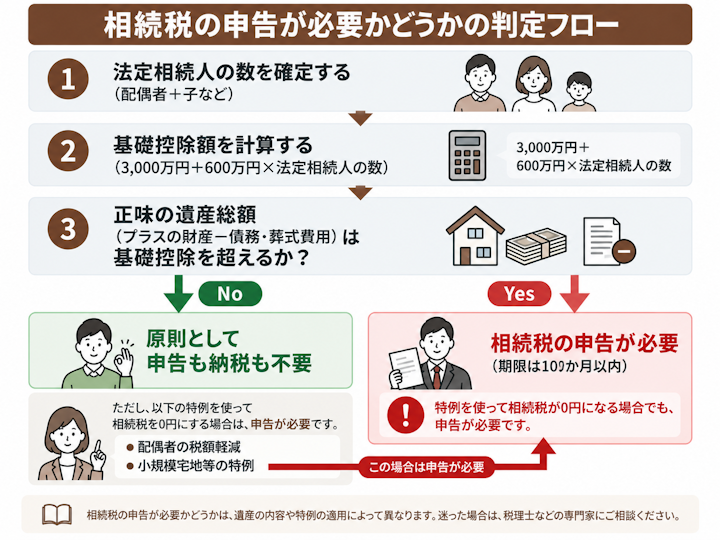
「相続税がかからない」と見込まれるとき、多くの方が気にするのが「それでも申告だけはしなければいけないのか」という点です。まずは、申告が必要かどうかの基本的な考え方と、見落としがちな注意点を押さえましょう。
相続税がかかるかどうかは、「正味の遺産総額」が「基礎控除」を超えるかどうかで決まります。正味の遺産総額とは、預貯金・不動産・株式などのプラスの財産から、借入金などの債務や葬式費用を差し引いた金額です。
この正味の遺産総額が、次の基礎控除の額以下であれば、原則として相続税はかからず、相続税の申告も必要ありません。
基礎控除額=3,000万円+600万円×法定相続人の数
たとえば法定相続人が3人であれば、基礎控除は3,000万円+600万円×3人=4,800万円です。正味の遺産総額がこの4,800万円以下であれば、原則として申告も納税も不要ということになります。
いくらまでなら相続税がかからないのかという無税ラインの詳しい考え方は、別の記事でくわしく解説しています。
法定相続人の数ごとの基礎控除額を一覧にすると、次のとおりです。ご自身のケースにあてはめて、まずは金額のラインを確認してみてください。
法定相続人の数 | 基礎控除額 |
|---|---|
1人 | 3,600万円 |
2人 | 4,200万円 |
3人 | 4,800万円 |
4人 | 5,400万円 |
5人 | 6,000万円 |
法定相続人が1人増えるごとに、基礎控除額は600万円ずつ増えていきます。相続人の数を1人数え違えるだけで、判定のラインが600万円ずれてしまうということです。
そのうえで、基礎控除の計算に使う「法定相続人の数」には、次の2つのルールがあるとされています。ここが実務でとくに間違えやすいポイントです。
1つ目は、養子の数の制限です。基礎控除の計算上、法定相続人の数に含められる養子の数は、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までとされています。養子を何人迎えても、その分だけ基礎控除が無制限に増えるわけではない、ということです。
2つ目は、相続放棄をした人の扱いです。相続放棄をすると、その人は民法上ははじめから相続人でなかったものとして扱われますが、相続税の基礎控除を計算するうえでの「法定相続人の数」には、放棄がなかったものとして数に含めるとされています。「1人が放棄したから基礎控除が600万円減る」ということにはならないので、この点も誤解しないようにしましょう。法定相続人と相続順位の詳しい考え方は、次の記事で解説しています。
ここが、この記事でもっとも注意していただきたい点です。相続税には、特例や控除によって最終的な税額が0円になる場合があります。このとき、「税額が0円だから申告も不要」とは限りません。
特例のなかには、「申告をして初めて適用される」ものがあります。代表的なのが、後述する配偶者の税額軽減と小規模宅地等の特例です。これらを使って税額を0円にする場合、申告をしなければ特例が適用されず、結果として無申告と扱われてしまうおそれがあります。「税額が0円=何もしなくてよい」という思い込みが、思わぬトラブルにつながりかねないのです。
同じ「税額0円」でも、申告が必要な側と不要な側があります。両者の違いを一覧にすると、次のとおりです。
区分 | 制度の例 | 税額が0円のときの申告 |
|---|---|---|
特例(申告が適用の要件になっているもの) | 配偶者の税額軽減/小規模宅地等の特例/農地の相続税の納税猶予/相続財産を国などに寄付した場合の非課税 | 必要(申告しないと特例が使えない) |
税額控除(申告が要件になっていないもの) | 障害者控除/未成年者控除/相次相続控除/外国税額控除/贈与税額控除 | 原則として不要 |
控除も特例も使わず、正味の遺産総額が基礎控除以下 | ― | 原則として不要 |
見分け方のコツは、「財産の評価額や税額そのものを下げてくれる制度=申告が要件」「計算した税額から差し引くだけの制度=申告は要件ではない」と整理することです。
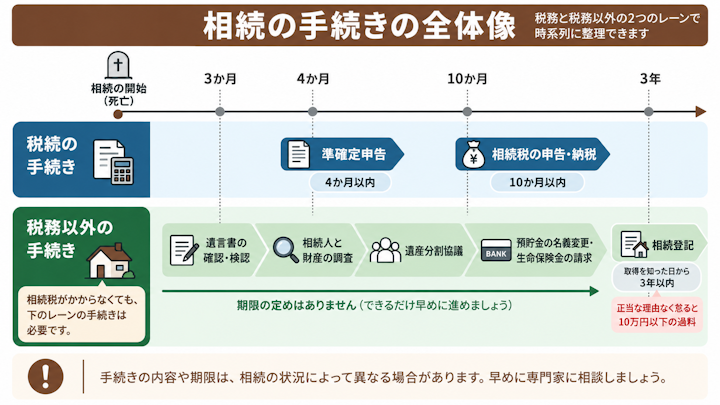
相続税がかからない場合でも、やるべきことがゼロになるわけではありません。手続きは大きく、「税務に関する手続き(税理士の領域)」と「税務以外の相続手続き(遺産分割・登記など)」の2つに分けて考えると整理しやすくなります。
つまり、相続税がかからない場合でも、税務以外の相続手続きは残るということです。以下では、まず「申告が必要になるケース」を確認し、その後で「相続税とは別に必要な手続き」を見ていきます。
「かからない」と思っていても、実は申告が必要なケースがあります。ここを取り違えると無申告のペナルティを受けかねないため、代表的なパターンを確認しておきましょう。
配偶者が財産を相続する場合、配偶者の税額軽減という制度があります。配偶者が取得した遺産のうち、1億6,000万円までか、配偶者の法定相続分相当額までのいずれか多い金額までは、相続税がかからないという大きな軽減制度です。
この制度を使って相続税が0円になる場合でも、適用を受けるには相続税の申告が必要です。申告をしなければ軽減が受けられず、本来かからないはずの税金を課される事態になりかねません。
配偶者の税額軽減の要件や具体的な計算は、別の記事でくわしく解説しています。
なお、この制度は申告期限までに分け方が決まっていることが前提です。まとまらない場合は「申告期限後3年以内の分割見込書」の添付が必要とされ、出し忘れると後から分割しても軽減を受けられないおそれがあります。遺産分割がもめると、税金の面でも不利になりうるということです。
自宅の敷地などについて、一定の面積まで評価額を大きく減額できるのが小規模宅地等の特例です。たとえば自宅の敷地であれば、要件を満たせば330㎡までの部分の評価額を80%減額できます。
この特例も、適用を受けるには相続税の申告が必要です。特例によって評価額が下がり、結果として基礎控除以下になって税額が0円になる場合でも、申告をしなければ特例は使えません。「特例を使えば無税になるから申告不要」という理解は誤りですので注意してください。
小規模宅地等の特例の要件は、別の記事でくわしく解説しています。
この特例も、申告期限までに遺産分割が終わっていることが原則の要件とされています。「自宅を誰が引き継ぐか」が決まらないままだと使えません。
このほか、農地の相続税の納税猶予や、相続財産を国などに寄付した場合の非課税特例なども、適用を受けるには申告が必要とされています。「特例で税負担がなくなる/軽くなる」タイプの制度は、申告が要件になっていることが多いと押さえておくとよいでしょう。
同じ「税額が0円になる」ケースでも、障害者控除・未成年者控除・相次相続控除といった税額控除によって0円になる場合は、原則として申告は不要とされています。これらは特例と違い、適用にあたって申告を要件としていないためです。
同じ考え方から、外国税額控除や贈与税額控除によって税額が0円になった場合も、原則として申告は不要とされています。前者は海外にある財産について現地でも課税された場合の二重課税を調整するもの、後者は相続財産に加算された生前贈与についてすでに納めた贈与税を差し引くものです。
もっとも、ご自身のケースがどの控除・特例にあたるのか、申告が必要かどうかの最終的な判断は専門的です。少しでも迷う場合は、税理士に確認するのが安心です。
申告が必要なのにしなかった場合、無申告加算税や延滞税といったペナルティが課されるおそれがあります。また、税務署から相続に関する「お尋ね」の文書が届くこともあります。
無申告加算税は、期限までに申告しなかったことに対するペナルティです。税務調査の連絡が来る前に自分から申告したかどうかで、割合が次のように変わるとされています。
期限後申告のタイミング | 50万円までの部分 | 50万円超300万円まで | 300万円超の部分 |
|---|---|---|---|
調査による更正等を予知してからの申告 | 15% | 20% | 30% |
調査の事前通知後、予知する前の申告 | 10% | 15% | 25% |
調査の事前通知前の自主的な申告 | 5% | 5% | 5% |
連絡が来る前に自主的に申告すれば5%で済むのに対し、調査で指摘されてからでは最大30%まで上がります。気づいた時点ですぐ動くかどうかで負担が大きく変わるということです。
延滞税は、納付が遅れた期間に応じてかかる利息にあたるものです。令和8年(2026年)1月1日から12月31日までの期間については、次の割合とされています。
期間 | 延滞税の割合 |
|---|---|
納期限の翌日から2か月を経過する日まで | 年2.8% |
2か月を経過した日以後 | 年9.1% |
2か月を境に割合が3倍以上に跳ね上がります。先送りするほど負担が重くなる仕組みです。
とくに、配偶者の税額軽減や小規模宅地等の特例を使えば0円になるはずだったのに、本来不要だった税金を負担することになるのは避けたい事態です。相続税の申告期限は、相続の開始を知った日の翌日から10か月以内が原則です。「特例で0円になるケース」に心当たりがあるなら、この期限内の申告を忘れないようにしましょう。
なお、申告書の提出先は被相続人(亡くなった方)の住所地を所轄する税務署で、相続人自身の住所地ではありません。
相続税の申告が不要でも、財産を実際に引き継ぐための手続きは別に必要です。ここでは、相続税がかからない場合でも取り組むことになる主な手続きを確認します。
相続人が複数いる場合は、誰が何を相続するかを全員で話し合う「遺産分割協議」が必要です(遺言書があれば、原則としてその内容が優先されます)。合意した内容は遺産分割協議書にまとめ、相続人全員が署名し実印を押します。この協議書は、不動産の名義変更や預貯金の解約で必要になります。遺産分割協議書の書き方や文例は、次の記事でひな形とあわせて紹介しています。
不動産の名義を相続人に移す「相続登記」は、2024年4月1日から義務になりました。取得を知った日から3年以内に申請しないと、正当な理由がない限り10万円以下の過料の対象になります。相続税がかからなくても、この義務は変わりません。
それより前に起きた相続の扱いや、期限に間に合わないときの「相続人申告登記」は、次の記事でくわしく解説しています。
故人名義の口座は、金融機関が死亡を知ると凍結され、引き出しや振込ができなくなります。名義変更や解約には、遺産分割協議書や戸籍謄本、相続人全員の印鑑証明書などが必要です。
遺産分割の前でも一定額を引き出せる「払戻し制度」の上限や、当面のお金の作り方は、次の記事でくわしく解説しています。
故人に事業所得や不動産所得などがあり、確定申告が必要だった場合は、相続人が代わりに「準確定申告」をします。期限は相続の開始を知った日の翌日から4か月以内で、相続税の申告より先に来る税務の締切です。
準確定申告が必要な人や手続きの流れは、次の記事でくわしく解説しています。
このほか、生命保険金の請求、株式や自動車の名義変更、公共料金や携帯電話の解約、遺言書の検認(法務局に預けていない自筆証書遺言などの場合)が必要になることがあります。生命保険金は受取人が保険会社に請求するもので、遺産分割の対象にはなりません。
手続きごとの期限と進める順番は、次の記事で一覧にしています。
「基礎控除ぎりぎりで、かかるかどうか判断がつかない」というケースもあります。ここでは、申告が必要かどうかを自分でおおまかに確認するための手順を紹介します。
まず、法定相続人が何人いるかを確定します。基礎控除の額は法定相続人の数で変わるため、ここが出発点です。被相続人の戸籍をたどり、配偶者・子・親・兄弟姉妹など、誰が相続人にあたるかを正確に把握します。
戸籍をたどって相続人を確定する手順は、次の記事で確認できます。
法定相続人の数がわかったら、基礎控除額=3,000万円+600万円×法定相続人の数で計算します。たとえば相続人が2人なら4,200万円、3人なら4,800万円です。
次に、プラスの財産(預貯金・不動産・株式など)から、債務(借入金など)と葬式費用を差し引いた「正味の遺産総額」を洗い出します。不動産は購入価格ではなく相続税評価額で計算する点に注意が必要です。
判断を誤りやすいのが、生命保険金・死亡退職金(一定の非課税枠あり)、名義預金(名義は家族でも実質は被相続人のもの)、生前贈与、相続時精算課税を使った贈与などです。たとえば、家族名義になっていても実際には被相続人が管理・入金していた預金は「名義預金」として相続財産に含まれることがあります。また、被相続人が亡くなる前の一定期間に行われた生前贈与は、相続財産に加算して計算する必要がある場合があります。これらを見落とすと、実際には基礎控除を超えているのに「かからない」と誤解してしまうおそれがあります。判断に迷う財産があるときは、自己判断せず専門家に確認しましょう。
生命保険金(死亡保険金)や死亡退職金は、相続税の計算では「みなし相続財産」として課税の対象に含まれますが、それぞれ次の非課税枠が設けられています。
死亡保険金の非課税枠=500万円×法定相続人の数
死亡退職金の非課税枠=500万円×法定相続人の数
この非課税枠は、受け取った人が相続人である場合に適用されるとされています。相続放棄をした人が受取人の場合は使えません(一方で、計算式の「法定相続人の数」には放棄した人も含めて数えます)。
この非課税枠を差し引くと、基礎控除以下に収まって申告不要になるケースがあります。たとえば法定相続人が3人で、預貯金3,000万円と死亡保険金2,000万円が残されたケースでは、単純に合計すると5,000万円で、基礎控除4,800万円を超えているように見えます。しかし保険金の非課税枠は500万円×3人=1,500万円ですから、課税対象となる保険金は500万円。正味の遺産総額は3,500万円となり、原則として申告も納税も不要という結論になります。
死亡保険金の非課税枠が使えないケースは、次の記事で確認できます。
被相続人が亡くなる前の一定期間に受けた贈与は、相続財産に加算して相続税を計算するとされています(生前贈与加算)。この対象期間は令和6年1月1日以後の贈与から段階的に延びていくため、相続がいつ始まったかによって変わります。
相続開始日 | 加算対象期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
つまり、令和8年(2026年)中に相続が始まった場合、加算されるのは相続開始前3年以内の贈与です。「もう7年分をさかのぼる」と誤解して本来は加算不要な贈与まで足し、「基礎控除を超えた」と思い込むケースもあります。なお、延長される4年分については、その期間の贈与の総額100万円までは加算しない取扱いがあるとされています。
加算される贈与が相続税にどう影響するのかは、次の記事で整理しています。
以上を計算し、正味の遺産総額と基礎控除を比べます。基礎控除を明らかに下回るなら原則として申告不要ですが、ぎりぎりで判断が難しい場合や、特例で0円にするケースは、税理士に確認するのが安心です。一方、税額の有無にかかわらず遺産の分け方でもめそうなときは弁護士に相談しましょう。基礎控除を超えた場合の税額の計算手順や税率は、次の記事でくわしく解説しています。
相続税がかからない相続は簡単そうに見えますが、むしろ税金がかからない規模の相続ほど、分け方をめぐって深刻な対立に発展しやすい面があります。
相続税がかからない相続では、遺産が自宅に偏っていることが多くあります。「自宅3,000万円と預貯金500万円、相続人は子2人」なら相続税はかかりませんが、長男が自宅を引き継ぐと、次男に渡せるのは500万円だけです。
差を埋めるには、自宅を取得した人が代償金を支払う「代償分割」などを検討しますが、代償金を用意できず話し合いが行き詰まることも少なくありません。代償金の決め方や払えないときの対処は、次の記事でくわしく解説しています。
生命保険金は受取人固有の財産で、遺産分割の対象になりません。「長男が受取人の保険金1,000万円」と「預貯金1,000万円」なら、分けられるのは預貯金だけで、長男1,500万円・次男500万円になりますが、原則として不公平とは扱われません。
保険金が遺産に比べて著しく大きい場合に例外的に持ち戻されるケースを含め、特別受益の考え方は次の記事でくわしく解説しています。
①遺産の大半が不動産で現金がほとんどない、②特定の相続人が被相続人の預金を管理していた、③相続人の一部と連絡が取れない、または感情的な断絶がある。このいずれかにあてはまるときは、早い段階で弁護士に相談したほうが、結果的に早く穏やかに決着することが多いといえます。
話し合いでまとまらない場合の遺産分割調停の流れは、次の記事でくわしく解説しています。
相続の手続きは幅広く、内容によって相談すべき専門家が異なります。ここで役割分担を整理しておきましょう。
相続税がかかるかどうかの判断、特例の適用、申告書の作成・提出は、税理士の領域です。とくに配偶者の税額軽減や小規模宅地等の特例を使うケースでは、適用の可否や有利な選択について専門的な判断が必要になります。相続税の申告全般については、別の記事でくわしく解説しています。
不動産の相続登記や各種名義変更の手続きの代行は、司法書士に依頼するという選択肢もあります。もっとも、その前提となる遺産分割で対立がある場合は、まず弁護士に相談して分け方を確定させることが先決です。
迷ったときは「分け方が決まっているか」で切り分けましょう。決まっていないなら弁護士、決まっていて税額の判断だけなら税理士、登記だけ残っているなら司法書士です。それぞれの費用や違いは、次の記事でくわしく解説しています。
最後に、相続税がかからないケースでよく寄せられる疑問にお答えします。
まずは法定相続人の数から基礎控除額を出し、正味の遺産総額と比べてください。判定を左右しやすいのは、不動産の相続税評価額、死亡保険金・死亡退職金の非課税枠(500万円×法定相続人の数)、名義預金、生前贈与加算の4点です。
結果が基礎控除の前後10%程度に収まるなら、自己判断せず税理士に確認することをおすすめします。不動産があって分け方が決まっていないなら、弁護士にも早めに相談しておくと安心です。
期限を過ぎていても、気づいた時点でできるだけ早く申告することが大切です。無申告加算税は、調査の連絡前に自主的に申告すれば5%とされる一方、指摘されてからは最大30%です。延滞税も納期限の翌日から2か月までは年2.8%、それ以後は年9.1%(令和8年中の場合)と重くなります。
なお、法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められる一定の場合には、無申告加算税は課されないとされています。あきらめず、すぐに税理士に相談してください。
「相続についてのお尋ね」は、相続税がかかる可能性があると見込まれる方に税務署から送られる文書です。届いたからといって、必ず相続税がかかると決まったわけではありません。
正味の遺産総額が基礎控除以下で申告不要であることを確認したうえで、記載して返送するのが一般的な対応とされています。返送自体は申告ではありませんが、無視すると再度問い合わせを受けることもあります。判断がつかない場合は、返送前に税理士に相談するのが安心です。
相続税がかからない場合、正味の遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、原則として申告も納税も不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額を0円にする場合は、0円でも申告が必要です。「特例で0円なら申告が必要、控除で0円なら原則不要」と覚えておきましょう。申告が必要かどうかの判断や手続きで迷ったときは、相続に強い税理士に確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索