月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

延滞税は、税金を納期限までに納めなかったときに、遅れた日数に応じてかかる税金です。罰金というより、借入金の利息に近い性格のものだと考えると分かりやすいでしょう。まずは、どこからどこまでの日数で計算されるのか、そして相続税の場合の起算点がいつなのかを押さえておきましょう。
1か月単位ではなく1日単位で積み上がるため、納付が1日遅れるごとに金額が増えていきます。
逆にいえば、1日でも早く納めればその分だけ延滞税は減ります。全額をすぐに用意できない場合でも、用意できた分から先に納めることには意味がある、ということです。
なお、延滞税は「本税」(=もともと納めるべき税金そのもの)に対してかかるものです。
国税庁によれば、相続税の申告は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10か月以内に行う必要があります。そして相続税の納税も、この申告期限までに行う必要があります。つまり申告の期限と納付の期限が同じ日となります(原則、相続税は現金一括納付となります)。
たとえば令和7年4月10日に亡くなったことを知った場合、期限は令和8年2月10日になります。期限の日が土日祝日にあたるときは、その翌開庁日が期限とされています。
この日を1日でも過ぎて納付すると、翌日から延滞税の計算が始まります。「申告書は出したから大丈夫」と思っていても、納付が済んでいなければ延滞税はかかります。
延滞税の計算のもとになるのは、本税の額だけです。あとで説明する無申告加算税や過少申告加算税といった加算税に対して、さらに延滞税がかかることはありません。
相続税の申告期限そのものや、期限を過ぎた場合に何が生じるかの全体像については、次の記事でくわしく解説しています。
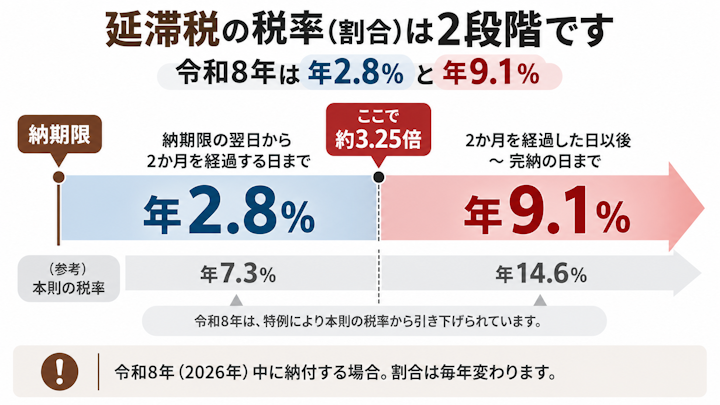
この記事では令和8年(2026年)中の割合をもとに説明します。国税庁によれば、割合は納期限の翌日から2か月を境に2段階に分かれるとされています。
国税庁によれば、令和8年(2026年)中に納付する場合、年2.8%の割合で延滞税が計算されます。
この期間のうちに納めきってしまえば、金額としてはそれほど大きくならないケースが多くなります。
一方、納期限の翌日から2か月を経過した日以後の期間については、令和8年(2026年)中に納付する場合、年9.1%の割合で計算されます。
同じ1日でも、2か月を過ぎたあとは約3.25倍の重さになります。ここが延滞税でもっとも重要なポイントです。「もう少し待てば用意できそうだ」という状況でも、2か月の線を越えるかどうかで負担の増え方がはっきり変わります。具体的な金額は、後半の計算例で確認してください。
延滞税の本来の割合は年7.3%と年14.6%ですが、いまは特例によって低く抑えられています。
延滞税の割合は次のように決められています。
期間 | 割合の決まり方 |
納期限の翌日から2か月を経過する日まで | 年7.3%と「延滞税特例基準割合+1%」のいずれか低い方 |
2か月を経過した日以後 | 年14.6%と「延滞税特例基準割合+7.3%」のいずれか低い方 |
この延滞税特例基準割合は、銀行が企業に貸し出すときの平均的な金利(平均貸付割合)をもとに、毎年決められるとされています。具体的には、財務大臣が毎年告示する平均貸付割合に年1%を加えた割合で、令和8年は平均貸付割合0.8%に1%を加えた1.8%です(1.8%+1%=2.8%、1.8%+7.3%=9.1%)。市中の金利が動けば延滞税の割合も動く仕組みです。
年2.8%・年9.1%という数字は、この特例によって本則より低く抑えられた結果の数値です。
延滞している期間が年をまたぐ場合は、年ごとの期間に分けて、それぞれの年の割合で計算します。国税庁「延滞税の割合」で公表されている推移は次のとおりです。
期間 | 納期限の翌日から2か月を経過する日まで | 2か月を経過した日以後 |
令和8年1月1日〜令和8年12月31日 | 年2.8% | 年9.1% |
令和7年1月1日〜令和7年12月31日 | 年2.4% | 年8.7% |
令和6年1月1日〜令和6年12月31日 | 年2.4% | 年8.7% |
令和5年1月1日〜令和5年12月31日 | 年2.4% | 年8.7% |
令和4年1月1日〜令和4年12月31日 | 年2.4% | 年8.7% |
令和3年1月1日〜令和3年12月31日 | 年2.5% | 年8.8% |
平成30年1月1日〜令和2年12月31日 | 年2.6% | 年8.9% |
平成29年1月1日〜平成29年12月31日 | 年2.7% | 年9.0% |
令和8年に入って割合が上がっている点に注意してください。令和4年〜令和7年の年2.4%・年8.7%で計算すると、令和8年分は実際より少なく見積もってしまいます。
最新の割合は、国税庁の「延滞税の割合」のページで公表されています。納付の直前に一度確認しておくと確実です。
延滞税がかかる場面は、大きく3つに分けられます。どの場面にあたるかによって、割合が切り替わる起算点となる「納期限」が変わるため、あわせて確認しておきましょう。
もっとも分かりやすいのがこのケースです。国税庁によれば、申告などで確定した税額を法定納期限までに完納しないときは、延滞税がかかるとされています。
相続税でいえば、期限内に申告書は提出したものの、納税資金が用意できずに納付だけが遅れている状態です。この場合の納期限は、法定納期限(=相続の開始があったことを知った日の翌日から10か月後の日)そのものになります。
申告そのものが期限に間に合わなかった場合(期限後申告)や、いったん申告した内容に不足があって後から申告し直した場合(修正申告)も、納める税額があれば延滞税がかかるとされています。
このケースで気をつけたいのは、延滞税の計算の起算日は、あくまで本来の法定納期限の翌日であるという点です。申告し直した日から計算が始まるわけではありません。一方、年2.8%から年9.1%に切り替わる基準となる納期限は、申告書を提出した日になります。そのため、法定納期限の翌日から、申告書を提出した日の翌日から2か月を経過する日までの期間は、年2.8%で計算されます。
税務署の調査などによって税額が訂正されたり(更正)、申告がない人について税額が決められたり(決定)した場合も、納める税額があれば延滞税がかかるとされています。この場合の納期限は、更正通知書や決定通知書が発せられた日の翌日から起算して1か月を経過する日とされています。
3つの場面を整理すると、次のようになります。
場面 | 年9.1%に切り替わる基準となる納期限 |
期限内に申告し、納付だけが遅れた | 法定納期限(相続税は申告期限と同じ日) |
期限後申告・修正申告をした | その申告書を提出した日 |
更正・決定の処分を受けた | 通知書が発せられた日の翌日から起算して1か月を経過する日 |
つまり、自分から期限後申告や修正申告をした場合は、法定納期限の翌日から、提出した日の翌日から2か月を経過する日までは年2.8%で計算されることになります。とはいえ、起算日は法定納期限の翌日のままなので、放置していた期間の延滞税がなくなるわけではありません。
申告の内容に誤りがあると、後から修正申告となって延滞税につながります。自分で申告するか税理士に依頼するかを迷っている方は、次の記事もあわせてご覧ください。
延滞税は日割りで計算します。式そのものは単純ですが、端数の切り捨てルールを知らないと、実際より多い金額を見積もってしまいます。
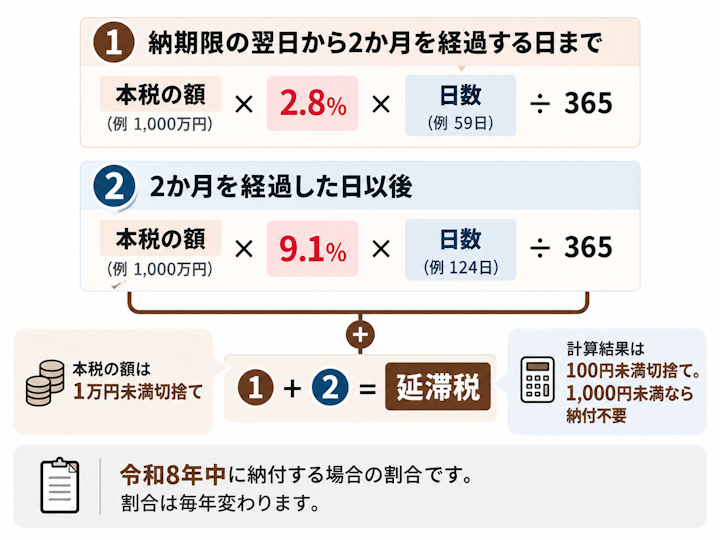
延滞税は、次の式で計算します。
延滞税の額 = 本税の額 × 延滞税の割合 × 日数 ÷ 365
割合が2か月を境に変わるため、2つの期間に分けて計算し、最後に足すという手順になります。
計算する期間 | 使う割合(令和8年中に納付する場合) |
納期限の翌日から2か月を経過する日まで | 年2.8% |
2か月を経過した日以後、納付の日まで | 年9.1% |
たとえば本税が328万5,400円であれば、328万円として計算します。
このため、本税の全額が1万円未満であれば、延滞税はかからないことになります。
計算した延滞税にも、次の2つのルールがあります。
ここからは、実際にいくらになるのかを相続税を例に見ていきます。いずれも令和8年(2026年)中に納期限があり、令和8年中に納付したケースで計算しています。年をまたぐと使う割合が変わるため、実際の金額は納期限と納付日によって変わります。
前提は次のとおりです。
項目 | 内容 |
相続の開始を知った日 | 令和7年4月10日 |
申告期限・納期限 | 令和8年2月10日 |
2か月を経過する日 | 令和8年4月10日(年2.8%で計算するのは59日間) |
2か月以内に納めきったケースです。年2.8%だけで計算します。
納める金額の合計は5,011,500円です。本税に対する割合は約0.23%にとどまります。2か月以内に納めきれば、金額としては思ったほど大きくならないというのが、このケースの結論です。
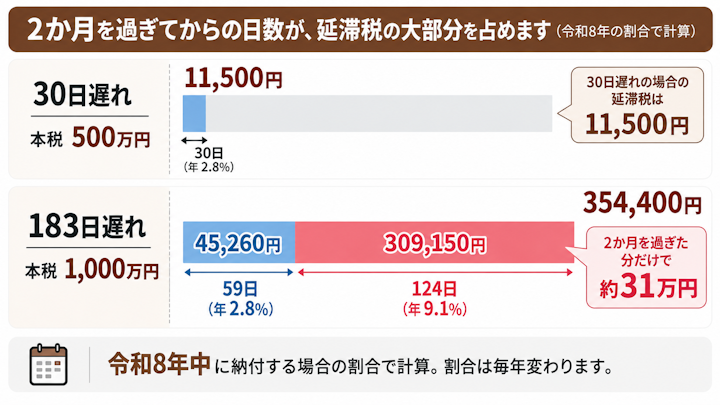
2か月を大きく超えたケースです。59日分と124日分に分けて計算します。
本税に対する割合は約3.54%です。注目したいのは内訳で、2か月を過ぎた124日分だけで約31万円、全体の約87%を占めています。前半の59日分は45,260円にすぎません。
本税に1万円未満の端数があるケースです。まず本税を切り捨ててから計算します。
本税に対する割合は約6.53%です。10か月遅れると、本税の6%を超える金額が上乗せされる計算になります。
本税500万円・1,000万円の場合の目安をまとめました。
遅れた日数 | 本税500万円の場合 | 本税1,000万円の場合 |
30日 | 11,500円 | 23,000円 |
59日(2か月の区切り) | 22,600円 | 45,200円 |
90日 | 61,200円 | 122,500円 |
183日(約半年) | 177,200円 | 354,400円 |
303日(約10か月) | 326,700円 | 653,500円 |
令和8年(2026年)中に納付する場合の割合(年2.8%・年9.1%)で計算した目安です。納期限は令和8年2月10日(2か月の区切りは59日)として計算しています。2か月の日数は納期限によって変わるため、実際の金額は納期限や納付日によって変わります。
30日から59日にかけては日数も金額も約2倍にとどまっているのに対し、59日から90日にかけては、日数が約1.5倍になっただけなのに金額は約2.7倍に跳ね上がっています。この段差こそが、2か月という分岐点の正体です。
申告が遅れたり、申告内容に誤りがあったりしたときは、延滞税に加えて加算税がかかることがあります。延滞税は「遅れた日数」に対するもの、加算税は「申告の仕方(無申告・過少申告など)」に対するもので、両方が同時にかかることもあります。
国税庁によれば、期限までに申告せず、税務調査を受けてから期限後申告をした場合には、納付すべき税額のうち50万円までの部分が15%、50万円を超え300万円までの部分が20%、300万円を超える部分が30%の無申告加算税がかかるとされています。
一方、税務署から調査の事前通知を受ける前に自主的に期限後申告をした場合は5%、事前通知を受けたあとで調査による更正等を予知する前に申告した場合は10%(50万円を超える部分は15%、300万円を超える部分は25%)とされています。
また、過去に無申告加算税などを課されたことがある一定の場合には、10%が加算されるとされています。
逆に、法定申告期限から1か月以内に自主的に期限後申告をするなど、一定の要件を満たす場合には無申告加算税がかからないとされています(期限後申告に係る税額の全額を法定納期限までに納付していることなどが要件です)。申告が間に合わなかったと気づいたら、できるだけ早く動くことが金額を左右します。
申告しないまま放置した場合に、いつまでさかのぼって課税されるのかは、次の記事でくわしく解説しています。
国税庁によれば、税務調査を受けてから修正申告をした場合などには、新たに納める税金に対して10%の過少申告加算税がかかるとされています。ただし、新たに納める税金が当初の申告納税額と50万円のいずれか多い金額を超えている場合、その超えている部分については15%とされています。
事前通知を受けたあと、更正を予知する前に修正申告をした場合は5%(同じく超える部分は10%)です。そして、調査の事前通知の前に自主的に修正申告をした場合には、過少申告加算税はかからないとされています。
国税庁によれば、事実を隠したり偽ったりしていた場合には、過少申告加算税に代えて35%、無申告加算税に代えて40%の重加算税が課されるとされています。短期間に繰り返された一定の場合には、10%が加算されるとされています。
加算税の種類 | 割合(相続税の場合) |
無申告加算税 | 15%/20%/30%(税額50万円まで/50万円超300万円まで/300万円超)。調査通知後・更正予知前の申告は10%/15%/25%(同区分)、調査通知前の自主的な期限後申告は5% |
過少申告加算税 | 10%(一定額を超える部分は15%) |
重加算税 | 35%(無申告の場合は40%) |
税務署の事前通知前に自分から申告すれば、無申告加算税は5%、過少申告加算税はかかりません。
ここまで見たとおり、加算税は「税務署に指摘される前に自分から申告したかどうか」で大きく変わります。過少申告加算税にいたっては、事前通知の前であれば課されません。
ただし、延滞税は自主的に申告しても日数分かかります。加算税が軽くなることと、延滞税がなくなることは別の話です。ここを混同すると「自分から言えば何もかからない」と誤解してしまうので注意してください。
そもそも自分が申告をしなければならないのか、どんな書類が必要なのかを確認したい方は、次の記事もあわせてご覧ください。
長い期間がたってから修正申告をしたときや、災害・病気などやむを得ない事情があるときには、延滞税がかからない・軽くなる仕組みがあります。
長い年月がたってから修正申告や更正があった場合、その間ずっと延滞税が積み上がると負担が大きくなりすぎます。そこで、一定の期間を延滞税の計算期間に含めない仕組みが設けられています。
国税庁によれば、次の場合には一定の期間が、延滞税の計算期間に含まれないとされています。
ただし、偽りその他不正の行為により国税を免れた場合などは、この特例の対象外とされています。意図的に隠していた場合には、期間が除かれないということです。
国税庁によれば、財産について災害を受けたり盗難にあったとき、本人や家族が病気にかかったり負傷したとき、事業を廃業・休業したとき、事業について著しい損失を受けたときなどには、納税の猶予が認められる場合があるとされています。
また、国税を一時に納付することにより事業の継続または生活の維持を困難にするおそれがあると認められる場合には、換価の猶予が認められる場合があるとされています。換価の猶予の申請は、納期限から6か月以内に行う必要があるとされています。
猶予が認められると、猶予期間中の延滞税が免除または軽減されるとされています。猶予期間は1年の範囲内で、原則として各月に分割して納付します。担保の提供が必要とされていますが、猶予を受ける金額が100万円以下である場合などは不要とされています。
手元の資金が足りない場合、国税庁によれば、相続税額が10万円を超えることや金銭で納付することを困難とする事由があることなどの要件を満たせば、年払いの分割で納める延納が認められる場合があるとされています。ただし延納の期間中は利子税がかかります。
このほか、相続した財産を売却して納税資金にあてる、当面の資金を用意してまず一部だけでも納めるなど、いくつかの考え方があります。納税資金をどう用意するかや、延納・物納を含む納め方の比較は、次の記事でくわしく解説しています。
遺産分割が終わっていないと、故人の預金を思うように動かせず、納税資金を用意しにくい状態が続きます。それでも納期限(相続の開始があったことを知った日の翌日から10か月以内)は、分割が終わっていないからといって延びることはありません。
その結果、話し合いが長引いた分だけ延滞税という形で金額に跳ね返ります。2か月を過ぎれば年9.1%(令和8年の場合)で積み上がっていくため、「決まってから納める」という判断は割高になりがちです。
税額の計算や申告・納付の進め方は税理士の領域ですが、分け方そのものの話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。納税資金にあてる分だけ先に一部の分割をまとめる、といった進め方が取れることもあります。
最後に、相談の多い3つの疑問にお答えします。
延滞している日数を年ごとに分け、それぞれの年の割合で計算します。たとえば令和7年中に納期限があり、令和8年に入ってから納付した場合、令和7年中の日数には令和7年の割合(年2.4%・年8.7%)、令和8年に入ってからの日数には令和8年の割合(年2.8%・年9.1%)を使います。
延滞税は日数に応じて計算されるため、1日でも遅れれば計算上は発生します。ただし、計算した金額が1,000円未満であれば納付は不要です。
たとえば本税20万円を10日遅れで納めた場合、計算上の延滞税は153円となり、納付は不要という結論になります。一方、本税が1,000万円であれば1日遅れの延滞税は767円で納付不要ですが、2日遅れると1,500円(計算上は1,534円)となり納付が必要になります。本税の額によって結論が変わるということです。
原則、納期限は延長されないため、放置するのがもっとも不利な選択になります。まずは分割で納める制度(延納)、相続財産で納める制度(物納)を検討します。いずれも申請の期限や要件があるため、期限を過ぎてから相談しても間に合わないことがあります。
なお、そもそも自分の相続税がいくらになるのかを先に把握しておきたい方は、計算の手順をまとめた次の記事も参考になります。
延滞税は、納期限の翌日から納付の日までの日数に応じてかかります。令和8年の割合は、納期限の翌日から2か月までが年2.8%、それ以後は年9.1%で、2か月を過ぎると負担が一気に増えます。
相続税は現金一括納付が原則となります。法定期限までに納付することが大前提ですが、納付が遅れそうな場合には、相続税に詳しい税理士にすぐに相談しましょう。延納、物納の申請も合わせて検討することがよいでしょう。

大学院在学中にKPMG税理士法人(東京事務所)に入社。その後、相続・事業承継分野の実務に取り組みたいとの思いから、税理士法人山田&パートナーズに転職。同法人の名古屋・東京事務所で13年間、中小企業オーナーの事業承継・相続対策や相続税申告、法人顧問業務、財務・税務デューデリジェンスなどに携わり、税理士登録から10年後の2026年に当事務所を開設。現在、相続・事業承継を専門分野としながら、会計・税務の専門性を活かして税理士事務所・法人の税務相談業務なども行っている。事務所名のASCは、専門分野である資産承継コンサルティング(Asset Succession Consulting)の頭文字に由来している。
 弁護士検索
 税理士検索