月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

生命保険金を受け取ったときにかかる税金は、相続税・所得税・贈与税のいずれかです。どれになるかは、保険金の額や保険の種類ではなく、「保険料を払った人」「被保険者」「受取人」の組み合わせで決まります。まず、この見分け方を押さえておきましょう。
保険証券には「契約者」「被保険者」「受取人」が書かれています。ところが、税金の判定で基準になるのは契約者の名義ではなく、実際に保険料を負担した人(保険料負担者)です。相続税法は、保険料を負担していない人が保険金を受け取ったとき、保険料負担者から贈与を受けたものとみなすと定めています(相続税法5条)。
たとえば、契約者の名義は子になっていても、保険料は親の口座から引き落とされていた場合、税金の上では親が保険料負担者です。証券の「契約者」欄だけを見て判定すると、税目を取り違えるおそれがあります。
保険料を複数の人で負担していた場合は、負担した割合で保険金を分けて判定します。父が6割、子が4割を負担していた契約なら、子が受け取った保険金のうち6割が父からの贈与、4割は子自身が払った分として扱われます。
なお、保険料が親の口座から払われていたのか、親から贈与を受けた現金で子が払っていたのかによって、判定が変わることがあります。お金の流れがはっきりしない場合は、通帳の記録をそろえて税理士に確認してください。
夫が保険料を払い、夫自身が被保険者で、妻や子が受取人になっている契約が典型です。夫が亡くなって支払われる死亡保険金は、相続で取得したものとみなされ、相続税の対象になります。
この場合、相続人が受け取った保険金には「500万円×法定相続人の数」の非課税枠があります。3つの税目のなかで、もっとも税負担が軽くなりやすい形です。
夫が保険料を払い、妻が被保険者で、夫自身が受取人という契約です。妻が亡くなって夫が受け取る死亡保険金や、自分で払ってきた保険の満期保険金は、受け取った人の一時所得として所得税・住民税の対象になります。
一時所得では、受け取った保険金から払い込んだ保険料を差し引き、さらに特別控除(最高50万円)を引いた額の2分の1だけが、ほかの所得と合算されて課税されます。
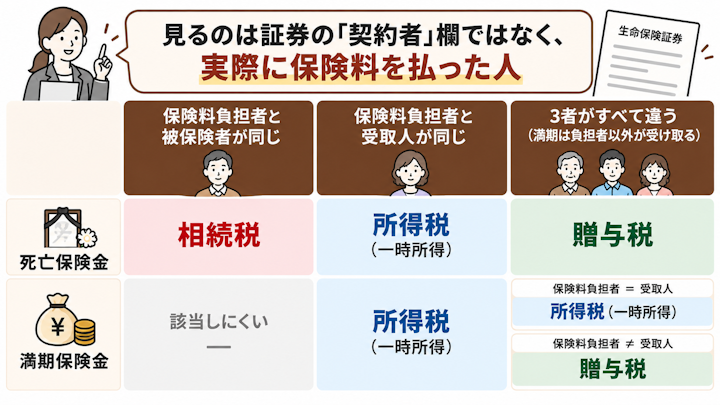
保険料負担者・被保険者・受取人がすべて別の人である死亡保険金は、贈与税の対象です。たとえば、父が保険料を払い、母が被保険者、子が受取人という契約で母が亡くなると、子は父から保険金の贈与を受けたものとみなされます。
満期保険金も同じ考え方です。保険料を払っていない人が満期保険金を受け取れば、保険料負担者からの贈与として贈与税がかかります。
契約の形(保険料負担者→被保険者→受取人) | かかる税金 |
夫→夫→妻・子 | 相続税(非課税枠あり) |
夫→妻→夫 | 所得税(一時所得) |
夫→妻→子 | 贈与税 |
親→子など→子(満期保険金) | 贈与税 |
相続税がかかる保険金の非課税枠の計算や、非課税枠が使えないケースは、次の記事でくわしく解説しています。
贈与税がかかる契約は、家族の誰かがまとめて保険料を払い、ほかの家族を被保険者や受取人にしているケースで生じやすくなります。よくある3つの形を見ていきます。
家計の中心である夫が、妻に保険をかけて保険料を払い、受取人を子にしている契約です。妻が亡くなると、子が受け取る死亡保険金は夫から子への贈与とみなされ、贈与税の対象になります。
妻が亡くなったので相続税の問題だと考えがちですが、保険料を払っていない妻の相続財産にはなりません。相続税の非課税枠も使えないため、思った以上に税額が大きくなります。
学資保険や養老保険で、親が保険料を払い、満期保険金の受取人を子にしている場合、子が満期金を受け取った時点で親から子への贈与として扱われます。子が成人して、自分の口座で満期金を受け取るような場面が典型です。
一方、学資保険の多くは親が契約者兼受取人になっており、この場合は親の一時所得です。同じ学資保険でも、受取人を誰にしているかで税目が変わります。満期が近づいたら、保険証券で受取人を確認しておきましょう。
祖父母が保険料を払い、父母などを被保険者として孫を受取人にしている死亡保険金や、孫が受け取る満期保険金も、祖父母から孫への贈与になります。孫がその年の1月1日時点で18歳以上であれば、後で説明する特例税率が使えます。
なお、祖父母自身が被保険者でもある契約は、祖父母が亡くなったときに相続税の対象になる形です。同じ「孫が受取人」でも、被保険者が誰かで税目が変わる点に注意してください。
贈与税は、相続税や所得税に比べて税負担が重くなりやすい税金です。ここでは計算のしかたと、同じ金額の保険金を3つの税目で比べた結果を確認します。
暦年課税の贈与税は、1年間(1月1日から12月31日)に受け取った贈与の合計から、基礎控除110万円を差し引いた残りに税率をかけて計算します。
贈与税額=(受け取った保険金−基礎控除110万円)×税率−控除額
一時所得と違い、それまでに払い込まれた保険料を差し引くことはできません。保険金の全額が課税の対象になる点が、税負担が重くなる大きな理由です。同じ年にほかの贈与も受けていれば、保険金と合算して計算します。
贈与税の税率には2種類あります。保険料負担者が受取人の父母・祖父母など(直系尊属)で、受取人がその年の1月1日時点で18歳以上なら「特例税率」、それ以外の夫婦間・兄弟間などは「一般税率」です。特例税率のほうが税率が低く設定されています。
基礎控除後の課税価格 | 特例税率 | 一般税率 |
200万円以下 | 10% | 10% |
200万円超300万円以下 | 15%(控除10万円) | 15%(控除10万円) |
300万円超400万円以下 | 15%(控除10万円) | 20%(控除25万円) |
400万円超600万円以下 | 20%(控除30万円) | 30%(控除65万円) |
600万円超1,000万円以下 | 30%(控除90万円) | 40%(控除125万円) |
1,000万円超1,500万円以下 | 40%(控除190万円) | 45%(控除175万円) |
1,500万円超3,000万円以下 | 45%(控除265万円) | 50%(控除250万円) |
3,000万円超4,500万円以下 | 50%(控除415万円) | 55%(控除400万円) |
4,500万円超 | 55%(控除640万円) | 55%(控除400万円) |
年齢要件は、以前は「20歳以上」でしたが、現在は「18歳以上」です。
暦年課税の贈与税の計算方法と税率の使い分けは、次の記事でくわしく解説しています。
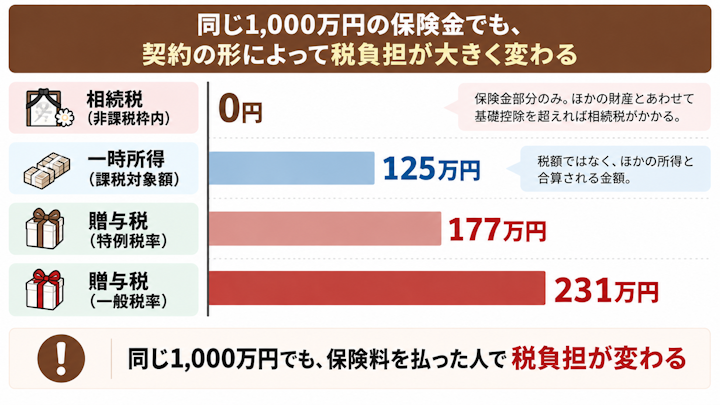
同じ1,000万円の保険金でも、契約の形によって税負担がどれだけ変わるかを比べます。
契約の形 | 税額・課税対象 |
相続税(負担者=被保険者の父、相続人3人の1人が受け取る) | 保険金部分の課税価格は0円(非課税枠1,500万円の範囲内) |
所得税(自分で保険料700万円を払い受け取る) | 一時所得の課税対象125万円 |
贈与税・特例税率(父が負担、18歳以上の子が受け取る) | 贈与税177万円 |
贈与税・一般税率(夫が負担、妻が受け取る) | 贈与税231万円 |
相続税の行は、保険金部分が非課税枠に収まるという意味で、ほかの財産とあわせて基礎控除を超えれば相続税はかかります。一時所得の125万円は税額ではなく、ほかの所得と合算される金額です。それでも、贈与税では177万円または231万円を現金で納める必要があり、差は大きいといえます。※いずれも仮の数字です。
満期保険金でも考え方は同じです。親が保険料を払った学資保険の満期金300万円を18歳以上の子が受け取ると、(300万円−110万円)×10%=19万円の贈与税がかかります。
同じ契約で受取人が親なら、払込保険料が280万円の場合、300万円−280万円−50万円はマイナスになり、一時所得の課税はありません。
保険金を一時金ではなく年金形式で受け取る場合も、贈与税の対象になる契約なら、年金を受け取る権利(年金受給権)が評価され、その評価額に贈与税がかかります(相続税法24条)。
そのうえで、毎年受け取る年金のうち、贈与税の対象になった部分を除いた一部は、雑所得として所得税の対象になります。年金形式の計算は複雑なため、受け取り方を選ぶ段階で税理士に確認しておくと安心です。
親から子への贈与で贈与税がかかる場面は、生命保険金のほかにもあります。親子間の贈与税の全体像は、次の記事で解説しています。
保険金が贈与税の対象になるなら、受け取った人が自分で申告と納税をします。保険会社が贈与税を差し引いてくれるわけではありません。
贈与税の申告と納付の期限は、贈与を受けた年の翌年2月1日から3月15日までです(相続税法28条)。基礎控除110万円を超える保険金を受け取った場合は、受取人の住所地の税務署に申告します。
保険金の場合は、被保険者の死亡や満期といった保険事故が起きたときに、保険料負担者から贈与を受けたものとみなされます。多くの場合は保険事故と支払いが同じ年に収まるため、保険金を受け取った年の翌年に申告します。
死亡が12月で保険金の支払いが翌年になった場合など、年をまたぐときにどちらの年分で申告するかは、税理士か税務署に確認してから申告してください。
贈与税の申告は、所得税の確定申告とは別の手続きです。同じ時期に確定申告をする人も、贈与税の申告書は別に作成します。
保険会社は、1回の支払額が100万円を超える生命保険金などを支払ったとき、受取人や保険料負担者などを記載した支払調書を税務署に提出します(所得税法225条)。税務署は、誰がいくらの保険金を受け取ったかを把握できるしくみになっています。
平成30年1月1日以後は、契約者が亡くなって契約者を変更した場合にも、保険会社が税務署に調書を提出するようになりました。あわせて、保険金の支払調書には、契約者変更前の人が払い込んだ保険料なども記載されます。名義を変えて保険料の負担者をあいまいにしても、税務署は過去の払込状況を追える、ということです。
贈与税の申告が必要なのに申告しなかった場合、本来の税額に加えて、無申告加算税や延滞税がかかります。「保険金だから申告はいらない」と思い込まず、期限内に申告しましょう。申告の流れや必要書類は、次の記事で解説しています。
親が保険料を払い、子を被保険者にしていた契約で、保険事故が起きる前に親が亡くなることがあります。このとき、保険金はまだ支払われていませんが、相続税の手続きが必要になります。
保険料を負担していた人が亡くなり、まだ死亡や満期が起きていない契約は、「生命保険契約に関する権利」として相続税の対象になります(相続税法3条1項3号など)。評価額は、原則として亡くなった日に解約した場合に受け取れる解約返戻金の額です(財産評価基本通達214)。
保険金を受け取っていないため見落としやすい財産ですが、保険会社に解約返戻金の額を問い合わせ、相続税の申告に含める必要があります。
亡くなった親が契約者でもあった場合、その契約を誰が引き継ぐかは、ほかの遺産と同じく遺産分割協議で決めます。引き継ぐ人が決まったら、保険会社で契約者変更の手続きをします。
話し合いがまとまらなくても、相続税の申告期限(亡くなったことを知った日の翌日から10か月以内)は延びません。分割が決まらないまま期限を迎えると、法定相続分で分けたものとしていったん申告し、分割が決まった後に修正することになります。
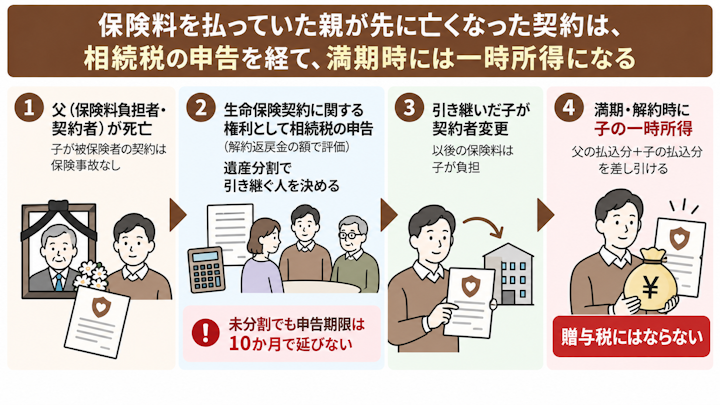
契約を相続で引き継いだ人が、のちに満期保険金や解約返戻金を受け取ったときは、贈与税ではなく一時所得になります。このとき、亡くなった親が払い込んだ保険料も、引き継いだ本人が払ったものとして差し引いて計算できます(所得税法施行令183条)。
たとえば、親が生前に400万円、引き継いだ子が100万円を払い込み、満期金600万円を受け取った場合、600万円−500万円−50万円=50万円、その2分の1の25万円がほかの所得と合算されます。親が払った分を差し引けないと思い込むと、税金を多く払いすぎることになります。※仮の数字です。
解約返戻金が大きい契約や、兄弟のどちらが引き継ぐかで意見が分かれる契約は、遺産分割の話し合いがこじれやすくなります。分け方の対立は弁護士、権利の評価や相続税・所得税の申告は税理士と、相談先を分けて考えると整理しやすくなります。
生命保険契約に関する権利のように、亡くなった人の遺産ではなくても相続税がかかる財産の種類は、次の記事で解説しています。
贈与税がかかる契約になっていると分かったら、保険事故が起きる前であれば、契約の形を見直す余地があります。代表的な方法と、その限界を確認しておきましょう。
保険料を払っている人自身を被保険者にし、受取人を相続人にすれば、死亡保険金は相続税の対象になり、「500万円×法定相続人の数」の非課税枠を使えます。たとえば父が保険料を払うなら、被保険者も父、受取人を子にする形です。
すでにある契約の被保険者は変更できないことが多いため、見直しは新しい契約で行うのが一般的です。
親が保険料相当の現金を子に贈与し、子が自分の口座から保険料を払う方法もあります。子が保険料負担者になるため、子が受け取る保険金は子の一時所得になり、贈与税はかかりません。毎年の現金の贈与は、基礎控除110万円の範囲内なら贈与税もかかりません。
ただし、贈与した現金は、親が亡くなったときに生前贈与加算の対象になることがあります。2026年中に相続が開始した場合、加算の対象は相続開始前3年以内の贈与です。
また、実際に贈与があったと認められるように、一般には贈与契約書を作り、子の口座に入金して子の口座から保険料を払うことが大切とされています。生前贈与にかかる税金と相続への影響は、次の記事で解説しています。
契約者の名義を子にしても、保険料を親の口座から払い続けていれば、税金の上では親が保険料負担者のままです。このような契約は「名義保険」と呼ばれ、親が亡くなると、生命保険契約に関する権利として親の相続税の対象になります。子の名義にしただけでは、贈与税も相続税も避けられません。
契約者の名義を変更しただけでは、その時点で贈与税はかかりません。税金の判定は、保険金や解約返戻金が支払われたときに、それまでの保険料を誰がどれだけ負担したかで行われます。
そのため、親が10年間保険料を払った後に契約者を子に変え、残りを子が払った場合でも、満期金のうち親が払った割合に当たる部分は、親からの贈与として贈与税の対象になります。
「契約者を変えたから贈与税がなくなる」わけではない点に注意してください。見直しの効果は契約ごとに違うため、変更の前に税理士に試算してもらうと安心です。
保険料を負担した親について相続時精算課税を選んでいれば、その親からのみなし贈与となる保険金も精算課税の対象になります。2024年1月1日以後の贈与は、まず年110万円の基礎控除を差し引き、残りを特別控除2,500万円の枠から差し引きます。
基礎控除を超えた部分は、親が亡くなったときに相続財産に加算されるため、選ぶ前に税理士に確認してください。
子が受け取った保険金は、負担割合に応じて半分が父から、半分が母からの贈与として扱われます。基礎控除110万円は、贈与した人ごとではなく、受け取った人1人につき1年に110万円です。父母からの分を合計して基礎控除を引き、税額を計算します。
保険金は受取人固有の財産なので、受取人が兄弟に分けると、受取人から兄弟への贈与として贈与税の対象になることがあります。遺産分割とは別の話になるため、分ける前に税理士に確認しておくと安心です。
生命保険金には、保険料を払った人・被保険者・受取人の組み合わせで相続税・所得税・贈与税のいずれかがかかり、3者がすべて違う死亡保険金や、保険料を払っていない人の満期金は贈与税です。
間違えやすいのは、判定の基準が証券の契約者欄ではなく実際に保険料を払った人であることと、贈与税では払込保険料を差し引けないことです。契約の見直しや申告に迷ったら、相続税に詳しい税理士へ相談することをおすすめします。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索