月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

まずは、自分がどのケースに当てはまるのかを確認していきましょう。
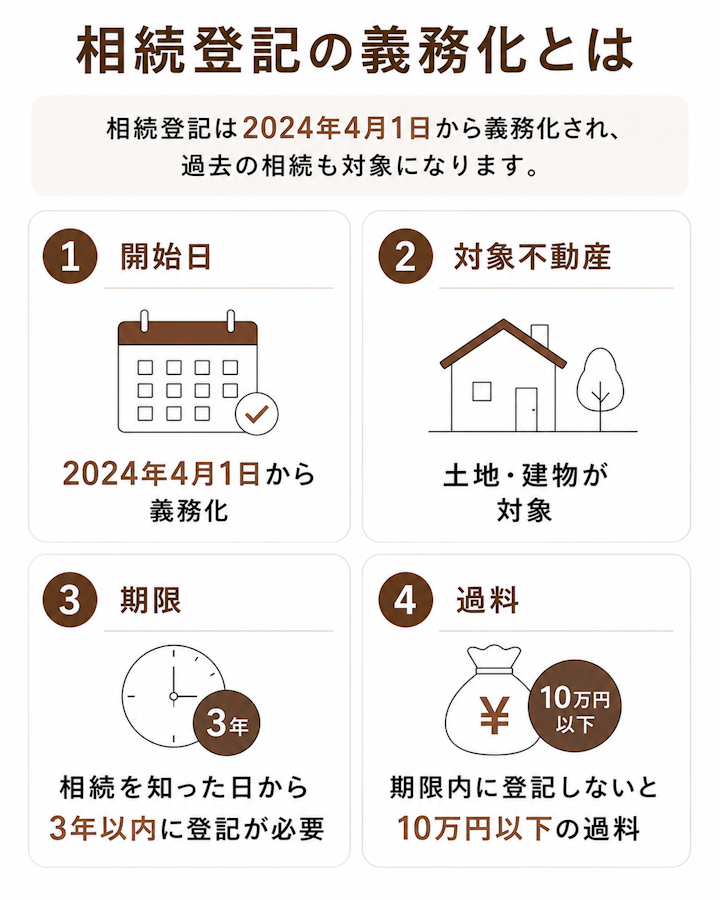
相続登記の義務化とは、相続によって不動産を取得した人に対し、一定の期限内に名義変更の登記申請をすることを法律上の義務とする制度です。対象になるのは、相続や遺贈などによって取得した土地・建物です。相続で不動産を取得したことを知った日から、原則として3年以内に相続登記を申請する必要があります。
正当な理由がないまま期限内に申請しない場合は、10万円以下の過料の対象になることがあります。過料とは、手続きを守らなかったときに科される金銭的なペナルティで、刑罰である罰金とは違い、前科はつきません。
相続登記は、不動産を売る予定がある人だけの手続きではありません。実家の土地や建物、山林、共有持分なども、不動産を相続で取得していれば対象になります。
確認したいこと | 答え |
|---|---|
いつから始まった? | 2024年4月1日 |
だれが対象? | 相続した土地・建物を取得した人 |
いつまでに? | 取得を知った日から3年以内 |
守らないと? | 10万円以下の過料の対象 |
義務を負うのは、相続や遺贈で不動産を取得した相続人です。相続人以外の第三者に対する遺贈は、この申請義務の対象にはなりません(不動産登記法76条の2第1項)。また、家庭裁判所で相続放棄が受理された人は、はじめから相続人でなかったものとして扱われるため、相続登記の申請義務を負いません。
相続登記とは、亡くなった人の名義になっている不動産を、相続人など取得した人の名義に変更する登記手続きです。登記簿には、土地や建物の所在、地番、家屋番号、所有者などが記録されています。相続登記をすることで、誰がその不動産の所有者なのかを登記簿上でも明らかにできます。
相続登記をしていないと、不動産を売却したり、担保に入れたり、次の相続で手続きを進めたりするときに支障が出やすくなります。登記簿上の名義が亡くなった人のままでは、買主や金融機関に所有者であることを示しにくくなります。
相続登記が義務化された大きな理由は、所有者不明土地の増加です。相続が発生しても登記がされないまま放置されると、登記簿を見ても現在の所有者が分からず、公共事業、復旧・復興、民間取引、土地の管理に支障が出ることがあります。相続登記の未了は、所有者不明土地が発生する主な原因の一つとされています。
相続人の世代がさらに変わると、相続人の数が増え、戸籍の収集や連絡調整が難しくなります。早い段階で名義を整理しておくことは、自分のためだけでなく、次の世代の手続き負担を減らすことにもつながります。
相続登記が義務化されるのは、改正不動産登記法が施行される2024年4月1日からです。改正法が施行されるより前に発生した相続も、相続登記の義務化の対象となります。
「昔の相続なら、今さら義務にはならないのでは」と考えたくなるところですが、そうではありません。改正法の附則で、施行日より前に発生した相続にもこの義務が適用されると定められているためです(民法等の一部を改正する法律附則5条6項)。
ただし、施行日前の相続には期限の数え方に読み替えがあり、「相続で不動産を取得したことを知った日」と「2024年4月1日」の、どちらか遅いほうから3年以内が期限になります。つまり、いつ相続を知ったかで期限が変わります。
長く名義をそのままにしてきた不動産ほど、この経過措置が効いてきます。
2024年3月31日以前に相続が発生していて、すでに不動産を相続で取得したことを知っていた場合も、相続登記が済んでいなければ義務化の対象です。この場合は、原則として2027年3月31日までに登記する必要があります。昔の相続だから義務化の対象外、という扱いにはなりません。
一方、施行日より後になって初めて「自分が相続人で、あの不動産を相続していた」と知った場合は、その知った日から3年以内が期限です。相続が何十年も前でも、知ったのが2026年であれば2029年が期限になります。
古い相続では、相続人が増えていたり、戸籍の収集範囲が広がっていたりすることがあります。期限直前に着手すると、戸籍収集や協議に時間がかかり、申請が間に合わないおそれがあります。
祖父母の代の相続がそのままになっていると、相続人の数がふくらみ、面識のない人が含まれることもあります。戸籍の収集と全員への連絡だけでも時間がかかるため、期限ぎりぎりではなく早めに動き出しておくと安心です。
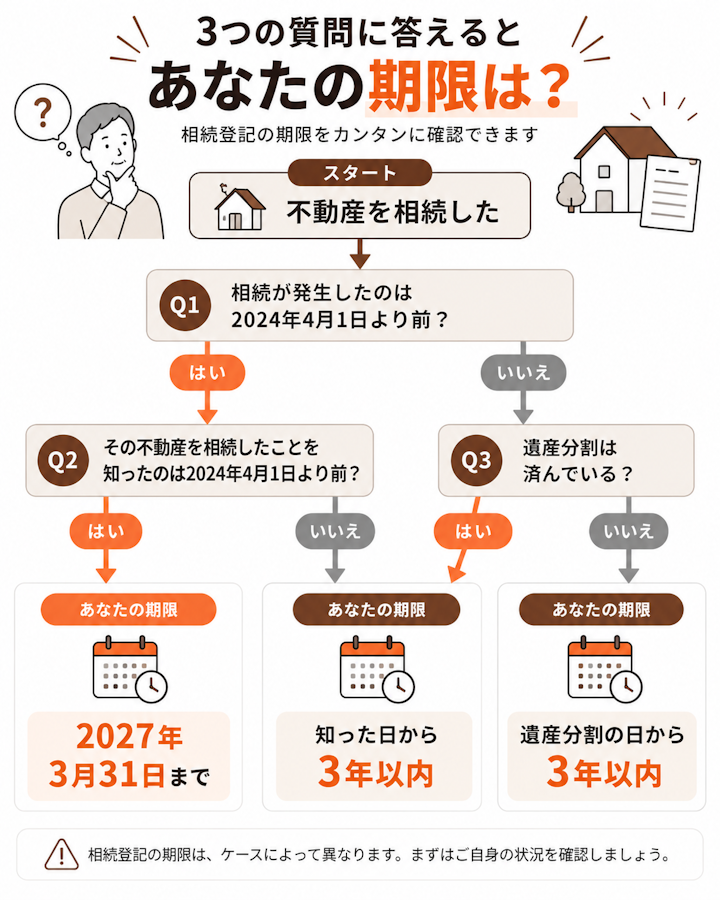
相続登記の期限は、相続が発生した日だけで決まるわけではありません。不動産を相続で取得したことを知った日、制度開始日、遺産分割が成立した日によって考え方が変わります。自分のケースでは、いつから3年を数えるのかを確認することが大切です。
自分の状況 | いつから3年を数えるか | 期限 |
|---|---|---|
2024年4月1日以降に相続が発生した | 相続の開始と不動産の取得を知った日 | 知った日から3年以内 |
2024年3月31日以前の相続で、施行日前から取得を知っていた | 2024年4月1日 | 2027年3月31日まで |
2024年3月31日以前の相続で、施行日後に取得を知った | 取得を知った日 | 知った日から3年以内 |
遺産分割が成立して不動産を取得した | 遺産分割が成立した日 | 成立の日から3年以内 |
表の左端から自分の状況を探すと、数え始める日と期限が分かります。迷いやすいのは2行目と3行目の違いで、分かれ目は「2024年4月1日の時点で、自分がその不動産を相続したと知っていたかどうか」です。
2024年4月1日以降に相続が発生した場合は、相続人が自分のために相続が始まったことを知り、かつ、その不動産を相続で取得したことを知った日から3年以内に相続登記を申請します。単に親族が亡くなった日ではなく、不動産を取得したことを知った日が起算点になります。
たとえば、被相続人が不動産を所有していたことを後から知った場合は、その不動産を取得したことを知った日を基準に考えます。一方で、遺産分割協議で自分が不動産を取得することが決まった場合は、遺産分割成立後の期限も確認する必要があります。
起算点は、次の2つがそろった日です。
亡くなったことは知っていても、不動産の存在を知らなければ、まだ3年の数え直しは始まりません。固定資産税の納税通知書や名寄帳(なよせちょう。その市区町村にある故人名義の不動産を一覧にした帳簿)で不動産が見つかった時点が起算点になることもあります。
遺産分割協議が成立し、不動産を取得する相続人が決まった場合は、遺産分割が成立した日から3年以内に、その内容に応じた相続登記を申請する必要があります。遺産分割が成立したら、協議書を作って終わりではなく、登記まで済ませることが重要です。
相続人申告登記で一度は義務を履行した場合でも、遺産分割が成立した後は、改めて遺産分割の内容に基づく相続登記をする必要があります。不動産の売却や担保設定を予定している場合も、権利関係を公示する通常の相続登記が必要になります。
ここは期限が2回来る、忘れられやすいポイントです。「3年以内にいったん義務を果たした」段階で安心してしまい、遺産分割後の登記が抜けてしまうケースがあります。
遺産分割協議書の作り方でつまずくと、そのまま登記も止まってしまいます。書き方や文例は次の記事でくわしく解説しています。
相続登記の義務を果たすためには、通常の相続登記(所有権移転登記)または相続人申告登記を申請しなければなりません。
通常の相続登記(所有権移転登記)を申請する際には、不動産の所在地を管轄する法務局または地方法務局に対して、登記申請書と添付情報を提出します。
<共通>
<遺言書に基づき不動産を取得した場合>
<遺産分割に基づき不動産を取得した場合>
書類の取り寄せ先や有効期限は、次の記事に一覧でまとめています。
通常の相続登記(所有権移転登記)のほか、2024年4月1日からは「相続人申告登記」も利用できます。申請先は同じく、不動産の所在地を管轄する法務局または地方法務局です。相続人申告登記は各相続人が単独で申し出ることができ、登録免許税はかかりません。
通常の相続登記では、登記簿上の名義が亡くなった人から相続人へ正式に変わります。一方、相続人申告登記は名義を変えるものではなく、「自分がこの不動産の相続人である」と法務局に申し出る手続きです。
申し出るときは、申出人が相続人であることが分かる戸籍などを提出します。通常の相続登記より少ない書類で、費用をかけずに相続登記の義務を果たすことができます。
ただし、相続人申告登記をしても、登記簿上の名義は亡くなった人のままです。不動産を売却したり、担保に入れて融資を受けたりするためには、改めて通常の相続登記(所有権移転登記)を申請し、登記簿上の名義を自分に変える必要があります。
気をつけたいのは、義務を果たしたとみなされるのは、申し出をした本人の分だけという点です(不動産登記法76条の3第2項)。兄が申し出ても、弟の申請義務がなくなるわけではありません。
相続人が複数いる場合は、それぞれが申し出るか、誰かが他の相続人の分もまとめて代理で申し出る必要があります。必要書類や費用は、次の記事でくわしく解説しています。
相続した不動産をどうするかで、取るべき手段は変わります。義務を果たすためのものと、不動産そのものを手放すためのものが混ざっているので、目的から選ぶのが近道です。
手段 | こんなときに使う | 注意点 |
|---|---|---|
相続登記(所有権移転登記) | 誰が取得するかが決まっている。売却・担保設定を予定している | 戸籍の収集や遺産分割の成立が前提。登録免許税がかかる |
相続人申告登記 | 遺産分割がまとまらず、3年の期限に間に合わない | 名義は変わらない。義務を果たせるのは申し出た本人の分だけ |
相続放棄 | 借金を含めて、いっさい引き継ぎたくない | 原則として相続を知った時から3か月以内。預貯金なども放棄することになる |
相続土地国庫帰属制度 | 使い道のない土地を国に引き取ってもらいたい | 土地が要件を満たす必要があり、審査と負担金の納付がいる |
よくとられるのは、期限に間に合いそうにないのでまず相続人申告登記でしのぎ、遺産分割がまとまってから本来の相続登記をするという流れです。相続放棄と相続土地国庫帰属制度は、義務を果たす手段ではなく、不動産を手放す手段である点に注意してください。
相続放棄は期限が3か月と短く、判断を先送りできません。数え方や延長の方法は次の記事で確認できます。
相続登記の義務化以降、正当な理由がないまま期限までに相続登記の手続きを行わないと、「10万円以下の過料」の対象になります(不動産登記法164条1項)。
また、登記簿の名義が亡くなった人のままだと、買主に所有権移転登記ができないため、実際には売却を進められません。金融機関の担保に入れることもできません。さらに、他の相続人が勝手に共有持分を売却すると、不動産の権利の一部を失ってしまうおそれがあります。
このような事態を避けるためにも、相続または遺贈によって不動産を取得した場合は、速やかに相続登記の手続きを行いましょう。
期限を1日過ぎたら自動的に10万円を請求される、という制度ではありません。法務省が示している流れは、次の4段階です。
逆にいえば、催告書が届いた段階で相続登記か相続人申告登記をすれば、過料には至りません。催告書を放置しないことが、いちばんの対策です。
期限内に申請できなくても、「正当な理由」があると認められれば過料の通知は行われません。法務省の通達(令和5年9月12日民二第927号)は、正当な理由があると認められる例として次の5つを挙げています。
この5つに限られるわけではなく、個別の事情によっては、他の理由でも正当と認められることがあります。ただし、「忙しかった」「制度を知らなかった」だけでは正当な理由になりません。
実際、相続人の人数や連絡先が壁になっている相談は多く寄せられています。「みんなの法律相談」にも、相続人が6人いて行方が分からない人もおり、戸籍がそろわず相続登記ができないという相談がありました。
 相談者の疑問
こうしたケースでも、待っているだけでは期限は止まりません。戸籍がそろわない段階でも、相続人申告登記なら自分の分の義務を果たせますので、まずは申し出だけ済ませておく方法があります。
弁護士ドットコムが保有する相続の相談30,302件のうち、相続登記に関するものは635件でした。
内訳は「手続き・必要書類」202件、「遺産分割・相続人間の争い」168件、「義務化・期限・過料」103件、その他162件。期限や過料そのものの相談103件に対し、書類集めと遺産分割で詰まっている相談は合わせて370件でした。多くの人は期限を知らないのではなく、知ったうえで手前で止まっています。
(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=30,302)。
相続登記の手続きは司法書士に依頼するのが一般的ですが、法務局または地方法務局にて自分で行うこともできます。自分で相続登記の手続きを行えば、司法書士に依頼する場合に比べて費用を節約できますが、手間がかかるため時間・労力・不動産の状況などを総合的に考慮して判断しましょう。
相続登記の手続きの流れについては、以下の記事でくわしく解説しているので、あわせてお読みください。
相続登記するには、公的書類の取得費用や登録免許税がかかります。公的書類の取得費用は数千円、登録免許税の額は、不動産の課税標準額や、取得した人(相続人かそれ以外か)によって異なります。
また、相続登記の手続きを司法書士や弁護士に依頼した場合は、別途報酬などの費用がかかります。
登録免許税はいくらになるのかを先に見積もっておくと、手続きの予算が立てられます。計算式と費用を抑えるコツは次の記事にまとめています。
不要な土地であっても、相続によって取得したことを知っている土地であれば、相続登記の義務化の対象になります。使う予定がない、遠方にある、固定資産税だけが負担になっているといった理由だけで、相続登記をしなくてよいとはいえません。いらない土地でも、相続で取得した不動産であれば期限内の対応が必要です。
相続したくない場合は、原則として相続の開始を知った時から3か月以内に相続放棄を検討します。ただし、相続放棄は土地だけを放棄する手続きではなく、預貯金など他の相続財産も含めて相続人ではなかったものと扱われる制度です。
土地だけを手放したい場合は、売却、寄付、相続土地国庫帰属制度などを個別に検討することになります。
相続土地国庫帰属制度は、審査を経て承認されれば土地を国に引き取ってもらえる制度ですが、土地の要件を満たす必要があり、負担金の納付も必要です。承認されるまでの間は相続人が所有者のままなので、相続登記の義務はなくなりません。
農地のように、手放しにくい土地の進め方は次の記事でまとめています。
2024年4月1日から改正不動産登記法が施行され、相続または遺贈による不動産の取得を知った日から3年以内に相続登記の手続きを行うことが義務付けられています。
2024年3月31日以前の相続も対象で、施行日前から取得を知っていた場合の期限は2027年3月31日までです。相続登記の義務を果たすには、通常の相続登記(所有権移転登記)または相続人申告登記を申請しなければなりません。期限に間に合わないときは、相続人申告登記でひとまず自分の義務を果たしておけます。
自分の期限がいつなのか、相続人申告登記で足りるのか、遺産分割をどう進めるかで迷ったら、まずは弁護士への初回相談で確認しておきましょう。登記申請は司法書士に依頼するのが一般的ですが、弁護士に相談すれば、司法書士を紹介してもらえることもあります。
鳥取県出身。明治大学法学部を卒業後、中央大学法科大学院を修了し、2018年に弁護士登録。上級相続診断士の資格を有し、専門的知見から高度な支援を行うほか、裁判所から成年後見人や相続財産清算人に選任されて裁判所案件の業務も行う。相続分野では遺産分割協議をはじめ、遺留分侵害額請求、遺言書作成、事業承継など様々な事案に対応。依頼者の気持ちに寄り添い、丁寧なヒアリングを通して最善の解決策を提案する。趣味はクロスバイクと猫カフェ巡り。
 弁護士検索
 税理士検索