月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


生命保険の死亡保険金は、亡くなった人が持っていた財産そのものではありませんが、一定の場合には相続税の対象になります。まずは、どんなときに相続税がかかるのかを押さえましょう。
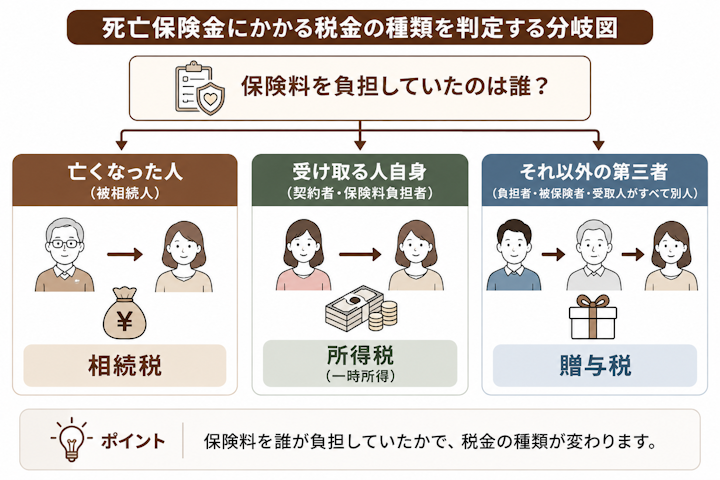
生命保険金にかかる税金は、「誰が保険料を負担していたか」「誰が亡くなったか」「誰が受け取るか」の組み合わせによって変わります。かかる税金は相続税・所得税・贈与税のいずれかになり、同じ保険金でも税金の種類が違ってきます。
代表的なパターンを整理すると、次のようになります(被保険者=亡くなった人とします)。
保険料を負担した人 | 受取人 | かかる税金 |
|---|---|---|
亡くなった人 | 相続人 | 相続税 |
受取人本人 | 受取人本人 | 所得税 |
亡くなった人・受取人以外の第三者 | 相続人など | 贈与税 |
多いのは、亡くなった人(被相続人)が自分を被保険者として保険料を負担し、相続人が受取人になっているケースで、この場合の死亡保険金は相続税の対象になります。一方、受け取る人自身が保険料を負担していた場合は所得税がかかります。また、保険料の負担者・被保険者・受取人がすべて異なる場合は贈与税がかかります。
この記事では、もっとも多い「相続税がかかるケース」を中心に解説します。
死亡保険金が相続税の対象になるのは、亡くなった人が保険料を負担していた場合です。このとき受け取る保険金は、被相続人の財産そのものではないものの、実質的に相続財産と同じような性質を持つため、「みなし相続財産」として相続税の課税対象になります。
みなし相続財産については、次の記事でもくわしく解説しています。
契約の形によっては、死亡保険金に相続税ではなく所得税や贈与税がかかります。自分のケースがどれにあたるか、保険証券で「保険料を負担した人」と「受取人」を確認しておきましょう。
たとえば、妻が自分で保険料を払って夫に保険をかけ、夫の死亡保険金を妻が受け取るようなケースでは、受け取った保険金は相続税ではなく所得税(一時所得)の対象になります。
一時所得として課税されるのは、「(受け取った保険金−払い込んだ保険料の総額−特別控除50万円)×2分の1」の金額です。払い込んだ保険料を差し引き、さらに50万円を引いた残りの半分だけが課税対象になるため、税負担は比較的軽くなりやすい仕組みです。給与など他の所得と合算して確定申告で精算します。
たとえば、夫が保険料を負担し、妻に保険をかけ、子どもが保険金を受け取る、というように保険料を負担した人・被保険者・受取人がすべて異なる場合は、受取人に贈与税がかかります。
贈与税は基礎控除が年110万円と小さく税率も高いため、3つのパターンのなかでは税負担がもっとも重くなりやすいとされています。契約の形は加入後でも見直せるため、贈与税のパターンになっていないか、一度保険証券を確認しておくとよいでしょう。契約形態ごとの正確な税額は、税理士に確認するのが安心です。
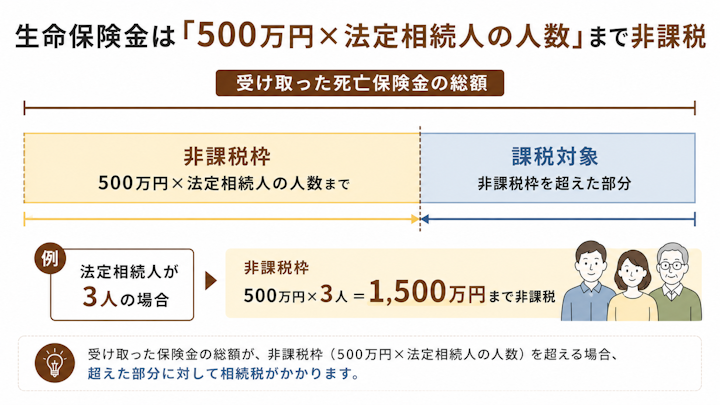
死亡保険金が相続税の対象になるといっても、全額に課税されるわけではありません。生命保険金には、相続税がかからない「非課税枠」が設けられています。
生命保険金の非課税枠は、「500万円×法定相続人の人数」で計算します。この金額までは相続税がかかりません。
たとえば、法定相続人が配偶者と子ども2人の合計3人なら、非課税枠は「500万円×3人=1,500万円」です。受け取った死亡保険金が1,500万円以下であれば、保険金には相続税がかからないことになります。法定相続人が多いほど、非課税枠も大きくなります。この非課税枠は、生命保険を相続対策に活用する理由の一つでもあります。
受け取った保険金が非課税枠を超えた場合は、超えた部分だけが相続税の対象になります。たとえば非課税枠が1,500万円で、保険金を2,000万円受け取った場合は、超えた500万円がほかの相続財産と合算され、相続税の計算に含まれます。
ただし、相続財産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)以下であれば、そもそも相続税はかかりません。最終的に相続税がかかるかどうかは、保険金だけでなく財産全体で決まります。相続税全体の仕組みは、相続税の基本をまとめた記事や計算方法の記事もあわせてご覧ください。
非課税枠の計算に使う「法定相続人の人数」は、いくつかの注意点があります。正確に数えないと、非課税枠の金額がずれてしまいます。
非課税枠の計算では、相続放棄をした人も「法定相続人の人数」に含めて数えます。相続放棄をすると、その人は相続については初めから相続人でなかったものとして扱われますが、非課税枠の人数のカウントにはそのまま含めます。放棄した人がいても、非課税枠の金額は減りません。
ただし後述のとおり、放棄をした人自身が保険金を受け取った場合は、その人は非課税枠を使えない点に注意が必要です。
法定相続人に養子がいる場合、非課税枠の計算に含められる養子の数には制限があります。被相続人に実子がいる場合は養子は1人まで、実子がいない場合は2人まで、という制限です。養子を増やして非課税枠を不当に大きくすることを防ぐための仕組みです。なお、亡くなった子に代わって孫が相続人になる「代襲相続人」は、人数に含めて数えます。
生命保険金の非課税枠は、どんな受取人でも使えるわけではありません。使えないケースを正しく理解しておきましょう。
非課税枠を使えるのは、受取人が法定相続人である場合に限られます。受取人が孫や、相続人でない親族などの場合は、受け取った保険金に非課税枠を使えず、全額が相続税の対象になります。
さらに、受取人が配偶者・子ども・父母以外(相続人でない孫など)の場合は、相続税額が2割加算されることもあります。相続人以外の孫などを受取人にすると、非課税枠が使えないうえに税額が増える可能性があるため、受取人を誰にするかは慎重に考える必要があります。なお、子が先に亡くなっていて孫が代襲相続人になっている場合は、その孫は法定相続人にあたるため、非課税枠を使え、2割加算の対象にもなりません。具体的な設計は税理士に相談するとよいでしょう。
生命保険金は、後で述べるように「受取人固有の財産」なので、相続放棄をした人でも受け取ること自体はできます。ただし、相続放棄をした人は相続人ではなくなるため、その人が受け取った保険金には非課税枠を使えず、全額が相続税の対象になります。「非課税枠が使えない」というのは「非課税になる」という意味ではなく、その保険金は課税対象になる、という点に注意しましょう。
複数の相続人がそれぞれ死亡保険金を受け取った場合、非課税枠は各人が受け取った保険金の割合に応じて按分します。たとえば非課税枠が1,500万円で、配偶者が2,000万円、子どもが1,000万円(合計3,000万円)の保険金を受け取ったなら、配偶者には「1,500万円×2,000万円÷3,000万円=1,000万円」、子どもには「1,500万円×1,000万円÷3,000万円=500万円」というように、受け取った金額の比率に応じて非課税枠が割り当てられます。一人がまとめて全額の非課税枠を使えるわけではありません。
見落としやすいのが、非課税枠の対象は「死亡保険金」に限られるという点です。被相続人が生前に受け取るはずだった入院給付金や手術給付金を、死亡後に相続人が受け取った場合、これらは「本来の相続財産」として相続税の対象になり、死亡保険金の非課税枠(500万円×法定相続人の人数)は使えません。
満期などで受け取る生存保険金や、特約の還付金なども同様に、死亡保険金の非課税枠の対象にはなりません。「保険会社から受け取ったお金=すべて非課税枠の対象」ではない点に注意しましょう。どの受取金がどの扱いになるかは、税理士に確認するのが確実です。
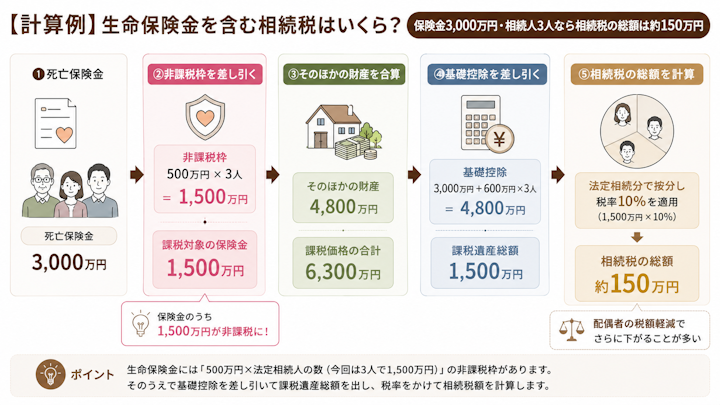
非課税枠の仕組みがわかったところで、保険金を含めた相続税が実際にいくらになるのか、モデルケースで最後まで計算してみましょう。あくまで仕組みをつかむための簡略な例で、実際の金額は財産の内容によって変わります。ここでは、相続人が配偶者と子ども2人の合計3人、死亡保険金3,000万円(受取人は配偶者)、そのほかの財産(預貯金など)が4,800万円のケースで試算します。
まず、死亡保険金に非課税枠を適用します。法定相続人は3人なので、非課税枠は500万円×3人=1,500万円です。保険金3,000万円からこれを差し引くと、相続税の対象になる保険金は3,000万円−1,500万円=1,500万円になります。
次に、課税対象となった保険金1,500万円を、そのほかの財産4,800万円と合算します。課税価格の合計は6,300万円です。ここから基礎控除(3,000万円+600万円×3人=4,800万円)を差し引くと、課税遺産総額は6,300万円−4,800万円=1,500万円になります。
課税遺産総額1,500万円を、いったん法定相続分で分けたものとして各人の税額を計算します。配偶者は2分の1の750万円、子どもは各4分の1の375万円ずつです。それぞれに税率10%をかけると、配偶者75万円+子ども37.5万円×2人で、相続税の総額は約150万円になります。この総額を、実際に取得した財産の割合に応じて各人が負担する形です。
参考までに、税率は「法定相続分で分けた金額」に応じて次の速算表で決まります。
法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
1,000万円以下 | 10% | − |
3,000万円以下 | 15% | 50万円 |
5,000万円以下 | 20% | 200万円 |
1億円以下 | 30% | 700万円 |
2億円以下 | 40% | 1,700万円 |
3億円以下 | 45% | 2,700万円 |
6億円以下 | 50% | 4,200万円 |
6億円超 | 55% | 7,200万円 |
なお、この例で配偶者が負担する分は、配偶者の税額軽減によって実際には0円になることが多いなど、税額控除でさらに下がる場合があります。もし保険金に非課税枠がなかったら課税価格は7,800万円に増え、税額も大きくなるところでした。非課税枠の効果の大きさがわかります。詳しい税額計算の手順は、相続税の計算方法をまとめた記事でくわしく解説しています。
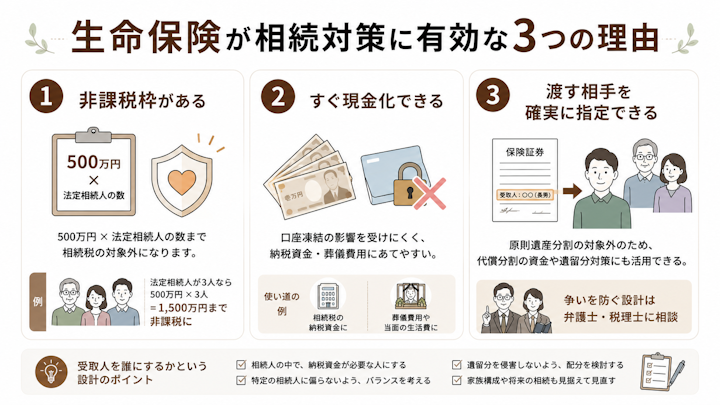
生命保険は、相続対策の定番の一つとされています。なぜ有効といわれるのか、理由を整理しておきましょう。受取人を誰にするかという設計のポイントもあわせて紹介します。
第一の理由は、これまで見てきた「500万円×法定相続人の人数」の非課税枠です。同じ金額を預貯金で残すより、保険金で残したほうが相続税の対象になる金額を減らせます。
第二の理由は、現金をすぐに用意できることです。相続税は原則として現金で一括納付が必要ですが、預貯金口座は死亡後に凍結され、遺産分割が済むまで自由に引き出せないことがあります。死亡保険金は受取人が請求すれば比較的早く支払われるため、納税資金や当面の生活費・葬儀費用にあてやすいのが大きな強みです。
第三の理由は、「誰に渡すか」を受取人の指定によって確実に決められることです。後述のとおり保険金は原則として遺産分割の対象にならないため、渡したい人に確実に金銭を残せます。
この性質は、分けにくい財産がある相続で特に役立ちます。たとえば自宅を長男に継がせたい場合、長男を受取人にした保険金を代償分割の資金(ほかの相続人に支払う代償金の原資)にあてる、といった使い方です。また、遺言で特定の人に多くを残す場合に、ほかの相続人の遺留分(最低限の取り分)への支払い資金として保険金を準備しておく、という対策にも使われます。こうした「争いを防ぐ設計」は、税務と法務の両面がからむため、必要に応じて税理士・弁護士の双方に相談するとよいでしょう。
配偶者には、取得した財産のうち1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかからない「配偶者の税額軽減」があります。そのため、配偶者はもともと相続税の負担が軽くなりやすく、生命保険の非課税枠を子どもが受け取るほうが、家族全体で見て有効に使えるという考え方があります。
ただし、これはあくまで一般的な考え方で、二次相続(残された配偶者が亡くなったときの相続)や家庭の事情によって最適な受取人は変わります。
誰を受取人にするか、いくらの保険に入るかといった具体的な設計は、家族構成や財産の状況によって変わります。税負担まで見すえた設計は、税理士や保険の専門家に相談するのがおすすめです。非課税枠を意識しつつ、家庭の実情に合った形を選ぶとよいでしょう。
実務では、税金や受取人をめぐって判断に迷いやすいケースがあります。代表的な2つを確認しておきましょう。
被相続人が亡くなった時点で、まだ保険金の支払事由が発生していない保険契約も、相続税と無関係ではありません。契約者の名義が家族でも、実際には被相続人が保険料を負担していた契約(いわゆる名義保険)は、「生命保険契約に関する権利」として、解約返戻金相当額が相続税の課税対象になります。
たとえば、妻名義の保険の保険料を夫が払っていて、夫が亡くなったケースです。名義だけを家族にしていても課税を免れられるわけではなく、申告もれになりやすいポイントとされています。該当しそうな契約がある場合は、税理士に確認しましょう。
保険金の受取人が被保険者より先に亡くなり、受取人の変更をしないままになっていた場合は、法律上、受取人の相続人の全員が保険金受取人になるとされています。
この場合、想定していなかった人が受取人に加わったり、複数人での受け取りになって話し合いが必要になったりと、手続きが複雑になりがちです。受取人が先に亡くなったときは、受取人の変更手続きを早めにしておくことが、トラブル予防につながります。
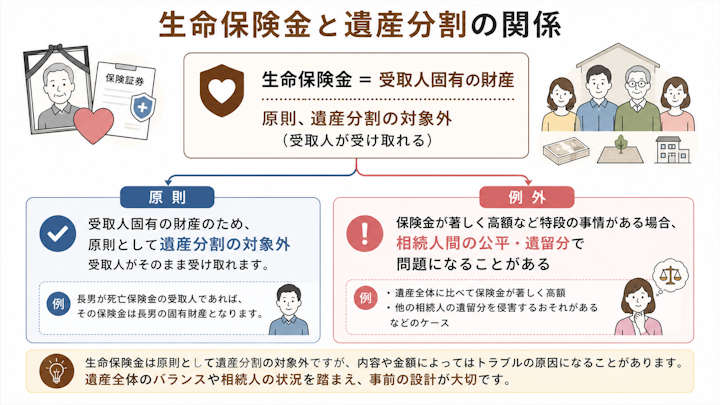
生命保険金には、税金とは別に、遺産分割との関係で重要な法的性質があります。
生命保険の死亡保険金は、受取人に指定された人が、自分の固有の財産として受け取るものです。亡くなった人の財産を相続するのではなく、保険契約にもとづいて受取人が直接受け取る、という考え方です。
そのため、生命保険金は原則として遺産分割の対象になりません。受取人に指定された人は、ほかの相続人と分け合うことなく、保険金を受け取れます。遺産分割協議で「保険金も含めて分ける」という対象にはならないのが原則です。これは、相続税の計算上「みなし相続財産」として課税対象になることとは別の話です。税金の扱いと、分割の扱いは分けて考える必要があります。
もっとも、例外もあります。判例上、死亡保険金は原則として遺産の前渡し(特別受益)にはあたらないとされていますが、保険金の額や遺産全体に対する比率などから、相続人間の不公平が到底是認できないほど著しいといえる特段の事情がある場合には、特別受益に準じて保険金を持ち戻して分割で考慮すべきだと判断されることがあります(最高裁平成16年10月29日決定)。特定の相続人だけが突出して大きな保険金を受け取ると、ほかの相続人との間で不公平が問題になりうるのです。
また、遺留分(一定の相続人に保障される最低限の取り分)との関係でも、事情によっては保険金が考慮されることがあります。すべてのケースでこうした扱いになるわけではありませんが、保険金が極端に高額な場合には、争いに発展することもあります。
このように、生命保険金は原則として分割の対象外ですが、金額や事情によっては相続人間の公平をめぐって対立が生じることがあります。「一人だけが多額の保険金を受け取って不公平だ」と感じるケースや、反対に「正当に受け取った保険金を分けろと言われて困っている」というケースもあります。
こうした保険金をめぐる対立は、法的な判断が必要になる場面です。受取人や金額をめぐってもめている、あるいはもめそうなときは、弁護士に相談することをおすすめします。話し合いでまとまらない場合は、家庭裁判所の調停に進むこともあります。
最後に、保険金を受け取ってから相続税の申告までの流れを確認しておきましょう。
死亡保険金は、受取人が保険会社に請求して受け取ります。死亡診断書(死体検案書)のコピー、保険証券、受取人の本人確認書類などを添えて請求するのが一般的で、必要書類は保険会社によって異なります。請求後、内容の確認を経て保険金が支払われ、支払金額などが記載された通知(支払明細)が届きます。この通知は相続税の申告で使うため、保管しておきましょう。
保険金を含めた財産の総額が基礎控除を超える場合は、相続の開始を知った日の翌日から10か月以内に相続税の申告・納税が必要です。保険金が非課税枠の範囲内でも、ほかの財産と合わせて基礎控除を超えれば申告が必要になるため、保険金単体ではなく財産全体で判断する点に注意しましょう。申告書には、保険金の非課税枠を計算する書類(申告書の該当の表)や、支払明細などを添えます。具体的な申告手続きは、相続税に強い税理士に依頼するのが安心です。
保険契約で受取人が指定されていない、または受取人が先に亡くなっているといった場合は、保険会社の約款や法律の定めに従って受取人が決まります。多くの場合、法定相続人が受け取ることになりますが、扱いは契約によって異なります。受取人が明確でないと手続きが複雑になったり、相続人間で分け方をめぐって争いになったりすることもあるため、加入時に受取人を明確にしておくことが大切です。
原則として、生命保険金は受取人固有の財産なので、遺産分割協議で分ける必要はありません。受取人に指定された人が、そのまま受け取れます。ただし、保険金が遺産全体に比べて著しく高額であるなど特段の事情がある場合には、公平の観点から分割で考慮されることがあります。金額が大きく、ほかの相続人との間で不公平が問題になりそうなときは、弁護士に相談するとよいでしょう。
はい、生命保険金は受取人固有の財産なので、相続放棄をしても受け取れます。相続放棄をすると被相続人の財産や借金は一切引き継ぎませんが、受取人に指定されている生命保険金は別枠で受け取れます。ただし、相続放棄をした人が受け取った保険金には非課税枠が使えず、全額が相続税の対象になる点には注意しましょう。
はい、把握されると考えておきましょう。保険会社は、一定額を超える死亡保険金を支払うと、税務署に「支払調書」を提出することとされています。税務署は誰がいくらの保険金を受け取ったかを把握できるため、「申告しなくてもばれないのでは」という考えは禁物です。申告が必要なのに漏らすと、あとから加算税などの負担が生じるおそれがあります。申告の要否に迷ったら、税理士に確認しましょう。
生命保険の死亡保険金は、亡くなった人が保険料を負担していた場合、「みなし相続財産」として相続税の対象になります。契約の形によっては所得税(一時所得)や贈与税になることもあるため、まず保険証券で確認しましょう。
相続税の場合、「500万円×法定相続人の人数」までは非課税で、この枠を超えた部分だけが課税対象です。非課税枠を使えるのは受取人が法定相続人である場合に限られ、相続人以外(孫など)が受取人だと使えず、相続放棄をした人が受け取った場合も全額が課税対象になります。非課税枠や納税資金の面から、生命保険は相続対策にも活用されています。受取人の設計は、税負担まで見すえて税理士や保険の専門家に相談すると安心です。
見落としがちなのは、生命保険金が原則として遺産分割の対象にならない「受取人固有の財産」だという点です。受取人はほかの相続人と分け合うことなく受け取れます。
生命保険金は非課税枠の使い方しだいで税額が変わり、受取人の指定によっては申告の要否も変わります。判断に迷ったら、まずは相続に強い税理士に相談してみましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索