月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


相続税の計算は、一見すると複雑です。しかし、「全体の税額をまず出し、それを各人に振り分ける」という流れを押さえれば、ぐっとわかりやすくなります。細かい数字を追う前に、まずはこの全体像をつかんでおくと、途中で迷わずに済みます。
相続税は、相続人が一人ひとりバラバラに計算するのではなく、まず相続人全員で納める「相続税の総額」を計算し、その総額を各人が実際に取得した割合で振り分けるという考え方をとります。所得税のように各自の分だけを単純に計算するのとは、少し違う仕組みです。
この仕組みには理由があります。もし各自が取得した財産だけで別々に計算すると、相続税は累進課税方式のため、分け方しだいで全体の税額が大きく変わり、意図的に税額を調整できてしまいます。加えて、申告のとおりに分割されたかを課税庁が確認するのは難しく、見せかけの分割が行われる可能性があります。
そこで、いったん法定相続分で分けたものとして総額を出すことで、分け方による不公平が生じにくいようにしているのです。「総額は相続人全員でまとめて決まり、負担は実際の取り分に応じて分かれる」というイメージです。
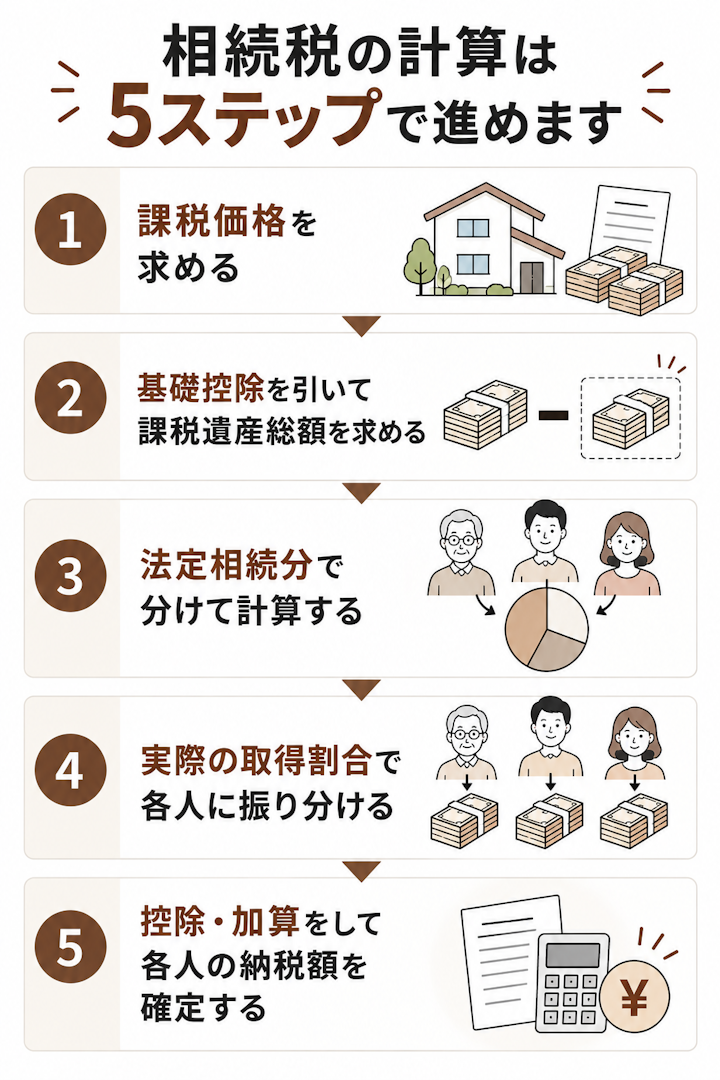
相続税の計算は、次の5つのステップで進みます。
以下では、遺産総額8,000万円、相続人が配偶者と子ども2人の合計3人、というケースを例にしながら、各ステップを見ていきます(あくまで一例で、実際の税額は財産の内容などによって変わります)。
最初に、相続税がかかる財産の合計額(課税価格)を求めます。プラスの財産から、マイナスの財産や非課税分を差し引いた「正味の遺産総額」が課税価格です。ここが計算の土台になるため、財産をもれなく把握することが大切です。
課税価格は、おおまかに次のように計算します。
不動産や非上場株式などは、決められた方法で評価した「相続税評価額」を使います。財産の範囲や調べ方は、次の記事でくわしく解説しています。
生命保険金や死亡退職金の非課税枠については、次の記事も参考になります。
課税価格には、亡くなる前の一定期間内に受けた生前贈与も加算して考えます。相続の直前に贈与して相続税を減らす、という行為を防ぐための仕組みで、対象になるのは相続や遺贈で財産を受け取った人などです。
この加算の対象期間は、2024年以降の贈与から、これまでの「3年以内」から段階的に「7年以内」へと延長されています。延長された期間分の贈与には一定の控除もありますが、扱いが細かいため、対象になる贈与がありそうな場合は税理士に確認しておくと安心です。心当たりがある場合は、生前贈与の記録がないかを確認しておきましょう。
課税価格が求められたら、そこから「基礎控除」を差し引いて、実際に課税される「課税遺産総額」を求めます。基礎控除は、これを超えなければ相続税がかからないという非課税のラインでもあります。
基礎控除は、「3,000万円+600万円×法定相続人の人数」で計算します。これを超えなければ、原則として相続税はかかりません。
例のケース(相続人が配偶者と子ども2人の合計3人)では、基礎控除は「3,000万円+600万円×3人=4,800万円」です。遺産総額8,000万円からこれを引くと、課税遺産総額は「8,000万円-4,800万円=3,200万円」となります。もし遺産総額が基礎控除の4,800万円以下だったなら、この時点で相続税はかからず、原則として申告も不要ということになります。
基礎控除の「法定相続人の人数」は、実際に財産を受け取るかどうかにかかわらず数えます。数え方には、次のような注意点があります。
この人数を1人多く数えたり少なく数えたりすると、基礎控除の額が600万円単位でずれてしまうため、正確に確認することが大切です。
誰が法定相続人になるか、法定相続分がどうなるかは、次の記事でくわしく解説しています。
課税遺産総額が求められたら、それをいったん法定相続分で分けたものとして、相続税の総額を計算します。
ここがポイントです。実際にどう分けるかにかかわらず、課税遺産総額を法定相続分で分けたものと仮定して、各人の取得金額を出します。
例のケースでは、課税遺産総額3,200万円を法定相続分で分けます。配偶者は2分の1で1,600万円、子ども2人はそれぞれ4分の1で800万円ずつ、という具合です。
以下のシミュレータに配偶者の有無と相続人の人数を入れると、法定相続分がその場で分かります。遺産総額もあわせて入れれば、金額の目安まで表示されます。
代襲相続(被相続人より先に亡くなった子がいる場合)
亡くなった子ごとに、その子(=孫)の人数を入力してください。
遺産総額 (任意・入れると金額も表示)
※ 民法上の法定相続分(900条・901条)に基づく目安です。遺言・遺産分割協議・特別受益・寄与分などで実際の取り分は変わります。
各人の取得金額に、次の「相続税の速算表」の税率をかけ、控除額を引いて、それぞれの税額を求めます。累進課税なので、取得金額が大きいほど税率も高くなります。
法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
1,000万円以下 | 10% | ― |
3,000万円以下 | 15% | 50万円 |
5,000万円以下 | 20% | 200万円 |
1億円以下 | 30% | 700万円 |
2億円以下 | 40% | 1,700万円 |
3億円以下 | 45% | 2,700万円 |
6億円以下 | 50% | 4,200万円 |
6億円超 | 55% | 7,200万円 |
たとえば1,600万円なら「3,000万円以下」の行を見て、税率15%・控除額50万円を使います。例のケースで計算すると、配偶者は「1,600万円×15%-50万円=190万円」、子どもは「800万円×10%=80万円」ずつです。これを合計した「190万円+80万円+80万円=350万円」が、相続人全員で納める相続税の総額になります。
この速算表を使えば、法定相続分に応じた取得金額さえ出せば、複雑な累進計算をしなくても税額を求められます。
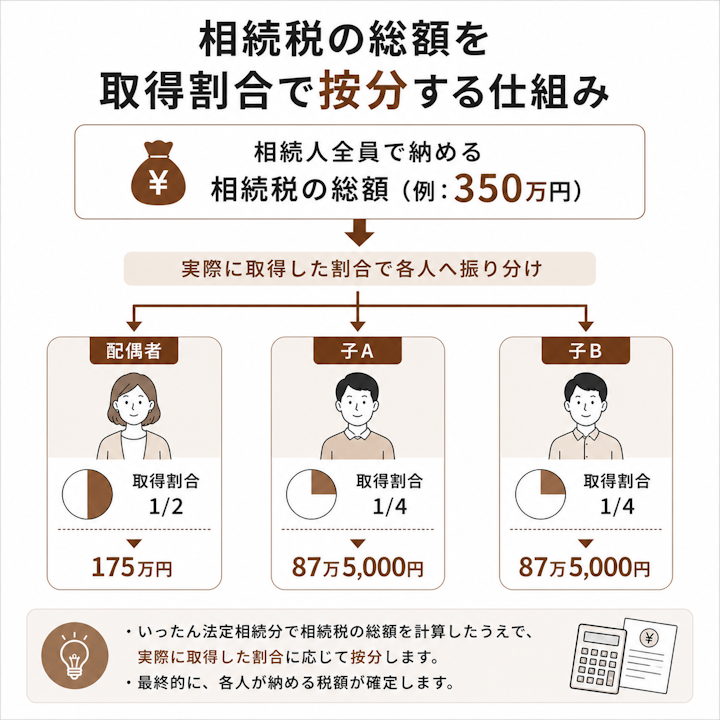
ステップ3で出した相続税の総額を、今度は実際に取得した割合で各人に振り分けます(按分)。ここが、実際の遺産分割の結果が税額に反映される場面です。
相続税の総額(例では350万円)を、各人が実際に取得した財産の割合に応じて分けます。ステップ3までは「法定相続分で分けたら」という仮定の計算でしたが、ここで初めて実際の分け方が関わってきます。
たとえば、例のケースで法定相続分どおりに分けたなら、配偶者が2分の1で175万円、子どもがそれぞれ4分の1で87万5,000円ずつ、という配分になります。仮に配偶者が多めに取得すれば、その分だけ配偶者に割り振られる税額も多くなります。
ここで大切なのは、相続税の総額は分け方で変わらないのに、各人が負担する税額は「誰がどれだけ取得するか」で変わるという点です。
多く取得した人は多く、少なく取得した人は少なく負担します。つまり、遺産の分け方(遺産分割)が、各人の税負担に直接影響するのです。財産をどう分けるかは、金額の問題であると同時に、税金の問題でもあるといえます。この点は、あとの「遺産の分け方と相続税の関係」でさらにくわしく見ていきます。
最後に、按分した各人の税額に、それぞれの事情に応じた控除や加算をして、実際に納める金額を確定します。同じ金額を相続しても、その人が誰か(配偶者か、未成年か、など)によって最終的な負担は変わります。
各人の税額からは、次のような控除ができる場合があります。
例のケースで、配偶者が配偶者の税額軽減を使えば、配偶者の分(175万円)は0円になり、実際に納めるのは子ども2人分(合計175万円)が中心となります。このように、同じ遺産総額でも、誰が相続して控除を使うかによって、最終的に納める金額は大きく変わります。控除の要件は細かいため、実際の適用は税理士に確認すると安心です。
反対に、税額が加算される場合もあります。財産を取得した人が、被相続人の配偶者・父母・子ども以外(たとえば兄弟姉妹や、代襲相続人ではない孫など)のときは、その人の相続税額が2割加算される「相続税額の2割加算」という仕組みです。
なお、代襲相続人となった孫は2割加算の対象になりませんが、孫を養子にした場合(孫養子)は原則として対象になります。2割加算は税負担が1.2倍になるため、影響は小さくありません。誰が取得するかによって最終的な税額が変わる点に注意しましょう。
ここからは税理士の視点からの補足です。相続税の計算では、遺産をどう分けるか(遺産分割)が、各人の税額に大きく関わってきます。
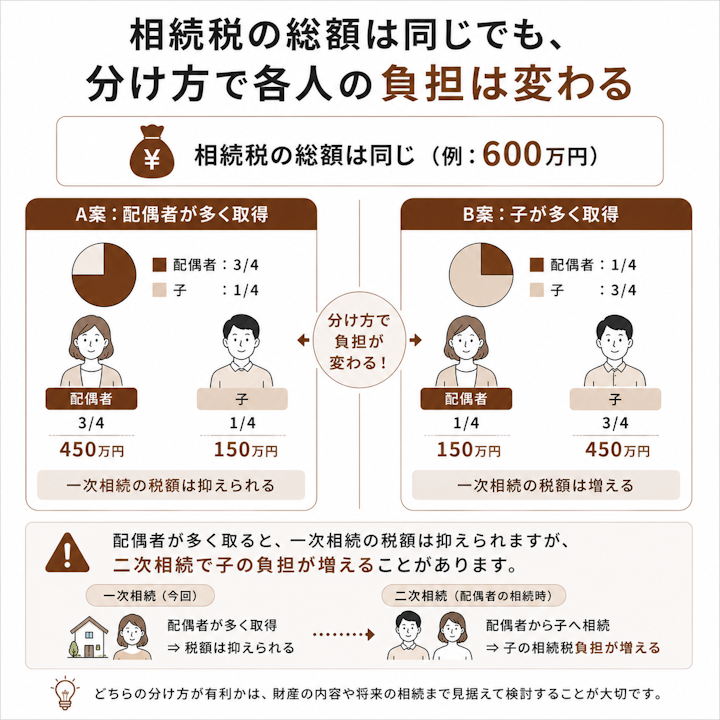
先に見たとおり、相続税の総額は法定相続分をもとに決まるため、分け方で変わりません。しかし、その総額を実際の取得割合で按分するため、誰がどれだけ相続するかで、各人の負担額は変わります。
とくに配偶者は、配偶者の税額軽減によって税負担が大きく軽くなります。そのため「配偶者が多く相続すれば、目先の相続税は抑えられる」ことが多いのですが、注意も必要です。
被相続人と同年代の配偶者の相続はさほど遠くない時期に生じることから、配偶者が多く取得し、そのまま財産を費消せず配偶者の相続が発生すると、その相続(二次相続)で、子どもの負担が重くなることがあるためです。
目先の税額だけでなく、二次相続まで見すえて分け方を考えることが大切です。
相続税の正確な計算には、誰がどれだけ取得するかが決まっている必要があります。ところが、遺産分割がまとまらないと、この取得割合が確定しません。
分割がまとまらないまま10か月の申告期限を迎えると、いったん法定相続分で分けたものと仮定して申告・納税する「未分割申告」をします。申告期限そのものは、分割がまとまらなくても延びません。この場合、その時点では配偶者の税額軽減や小規模宅地等の特例が使えず、本来より多い相続税をいったん納めることになります。
ただし、申告のときに「申告期限後3年以内の分割見込書」を出しておけば、その後3年以内に分割が確定した段階で更正の請求をすることで、払いすぎた税金の還付を受けられます。もめて分割が長引くほど、こうした余分な負担や手続きが生じやすくなります。
このように、分け方が決まらないと、正確な計算も特例の適用もできず、税負担の面でも不利になりがちです。分け方でもめているなら、早めに弁護士に相談するのがおすすめです。
弁護士が間に入ることで、税負担も意識しながら、法的な根拠にもとづいて分割を進めやすくなります。話し合いでまとまらない場合は、家庭裁判所の調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
なお、不動産のように分けにくい財産の分け方は、次の記事も参考になります。
相続税がかかるのは、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)を超える場合などです。おおよその税額は、相続人の構成と遺産総額から求める「早見表」や、インターネット上のシミュレーションでも概算できます。
ただし、これらはあくまで目安です。財産の評価や特例の適用によって実際の税額は変わるため、正確に知りたい場合は税理士に試算してもらうとよいでしょう。
財産が現預金中心で、相続人が少なく、特例の判断も単純なケースなら、この記事の5ステップに沿って自分で計算することも可能です。
一方、土地や非上場株式など評価が難しい財産がある、特例の適用が複雑、といった場合は、計算を誤ると納めすぎたり、あとで指摘を受けたりするおそれがあります。判断に迷うときは、無理をせず税理士に相談しましょう。
配偶者の税額軽減により、配偶者が取得した財産は1億6,000万円か法定相続分相当額のどちらか多い金額までは相続税がかかりません。そのため、配偶者が多く相続すれば、その相続(一次相続)の税額は大きく抑えられます。
ただし、配偶者が亡くなったときの二次相続では子どもの負担が重くなることがあるため、「配偶者に全部」が最終的に得とは限りません。二次相続まで含めて考えることが大切です。
相続税の計算は、①課税価格を求める、②基礎控除を引く、③法定相続分で分けて総額を計算する、④実際の取得割合で按分する、⑤控除・加算をして納税額を確定する、という5つのステップで進みます。基礎控除は「3,000万円+600万円×法定相続人の人数」、税額は速算表を使って求めます。ステップごとに区切って考えれば、複雑に見える計算も一つずつ進められます。
ポイントは、相続税の総額は分け方で変わらないものの、各人の負担は誰がどれだけ取得するかで変わることです。配偶者が多く取ると目先の税額は抑えられますが、二次相続まで見すえて考える必要があります。
分割がまとまらないと、正確な計算も特例の適用もできず、税負担でも不利になりがちです。具体的な税額の計算は税理士に、分け方でもめているときは弁護士に、相談先を分けて考えましょう。分け方で対立しそうなときは、まずは一度、弁護士の初回相談で分割の進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索