月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

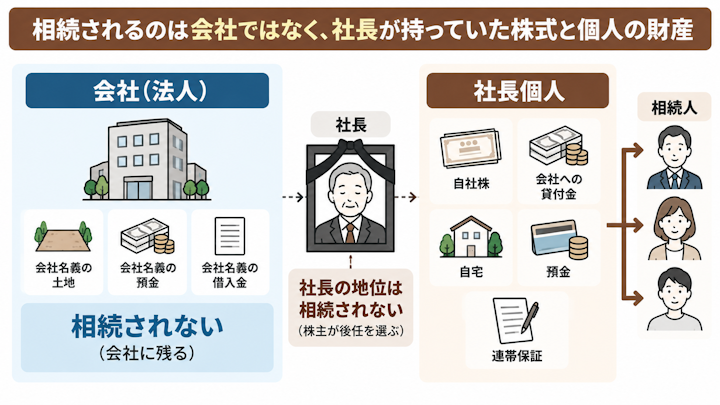
オーナー社長の相続において、会社(法人)そのものが相続されることはありません。まずは、社長が亡くなったときに何が相続されるのかを整理しておきましょう。
会社は、社長とは別の「法人」という人格をもっています。会社名義の土地や預金、会社の借入金は会社のものなので、社長が亡くなっても会社に残り、相続財産にはなりません。
相続されるのは、社長が個人として持っていた自社株(会社の株式)と、個人名義の財産です。自宅や預金に加えて、会社に貸していたお金(貸付金)なども含まれ、これらはすべて相続税の計算に入ります。
株を相続したときの相続税の全体像(上場株式を含む)は、次の記事で解説しています。
社長(代表取締役)という地位も相続されません。会社の役職は、株主総会などで選ばれて就くものだからです。社長の子であっても、自動的に次の社長になるわけではありません。
ただし、株式を相続すれば、株主として後任を選ぶ側に立ちます。つまり、誰が自社株を取得するかは、誰が会社を動かすかに直結します。後任の選任や登記といった会社側の手続きは、司法書士などの専門家に確認しながら進めてください。
法人が亡くなった人の財産を遺言で受け取る(遺贈を受ける)場合もあります。この場合の税金は、記事の後半の「よくある質問」で説明します。この記事では、社長が亡くなったときの会社・株・個人の財産の扱いに絞って解説します。
会社と社長個人の境目にあるお金は、相続税でも扱いが分かれます。まず全体を表で確認しましょう。
項目 | 相続される? | 相続税は? |
会社名義の土地・預金・借金は? | されない(会社に残る) | かからない(株の評価額には反映される) |
社長が持っていた自社株は? | される | かかる |
社長が会社に貸していたお金は? | される | かかる(原則として元本の額) |
社長が会社から借りていたお金は? | される(借金として) | 遺産額から差し引ける |
会社の借入金の連帯保証は? | される | 原則として差し引けない |
社長の地位は? | されない | 関係しない |
表のとおり、会社名義の財産は相続されませんが、株の評価額を通じて相続税に影響します。会社に財産が多いほど、株の評価額が上がるためです。
中小企業の株は証券取引所で売買されていないため、相続税では国税庁が定めた方法で評価します。どの方式を使うかは、会社の規模や、相続する人が同族株主にあたるかどうかで決まります。
長年黒字を続けて利益を積み上げてきた会社や、古くから土地を持っている会社は、評価額が想像以上に大きくなりがちです。換金できない株なのに、遺産の大半を自社株が占めるということも珍しくありません。
同族株主かどうか・会社の規模で評価方式が決まる流れは、次の記事でくわしく解説しています。
社長が会社の資金繰りのために個人のお金を貸していた場合、その貸付金は相続財産です。会社の決算書では「役員借入金」などとして負債に載っているため、相続人が気づかないまま申告から漏れることがあります。
貸付金は、原則として元本の額(額面)で評価します。会社に返す余力が乏しいというだけでは、評価を下げられません。回収できないものとして評価から外せるのは、会社が破産手続きに入っているなど、回収の見込みがないことが要件となります。
また、相続した貸付金を相続人が会社に対して放棄すると、会社には借金がなくなった分の利益(債務免除益)が生じ、法人税の課税対象になります。
反対に、社長が会社からお金を借りていた場合(会社側では役員貸付金)、その返済義務は相続人が引き継ぎます。相続開始の時点で確実にある借金なので、債務控除として遺産額から差し引けます。
一方、会社の借入金の連帯保証人になっていた場合、保証人の地位は相続されますが、相続税では原則として差し引けません。会社が返済を続けているかぎり、相続人が実際に払うことになるかは分からないためです。
差し引けるのは、会社が返済できない状態にあり、相続人が代わりに払っても会社から取り戻せる見込みがないときに限られます。
社長個人の土地に、会社の事務所や工場が建っていることがあります。社長とその親族で株式の50%超を持つ会社に、地代を受け取って貸していた土地なら、「特定同族会社事業用宅地等」として400平方メートルまで評価額を80%減らせる可能性があります。
この特例を使うには、土地を取得した親族が申告期限にその会社の役員であることや、申告期限まで土地を持ち続けることなどの要件があります。地代を受け取らずに貸していた場合(使用貸借)や、会社が不動産の貸付けに使っていた場合は、「特定同族会社事業用宅地等」の特例の対象になりません。
小規模宅地等の特例の区分と、使うための要件は、次の記事でくわしく解説しています。
社長が亡くなると、会社から遺族に死亡退職金や弔慰金が支払われることがあります。受け取る遺族と、払う会社の両方で、相続税への影響を確認しておきましょう。
会社が遺族に払う死亡退職金は、社長の死亡後3年以内に支給額が確定したものなら、「みなし相続財産」として相続税の対象になります。みなし相続財産とは、亡くなった人がもともと持っていた財産ではないものの、相続税の計算では相続財産とみなすものをいいます。
ただし、「500万円×法定相続人の数」までは非課税です。法定相続人が配偶者と子2人の3人なら、1,500万円まで相続税がかかりません。相続放棄をした人も人数には数えますが、放棄した人自身が受け取った退職金には非課税枠を使えません。
生命保険金にも同じ形の非課税枠があり、退職金とは別枠で使えます。
その仕組みは次の記事でくわしく解説しています。
退職金とは別に、弔慰金や花輪代として支払われるお金は、一定額まで相続税がかかりません。目安は、業務上の死亡なら死亡当時の普通給与の3年分、業務外の死亡なら6か月分です。普通給与とは俸給・給料・賃金などで、賞与は含みません。
この額を超える部分は退職手当金等として扱い、前の見出しの退職金の非課税枠の計算に入れます。名目が弔慰金でも、実質が退職金であれば退職金として扱われます。
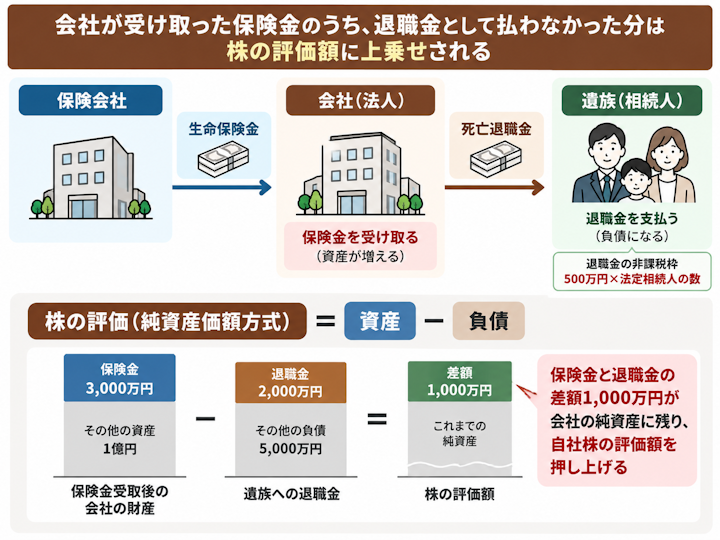
会社が社長を被保険者とする生命保険に入っていた場合、死亡保険金は会社が受け取ります。遺族に直接入るお金ではありませんが、自社株の評価に影響します。
純資産価額方式(会社の財産から負債を引いて株を評価する方法)では、会社が受け取る保険金は資産に、遺族に払うことが決まった死亡退職金は負債に計上します。つまり、保険金を退職金として遺族に払えば株の評価額は上がりにくく、会社に残せばその分だけ上がる関係です。
退職金の額と株の評価は、あわせて税理士に試算してもらいましょう。
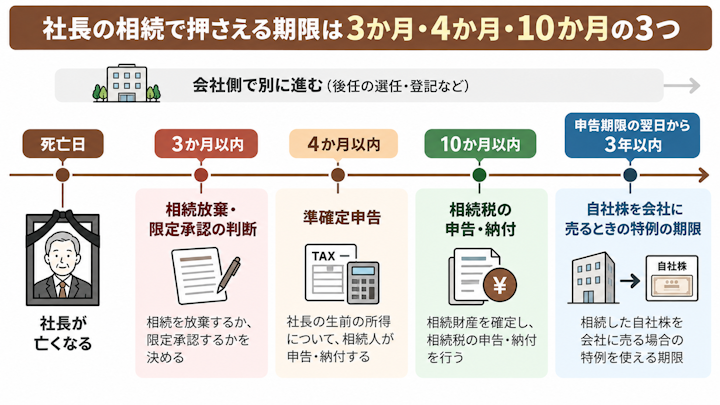
社長の相続では、会社側の手続きと並行して、相続放棄の期限と相続税と所得税の期限が順に来ます。とくに押さえたいのは、3か月・4か月・10か月の3つです。
会社の借入金の連帯保証が大きく、プラスの財産を上回りそうなときは、相続放棄や限定承認を検討します。期限は、自分が相続人になったことを知った日から3か月以内です。
相続放棄をしても、役員退職慰労金規程などで遺族が受取人と定められている場合には、死亡退職金や生命保険金は受け取れます。
ただし、前述のとおり放棄した人は非課税枠を使えません。自社株を継ぐ予定の人が放棄すると株も引き継げなくなるため、会社をどうするかとあわせて判断する必要があります。
相続放棄の期限と手続きの流れは、次の記事でくわしく解説しています。
亡くなった年の1月1日から亡くなった日までの所得について、相続人が代わりに所得税の確定申告をします。これを準確定申告といい、期限は相続の開始を知った日の翌日から4か月以内です。
社長は会社から役員報酬を受け取っていたほか、会社に土地を貸していれば地代収入もあります。準確定申告で納めた所得税は相続税の計算で債務として差し引け、還付される所得税は相続財産になります。
準確定申告が必要な人と、4か月以内に済ませるための手順は、次の記事でくわしく解説しています。
相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。自社株の評価には決算書や株主名簿、会社が持つ土地の資料などが必要で、評価だけで数か月かかることもあります。
この期限は、遺産分割がまとまっていなくても延びません。会社の経理担当者や顧問税理士に早めに資料を頼み、評価に取りかかっておきましょう。
10か月の数え方と、期限に遅れたときのペナルティは、次の記事でくわしく解説しています。
自社株の評価額が大きいと、相続税も高額になります。ところが、自社株は簡単には現金にできません。納税資金の用意の仕方を見ておきましょう。
上場株式なら市場で売れば現金になりますが、中小企業の株は買い手を自分で探す必要があります。株の譲渡に会社の承認が必要な会社も多く、買い手が見つかるとは限りません。
相続税は原則として現金で一括して納めます。評価額が高いのに換金できない株に、10か月の期限つきで現金の税金がかかるのが、社長の相続でいちばん重い負担です。まずは死亡退職金や生命保険金を納税資金にあてられるかを確認しましょう。
納税資金をつくる方法の1つが、相続した株を、その株を発行した会社に買い取ってもらう方法です。会社が自分の株を買い取ることを「自己株式の取得」といい、金庫株とも呼ばれます。
通常、会社に株を買い取ってもらうと、代金の一部が配当とみなされ(みなし配当)、税率の高い所得税がかかることがあります。しかし、相続税額がある人が、相続税の申告期限の翌日以後3年以内に会社に譲渡した場合は、みなし配当としては課税されず、譲渡所得として課税されます。
さらに、納めた相続税の一部を株の取得費に加える「取得費加算の特例」も併用できます。ただし、どちらも相続税額がない人は使えません。また、会社が買い取れるかどうかは、会社の資金や財務の状況によって決まります。
後継者が自社株を相続して経営を続ける場合は、事業承継税制という制度で、自社株にかかる相続税の納税を猶予してもらえる可能性があります。免除ではなく猶予なので、要件を満たさなくなれば猶予されていた税金を納めることになります。
適用を受けるには都道府県知事の認定などの手続きが必要で、特例措置には期限もあります(令和9年12月末までの相続・贈与が対象)。また、申告期限までに分割されていない株は対象にできません。使えるかどうかは、早い段階で税理士に確認してください。
自社株を誰が引き継ぐかは、会社の経営だけでなく相続税の額にも影響します。分け方が決まらないまま申告期限を迎えた場合の扱いを確認しておきましょう。
遺産分割がまとまらないうちに申告期限が来たら、法定相続分で財産を取得したものとして申告し、納税します。分割がまとまったあとに、修正申告や更正の請求で精算します。
問題は、未分割のままだと配偶者の税額の軽減や小規模宅地等の特例を、当初の申告で使えないことです。いったん納める税額が大きくなり、換金しにくい自社株を抱えたままでは資金繰りがさらに苦しくなります。
申告書に「申告期限後3年以内の分割見込書」を添付しておけば、その期間内に分割がまとまったときに、特例の適用を受けられます。
配偶者の税額の軽減の要件と計算の仕方は、次の記事でくわしく解説しています。
会社を安定して続けるには、自社株を後継者に集めるのが一般的です。株が分散すると、会社の重要な決定に必要な議決権がまとまらなくなるおそれがあるためです。
一方で、自社株の評価額が大きいほど、後継者だけが多くの財産を受け取る形になります。後継者が株を引き継ぐ代わりに、ほかの相続人に代償金を払う分け方もありますが、代償金にあてる現金をどう用意するかという課題が残ります。
株を引き継ぐ代わりに代償金を払う分け方と、そのときにかかる税金は、次の記事で解説しています。
相談先は、悩みの中身によって分かれます。自社株の評価、相続税の試算、納税資金の検討、申告は税理士の領域です。
一方、誰が株を引き継ぐかで相続人どうしの話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。税額の問題と分け方の問題を切り分けて相談先を選ぶと、手続きが進みやすくなります。
会社にせず個人で事業をしていた場合は、事業そのものが個人の財産です。会社の場合とは扱いが変わります。
個人事業では、事業用の預金や在庫、機械、売掛金、事業用の土地・建物も、すべて亡くなった人個人の財産です。会社の場合と違って、事業用の財産も事業の借入金も、そのまま相続の対象になります。
事業に使っていた土地は、相続人が事業を引き継いで申告期限まで続けるなどの要件を満たせば、小規模宅地等の特例(特定事業用宅地等)で400平方メートルまで評価額を80%減らせる可能性があります。
亡くなった人が受けていた青色申告の承認は、事業を引き継ぐ相続人には引き継がれません。相続人が青色申告をしたい場合は、あらためて承認申請書を提出します。
期限は亡くなった日によって変わります。1月1日〜8月31日に亡くなった場合は死亡日から4か月以内、9月1日〜10月31日ならその年の12月31日まで、11月1日〜12月31日なら翌年2月15日までです。
会社名義の借金は会社のものなので、相続人が払う必要はありません。株を相続して株主になっても、株主が会社の借金を返す責任を負うことはありません。
ただし、社長が会社の借金の連帯保証人になっていた場合は、保証人の地位を相続人が引き継ぎます。保証の額が大きいときは、3か月の期限内に相続放棄などを検討する必要があるため、早めに専門家に相談してください。
法人は相続人になれませんが、遺言で財産を遺贈することはできます。このとき、財産を受け取った法人には相続税ではなく法人税がかかります。
さらに、亡くなった人がその財産を時価で売ったものとみなされ、値上がり益があれば所得税がかかります(みなし譲渡所得)。この所得税は相続人が準確定申告で納めるため、法人への遺贈があったら4か月の期限に注意が必要です。
自社株の評価方式の1つである純資産価額方式では、社長が亡くなった日を基準に評価します。直近の決算日の金額で評価するという意味ではありません。
決算書は評価の材料として使います。亡くなった日で仮決算をするのが原則ですが、直前の決算から大きな変動がなければ、直前期末の数値を使って計算することも認められています。一方、類似業種比準方式では、相続発生の直前の決算数値を使用します。
オーナー社長の相続の場合、会社そのものは相続されず、相続されるのは社長が持っていた自社株と、会社への貸付金などの個人の財産です。自社株は評価額が大きくなりやすいのに換金しにくく、納税資金の用意が課題になります。
貸付金は回収しにくくても原則として額面で課税されます。
また、手続きの期限も3か月・4か月・10か月に注意が必要です。自社株の評価と納税資金の見通しは、相続税にくわしい税理士に早めに相談しましょう。

大学院在学中にKPMG税理士法人(東京事務所)に入社。その後、相続・事業承継分野の実務に取り組みたいとの思いから、税理士法人山田&パートナーズに転職。同法人の名古屋・東京事務所で13年間、中小企業オーナーの事業承継・相続対策や相続税申告、法人顧問業務、財務・税務デューデリジェンスなどに携わり、税理士登録から10年後の2026年に当事務所を開設。現在、相続・事業承継を専門分野としながら、会計・税務の専門性を活かして税理士事務所・法人の税務相談業務なども行っている。事務所名のASCは、専門分野である資産承継コンサルティング(Asset Succession Consulting)の頭文字に由来している。
 弁護士検索
 税理士検索