月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上
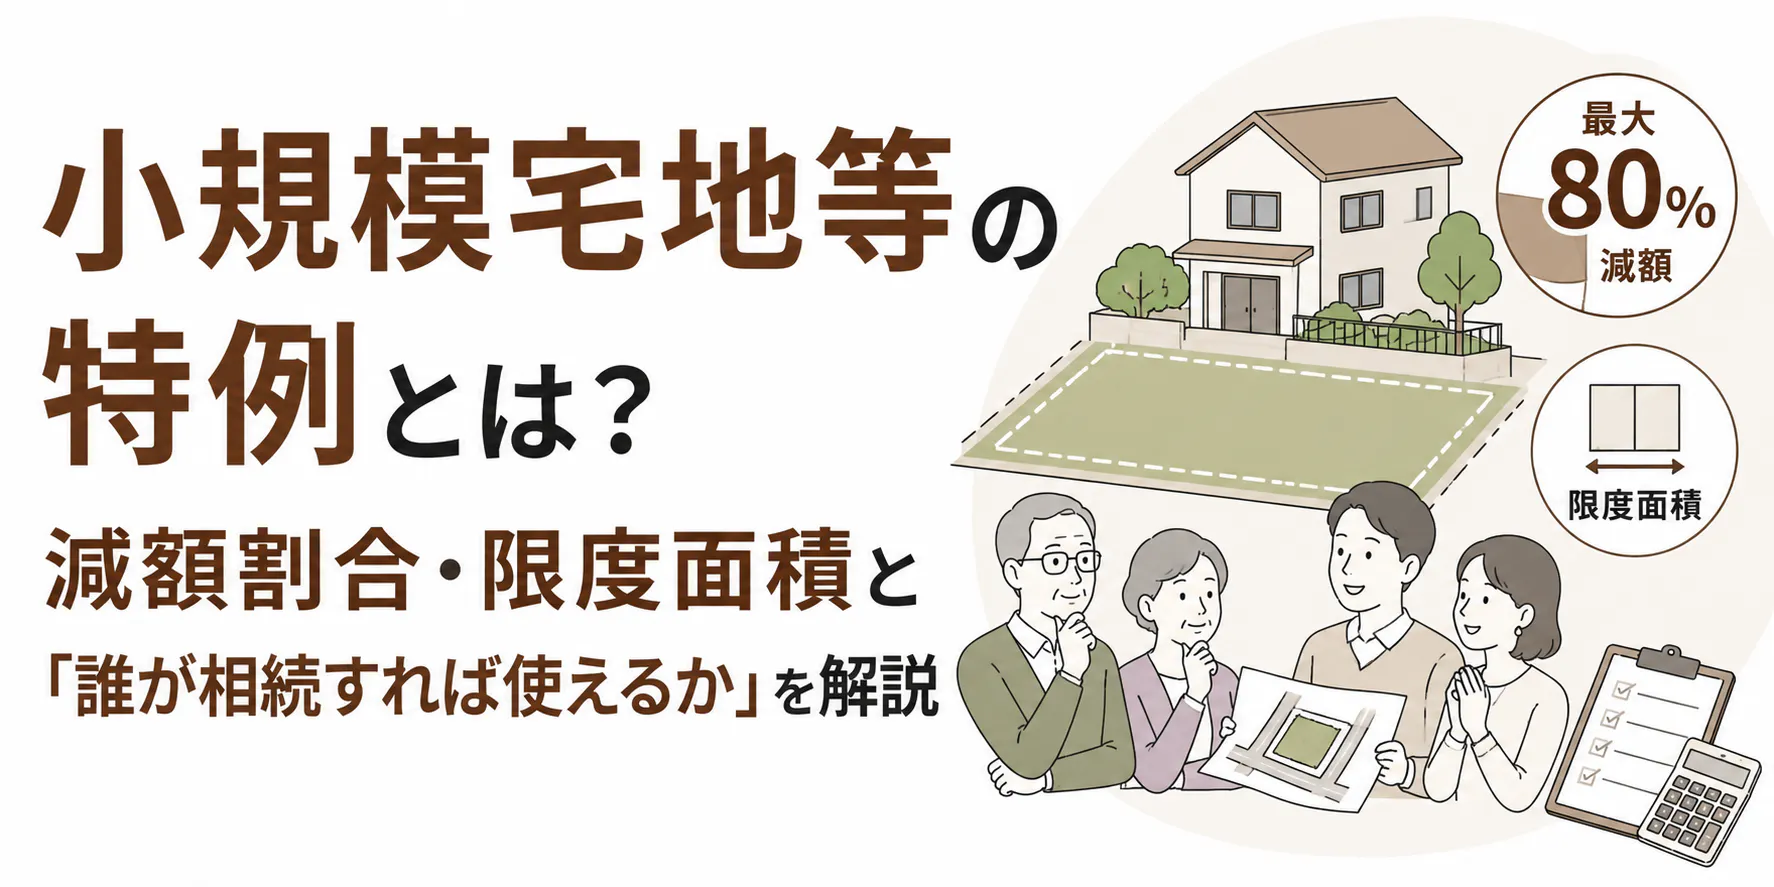

相続税は、亡くなった人(被相続人)が残した財産の評価額をもとに計算します。自宅などの土地は評価額が高くなりがちで、そのままでは相続税の負担が重くなることがあります。そこで設けられているのが、小規模宅地等の特例です。
小規模宅地等の特例とは、被相続人などが住んでいた土地や事業に使っていた土地について、一定の面積まで、相続税評価額を大きく減額できる制度です。自宅の敷地なら、要件を満たせば評価額を80%も下げられます。
たとえば、評価額5,000万円の自宅の土地が、条件を満たせば1,000万円として扱われる、という具合です。4,000万円も評価額が下がることになります。相続税は評価額に応じてかかるため、評価額が下がれば税額も大きく下がります。この特例が使えるかどうかで、納める相続税が数百万円単位で変わることも珍しくありません。
財産の内容によっては、特例を使うことで相続税がかからずに済むこともあります。それだけに、相続税を考えるうえで最初に確認しておきたい制度です。
この特例は減額幅が大きいぶん、要件が細かく決まっています。どの土地が対象になるか、要件を満たすかどうかの判断や、実際の申告は税理士の業務です。複雑なケースでは、相続税に強い税理士に相談すると安心です。
一方で、後で述べるように、この特例は「誰がその土地を相続するか」によって使えるかどうかが変わります。誰が実家を継ぐか、どう分けるかは遺産分割の問題であり、相続人の間で意見が対立すれば弁護士が関わる領域です。
この記事では特例の要件をわかりやすく整理したうえで、分割との関係も税理士の視点から解説します。
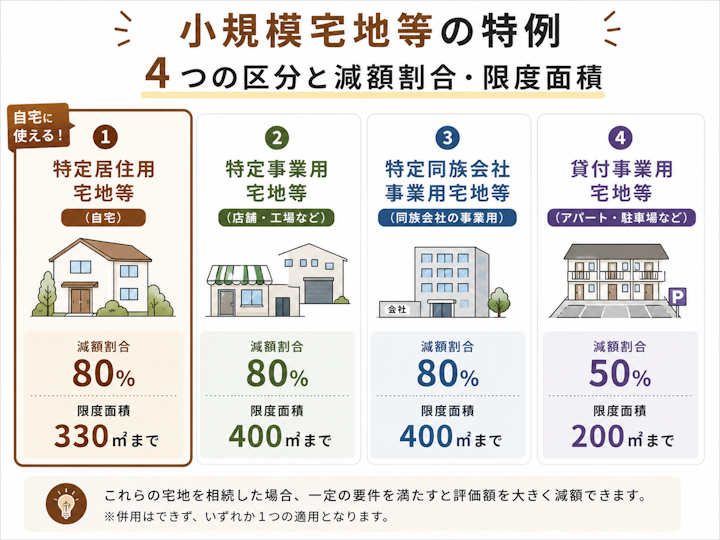
小規模宅地等の特例は、土地の使われ方によって4つの区分に分かれ、区分ごとに減額割合と限度面積(特例を使える上限の広さ)が決まっています。
主な区分と、その減額割合・限度面積は次のとおりです。
区分 | 主な用途 | 減額割合 | 限度面積 |
|---|---|---|---|
特定居住用宅地等 | 自宅の敷地 | 80% | 330㎡ |
特定事業用宅地等 | 事業(店舗・工場など)の敷地 | 80% | 400㎡ |
特定同族会社事業用宅地等 | 同族会社に貸している事業用の敷地 | 80% | 400㎡ |
貸付事業用宅地等 | アパート・駐車場など貸付用の敷地 | 50% | 200㎡ |
もっとも利用が多いのは、自宅の敷地にあたる「特定居住用宅地等」です。330㎡(約100坪)までの部分について、評価額を80%減額できます。
同じ土地でも、自宅として使っていたか、貸していたかなどによって区分が変わり、減額割合や使える面積が変わります。たとえば、賃貸アパートの敷地(貸付事業用宅地等)は減額割合が50%・限度面積200㎡で、自宅(80%・330㎡)より減額の効果は小さくなります。
限度面積を超える部分には特例は使えず、通常の評価額のままです。また、複数の土地で特例を使う場合には、限度面積を調整する計算が必要になります。どの土地にどの区分をあてはめると有利かは専門的な判断になるため、税理士に相談するとよいでしょう。
実際にどれくらい下がるのか、代表的なケースで見てみましょう(いずれもわかりやすさのための一例で、実際の金額は個別の評価によります)。
このように、区分と限度面積によって下がり方が変わります。実際の税額への影響は、ほかの財産や基礎控除とあわせて計算する必要があるため、正確な試算は税理士に依頼すると安心です。
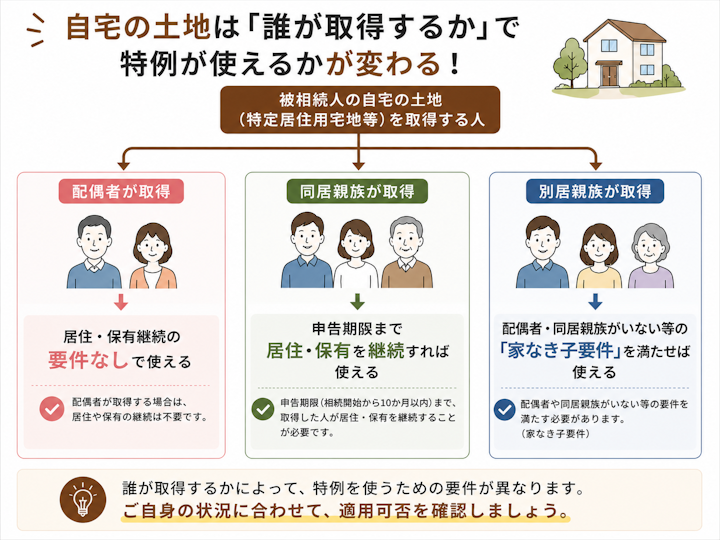
ここが小規模宅地等の特例のもっとも重要なポイントです。自宅の敷地(特定居住用宅地等)は、その土地を「誰が相続するか」によって、特例が使えるかどうかが変わります。取得者ごとに要件を見ていきましょう。
亡くなった人の配偶者がその自宅の土地を取得する場合は、居住や保有を続けるといった条件は課されず、特例を使えます。配偶者は、相続後にその家に住み続けても、住まなくても、また売却しても特例の適用を受けられます。もっとも使いやすいのが配偶者のケースです。
被相続人と同居していた親族がその土地を取得する場合は、相続税の申告期限まで、引き続きその家に住み、かつその土地を持ち続けることが条件になります。同居していた子などがそのまま住み続けるケースが典型です。申告期限より前に引っ越したり売却したりすると、要件を満たさなくなることがあるため注意が必要です。
被相続人に配偶者も同居の親族もいない場合、別居している親族が取得しても特例を使えることがあります。これがいわゆる「家なき子特例」です。
家なき子特例の主な要件は、被相続人に配偶者も同居していた親族もいないこと、取得する親族が相続開始前3年以内に自己・配偶者・三親等内の親族などが所有する家屋に住んでいないこと、相続開始時に住んでいる家を過去に自分で所有していたことがないこと、取得した土地を申告期限まで持ち続けていること、などです。
平成30年の改正で要件が厳しくなり、持ち家を親族の会社名義に移すといった濫用的な節税はできなくなりました。
要件が細かく判断がむずかしいため、家なき子特例の詳しい要件や使えるケース・使えないケースは、家なき子特例をくわしく解説した別の記事でも整理しています。
自宅と事業用など、複数の土地で特例を使いたい場合は、限度面積を調整するルールがあります。どう組み合わせるかで全体の減額額が変わるため、有利・不利の分かれ目になります。
貸付事業用宅地等(アパート・駐車場など)を使わない場合、特定居住用宅地等(330㎡)と、特定事業用宅地等・特定同族会社事業用宅地等(400㎡)は、それぞれの限度面積まで完全に併用できます。つまり、合計で最大730㎡まで、80%減額の対象にできます。
たとえば、自宅の敷地330㎡と店舗の敷地400㎡があれば、両方をそれぞれ限度いっぱいまで80%減額できる、ということです。
一方、貸付事業用宅地等(50%減・200㎡)を組み合わせる場合は、次の式で限度面積を判定します。
特定居住用の面積×200/330 + 特定事業用等の面積×200/400 + 貸付事業用の面積 ≦ 200㎡
たとえば、自宅(特定居住用)と貸付用の2つで併用する場合は、「特定居住用の面積×200/330 + 貸付事業用の面積 ≦ 200㎡」で判定します。仮に自宅を330㎡フルで使うと、330×200/330=200㎡となり、貸付用にまわせる面積は残りません。
このように、減額割合の高い自宅を優先するか、面積あたりの評価額が高い土地を優先するかで、有利になる組み合わせが変わります。どう配分すると有利かは専門的な判断になるため、税理士に試算してもらうのが確実です。
減額効果が大きいぶん、次のようなケースでは特例を使えない・対象外になることがあります。
生前贈与(相続時精算課税や暦年課税)で取得した宅地は、相続財産ではなく贈与された財産のため、小規模宅地等の特例の対象になりません。相続税の計算に加算される場合でも、特例の適用は受けられないのが原則です。生前に自宅を贈与しておくと、かえってこの特例を使えなくなることがある点に注意しましょう。
土地を貸していても、アスファルト舗装や構築物のない、いわゆる「青空駐車場」(更地のままの駐車場)は、貸付事業用宅地等に原則として該当しません。一方、アスファルト舗装や車止めなど一定の構築物がある駐車場は、貸付事業用宅地等として認められることがあります。同じ「駐車場」でも扱いが分かれるため、判断は税理士に確認するとよいでしょう。
同居親族や家なき子のケースでは、相続した土地を申告期限まで持ち続けることが要件です。申告期限より前に売却するなどして保有継続の要件を満たさなくなると、特例を使えなくなることがあります。相続後の土地の扱いは、申告期限との関係にも気をつけましょう。
実務では、要件を満たすかどうかの判断が分かれやすいケースがあります。代表的なものを確認しておきましょう。
被相続人が老人ホームなどに入居していて、亡くなったときに自宅に住んでいなかった場合でも、一定の要件を満たせば、その自宅の敷地に特定居住用宅地等として特例を使えることがあります。
おおむね、①被相続人が要介護認定・要支援認定などを受けていたこと、②届出のある老人ホーム等に入居していたこと、③入居後にその自宅を貸付など他の用途に供していないこと、が目安とされています。要件は細かいため、あてはまるかどうかは税理士に確認するとよいでしょう。
二世帯住宅では、建物の登記の状況が判断のポイントになります。建物が区分所有登記されていなければ、玄関が別で内部を行き来できない完全分離型であっても、被相続人と親族が同居していたものとして特例の対象になり得るとされています。
一方、建物を区分所有登記していると、別居として扱われ、適用が制限されることがあります。二世帯住宅を検討している場合は、登記の形にも注意が必要です。
もっとも間違えやすいのが、申告の要否です。小規模宅地等の特例を使った結果、相続税が0円になる場合でも、特例を使うためには相続税の申告が必要です。「税額が0円なら申告しなくてよい」と考えて申告しないと、特例そのものが受けられなくなってしまいます。特例を使うつもりのときは、必ず期限内に申告しましょう。
アパートや駐車場などの貸付用の土地(貸付事業用宅地等)には、いわゆる「3年縛り」があります。相続開始前3年以内に新たに貸付事業を始めた土地は、原則として特例の対象になりません。相続の直前にあわてて土地を貸し出して評価を下げる、といった対策を防ぐためのしくみです。なお、家なき子の「3年」(持ち家に住んでいない期間)とは別の要件ですので、混同しないようにしましょう。
特例の適用を受けるには、要件を満たすことを示す書類を相続税の申告書に添付します。主な書類は、被相続人と相続人の関係がわかる戸籍謄本、遺言書または遺産分割協議書の写し(分割協議書には相続人全員の印鑑証明書を添付)、取得者の住民票などです。家なき子特例を使う場合は、戸籍の附票や、これまで住んでいた家屋の賃貸借契約書など、要件を裏づける書類も必要になります。ケースによって必要な書類は変わるため、具体的には税理士に確認しましょう。
小規模宅地等の特例は、税額の計算だけでなく、「遺産分割」と深くかかわっています。
これまで見てきたように、この特例は「誰がその土地を取得するか」が決まって初めて、使えるかどうかが判断できます。
ところが、遺産分割がまとまらないと、取得者が確定しません。
分割がまとまらないまま相続税の申告期限(相続の開始を知った日の翌日から10か月以内)を迎えると、その時点では小規模宅地等の特例を使えず、いったん特例なしの高い評価額で相続税を計算し、多めに納税することになります。
実家を誰が継ぐかでもめていると、税金の面でも不利になってしまうのです。
ただし、救済のしくみがあります。相続税の申告のときに「申告期限後3年以内の分割見込書」を提出しておけば、その後3年以内に遺産分割がまとまった段階で、あらためて特例を適用できます。分割が確定した日の翌日から4か月以内に更正の請求をすれば、払い過ぎた税金の還付を受けられます(この申告や更正の請求は、税理士と連携して進める税務手続きです)。
とはいえ、いったん多めに納税する資金の負担や、手続きの手間は生じます。分割が長引くほど、こうした負担も大きくなります。
このように、誰がその土地を相続するかが決まらないと、大きな節税効果のある特例を期限内に使えません。実家の相続では、「誰が住むのか」「売って分けるのか」で意見が割れることが少なくありません。
分け方でもめている、あるいはもめそうなときは、早めに弁護士に相談することをおすすめします。弁護士が間に入ることで、法的な根拠にもとづいて分割を進めやすくなり、結果として特例を期限内に活用しやすくなります。
話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
不動産をどう分けるかについては、次の記事も参考になります。
はい、小規模宅地等の特例と配偶者の税額軽減は併用できます。どちらも大きな節税効果がある制度で、両方を使えるケースも多くあります。
ただし、いずれも原則として遺産分割がまとまり、期限内に申告することが前提です。未分割のままでは両方とも使えず、分割見込書を出して後から適用する形になります。この点でも、分割を早くまとめることが大切です。
いいえ、必ず0円になるわけではありません。小規模宅地等の特例は評価額を大きく下げますが、下げたあとの評価額とほかの財産を合わせた総額が基礎控除を超えれば、相続税はかかります。
減額の効果は大きいものの、財産の内容によっては特例を使っても相続税が生じることがあります。実際にいくらになるかは、税理士に試算してもらうとよいでしょう。
小規模宅地等の特例は、取得する人や土地の使われ方に応じた要件を満たす必要があり、だれでも使えるわけではありません。たとえば、被相続人と生計を一つにしていた親族の居住用・事業用の土地が対象になるなど、細かい区分があります。自分のケースが対象になるかは、要件の当てはめが専門的なため、税理士に確認するのが確実です。
小規模宅地等の特例は、自宅や事業用の土地の評価額を、一定の面積まで最大80%減額できる、相続税で影響の大きい制度のひとつです。区分によって減額割合と限度面積が決まっており、自宅の敷地(特定居住用宅地等)なら330㎡まで80%減額できます。複数の土地で使うときは限度面積の調整があり、貸付用を含まなければ最大730㎡までフルに併用できます。
ただし、自宅の土地は「誰が相続するか」で適用の可否が変わり、生前贈与された土地や青空駐車場などは対象外になることもあります。要件の判断や申告は、相続税に強い税理士に相談すると安心です。
見落としがちなのは、遺産分割がまとまらないと、この特例を期限内に使えないことです。取得者が決まらないと適用できず、未分割のままでは、いったん多めに相続税を納めることになります。分割見込書で後から救済できるものの、もめて長引くほど負担は重くなります。
実家を誰が継ぐか、どう分けるかでもめそうなときは、まずは一度、弁護士の初回相談で進め方を確認しておくと安心です。特例を活かすためにも、分け方を早めにまとめることが大切です。
 弁護士検索
 税理士検索