月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


相続税は、名前は知っていても仕組みがわかりにくい税金です。まずは「どんな税金か」「誰に相談すればよいか」という全体像から押さえましょう。
相続税とは、亡くなった人(被相続人)の財産を、相続や遺言によって受け継いだときにかかる税金です。預貯金や不動産、株式など、受け継いだ財産の価値に応じて課税されます。
ただし、財産を受け継いだすべての人に相続税がかかるわけではありません。相続税には「基礎控除」という非課税の枠があり、遺産の総額がこの枠を超えなければ、相続税はかからず申告も原則不要です。実際に相続税を納めているのは、亡くなった人のうち、おおよそ1割程度とされています。まずは「自分のケースで基礎控除を超えるかどうか」を確認するのが出発点になります。
相続の場面では、相談する専門家の役割を分けて理解しておくと迷いません。相続税の計算や申告書の作成は税理士の業務です。財産の評価や特例の適用など、税額にかかわる部分は税理士に相談します。
一方、遺産を誰がどう分けるか(遺産分割)や、その過程での相続人同士の対立は弁護士の業務です。相続税は「いくら払うか」の問題であると同時に、後で述べるように「どう分けるか」とも深くかかわります。この記事では相続税の基本を一通り解説し、詳しい計算や手続きは各テーマの記事で確認できるように案内します。
相続税を考えるうえで、まず知っておきたいのが基礎控除です。ここを超えるかどうかが、課税の分かれ目になります。
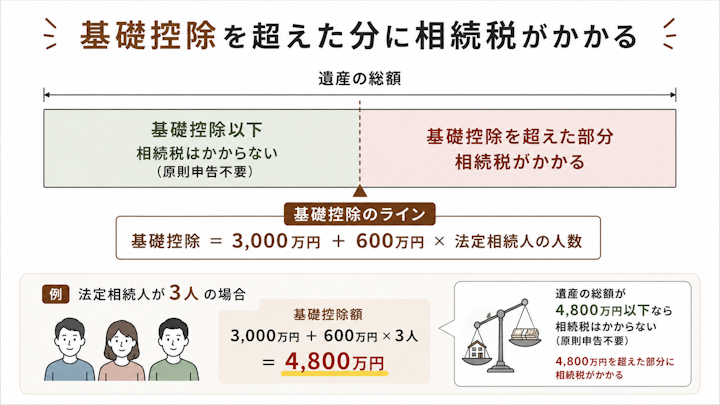
相続税の基礎控除は、「3,000万円+600万円×法定相続人の人数」で計算します。法定相続人が多いほど、非課税の枠は大きくなります。
たとえば、法定相続人が配偶者と子ども2人の合計3人なら、基礎控除は「3,000万円+600万円×3人=4,800万円」です。相続人が1人なら3,600万円、2人なら4,200万円というように、人数に応じて600万円ずつ増えていきます。誰が法定相続人になるかは相続税額にも影響するため、まず正確に把握することが大切です。法定相続人の範囲や順位については、次の記事でくわしく解説しています。
遺産の総額(正味の遺産総額)が基礎控除以下であれば、原則として相続税はかからず、申告も不要です。先ほどの例で、遺産総額が4,800万円以下なら相続税はかからない、ということになります。
ただし、注意点があります。配偶者の税額軽減や小規模宅地等の特例といった制度を使った結果として税額が0円になる場合は、特例を使うために申告が必要です。「税額が0円だから申告しなくてよい」とは限らない点に気をつけましょう。特例を使うつもりのケースでは、申告が必要かどうかを税理士に確認しておくと安心です。
次に、そもそも何が相続税の対象になるのかを整理します。
相続税の対象になるのは、亡くなった人が持っていた金銭的な価値のあるほとんどの財産です。代表的なものは、預貯金、現金、土地・建物などの不動産、株式や投資信託などの有価証券です。このほか、自動車や貴金属、書画骨董、ゴルフ会員権なども、金銭的な価値があれば対象になります。
また、亡くなった人が持っていた財産そのものではなくても、死亡によって受け取る生命保険金や死亡退職金は「みなし相続財産」として相続税の対象になります。これらには一定の非課税枠がありますが、枠を超える部分は課税対象です。どんな財産が対象になるかは、次の記事でくわしく解説しています。
なお、不動産は購入価格ではなく「相続税評価額」で評価します。土地・建物の評価方法や小規模宅地等の特例については、不動産の相続税をまとめた記事をご覧ください。
一方で、相続税がかからない財産や、遺産総額から差し引けるものもあります。墓地・仏壇・仏具などは非課税とされ、生命保険金・死亡退職金の非課税枠(それぞれ500万円×法定相続人の人数)も設けられています。
さらに、亡くなった人の借入金などの債務や、葬式費用は遺産総額から差し引くことができます。プラスの財産からこうしたマイナスの分や非課税分を差し引いた「正味の遺産総額」が、基礎控除と比べる対象になります。
亡くなる前に行われた生前贈与のうち、相続や遺贈で財産を受け取った人が、亡くなる前の一定期間内に受けた贈与は、相続財産に加算して考えます。相続の直前に贈与して相続税を減らすことを防ぐための仕組みです。
この加算の対象期間は、これまでの「相続開始前3年以内」から、段階的に「7年以内」へと延長されています。延長された期間分の贈与には一定の控除もありますが、扱いが細かいため、生前贈与に心当たりがある場合は税理士に確認しておくとよいでしょう。
相続税がかかる場合、税額はどのように決まるのでしょうか。ここでは仕組みの概要を確認します。
相続税の税率は、取得した金額が大きいほど高くなる「累進課税」で、10%から55%までの8段階に分かれています。金額が大きくなるほど、その超えた部分に高い税率がかかる仕組みです。
ここで注意したいのは、各人が実際に取得した金額にそのまま税率をかけるのではないという点です。相続税では、いったん課税遺産総額を法定相続分で分けたものと仮定し、その金額に税率をかけて「相続税の総額」を計算します。このとき、税率と控除額をまとめた「速算表」を使えば、複雑な累進計算をしなくても税額を求められます。求めた総額を、次に説明するとおり実際の取得割合で按分していきます。
相続税は、各人がバラバラに計算するのではなく、いったん相続人全員で納める「相続税の総額」を計算し、それを各人が実際に取得した割合で按分するという流れで計算します。分け方によって全体の税額が不公平に変わらないよう、こうした仕組みがとられています。
大まかな流れは、①正味の遺産総額を求める、②基礎控除を引いて課税遺産総額を求める、③いったん法定相続分で分けて相続税の総額を計算する、④実際の取得割合で各人に按分する、⑤各人の事情に応じた控除・加算をする、という5つのステップです。具体的な手順や速算表を使った計算例は、相続税の計算方法をまとめた記事でくわしく解説していますので、実際に計算してみたい方はそちらをご覧ください。
相続税には、負担を軽くするための控除や特例が用意されています。代表的なものを押さえておきましょう。
もっとも大きいのが「配偶者の税額軽減」です。配偶者が取得した財産のうち、1億6,000万円か、配偶者の法定相続分相当額のいずれか多い金額までは相続税がかからないという制度です。
この軽減により、配偶者が相続する分については、多くのケースで相続税がかからない、または大きく抑えられます。ただし、この特例を使うには原則として遺産分割を済ませ、申告をする必要があります。
このほかにも、次のような控除・特例があります。
これらの特例には、それぞれ適用要件があります。使えるかどうかの判断は専門的なため、実際の適用は税理士に確認すると安心です。
相続税がかかる場合、申告と納税には期限があります。
相続税の申告・納税の期限は、「相続の開始があったことを知った日の翌日から10か月以内」です。多くの場合、亡くなった日の翌日から10か月以内と考えて差し支えありません。この期限までに、申告書を提出し、相続税を納める必要があります。期限を過ぎると加算税や延滞税が課されることがあるため、早めの準備が大切です。申告期限の数え方や延長の考え方については、相続税の申告期限をまとめた記事でくわしく解説しています。
10か月の期限までに遺産分割がまとまらない場合でも、申告期限そのものは延びません。この場合は、いったん法定相続分で分けたものと仮定して申告・納税する「未分割申告」を行います。
ただし、未分割のままでは、その時点で配偶者の税額軽減や小規模宅地等の特例が使えず、本来より多い相続税を納めることになります。申告のときに「申告期限後3年以内の分割見込書」を提出しておけば、あとで特例を適用できます。その後3年以内に分割が確定した段階で更正の請求をすれば、払い過ぎた税金の還付を受けられます。とはいえ手間も資金の負担も生じるため、分割はできるだけ早くまとめるのが望ましいといえます。
相続税は「いくらかかるか」だけでなく、「どう分けるか」とも深くかかわります。
相続税の「総額」は、法定相続分で分けたものと仮定して計算するため、実際の分け方では変わりません。しかし、その総額を各人が取得した割合で按分するため、誰がどれだけ相続するかで各人の負担額は変わります。
さらに、配偶者の税額軽減や小規模宅地等の特例をどう使うかによって、家族全体が実際に納める税額も分け方で変わってきます。たとえば配偶者が多く取得すれば目先の相続税は抑えられますが、その配偶者が亡くなったときの相続(二次相続)で子どもの負担が重くなることもあります。相続税は、分け方とセットで考えることが大切なのです。
先に述べたとおり、分割がまとまらないと特例が使えず、税負担の面でも不利になりがちです。つまり、分け方でもめることは、感情的な問題にとどまらず、税金の面でも損につながりかねません。
分け方でもめている、あるいはもめそうなときは、早めに弁護士に相談することをおすすめします。弁護士が間に入ることで、法的な根拠にもとづいて分割を進めやすくなり、結果として税制上の特例を期限内に活用しやすくなります。話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。
まず確認したいのは、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)を超えるかどうかです。おおまかに、預貯金・不動産・有価証券などのプラスの財産を合計し、借入金や葬式費用を差し引いた金額が、基礎控除を超えそうかを見てみましょう。超えそうであれば相続税がかかる可能性が高く、税理士への相談を検討するとよいでしょう。不動産がある場合は評価額の把握が必要なので、早めに準備を始めると安心です。
相続税の計算や申告そのものは税理士の業務です。税額の試算や申告書の作成は税理士に相談しましょう。一方、遺産の分け方で意見が合わない、相続人同士でもめているといった場合は、弁護士の出番です。相続税は分け方とも関係するため、「税額の計算は税理士、分け方の対立は弁護士」と分けて考えるのがおすすめです。誰に何を頼めばよいか迷うときは、専門家ごとの業務を整理した記事も参考になります。
財産が現預金中心で、相続人が少なく、特例の判断も単純なケースであれば、ご自身で申告することも可能です。ただし、土地や非上場株式など評価が難しい財産がある、特例の適用が複雑、といった場合は、計算を誤ると納めすぎたり、後で指摘を受けたりするおそれがあります。複雑な場合は税理士に依頼するのが安心です。なお、分け方でもめている場合は、税金ではなく分割の問題ですので、弁護士に相談しましょう。
相続税とは、亡くなった人の財産を受け継いだときにかかる税金です。遺産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)を超えなければ、原則としてかかりません。対象になるのは預貯金・不動産・株式やみなし相続財産などで、税率は10〜55%の8段階、申告・納税の期限は相続開始を知った日の翌日から10か月以内です。配偶者の税額軽減や小規模宅地等の特例など、負担を軽くする制度も用意されています。
見落としがちなのは、相続税の負担が「遺産の分け方」で変わることです。誰がどれだけ相続するか、特例をどう使うかによって、実際に納める税額は変わります。分割がまとまらないと特例が使えず不利になるため、分け方は税金の面でも重要です。
相続税の計算や申告は税理士に、分け方の対立は弁護士に、と相談先を分けて考えましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索