月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

会社の株式(自社株)や事業用の資産を後継者が引き継ぐとき、その評価額に応じた相続税・贈与税がかかります。事業承継税制は、この税金の納付を待ってもらえる制度です。まず押さえておきたいのは、税金が消えるのではなく、猶予されているだけだという点です。
国税庁の説明では、法人版事業承継税制は、経営承継円滑化法(中小企業における経営の承継の円滑化に関する法律)の認定を受けている非上場会社の株式等を相続または遺贈により取得した場合に、一定の要件のもとでその納税を猶予し、後継者の死亡等により、納税が猶予されている相続税の納付が免除される制度とされています。
つまり、順番としては「まず猶予され、そのあと一定の場合に免除される」という二段構えです。猶予を受けている間、税金そのものは消えていません。要件を満たさなくなれば、猶予されていた税額を納めることになります。
中小企業庁は、贈与税の納税猶予について「後継者が死亡した等の一定の場合には、猶予された贈与税が免除されます」としています。個人版についても国税庁は、特例事業相続人等が死亡した場合等には、猶予されていた税額の全部または一部が免除されるとしています。
法人版の相続税の納税猶予では、猶予されていた税額が免除される場合として、主に次のものが定められています(租税特別措置法70条の7の6)。
どの場合に、どこまで免除されるかには細かな要件があるため、個別に確認が必要です。
事業承継税制には、大きく分けて2つの制度があります。
区分 | 対象になるもの |
法人版事業承継税制 | 非上場会社の株式等(自社株) |
個人版事業承継税制 | 個人事業主の特定事業用資産(宅地等・建物・一定の減価償却資産) |
会社を経営している場合は法人版、個人で事業をしている場合は個人版が対象になります。期限も要件も別の制度なので、混同しないようにしてください。個人版については、記事の後半でくわしく説明します。
もうひとつ、見落とされやすいのがこの点です。事業承継税制は、税務署に相続税・贈与税の申告をするだけでは使えません。
経営承継円滑化法にもとづく認定を、都道府県庁に申請して受ける必要があります。さらに特例措置では、その前提として「特例承継計画」を都道府県に提出しておくことが求められます。税務署への手続きと都道府県への手続きの、2本立てになっているということです。
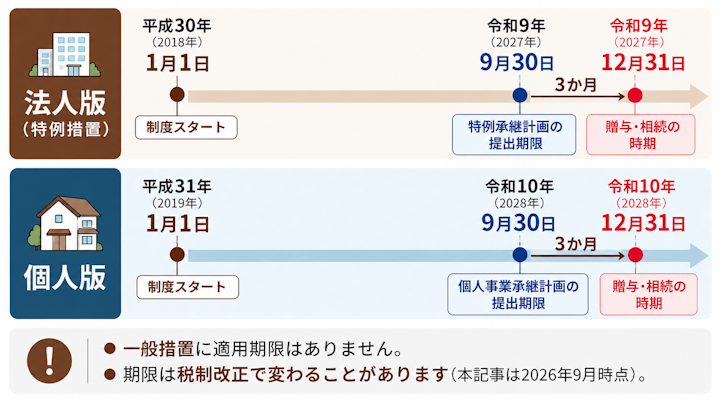
特例措置には期限があります。気をつけたいのは、期限が2つあることです。ひとつは「特例承継計画」を出す期限、もうひとつは実際に贈与・相続を行う期限で、この2つは日付が違います。
期限を先にまとめると、次のとおりです。
区分 | 計画の提出期限 | 贈与・相続の期限(適用期限) |
法人版・特例措置 | 令和9年(2027年)9月30日 | 令和9年(2027年)12月31日 |
法人版・一般措置 | 提出不要 | 定めなし |
個人版 | 令和10年(2028年)9月30日 | 令和10年(2028年)12月31日 |
中小企業庁のページでは、法人版の特例措置について「平成30年4月1日から令和9年9月30日までに『特例承継計画』を都道府県に提出」とされています。中小企業庁が公開している申請マニュアル(令和8年6月改訂版)でも、特例承継計画の提出期限は2018年4月1日から2027年9月30日までと示されています。
特例承継計画とは、後継者は誰か、承継後にどう経営していくかなどを記載した書類で、認定経営革新等支援機関(商工会議所や金融機関、税理士など、国の認定を受けた支援機関)の指導・助言を受けたうえで提出するものとされています。
一方、実際に自社株を動かす期限は別です。中小企業庁のページでは、対象になるのは「平成30年1月1日から令和9年12月31日までに、贈与・相続により会社の株式を取得した経営者」とされています。国税庁も、特例措置を平成30年1月1日から令和9年12月31日までの10年間の制度としています。
つまり、計画を出すだけでは足りず、その期間内に贈与または相続が生じている必要があるということです。
ここが、この制度でもっとも誤解されやすいところです。特例承継計画の提出期限はこれまでに複数回延長されてきましたが、贈与・相続の期限(令和9年12月31日)は動いていません。
そのため、計画の提出期限(令和9年9月30日)から贈与・相続の期限までは、約3か月しかありません。「計画の期限が延びたから、まだ余裕がある」という理解で動くと、計画は出せたのに贈与・相続が間に合わない、という事態になりかねません。
個人版は、法人版より1年遅い期限が設定されています。
中小企業庁のページでは、個人事業承継計画の提出は「平成31年4月1日から令和10年9月30日までに」とされています。
国税庁も、対象になるのは平成31年1月1日から令和10年12月31日までの相続または遺贈により取得した場合で、平成31年4月1日から令和10年9月30日までに「個人事業承継計画」を都道府県知事に提出し、確認を受けた者に限られるとしています。
法人版の日付をそのまま個人版にあてはめると1年ずれるので、自分がどちらの制度の対象かを最初に確かめてください。
特例措置の期限に間に合わなかったとしても、制度そのものがなくなるわけではありません。法人版には「一般措置」があり、こちらには特例承継計画の提出も適用期限も設けられていません。
ただし、猶予される株数や割合などの条件は特例措置より狭くなります。違いは次の見出しで整理します。
事業承継税制の期限は、これまでに複数回延長されてきました。この記事の期限は、令和8年度税制改正後の内容を、中小企業庁のページ、国税庁のタックスアンサー、中小企業庁の申請マニュアル(令和8年6月改訂版)で確認したものです。
とはいえ、期限は税制改正で変わりうるものです。実際に検討する段階では、中小企業庁・国税庁の最新のページと、税理士に必ず確認してください。
法人版の事業承継税制には「一般措置」と「特例措置」があります。特例措置のほうが猶予の範囲が広いぶん、期限があり、計画の提出も必要になります。国税庁が示している比較にそって整理すると、次のとおりです。
項目 | 特例措置 | 一般措置 |
猶予の対象になる株数は? | 全株式 | 最大3分の2 |
猶予される割合は? | 100% | 相続等80%・贈与100% |
後継者は何人まで? | 最大3人 | 1人 |
特例承継計画の提出は必要? | 必要(令和9年9月30日まで) | 不要 |
いつまでに贈与・相続する? | 令和9年12月31日まで | なし |
事業の継続が困難な事由が生じた場合、特例措置では譲渡対価の額等に基づき再計算した猶予税額を納付し、従前の猶予税額との差額が免除されます。一般措置にはこの免除はありません。
相続時精算課税は、どちらも60歳以上の贈与者からの贈与が対象ですが、受け取る人は特例措置では18歳以上の者、一般措置では18歳以上の推定相続人(直系卑属)・孫に限られます。
一般措置では、猶予の対象になるのは総株式数の最大3分の2までで、相続等の場合の猶予割合は80%とされています。3分の2の80%ですから、相続の場合、結果として猶予されるのは全体の一部にとどまります。
これに対して特例措置は、対象株数の上限が撤廃され、猶予割合も100%に拡大されています。自社株の評価額が高い会社ほど、この差は大きくなります。
一般措置では、承継後5年間、平均で8割の雇用を維持することが求められます。これを満たせないと認定が取り消され、猶予されていた税額を納めることになります。
特例措置ではこの要件が弾力化されており、中小企業庁は「雇用が8割を下回った場合でも認定取消・納税とはなりませんが、その理由について都道府県に報告を行わなければなりません」としています。要件がなくなったわけではなく、下回ったときの手続きが定められているという理解が正確です。
一般措置では後継者は1人に限られますが、特例措置では最大3人まで認められます。きょうだいや親族で役割を分けて引き継ぐ場合は、特例措置でなければ対応できないことがあります。
一方で、特例措置には特例承継計画の提出と適用期限があり、一般措置にはどちらもありません。猶予の広さを取るか、適用期限に縛られない自由度を取るかという選び方になります。
なお、事業承継税制を使わずに自社株を生前贈与する場合や、株式以外の財産をあわせて生前に渡していく場合は、通常の贈与税の考え方が関わってきます。生前贈与の税金の全体像は、次の記事もあわせてご覧ください。
特例措置を使う場合の流れは、おおよそ次のようになります。
後継者は誰か、承継後にどのように経営していくかなどを記載した特例承継計画を作成します。作成にあたっては、認定経営革新等支援機関の指導・助言を受けることとされています。
作成した計画を、会社の主たる事務所の所在地を管轄する都道府県庁へ提出し、確認を受けます。この提出が令和9年9月30日までの期限にあたる部分です。
実際に贈与または相続で自社株を取得したあと、都道府県知事の認定を受けます。認定の申請は、相続の場合は相続開始の日の翌日から8か月以内、贈与の場合は贈与があった年の翌年1月15日までに行います。
認定を受けたうえで、税務署に相続税・贈与税の申告をし、猶予される税額に見合う担保を提供します。相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内とされています。
この10か月は、認定の申請と並行して進めなければならない期間でもあります。自社株の評価に時間がかかると、あっという間に期限が迫ります。
自社株(非上場株式)の評価方法は、次の記事でくわしく解説しています。
申告して終わりではありません。中小企業庁の申請マニュアルでは、報告期間中(原則として相続税・贈与税の申告期限の翌日から5年間)は代表者として経営を行うなどの要件を満たす必要があり、その後は後継者が対象株式等を継続保有することなどが求められるとされています。
この間、都道府県庁へ「年次報告書」を年1回提出することとされています。
税務署に対しても、継続届出書の提出が必要とされています。猶予が続いているかぎり、手続きも続くと考えておいてください。
自社株の評価、計画の作成、支援機関との調整、必要書類の収集と、やることは少なくありません。期限の直前に動き出したのでは間に合わないおそれがあります。相続がいつ生じるかは選べないため、生前から準備しておけるかどうかで、使える・使えないが分かれる制度だと言えます。
相続税の申告期限そのものの考え方は、次の記事でくわしく解説しています。
事業承継税制でもっとも気をつけたいのは、いったん猶予を受けたあとに取り消されることです。取り消されると、猶予されていた税金をまとめて納めることになります。
中小企業庁の申請マニュアルでは、猶予が取り消される場合の例として、次のようなものが挙げられています。
これらはあくまで主な例で、取り消される場面はほかにもあります。「この3つに気をつけていれば大丈夫」という読み方はしないでください。
個人版についても、国税庁は、特例事業用資産を特例事業相続人等の事業の用に供さなくなった場合など一定の場合には、猶予が打ち切られるとしています。
猶予が取り消されると、それまで待ってもらっていた税額を、利子税とあわせて納付することになります。自社株は現金ではありませんから、手元に納税資金がないまま、多額の納付義務だけが現実になるという状態が起こりえます。
ここが、この制度の最大の注意点です。制度を使った時点では1円も払っていないため、「もう解決した」と感じてしまいますが、実際には長期間にわたって条件を守り続けることが前提になっています。
要件を守っていても、年次報告書や継続届出書といった手続きを忘れれば、猶予は打ち切られます。この手続きは、担当者が代わっても続きます。
「誰が、いつ、どこに出すのか」を社内で引き継げる形にしておくことが、制度を使ううえでの実務上の課題になります。
事業承継税制は、納税の負担を大きく軽くする可能性がある制度です。一方で、将来にわたって要件を守り続けられるかどうかが読みにくい制度でもあります。
たとえば、数年後に会社を売却する可能性がある、後継者が代表を続けられるか不透明といった事情があるなら、猶予を受けること自体が最善とは限りません。相続税の負担を抑える方法はほかにもあるため、選択肢を並べて比べたうえで判断するのが現実的です。
相続税の負担を抑えるほかの方法は、次の記事で比べています。
事業承継税制を使うと、自社株は後継者ひとりに集まることが多いです。そのぶん、ほかの相続人が受け取る財産は少なくなります。ここは、税額や申告にも跳ね返ってくる場面です。
業績のよい会社ほど自社株の評価額は高くなり、遺産全体に占める割合が大きくなります。「会社の株だけで遺産の8割」といった状態も珍しくなく、後継者が自社株を取得すると、ほかの相続人に渡せる財産がほとんど残らない、ということが起こります。
株式を相続したときの評価額と分け方は、次の記事で解説しています。
自社株を後継者に集めるということは、遺産の大半が後継者に寄るということです。そのため、ほかの相続人の取り分をめぐって争いになることがあります。
法律上、一定の相続人には最低限の取り分(遺留分)が認められています。誰がどこまで請求できるのか、どう計算するのかについては、次の記事でくわしく解説しています。
税務の面でも、分け方が決まらないことは大きな影響があります。
相続税の申告は、遺産が分割されていない場合でも期限までにしなければならないとされています。そして未分割のまま申告すると、配偶者の税額の軽減や小規模宅地等の特例が当初の申告では適用できないとされています。どちらも税額を大きく下げる制度ですから、いったん納める税額は大きくなります。
事業承継税制はさらに厳しく、相続税の申告期限までに分割されていない自社株は、納税猶予の対象にできません(租税特別措置法70条の7の2第7項)。事業承継税制を使うなら、申告期限までに自社株を誰が取得するかを決めておく必要があります。
自社株は、上場株式や預金と違ってすぐには売れません。買い手を探すこと自体が簡単ではなく、売れば経営権を手放すことにもつながります。
そのため、猶予が取り消されたときの納税資金や、ほかの相続人へ渡す代償金(自社株を取得する代わりに支払う金銭)の原資をどう用意するかが課題になります。生命保険金や役員退職金を使う方法など、生前から考えておく論点です。
相談先は、内容によって分かれます。自社株の評価、相続税・贈与税の試算、事業承継税制を使えるかどうかの判断、申告や届出の手続きは税理士の領域です。
一方、誰がどれだけ受け取るかという分け方そのものでほかの相続人と対立している場合は、弁護士に相談するという選択肢があります。税額の話と分け方の話は別なので、どちらの問題なのかを整理してから相談先を選ぶと、進みやすくなります。
会社ではなく個人で事業をしている場合は、個人版事業承継税制の対象になります。ここで注意したいのが、小規模宅地等の特例との関係です。
国税庁の説明では、個人版事業承継税制の対象になる特定事業用資産は、宅地等(400平方メートルまで)、建物(床面積800平方メートルまで)、および一定の減価償却資産とされています。
事業に使っている土地・建物・機械などをまとめて対象にできる点が、この制度の特徴です。
一方、小規模宅地等の特例は、相続した宅地等の評価額を一定の面積まで減額する制度です。国税庁が示している区分は次のとおりです。
区分 | 限度面積 | 減額割合 |
特定事業用宅地等 | 400平方メートル | 80% |
特定居住用宅地等 | 330平方メートル | 80% |
貸付事業用宅地等 | 200平方メートル | 50% |
特定同族会社事業用宅地等 | 400平方メートル | 80% |
事業用の宅地であれば、400平方メートルまで評価額を80%減らせる計算になります。
小規模宅地等の特例の要件は、次の記事でくわしく解説しています。
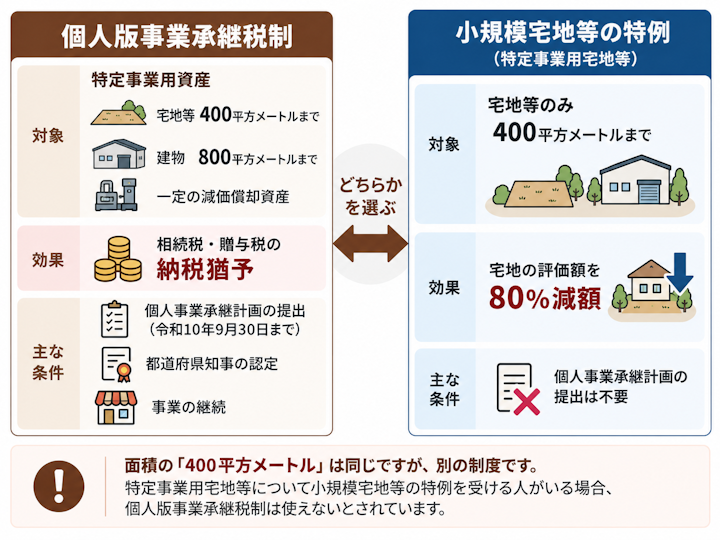
ここが混同しやすいところです。個人版事業承継税制の宅地等も、小規模宅地等の特例の特定事業用宅地等も、どちらも「400平方メートル」という数字が出てきますが、まったく別の制度です。
そして国税庁は、個人版事業承継税制について「特定事業用宅地等について小規模宅地等の特例の適用を受ける者がある場合には、この特例の適用を受けることはできません」としています。つまり、どちらか一方を選ぶことになります。
どちらを選ぶべきかについては、一般化できません。事業の規模、宅地以外の事業用資産がどれくらいあるか、後継者が事業を続けられる見通しがあるかによって変わります。
両方のパターンで税額を試算してもらい、そのうえで税理士と相談して決めるのが確実です。
最後に、相談の多い2つの疑問にお答えします。
法人版には「一般措置」があり、こちらには特例承継計画の提出も適用期限も設けられていません。特例措置の期限を過ぎても、一般措置を使える余地はあります。
ただし、条件は特例措置より狭くなります。同じ制度が期限後も続くわけではないという理解が必要です。
遺産の大半が自社株という家庭では、よくある悩みです。ひとつの方法として、後継者が自社株を取得する代わりに、ほかの相続人へ金銭を支払う「代償分割」という分け方があります。
ただし、代償金を用意できるかどうかという問題は残りますし、金額の決め方や税金の扱いにも注意が必要です。考え方は次の記事で解説しています。
事業承継税制は、自社株などにかかる相続税・贈与税を免除するのではなく、納税を猶予する制度です。特例措置は、特例承継計画の提出が令和9年9月30日まで、贈与・相続が令和9年12月31日までで、その間は約3か月しかありません。
猶予を受けたあとも要件の充足と報告の手続きが必要になります。要件を満たさなくなったり、手続きを怠ったりすると、猶予された本税を利子税とあわせて納めることになります。使えるかどうか、期限に間に合うかは、事業承継にくわしい税理士に早めに確認しましょう。

大学院在学中にKPMG税理士法人(東京事務所)に入社。その後、相続・事業承継分野の実務に取り組みたいとの思いから、税理士法人山田&パートナーズに転職。同法人の名古屋・東京事務所で13年間、中小企業オーナーの事業承継・相続対策や相続税申告、法人顧問業務、財務・税務デューデリジェンスなどに携わり、税理士登録から10年後の2026年に当事務所を開設。現在、相続・事業承継を専門分野としながら、会計・税務の専門性を活かして税理士事務所・法人の税務相談業務なども行っている。事務所名のASCは、専門分野である資産承継コンサルティング(Asset Succession Consulting)の頭文字に由来している。
 弁護士検索
 税理士検索