月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相続税には、財産を受け取った人と亡くなった方(被相続人)との続柄によって、税額が2割上乗せされる仕組みがあります。まずは制度の輪郭を押さえておきましょう。
国税庁によれば、相続、遺贈や相続時精算課税に係る贈与によって財産を取得した人が、被相続人の一親等の血族(代襲相続人となった孫(直系卑属)を含みます)および配偶者以外の人である場合には、その人の相続税額に、その相続税額の2割に相当する金額が加算されるとされています。これが「相続税額の2割加算」です。
判定の軸になる「一親等の血族」とは、被相続人から見て親等が1つ離れた血のつながりのある人のことで、具体的には父母と子を指します。子には養子も含まれます。孫を養子にした場合、一親等になりますが2割加算の対象となります。一方、加算の対象になる人の例として国税庁が挙げているのは、兄弟姉妹や、おい、めいです。二親等・三親等にあたり、一親等ではないためです。
つまり、判定の分かれ目は「配偶者か、父母か、子か」という一点に集約されます。ここから外れる人が財産を受け取ると、原則として2割加算の対象になる、という構造です。
ここでよくある誤解を先に解いておきます。2割加算は、遺産の総額や相続税の総額が1.2倍になる制度ではありません。加算されるのは、あくまで対象になった人ひとりの相続税額だけです。
たとえば相続人が2人いて、そのうち1人だけが対象になる場合、加算されるのはその1人分の税額に対してだけで、もう1人の税額は変わりません。「家族全員の税金が2割増えるのだろうか」と不安になる方は少なくありませんが、そうではない、とまず理解しておいてください。
2割加算は、相続人だけの話ではありません。遺言によって財産を受け取った人(受遺者)も、相続時精算課税に係る贈与によって財産を取得していた人も、対象になるかどうかを同じ基準で判定します。
遺贈とは遺言によって財産を渡すことをいいます。友人や内縁の配偶者など、法律上の相続人でない人が遺言で財産を受け取る場合こそ、2割加算の確認が必要です。
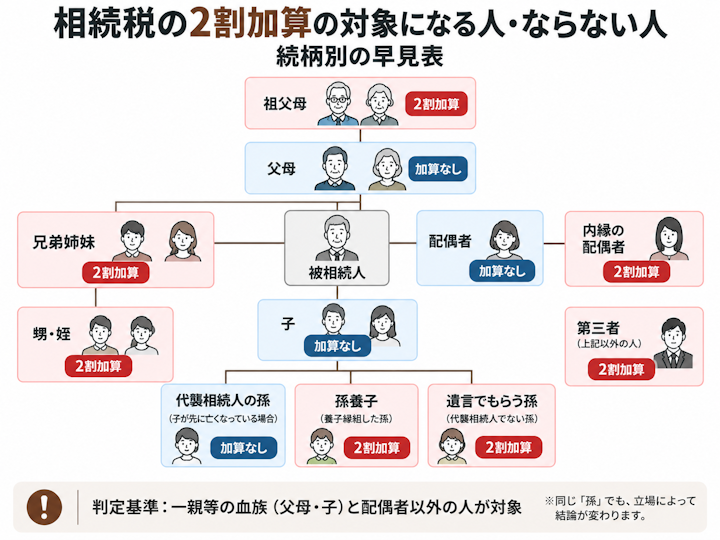
「自分は対象なのか」がこの制度の最大の関心事だと思います。判定は続柄だけで決まるので、まずは表でご自身の位置を確認してください。
続柄 | 2割加算 | 理由 |
|---|---|---|
配偶者 | ×(加算されない) | 配偶者は対象から除かれている |
子(実子・養子) | ×(加算されない) | 一親等の血族にあたる |
父母 | ×(加算されない) | 一親等の血族にあたる |
孫(代襲相続人) | ×(加算されない) | 代襲相続人となった孫は対象から除かれている |
孫(被相続人の養子=孫養子) | ○(加算される) | 代襲相続人である場合を除き、加算の対象になる |
孫(遺言で財産をもらう) | ○(加算される) | 一親等の血族にも配偶者にもあたらない |
兄弟姉妹 | ○(加算される) | 二親等の血族で、一親等ではない |
甥・姪 | ○(加算される) | 三親等の血族で、一親等ではない |
祖父母 | ○(加算される) | 二親等の血族で、一親等ではない |
内縁の配偶者 | ○(加算される) | 一親等の血族にも配偶者にもあたらない |
友人・知人など第三者 | ○(加算される) | 一親等の血族にも配偶者にもあたらない |
※内縁の配偶者・祖父母・第三者などは、国税庁が個別に名前を挙げているわけではなく、「一親等の血族および配偶者以外の人」という定義に当てはめた結果として加算の対象になるとされています。
対象から外れるのは、配偶者・子(実子と養子)・父母、そして代襲相続人となった孫です。
配偶者は2割加算の対象にならないうえに、配偶者の税額軽減という大きな制度も用意されています。子については、実子でも養子でも一親等の血族なので加算されません。婿・嫁を養子にした場合や、配偶者の連れ子を養子にした場合も、被相続人の子になるため加算の対象にはなりません。孫を養子にした場合だけ扱いが違う、という点は後ほどくわしく説明します。
対象になる代表例は、兄弟姉妹と甥・姪です。子も父母もいない方が亡くなったときに相続人になる立場で、このケースは相続人全員が2割加算の対象になるため、影響が大きくなりがちです。
そのほか、祖父母、代襲相続人ではない孫、内縁の配偶者、友人・知人といった第三者が財産を受け取る場合も、一親等の血族にも配偶者にもあたらないため、加算の対象になるとされています。子も親もいない人が亡くなり、兄弟姉妹が相続人になる場合の進め方は、次の記事でくわしく解説しています。
早見表を覚える必要はありません。財産を受け取る人が被相続人の配偶者か、父母か子(=一親等の血族)か。このどちらにも当てはまらなければ、原則として2割加算の対象になります。例外的に扱いが変わるのが、次で説明する孫です。一親等にあたるのは誰か、親等の数え方は、次の記事で図とあわせて確認できます。
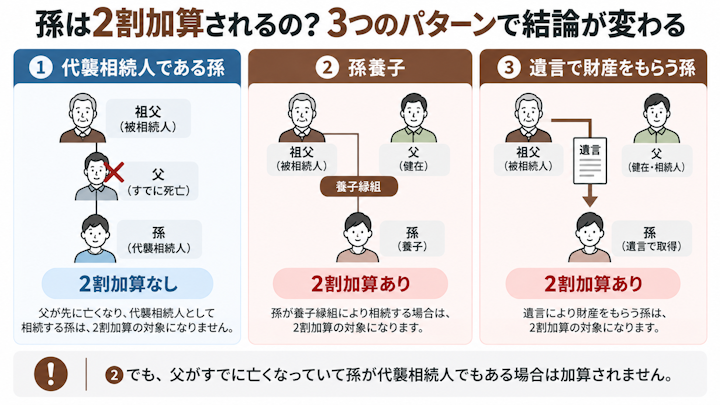
最も誤解が多いのが孫の扱いです。同じ「孫が財産を受け取る」でも、どういう立場で受け取るかによって結論が分かれます。
親(被相続人の子)が被相続人より先に亡くなっていたため、その子である孫が代わって相続人になるケースです。これを代襲相続といい、この孫は代襲相続人となった孫(直系卑属)として、一親等の血族と同じ扱いになります。つまり2割加算の対象にはなりません。
本来なら親が受け取るはずだった財産を、親に代わって受け取る立場だからです。もし、孫が養子となっていても代襲相続人であれば2割加算の対象外です。
被相続人が孫を養子にしていたケースです。養子縁組をすると孫は法律上の「子」になるため一親等の血族にあたるようにも見えますが、ここが2割加算で最大の誤解ポイントです。
国税庁によれば、被相続人の養子となっている被相続人の孫は、被相続人の子が相続開始前に死亡したときや相続権を失ったためその孫が代襲して相続人となっているときを除き、相続税額の2割加算の対象になるとされています。
つまり、親(被相続人の子)が健在のまま孫を養子にした場合、その孫養子は2割加算の対象になります。「養子にしたのだから子と同じはず」という理解は、この場面では当てはまりません。
養子縁組もしておらず、親も健在な場合に、遺言によって孫に財産を渡すケースです。この孫は相続人ではなく受遺者という立場ですが、孫は二親等の血族で一親等の血族にも配偶者にもあたらないため、2割加算の対象になるとされています。「相続人ではないから相続税とは関係ない」ということにはならない点に注意してください。
見落とされやすいのが、この組み合わせです。孫を養子にしていて、なおかつ親(被相続人の子)がすでに亡くなっているため、その孫が代襲相続人にもなっているケースです。先ほどの国税庁の説明は、孫養子が加算の対象になる範囲を「代襲して相続人となっているときを除き」と区切っています。したがって、孫養子であっても代襲相続人である場合は、2割加算の対象になりません。
整理すると次のとおりです。
孫の立場 | 親(被相続人の子)の状況 | 2割加算 |
|---|---|---|
代襲相続人である孫 | すでに死亡している | ×(加算されない) |
孫養子 | 健在 | ○(加算される) |
孫養子かつ代襲相続人 | すでに死亡している | ×(加算されない) |
遺言で財産をもらう孫 | 健在 | ○(加算される) |
孫に財産を渡す方法そのもの(遺言・養子縁組・生前贈与)の比較は、次の記事でくわしく解説しています。
加算額の出し方そのものは単純です。つまずきやすいのは「どのタイミングで加算するか」のほうで、順番を間違えると試算した税額が申告書の数字と合わなくなります。
国税庁が示している算式は次のとおりです。
> 相続税額の2割加算が行われる場合の加算金額 = 各人の税額控除前の相続税額 × 0.2
ポイントは「各人の」と「税額控除前の」という2つの限定です。相続税の総額ではなく対象になった人に割り振られた相続税額に0.2を掛け、しかも各種の税額控除を引く前の金額を基準にします。
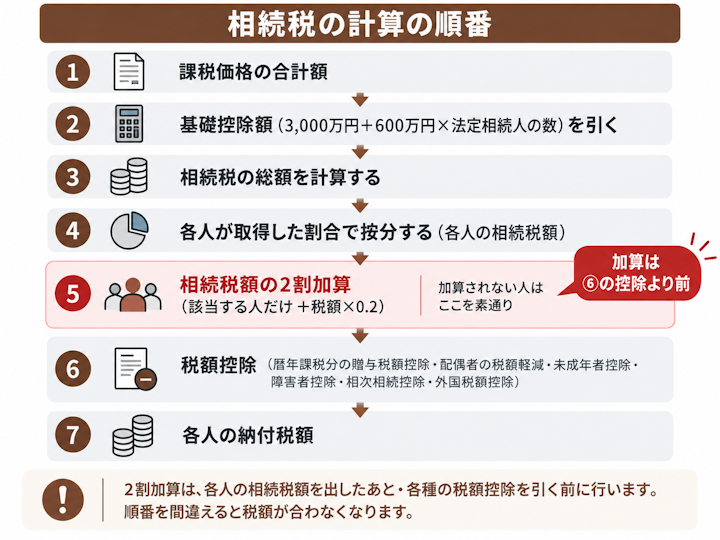
相続税は、遺産の総額から基礎控除額を差し引いて相続税の総額を計算し、各人が実際に取得した財産の割合に応じて按分します。2割加算は、この按分が終わったあとに行います。国税庁が示す計算の流れは、各人の相続税額を出したあと、相続税額の2割加算 → 暦年課税分の贈与税額控除 → 配偶者の税額軽減 → 未成年者控除 → 障害者控除 → 相次相続控除 → 外国税額控除の順に進み、最後に相続時精算課税分の贈与税相当額を控除して納付税額を求める、という構成になっています。
2割加算が先、税額控除が後です。配偶者の税額軽減や未成年者控除を引いてから2割を足すと、答えが変わってしまいます。相続税の総額を出すまでの5つのステップや速算表の使い方は、次の記事で確認できます。
子も父母もいない方が亡くなり、弟と妹の2人が相続人になったケースです。兄弟姉妹はいずれも2割加算の対象です。
手順 | 金額 |
|---|---|
基礎控除額(3,000万円+600万円×2人) | 4,200万円 |
課税遺産総額(8,000万円-4,200万円) | 3,800万円 |
法定相続分に応ずる各人の取得金額 | 1,900万円 |
各人の税額(1,900万円×15%-50万円) | 235万円 |
相続税の総額(235万円×2人) | 470万円 |
各人の相続税額(按分後) | 235万円 |
2割加算額(235万円×0.2) | 47万円 |
各人の納付税額 | 282万円 |
2人合わせた納付税額は564万円です。2割加算がなければ合計470万円なので、94万円の差が生じる計算になります。
次に、長男(実子)と、長男の子(被相続人の孫)を養子にした孫養子の2人が相続人になるケースです。長男は健在なので、この孫養子は代襲相続人ではなく、2割加算の対象になります。
手順 | 金額 |
|---|---|
基礎控除額(3,000万円+600万円×2人) | 4,200万円 |
課税遺産総額(1億2,000万円-4,200万円) | 7,800万円 |
法定相続分に応ずる各人の取得金額 | 3,900万円 |
各人の税額(3,900万円×20%-200万円) | 580万円 |
相続税の総額(580万円×2人) | 1,160万円 |
各人の相続税額(按分後) | 580万円 |
長男の納付税額(加算なし) | 580万円 |
孫養子の2割加算額(580万円×0.2) | 116万円 |
孫養子の納付税額 | 696万円 |
2人合わせた納付税額は1,276万円です。同じ金額を相続しても、長男は580万円、孫養子は696万円と、116万円の差が出ます。なお、いずれの計算例も税額控除を考慮していない単純化したモデルです。実際の税額は、財産の評価額、特例の適用、税額控除の有無によって変わるため、計算と申告は税理士にご確認ください。
2割加算の対象者がいる場合、相続税の申告書では第4表「相続税額の加算金額の計算書」で加算金額を計算し、その結果を第1表に反映させる流れになります。
申告書は第1表(課税価格、相続税額)、第2表(相続税の総額)のほか、第5表(配偶者の税額軽減)、第6表(未成年者控除・障害者控除)、第7表(相次相続控除)、第8表(外国税額控除)などで構成されています。2割加算は、全体の流れの中の一工程として組み込まれています。
配偶者は2割加算の対象にならないうえに税額軽減も受けられるため、誰がどの財産を取得するかで全体の税額が変わります。配偶者の税額軽減については、次の記事でくわしく解説しています。
孫を養子にすると相続税が下がる、という話を聞いたことがある方は多いと思います。一方で2割加算を知ると「結局どちらなのか」と分からなくなります。ここでは増える控除と増える加算を、同じ数字で並べて確認します。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。法定相続人が1人増えれば、基礎控除額は600万円増えることになります。
生命保険金や死亡退職金には、相続人が受け取った場合に「500万円×法定相続人の数」までを非課税とする枠があります。法定相続人が1人増えれば、この枠もそれぞれ500万円ずつ増えます。死亡保険金の非課税枠が使えないケースは、次の記事で確認できます。
増えるのは控除だけではありません。すでに説明したとおり、代襲相続人ではない孫養子の相続税額には2割が加算されます。控除が増える効果と加算が増える効果の両方を見なければ、実際にどうなるかは判断できません。
計算例②と同じ遺産1億2,000万円で、孫養子がいる場合といない場合を比べてみます。孫養子がいない場合は、相続人は長男1人だけとします。
項目 | 孫養子あり(長男+孫養子の2人) | 孫養子なし(長男1人) |
|---|---|---|
法定相続人の数 | 2人 | 1人 |
基礎控除額 | 4,200万円 | 3,600万円 |
課税遺産総額 | 7,800万円 | 8,400万円 |
相続税の総額 | 1,160万円 | 1,820万円 |
2割加算額 | 116万円(孫養子分) | なし |
納付税額の合計 | 1,276万円 | 1,820万円 |
この設例では、2割加算を含めても孫養子がいる場合のほうが合計で544万円低くなりました。ただしこれはこの設例ではこうなる、というだけです。財産の中身(不動産の割合や小規模宅地等の特例が使えるかどうか)、家族構成、誰がどの財産を取得するかによって、結果は変わります。逆転することもあります。一般論で決めず、必ずご自身の家族構成と財産の一覧で試算してください。
もうひとつ押さえておきたいのが、養子の数の制限です。国税庁によれば、法定相続人の数に含めることができる養子の数は、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までとされています。
この制限が影響するのは、相続税の基礎控除額、生命保険金の非課税限度額、死亡退職金の非課税限度額、相続税の総額の計算の4つです。養子を何人迎えても、この4つの計算では上限を超えて頭数に入れることはできません。なお、特別養子縁組によって養子になった人、被相続人の配偶者の実の子で被相続人の養子になった人などは、実子として扱われるとされています。
このふたつは、もっとも混線しやすいところです。決めているルールがまったく違います。
論点 | 何を決めるルールか | 数の制限 |
|---|---|---|
養子の数の制限 | 基礎控除額・生命保険金等の非課税限度額・相続税の総額の計算に入れられる法定相続人の数 | 実子がいれば1人、いなければ2人まで |
相続税額の2割加算 | その人の相続税額に2割を加算するかどうか | 制限とは関係なく、一人ひとりの続柄で判定する |
「養子は1人までしか数えられないのだから、2人目の孫養子は2割加算もされないのでは」と考えたくなりますが、2割加算の判定は人数の制限とは切り離し、財産を取得した人ごとの続柄で行います。養子の数の制限で頭数に入らなかった養子が財産を取得した場合も、続柄に応じて判定されます。
養子縁組で相続人が1人増えるということは、遺産分割協議に加わる人が1人増えるということでもあります。話し合いがまとまらなければ、後述するとおり特例が使えず、かえって税額が重くなることもあります。税額の試算は税理士、分け方の話し合いがまとまらないときは弁護士、という役割分担で考えると整理しやすくなります。分け方でもめそうな場合は、早めに弁護士に相談することも検討してみてください。
養子縁組の要件や、養子がいる相続で気をつけたい点は、次の記事でくわしく解説しています。
判定と計算が分かっても、申告の場面で見落としやすい点が残ります。最後に確認しておきましょう。
生前に相続時精算課税を使って贈与を受けていた方には注記があります。国税庁によれば、相続時精算課税適用者が相続開始の時において被相続人の一親等の血族に該当しない場合であっても、相続時精算課税に係る贈与によって財産を取得した時において被相続人の一親等の血族であったときは、その財産に対応する一定の相続税額については加算の対象にならないとされています。
贈与を受けた当時は一親等の血族だったけれども、養子縁組を解消し相続開始時には一親等の血族ではなくなっていた、という場合の取り扱いです。該当しそうな方は計算が複雑になるため、税理士に確認することをおすすめします。
2割加算は、相続税が発生していることが前提の仕組みです。遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、そもそも相続税はかからず、2割加算の出番もありません。「兄弟姉妹が相続人だから2割加算される」と心配される方も、まず確認すべきは遺産の総額が基礎控除を超えているかどうかです。相続税がいくらからかかるのかは、次の記事でくわしく解説しています。
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内とされています。2割加算を計算に入れずに申告してしまうと、納めるべき税額に不足が生じ、あとから追加で納めることになります。自分が対象かどうかの判定に少しでも迷いがあるなら、申告前に確認しておくほうが確実です。申告期限の数え方や、期限を過ぎたときのペナルティは、次の記事で確認できます。
遺産の分け方が決まらないまま申告期限を迎えると、配偶者の税額軽減や小規模宅地等の特例が当初の申告では適用できないとされています。どちらも税額を大きく下げる制度なので、いったん納める税額が跳ね上がり、2割加算の対象者がいる家庭ではこの影響がさらに重なります。
ただし、当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、あとから分割がまとまった段階で特例の適用を受けられるとされています。分割がまとまりそうにないと感じた時点で、この書類の要否を税理士に確認しておいてください。遺産分割の話し合いがまとまらないときの進め方は、次の記事でくわしく解説しています。
遺産分割が終わっていないと、故人の預貯金口座は凍結されたままになります。納税資金を遺産からまかなうつもりでいると、期限が近づいてから資金繰りに困ることになりかねません。2割加算の対象になる方は、そうでない方より納付額が多くなります。判定と試算は早めに済ませ、納税資金の見通しを立てておきましょう。口座が凍結されるタイミングや、遺産分割の前に当面のお金を引き出す方法は、次の記事で確認できます。
最後に、相談の多い3つの疑問にお答えします。
2割加算の対象から外れるのは、被相続人の配偶者と一親等の血族(父母・子)、そして代襲相続人となった孫です。内縁のパートナーや友人・知人はそのいずれにも当てはまらないため、加算の対象になるとされています。遺言で財産を受け取る場合、相続人でなくても相続税の納税義務者になりますので、税額の見込みを立てておいてください。内縁の配偶者に財産を残す方法と注意点は、次の記事でくわしく解説しています。
兄弟姉妹は国税庁が加算の対象者の例として挙げており、2割加算の対象です。おい・めいも同様です。祖父母は二親等の血族で一親等ではないため、同じく加算の対象になるとされています。
判定そのものは続柄で決まるため、この記事の早見表で見当をつけられます。ただし、孫養子と代襲相続が重なる場合や、相続時精算課税を使っていた場合など、判断が難しいケースもあります。実際の税額まで含めて確認したいときは、相続税を専門に扱う税理士に、家族構成と財産の一覧を示して試算してもらうのが確実です。家族構成別の税額の目安を知りたい方は、次の記事も参考になります。
相続税の2割加算は、配偶者と一親等の血族(父母・子)以外の人が財産を受け取ったときに、その人の相続税額だけに2割を上乗せする仕組みです。兄弟姉妹や甥・姪、遺言で財産をもらう孫は対象になります。
間違えやすいのは孫養子で、代襲相続人でなければ加算されます。自分が対象になるか、税額がいくら増えるかは、相続税にくわしい税理士に試算してもらいましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索