月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

遺贈とは、遺言によって、自分の財産を特定の人や団体に無償で譲ることをいいます。相続と違い、家族(法定相続人)以外の人や、お世話になった団体などにも財産を遺せるのが大きな特徴です。
はじめに、この記事の要点をまとめます。
遺贈の全体像は、次の早見表で確認できます。
確認したいこと | 遺贈の場合 |
|---|---|
誰に遺せる? | 家族以外の人や団体にも遺せる |
税金は? | 相続税(個人が受け取る場合。贈与税ではない) |
受け取りを断れる? | 放棄できる(方法は包括・特定で異なる) |
遺贈では、財産を遺す人を遺言者、財産を受け取る人を受遺者(じゅいしゃ)と呼びます。遺贈は遺言で行うため、遺言者が亡くなって初めて効力が生じます。
受遺者は相続人とは限りません。相続人でない人も受遺者になれますし、相続人が遺贈を受けることもできます。なお、包括遺贈の受遺者は相続人とほぼ同じ立場になるため、遺産分割協議にも加わります。
受遺者には、法定相続人だけでなく、内縁の配偶者・友人・知人・お世話になった人や、学校・NPOなどの団体も指定できます。「特定の人にだけ財産を渡したい」「社会に役立てたい」といった希望を実現できるのが遺贈の利点です。
遺言で団体に寄付する「遺贈寄付」の進め方や注意点は、次の記事でくわしく解説しています。
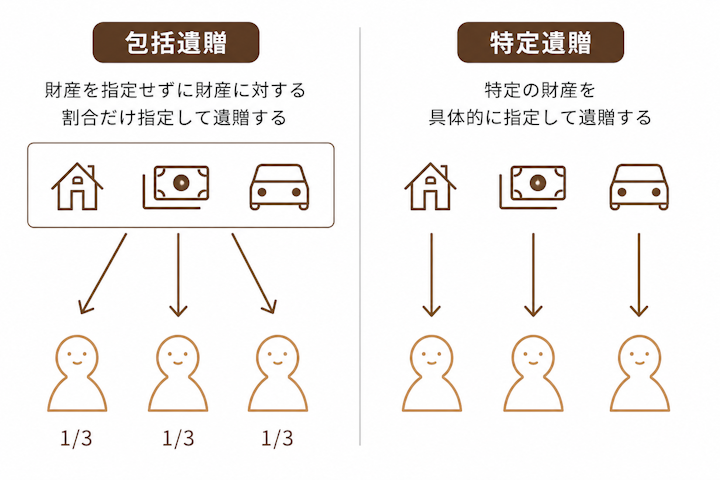
遺贈は2種類あります。特定の財産を具体的に指定して遺贈することを特定遺贈、財産を指定せずに財産に対する割合だけを指定して遺贈することを包括遺贈といいます。
2つの違いは、次のとおりです。
比べるポイント | 包括遺贈 | 特定遺贈 |
|---|---|---|
どう指定する? | 「全財産の2分の1」など割合 | 「自宅」「預金300万円」など財産 |
借金も引き継ぐ? | 割合に応じて引き継ぐ | 原則として引き継がない |
遺産分割協議は? | 参加する | 参加しない |
放棄の方法は? | 3か月以内に家庭裁判所へ申述 | いつでも意思表示でできる |
包括遺贈とは、「全財産の2分の1を遺贈する」など、財産を割合で指定して譲る方法です。包括遺贈の受遺者は相続人とほぼ同じ立場になり、プラスの財産だけでなく、借金などのマイナスの財産も同じ割合で引き継ぎます。遺産分割協議にも参加することになります。
特定遺贈とは、「自宅の土地建物を遺贈する」「預金のうち300万円を遺贈する」など、特定の財産を指定して譲る方法です。特定遺贈の受遺者は、原則として指定された財産だけを受け取り、借金は引き継ぎません。
受遺者の負担を考えると、特定の財産だけを渡したいなら特定遺贈、立場ごと引き継いでほしいなら包括遺贈が向きます。包括遺贈は負債も引き継ぐため、受遺者が思わぬ借金を背負うリスクがあります。
また、受遺者の立場によっては税金の負担が重くなります(くわしくは後述)。誰に何を遺すかは、受遺者の負担まで考えて決めましょう。
包括遺贈の受遺者が負う責任や、受け取る前に確認したい点は、次の記事で整理しています。
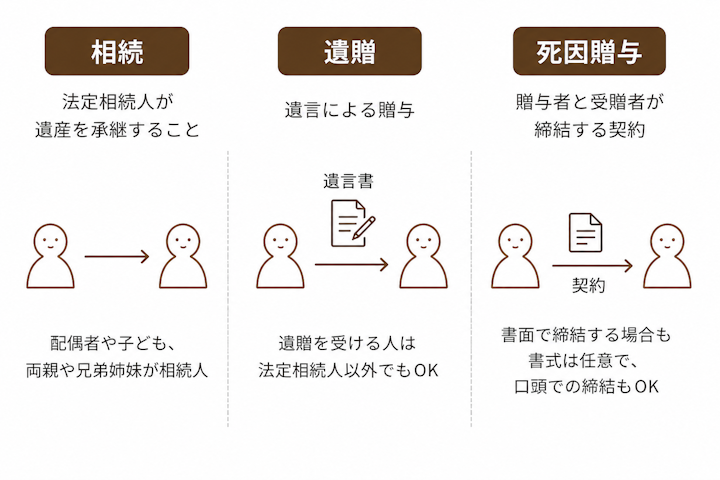
遺贈は、同じく財産を引き継ぐ「相続」「生前贈与」「死因贈与」と比べられることがあります。受け取れるのは、相続では法定相続人に限られますが、ほかの3つは誰でもかまいません。そのほかの違いを表で確認しましょう。
制度 | 決め方/効力が生じる時期 | かかる税金 |
|---|---|---|
遺贈 | 遺言(1人で決める)/亡くなったとき | 相続税 |
相続 | 法律で決まる/亡くなったとき | 相続税 |
生前贈与 | 契約(双方の合意)/生きているうち | 贈与税 |
死因贈与 | 契約(双方の合意)/亡くなったとき | 相続税 |
相続とは、法定相続人が遺産を承継することをいいます。
法定相続人は、配偶者と、子・直系尊属(両親など)・兄弟姉妹のうち先の順位の人です。代襲相続により、被相続人の孫や甥・姪などが法定相続人となることもあります。
これに対して、遺贈は、遺言による贈与です。遺産を「相続」するのは法定相続人に限られますが、遺贈を受ける人(=受遺者)は誰でもかまいません。
遺贈をする場合、その財産を活用してもらえるのは、ご自身が亡くなった後です。これに対して、生前贈与や家族信託(信頼できる家族に財産の管理を任せる仕組み)を活用すれば、ご自身の生前の段階から財産を活用してもらえます。
税金などの違いはありますが、総合的に考えれば、遺贈よりも生前贈与などを行う方がよいケースもあります。
死因贈与とは、「自分が亡くなったら財産を渡す」という約束(契約)による贈与をいいます。
死因贈与は、贈与者と受贈者が締結する契約です。死因贈与契約の方式は特に決まっておらず、書面で締結する場合も書式は任意で、口頭での締結も認められます。
これに対して、遺贈は遺言者が1人で決める行為(単独行為)であり、民法上の方式に従った遺言書により行わなければなりません。
ただし、遺贈と死因贈与の場面や効果はおおむね共通しています。そのため死因贈与には、その性質に反しない限り、遺贈に関する規定が適用されます(民法554条)。
死因贈与の契約書の書き方や、税金の扱いは、次の記事でくわしく確認できます。
相続人に財産を遺すときは、遺言書に「遺贈する」と書く方法と「相続させる」と書く方法があります。特定の財産を特定の相続人に「相続させる」と書いた遺言は、遺贈ではなく「特定財産承継遺言」として扱われます。
相続人に不動産を遺すなら「相続させる」と書くのが一般的です。一方、相続人でない人には相続させることができないため、はじめから「遺贈する」と書きます。書き分けに迷うときは、遺言書を作る段階で弁護士に確認しましょう。
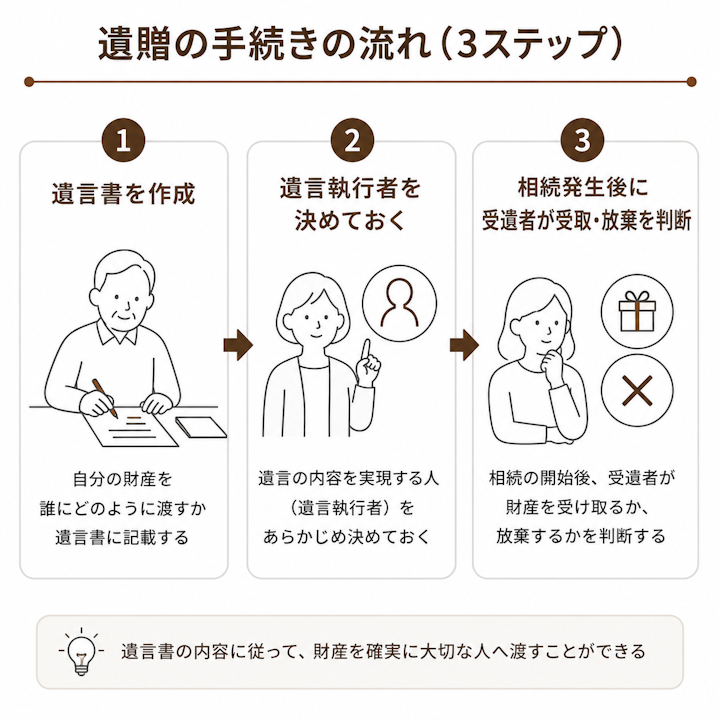
遺贈は、遺言書を作成しておくことから始まります。おおまかな流れは次のとおりです。
遺贈は遺言で行うため、有効な遺言書を作成することが出発点です。形式の不備で無効にならないよう、公正証書遺言で作成するのが安心です。誰に何を遺贈するか(包括遺贈か特定遺贈か)を明確に書きましょう。
弁護士に遺言書の作成を頼む場合の費用は、次のようになっています。
【データで見る】遺言書作成の依頼費用は「11万円」が最多
相続弁護士ドットコム掲載事務所の料金表681件のうち、遺言書作成の費用を金額で示していたのは195件でした。
最も多いのは11万円で95件(約49%)、中央値も11万円です。(各事務所が記載した最低額を集計。2026年9月時点・当社調べ、n=195)
公正証書遺言の作り方や費用、自筆証書遺言との違いは、次の記事でくわしく確認できます。
遺贈をスムーズに実現するために、遺言執行者を指定しておくことをおすすめします。遺言執行者は、受遺者への財産の引き渡しや名義変更などの手続きを行う人です。特に不動産の遺贈では、登記手続きがスムーズになります。
遺言執行者を誰に頼むか、報酬の相場や解任するときの注意点は、次の記事で具体的に解説しています。
遺言者が亡くなったら、受遺者はまず遺言書で、自分が受け取る財産と、包括遺贈か特定遺贈かを確認し、受け取るか放棄するかを判断します。負債を引き継ぐ包括遺贈では、放棄を検討すべき場合もあります。放棄の方法は、次の章で解説します。
不動産を遺贈で受け取ったら、名義を受遺者に変える登記をします。誰が申請するかは、受遺者が相続人かどうかで変わります。
相続人である受遺者が遺贈で不動産を取得したときは、2024年4月から始まった相続登記の義務化の対象になります。取得を知った日から3年以内に登記しましょう。申請に必要な書類は、遺言書の種類や申請する人によって変わるため、不動産の所在地を管轄する法務局で確認しましょう。
特定遺贈の受遺者は、遺言者の死後、いつでも遺贈を放棄することが認められています(民法986条1項)。一方、包括遺贈の受遺者は相続人と同じ扱いになるため、相続放棄と同じく、原則として自分のために遺贈があったと知ったときから3か月以内に家庭裁判所で手続きをします。
特定遺贈の放棄は、遺言者の死亡の時にさかのぼって効力を生じます(同条2項)。したがって、放棄された遺贈の目的物は、相続人の間で遺産分割を行うことになります。
ただし、特定遺贈で、遺贈義務者(相続人や遺言執行者など、遺贈を実行する立場の人)から相当の期間を定めて催告を受けた場合、その期間内に返事をしないと遺贈を承認したものとみなされます(民法987条)。放置は禁物です。
特定遺贈の放棄は、あくまでも遺贈を受けた財産をピンポイントで放棄するものです。複数の財産の特定遺贈を受けている場合は、その全部を放棄することも、一部だけを放棄することもできます。
また、受遺者が法定相続人でもある場合、特定遺贈の放棄が相続分に影響することはありません。
これに対して相続放棄は、遺産を一切相続しない旨の意思表示です。相続放棄をすると、初めから相続人にならなかったものとみなされます(民法939条)。
その結果、遺産を一切相続できなくなります。特定の遺産だけを相続放棄して、その他の遺産を相続することはできません。その一方で、被相続人の債務も相続せずに済みます。
包括遺贈の放棄は、行う者の違い(相続人と受遺者)はあるものの、その効果は相続放棄とほぼ同じです。なお、相続放棄をした場合でも、遺贈を受けることはできます。
借金を引き継がないために相続放棄をした場合は、同じく借金も引き継ぐ包括遺贈も放棄するのが通常です。これに対して特定遺贈については、相続人以外の者としての立場で受けることも考えられるでしょう。
弁護士ドットコムの「みんなの法律相談」には、「家は遺言による遺贈で受け取り、ほかの遺産は相続放棄したい。遺贈と相続放棄は別物なのか」という相談が寄せられています。
 相談者の疑問
包括遺贈を放棄する場合は、相続放棄と同様に、家庭裁判所への申述を行う必要があります。申述手続きの詳細については、裁判所ウェブサイトをご参照ください。
これに対して、特定遺贈を放棄する手続きについては、法律上特に定められていません。遺言執行者やほかの相続人に対して、特定遺贈を放棄する意思を伝えれば足ります。
口頭で特定遺贈を放棄することもできますが、トラブルを避けるためには、書面で放棄の意思を伝えるのがよいでしょう。
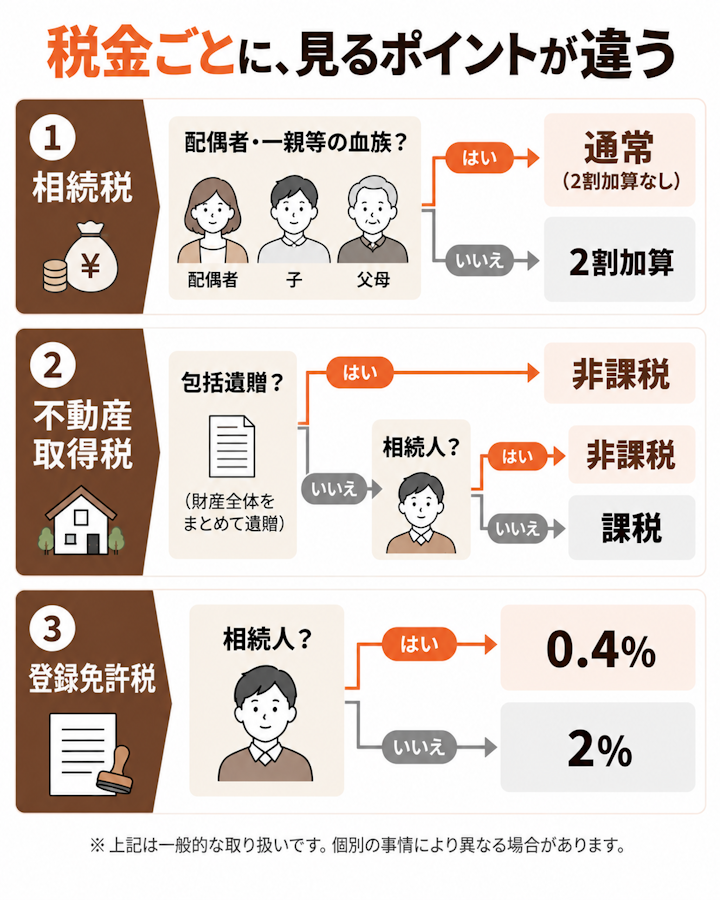
遺贈については、相続税・不動産取得税・登録免許税がかかることがあります。
受遺者の立場によって、税金の扱いは次のように変わります。基準は税金ごとに違います。
税金 | 負担が軽くなる人 | 負担が重くなる人 |
|---|---|---|
相続税 | 配偶者・子などの一親等の血族 | それ以外の人(2割加算) |
不動産取得税 | 包括遺贈の受遺者/特定遺贈を受けた相続人 | 特定遺贈を受けた相続人以外の人 |
登録免許税 | 相続人(税率0.4%) | 相続人以外の人(税率2%) |
相続税は、課税対象財産の総額から、被相続人の債務・葬儀費用・基礎控除額を控除した額に対して課されます。
基礎控除額=3000万円+600万円×法定相続人の数
相続税の計算方法は入り組んでいるので、正確を期すためには税理士への相談がおすすめです。
遺贈で財産を受け取った人が、被相続人の配偶者・一親等の血族(子や父母)以外であれば、相続税額が2割加算されます。兄弟姉妹や甥・姪、相続人でない知人などが対象です。
孫は一親等の血族ではないため、原則として2割加算の対象です。ただし、親に代わって相続人になった孫(代襲相続人)は対象外です。
不動産取得税は、不動産を取得した際に課される地方税(道府県税)です。
遺贈については、相続人以外の人が、不動産の特定遺贈を受けた場合に限り、不動産取得税が課されます。不動産取得税の税率は、原則として課税標準額(固定資産税評価額をもとに算出した額)の4%です。ただし、住宅および土地については、2027年3月31日まで3%に軽減されています。
これに対して、相続人が不動産の特定遺贈を受けた場合には、不動産取得税は課されません。また、相続人であるか否かにかかわらず、割合だけを指定して遺贈する「包括遺贈」を受けた場合も不動産取得税は非課税です。
登録免許税は、主に不動産の名義変更(登記)を行う際に課されます。遺贈の場合、登録免許税の税率は、受け取る人が相続人以外であれば課税標準額の2%です。ただし、受け取る人が相続人であれば、相続と同じ0.4%に軽減されます。
遺贈については、特に以下の各点に注意して、実際に遺贈をするかどうかやその内容をよく検討しましょう。
立場 | メリット | デメリット |
|---|---|---|
遺す人にとって | 遺産を与える人を自分で選べる | 効力が生じるのは亡くなった後 |
家族にとって | 分け方の話し合いが減り、トラブル予防になる | 多額だと遺留分をめぐるトラブルになることがある |
受け取る人にとって | 相続人でなくても財産を受け取れる | 2割加算など税負担が重くなることがある |
遺贈をすることのメリットは、遺産を与える人を自分で選べる点です。生前に貢献があった親族や、愛着を持っている親族などを選んで、多くの遺産を与えることができます。
また、相続トラブルの予防につながる点も遺贈のメリットです。あらかじめ遺産を与える人を決めておけば、その遺産については分け方を話し合う必要がなくなります。その結果、遺産分割協議における論点が減り、相続トラブルの予防につながります。
遺贈のデメリットの一つは、自分が亡くなってからでなければ効力が生じない点です。
また、あまりにも多額の財産を遺贈すると、ご自身の死後に遺留分侵害のトラブルが生じるリスクがあります。遺留分侵害のリスクについては、後述します。
相続税は原則として現金で納めます。遺贈で不動産など現金以外の財産を受け取ると、納税資金が足りなくなることがあります。
特に現金や預貯金が少ない場合は、残された相続人が納税資金の確保に苦労することが多いです。遺贈を検討する段階から、納税資金をどのように確保するかについてもあわせて検討した上で、遺言書に反映しましょう。
兄弟姉妹以外の相続人には、相続できる遺産の最低保障額である「遺留分」が認められています(民法1042条1項)。
遺贈を行った結果、遺留分を下回る遺産しか相続できない相続人が生じると、ご自身の死後に遺留分侵害のトラブルが発生するおそれがあるので要注意です。
残された親族の間で揉めてほしくない場合は、遺留分に配慮する形で遺贈の内容を決めることをおすすめします。
遺留分が誰にどれだけ認められ、どのように計算するのかは、次の記事でくわしく解説しています。
「自宅を遺贈する代わりに、妻の介護をすること」のように、受遺者に一定の義務を負わせる遺贈を負担付遺贈といいます。受遺者は、受け取った財産の価額を超えない範囲で、その義務を果たす責任を負います。
受遺者が義務を果たさないときは、相続人が期間を定めて履行を求め、それでも果たされなければ、家庭裁判所に遺言の取消しを請求できます。
遺贈について寄せられることの多い質問をまとめました。
【データで見る】遺贈の相談の約半数は「不動産・登記」
弁護士ドットコムの「みんなの法律相談」に寄せられた相続の相談のうち、遺贈に触れた相談は406件ありました。
内容別に見ると、最も多いのは不動産や登記にかかわる相談で202件(約50%)、次いで遺留分が47件、放棄が40件です。(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=406)
はい。遺贈で財産を受け取った場合も、相続税の申告・納付期限は相続の開始を知った日の翌日から10か月以内で、相続の場合と同じです。前述のとおり、配偶者・一親等の血族以外の受遺者(兄弟姉妹や代襲でない孫を含む)は相続税が2割加算される点にも注意しましょう。
「みんなの法律相談」にも、「すでに亡くなっている人に遺贈すると書かれた遺言は有効か。受遺者の相続人は受け取れるのか」という相談が寄せられています。
相談者の疑問遺言者より先に受遺者が亡くなった場合、その遺贈は原則として効力を生じません(失効します)。相続のような代襲(子や孫が代わりに受け取ること)は起きません。
これに備えるには、「受遺者が先に死亡した場合は◯◯に遺贈する」といった予備的遺言を入れておくとよいでしょう。
できます。遺言者は生前であれば、いつでも遺贈を撤回・変更できます。新しい遺言書を作成して内容を書き換えれば、後の遺言が優先されます。気が変わったり事情が変わったりした場合は、遺言書を作り直すことで対応できます。
遺贈は、遺言によって家族以外の人や団体にも財産を遺せる方法です。割合で譲る包括遺贈は借金も引き継ぎ、財産を決めて譲る特定遺贈は原則として引き継ぎません。
相続税は配偶者・一親等の血族以外の受遺者なら2割加算され、不動産を受け取ったら名義変更(登記)も必要です。受け取りたくなければ、包括遺贈は3か月以内に家庭裁判所で、特定遺贈はいつでも放棄できます。
包括遺贈か特定遺贈かの選び方や、遺留分に配慮した遺し方は、判断を誤ると死後に相続人どうしのトラブルにつながりかねません。遺言書に遺贈が書かれていて、受け取るか迷っている場合も同じです。
まずは弁護士への初回相談で、誰に何をどの形で遺すのがよいか、受け取る側なら放棄すべきケースにあたるかを確認しておきましょう。
弁護士登録番号41073。相続・遺産のほか、マンション管理や医療問題、刑事問題まで幅広く対応。一橋大学商学部商学科(国際金融専攻)卒業後、生命保険会社勤務を経て首都大学東京法科大学院に入学。その後、馬場亨二法律事務所を設立。文部科学省研究開発室主任専門官、日本プロ野球選手会 公認選手代理人、世田谷区支援事業委託事業審査委員、東京簡易裁判所民事調停委員、総務省参与などの実績を持つ。趣味は釣り、剣道、ゴルフ。
 弁護士検索
 税理士検索