月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


贈与税は、1年間にもらった財産の合計が110万円を超えるとかかる税金です。かからないようにする方法は、大きく2つに分けられます。
年110万円までの暦年贈与や、住宅・結婚などの目的別の特例など、制度として決められた非課税枠を使って渡す方法です。この記事の中心になります。
親から子への生活費・教育費など、扶養する家族に必要な都度渡すお金は、そもそも贈与税の対象になりません。
香典・お見舞い・お祝い金なども、常識的な範囲であれば課税されません。これらは制度の枠を使うまでもなく非課税です。
贈与税の課税方法には、毎年の贈与に課税する「暦年課税」と、相続時にまとめて精算する「相続時精算課税」の2つがあります。以下の方法は、この仕組みや目的別の特例を使うものです。
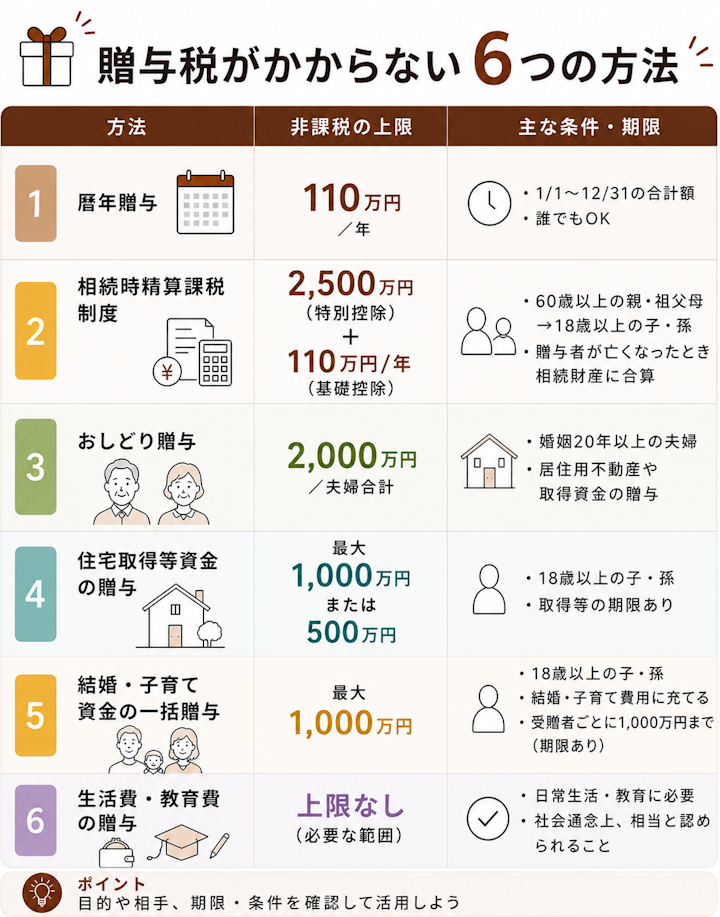
代表的な6つの方法を、上限と使いどころとあわせて見ていきましょう。
もっとも基本的な方法です。受け取る人1人あたり、1年間に110万円までは贈与税がかからず、申告も不要です。
ただし110万円は「もらう人ごと」の枠です。複数の人からもらった場合は合計して判定するので注意しましょう。
数える期間は1月1日から12月31日までの1年間です。年をまたげば、翌年また110万円の枠が使えます。
原則60歳以上の父母・祖父母から、18歳以上の子・孫へ贈与するときに選べる制度です。累計2500万円まで贈与税がかからず、超えた分は一律20%で課税されます。
2024年からは、これとは別に年110万円の基礎控除が新設されました。この110万円以下なら申告も不要で、相続のときに相続財産へ加算されません。
たとえば2700万円を一括で渡しても、2610万円までは贈与税がかかりません。ただし相続のときに、渡した2500万円分を相続財産に足して相続税を計算します(年110万円の基礎控除で渡した分は足しません)。
一度選ぶと暦年贈与には戻れず、届出も必要です。使う前に慎重に検討しましょう。
暦年贈与と相続時精算課税は、同じ人からの贈与では併用できません。おおまかな向き・不向きは次のとおりです。
項目 | 暦年贈与 | 相続時精算課税 |
|---|---|---|
非課税枠 | 年110万円 | 累計2500万円+年110万円 |
向いている人 | 毎年少しずつ長く渡したい | まとまった額を早めに渡したい |
相続税との関係 | 死亡前の一定期間分を加算 | 2500万円分は相続時に加算(年110万円分は加算なし) |
相続時精算課税は、値上がりが見込まれる財産(自社株など)を、価値が低いうちに早めに渡すのに向くとされます。
どちらが有利かは、財産の額や年齢、渡す期間によって変わります。判断に迷うときは税理士に試算してもらうのが確実です。
婚姻期間20年以上の夫婦間で、住んでいる家(居住用不動産)やその購入資金を贈与するとき、2000万円まで控除できる特例です。基礎控除110万円と合わせて最大2110万円まで非課税になります。
同じ夫婦の間で一生に一度だけ使えます。非課税でも申告は必要です。
たとえば2000万円分の自宅の持分を配偶者へ贈与すると、2000万円+基礎控除110万円まで非課税で渡せます。自宅が相続財産から一部外れる分、将来の相続税を抑えられる場合もあります。
自宅そのものではなく取得資金を贈与する場合は、その資金で実際に住宅を取得し、住み続けることが条件です。
おしどり贈与以外に夫婦間で贈与税が課税される場面と対処法は、次の記事でくわしく解説しています。
父母・祖父母から18歳以上の子・孫へ、住宅の新築・購入・リフォーム資金を渡すときの特例です。省エネなどの住宅で1000万円、その他の住宅で500万円まで非課税になります。
この特例は2026年12月末までの贈与が対象で、期限が近づいています。使う予定があるなら早めに動きましょう。非課税でも申告が必要です。
契約や引き渡しの時期にも要件があり、住宅の性能によって非課税枠が変わります。購入前に、自分の住宅が対象になるか確認しておきましょう。
父母・祖父母から18歳以上50歳未満の子・孫へ、結婚や子育ての資金をまとめて渡すときの特例で、1000万円(うち結婚資金は300万円)まで非課税です。金融機関を通じて手続きします。
こちらは2027年3月末までの制度です。受け取った人が50歳になったときに使い切れず残った分には、贈与税がかかります。
親や祖父母が、子・孫の生活費や教育費を必要な都度払う分は、金額にかかわらず贈与税がかかりません。学費や仕送り、入院費などがこれにあたります。
ただし「都度」であることが条件です。数年分をまとめて渡したり、渡したお金を預金に回したりすると、課税対象になり得ます。
たとえば孫の学費を、進級のたびに必要な分だけ渡す(または学校へ直接払う)のは非課税です。一方、「4年分の学費」としてまとめて渡すと、渡した年に使い切らなかった残りが贈与とみなされます。
非課税枠は組み合わせられます。たとえば同じ年に、暦年贈与の110万円とおしどり贈与を一緒に使えます。おしどり贈与が2000万円だった場合に、他の人からの贈与が300万円あった場合、300万円から110万円を控除した190万円が課税対象となります。おしどり贈与が2200万円で、他の人からの贈与が300万円あった場合、390万円が課税対象となります。
ただし、相続時精算課税を選ぶと、相続時精算課税適用贈与者からの贈与に暦年贈与の110万円は使えなくなります(相続時精算課税の年110万円に一本化)。他の贈与者からの贈与には暦年贈与の110万円は使えます。
同じ「贈与」でも、誰に渡すかで使える制度や注意点が変わります。
暦年贈与・相続時精算課税・住宅取得等資金など、多くの方法が使えます。特に孫は、次に述べる生前贈与加算の対象になりにくいため、相続税対策として渡す相手に選ばれることがあります。
たとえば住宅資金の特例と暦年贈与の110万円を同じ年に組み合わせれば、より多くを非課税で渡せます。
おしどり贈与が代表的です。生活費など日常のお金は都度なら非課税なので、あえて贈与という形をとらなくてよい場合も多いです。
なお、生活費として渡したお金を配偶者が貯めた「へそくり」は、実質的に渡した人の財産とみなされ、相続時に問題になることがあります。
相続人でない孫や子の配偶者は、生前贈与加算の対象外です。ただし、遺言で財産を受け取ったり、生命保険金の受取人になっていたりすると対象になります。
子の配偶者(義理の息子・娘)へ渡す場合も、暦年贈与などの方法が使えます。
孫へ財産を渡す方法は、次の記事でくわしく解説しています。
「非課税で渡したはず」が、あとで課税されてしまう典型例が3つあります。いずれも相続のあとの税務調査で指摘されやすいポイントなので、渡すときから気をつけておきましょう。
「毎年110万円を10年間あげる」と最初に約束していると、初年に1100万円をまとめて贈与したとみなされ、課税されるおそれがあります(定期贈与)。
対策として、贈与のたびに贈与契約書を作る、金額や時期を毎年変えるといった方法があります。
たとえば毎年110万円を10年と決めて渡すと、合計1100万円を最初の年にまとめて贈与したとみなされる可能性があります。その年ごとに贈与を決め、金額・時期を固定しないことが大切です。
実際に、弁護士ドットコムの「みんなの法律相談」にも、「退職金の一部を毎年110万円ずつ子ども名義の口座に入れたいが、相続税はかからないか」という相談が寄せられています。回答でも、毎年同額を続けると定期贈与とみなされる点や、口座に入れただけでは贈与といえない場合がある点が指摘されています。
 相談者の疑問
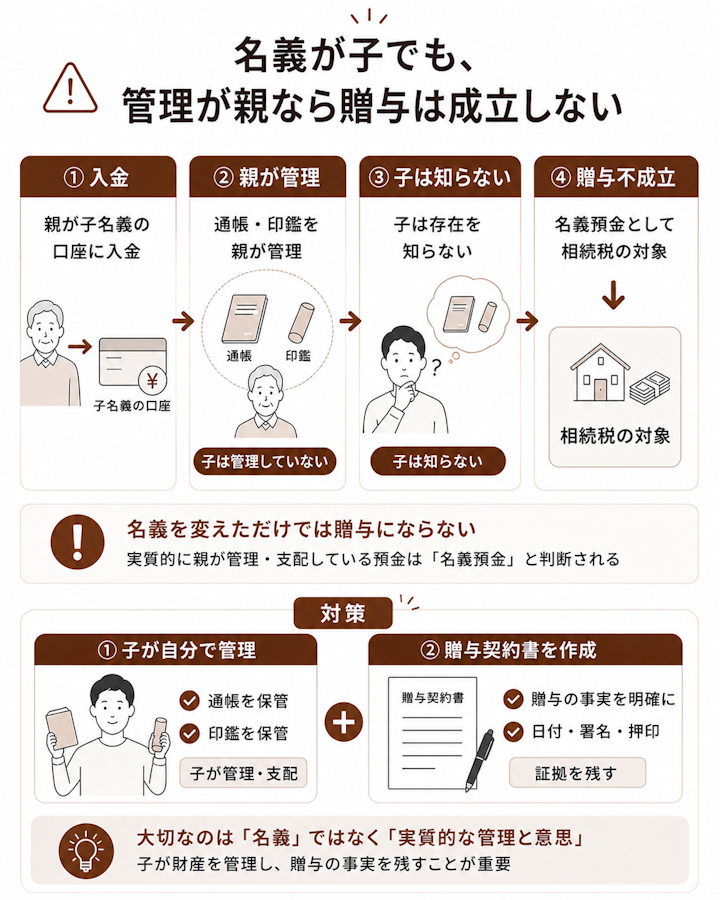
子や孫の名義で口座を作っても、通帳や印鑑を親が管理し、名義人本人が存在を知らない・使えない状態だと、贈与は成立していないと判断されます。これを名義預金といいます。
この場合、そのお金は親(被相続人)の財産として相続税の対象になります。対策は、もらう人が自分で口座を作り、通帳・印鑑・暗証番号を自分で管理すること、そして贈与契約書を残すことです。
特に、親が子や孫のために本人に知らせず積み立てているお金は、名義預金になりやすい典型です。渡すなら本人に伝え、本人が管理する形にしましょう。
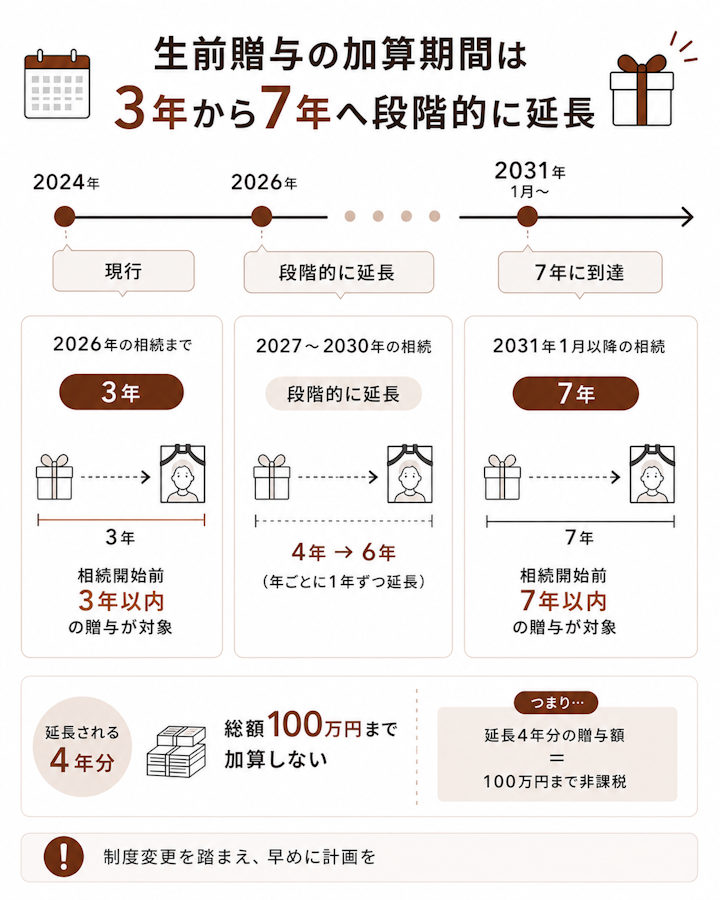
相続や遺言で財産を受け取った人が、亡くなる前の一定期間に受けた暦年贈与は、相続財産に加算して相続税を計算します(生前贈与加算)。
この期間は2024年の改正で3年から7年へ段階的に延長されます。2026年に発生した相続ではまだ3年分で、完全に7年前までが対象になるのは2031年1月以降の相続からです。延長される4年分については、総額100万円まで加算されません。
たとえば2026年に親が亡くなり子が相続した場合、亡くなる前3年間に子へ渡した暦年贈与は相続財産に加算されます。一方、相続人でも受遺者でもない孫への贈与は、この加算の対象になりません。
「現金で手渡しすればわからない」と考える人もいますが、手渡しでも贈与があれば申告義務があり、税務署に把握され得ます。
税務署は預金や不動産の記録からお金の流れをつかめるため、現金で渡しても後から見つかることが少なくありません。
税務署は、相続が起きたときに過去の預金の動きをさかのぼって調べます。大きな出金や、不動産の購入・名義変更、生命保険金などから、お金の流れが把握されます。
亡くなった人の口座から生前に大きな出金があると、そのお金の行き先まで確認されることがあります。
高額な買い物や入金があると、税務署から「お尋ね」という確認の文書が届くこともあります。
申告しなかった・少なく申告した場合は、本来の贈与税に加えてペナルティがかかります。無申告加算税(15〜30%)、過少申告加算税(10〜15%)、悪質な場合は重加算税(35〜40%)、さらに納付が遅れた分に延滞税が上乗せされます。
隠すより、正しく申告するほうが結果的に負担は軽くなります。時効を待って逃げ切ろうとしても、贈与税の時効は実際には成立しにくく、かえって重いペナルティを負うことになりがちです。
贈与税を抑えられても、渡し方を誤ると相続のときに家族がもめる原因になります。特定の相続人だけが多くもらっていると、ほかの相続人が不公平だと感じやすいためです。
贈与は、渡す人ともらう人の合意があってはじめて成立します。贈与のたびに贈与契約書を作っておくと、贈与があった証拠になり、定期贈与や名義預金と疑われるのを防げます。
契約書には、日付・渡す人ともらう人・金額・渡し方(振込など)を書き、双方が署名します。振込で記録を残しておくとより確実です。
相続人の1人が生前に多額の贈与を受けていると、特別受益として遺産分割で持ち戻し(相続分の計算に含める)の対象になり、遺留分の計算にも影響することがあります。
ただし、婚姻20年以上の配偶者への居住用不動産の贈与(おしどり贈与)は、持ち戻し免除が推定され、原則として持ち戻す必要はありません。
持ち戻し(特別受益)の詳しい計算や時効は、次の記事で解説しています。
遺留分そのもののしくみや計算方法は、こちらでくわしく解説しています。
年110万円以下の暦年贈与や、都度の生活費・教育費なら申告は不要です。ただし、相続時精算課税・おしどり贈与・住宅取得等資金などは、非課税でも申告が必要です。
これらの特例は、申告を忘れると非課税の適用を受けられず、課税されてしまうことがあります。使うときは期限内の申告を忘れないようにしましょう。
名ばかりの貸し借りは、贈与とみなされます。返済の実態がなかったり、「ある時払い」「出世払い」だったりすると、実質は贈与と判断されます。
返済期限も利息も決めず、返してもらう予定がない貸付は、贈与と同じとみなされやすいです。借用書(金銭消費貸借契約書)を作り、実際に返済することが必要です。
明確な金額の基準はありません。ただし、不動産の購入や大きな入金があると「お尋ね」が届くことがあり、相続時にはさかのぼって調べられます。
贈与を受けた人が収入に見合わない住宅や車を買ったときも、その資金の出どころを確認されることがあります。金額の大小にかかわらず、正しく申告しておくのが安全です。
贈与税がかからない主な方法は、年110万円の暦年贈与、相続時精算課税、おしどり贈与、住宅取得等資金や結婚・子育て資金の特例、都度の生活費・教育費などです。
非課税枠は組み合わせて使えますが、定期贈与・名義預金・生前贈与加算に注意が必要です。渡し方を誤ると、相続のときに課税されたり、家族間でもめたりします。
どの制度が自分に向いているか、非課税でも申告が要るか、といった判断は複雑で、選び方次第で将来の相続税まで変わります。
相続税・贈与税は計算や特例の要件が入り組んでいます。迷ったら、まずは税理士への相談で、自分のケースでどの方法が有利か・申告が必要かを確認しておきましょう。専門家に任せることで、あとで課税される失敗や家族間のトラブルを防ぎやすくなります。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索