月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

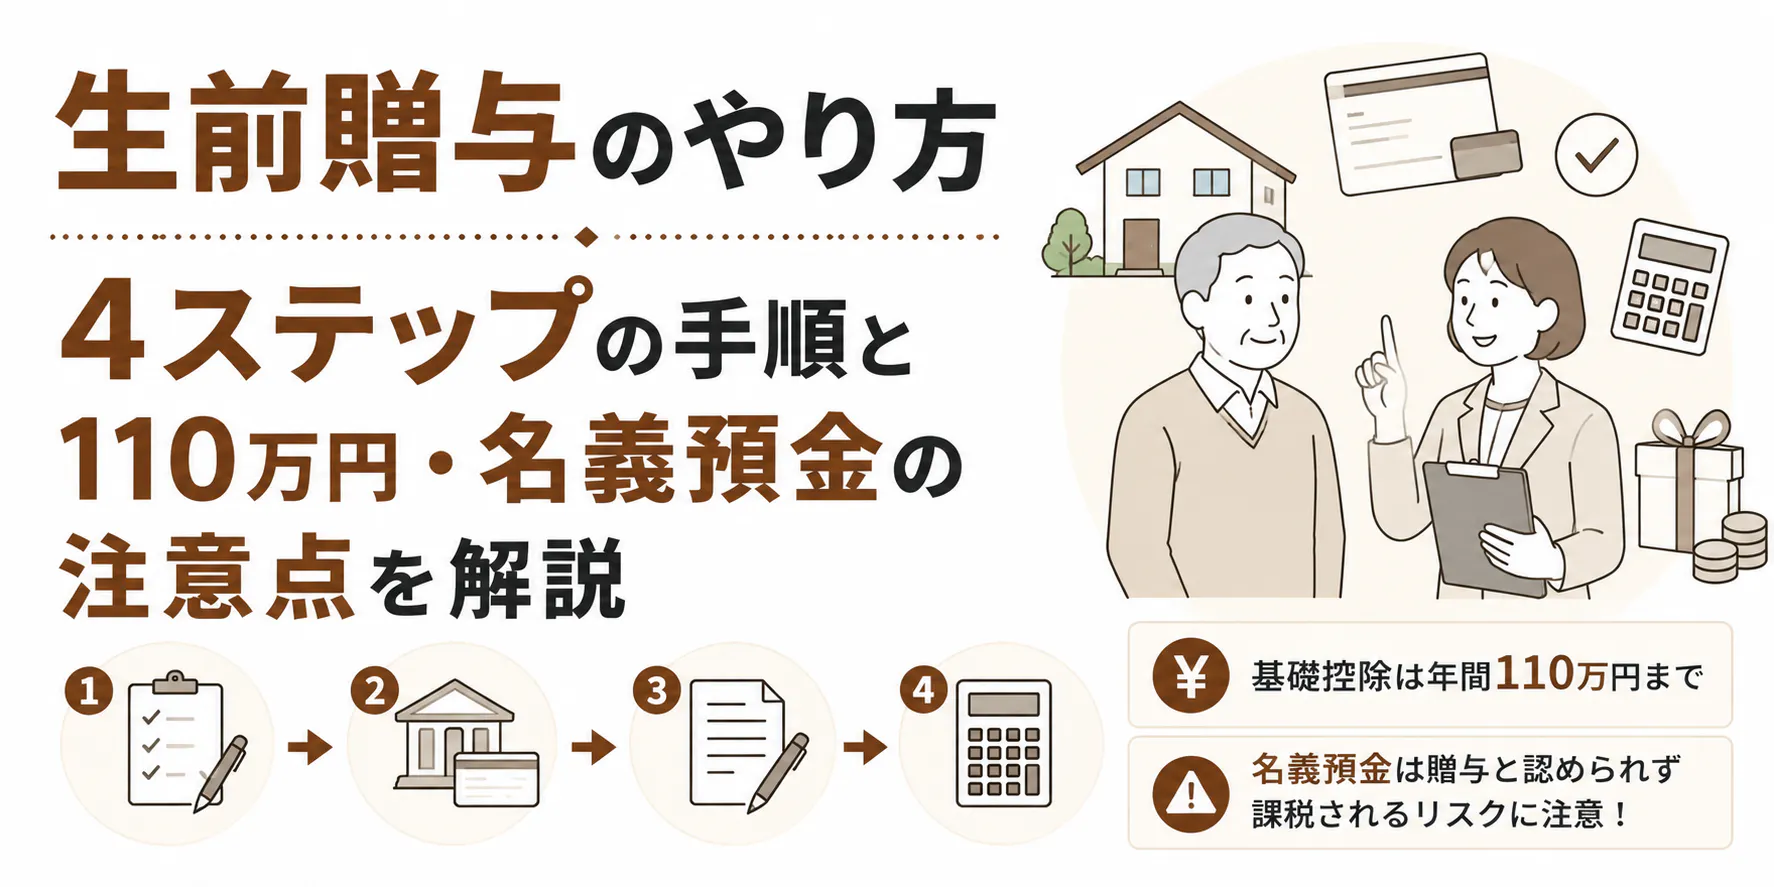
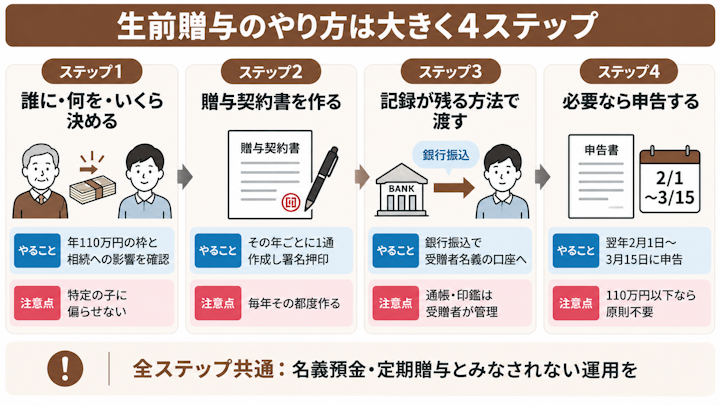
生前贈与とは、生きているうちに自分の財産を配偶者や子、孫などへ無償で渡すことをいいます。相続税の負担を軽くしたい、元気なうちに財産を渡しておきたいといった目的で選ばれますが、やり方を間違えると「贈与そのものが認められない」「思わぬ課税を受ける」「相続時にもめる」という失敗につながります。まずは、生前贈与のやり方が大きく4つのステップで進むことを押さえましょう。
生前贈与のやり方は、次の4つのステップで整理できます。
次にステップごとに解説をしていきます
最初のステップは、「誰に」「何を」「いくら」贈与するかを決めることです。ここでの決め方が、税金面でも後の相続でのもめごとの有無にも影響します。
生前贈与でまず知っておきたいのが、暦年課税の基礎控除です。暦年課税では、受贈者1人あたり1年間(1月1日〜12月31日)に受け取った贈与の合計が110万円までであれば、贈与税は原則としてかからず、申告も不要とされています。
この110万円は「あげる側」ではなく「もらう側」ごとに判定されます。たとえば父と母がそれぞれ子1人に贈与する場合、子が1年間に受け取った合計額で110万円を超えるかどうかを見ます。なお、具体的な税率や税額の計算、申告のしかたといった税金面の詳細は、生前贈与にかかる税金をくわしく解説した記事にゆずります。
税率や税額の計算、相続税への影響は、次の記事でまとめて解説しています。
贈与できる財産は、現金や預貯金にかぎりません。不動産(土地・建物)、上場株式などの有価証券、貴金属など、金銭的な価値のあるものは幅広く対象になります。
ただし、財産の種類によって手続きやコストは大きく異なります。とくに不動産は、名義変更(登記)の手続きが必要になり、登録免許税や不動産取得税などのコストがかかる点に注意が必要です。まずは、手続きがシンプルで管理もしやすい現金・預貯金から検討するのが一般的です。
財産の種類ごとに、渡し方と手続きがどう変わるかを整理すると次のとおりです。
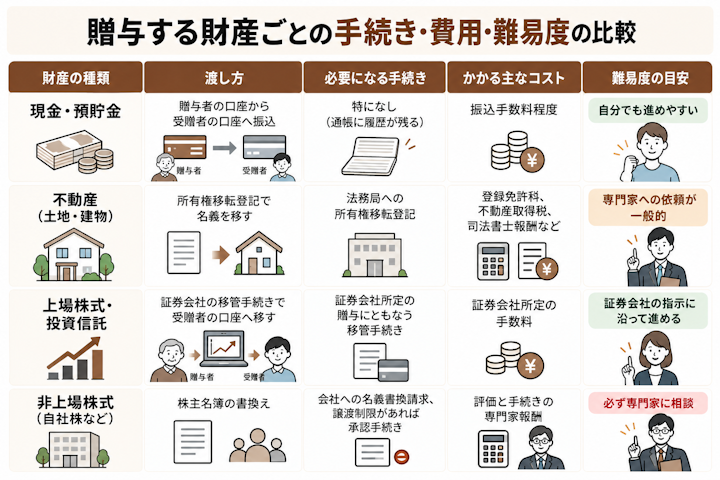
株式を贈与する場合は、贈与した日の価額をどう評価するかで贈与税額が変わります。とくに非上場株式は評価の方法が複雑なので、手続きに入る前に税理士へ確認しておくと安心です。家の名義を親から子へ移す方法として、相続・生前贈与・売買のどれが得かは、次の記事で比べています。
金額を決めるときは、贈与税だけでなく将来の相続まで見据えておきましょう。子どもが複数いるのに1人だけに多額の贈与をすると、その贈与は「特別受益」として、相続のときに遺産の前渡しとして扱われることがあります。ほかの子どもから「不公平だ」と言われ、遺産分割でもめる原因になりかねません。
誰にいくら渡すかは、相続人全体のバランスを見て決めておくと、後々のトラブルを防げます。生前贈与が特別受益として持ち戻される場合の考え方は、次の記事でくわしく解説しています。
相手と金額を決めたら、次は贈与契約書を作成します。契約書は、贈与が確かに行われたことを示す大切な証拠です。
贈与は、法律上は口約束でも成立します。しかし口約束だけでは、後になって「本当に贈与だったのか」「いつ、いくら渡したのか」を客観的に示すことが難しくなります。
とくに相続が起きたあと、税務署や他の相続人から「名義を借りただけの財産(名義預金)ではないか」と指摘されたときに、贈与契約書は「あげる・もらうの合意があった」ことを示す有力な証拠になります。少額であっても、契約書を残しておくことをおすすめします。
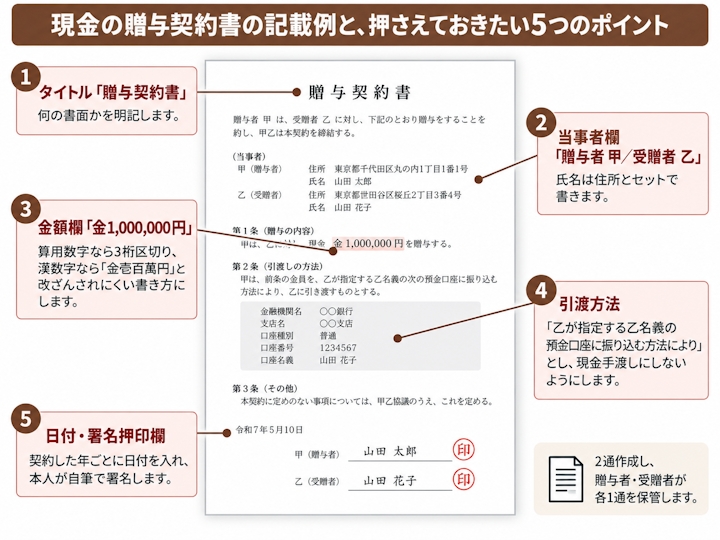
贈与契約書には、決まった書式はありませんが、少なくとも次の項目を盛り込むとよいでしょう。
現金や預貯金の贈与であれば、これらを1枚にまとめたシンプルな契約書で足りることが多いです。
現金・預貯金を贈与する場合の、もっともシンプルな贈与契約書の全文例です。そのまま書き写して、氏名・住所・金額・日付をご自身のケースに置き換えて使えます。
贈与契約書
贈与者 山田太郎(以下「甲」という。)と受贈者 山田一郎(以下「乙」という。)は、本日、次のとおり贈与契約を締結した。
第1条(贈与の合意)
甲は、乙に対し、金1,000,000円(金壱百萬円)を贈与することを約し、乙はこれを承諾した。
第2条(引渡しの方法および時期)
甲は、前条の金員を、令和○年○月○日までに、乙が指定する乙名義の預金口座に振り込む方法により引き渡すものとする。なお、振込手数料は甲の負担とする。
第3条(協議)
本契約に定めのない事項および本契約の解釈に疑義が生じた事項については、甲乙誠実に協議して解決するものとする。
本契約の成立を証するため、本書2通を作成し、甲乙記名押印のうえ、各1通を保有する。
令和○年○月○日
贈与者(甲)
住所:東京都○○区○○一丁目2番3号
氏名:山田太郎 印
受贈者(乙)
住所:東京都○○市○○町4番5号
氏名:山田一郎 印
各項目の書き方と記載例をまとめると、次のとおりです。
項目 | 書き方のポイント | 記載例 |
|---|---|---|
表題 | 「贈与契約書」と明記する | 贈与契約書 |
当事者 | 贈与者・受贈者の住所と氏名をセットで書く。住民票どおりの表記にそろえる | 贈与者(甲)東京都○○区○○一丁目2番3号 山田太郎 |
贈与する財産 | 現金は金額を明記。改ざん防止のため漢数字を併記してもよい | 金1,000,000円(金壱百萬円) |
引渡しの時期 | いつまでに渡すかを日付で特定する | 令和○年○月○日までに |
引渡しの方法 | 受贈者名義の口座への振込と明記する。手渡しにしない | 乙が指定する乙名義の預金口座に振り込む方法により |
契約日 | 実際に合意した日を書く。毎年の贈与はその年の日付にする | 令和○年○月○日 |
署名・押印 | 本人が自筆で署名し押印する。2通作成して各1通ずつ保管する | 山田太郎 印/山田一郎 印 |
不動産を贈与する場合は、第1条の「金1,000,000円」の部分を、登記事項証明書(登記簿謄本)の記載どおりの表示に置き換えます。土地なら所在・地番・地目・地積、建物なら所在・家屋番号・種類・構造・床面積を書き写し、「甲は、乙に対し、後記物件目録記載の不動産を贈与する」として末尾に物件目録を付ける形が一般的です。あわせて、引渡しの方法は「所有権移転登記手続をする」と定め、登記費用をどちらが負担するかも書いておくと、後の行き違いを防げます。なお、不動産の贈与契約書には収入印紙が必要になる場合があるとされているため、作成前に司法書士や税理士に確認しておくと安心です。
毎年110万円以下の贈与をくり返す「暦年贈与」で気をつけたいのが、「定期贈与」とみなされるおそれです。定期贈与とは、たとえば「毎年100万円を10年間贈与する」というように、最初からまとまった額を分割して渡す約束をしていたと評価されるものです。定期贈与とみなされると、初年度にまとまった額の贈与があったものとして課税される可能性があるとされています。
これを避けるため、贈与のたびにその年ごとに契約書を作成する、毎年同じ金額を同じ時期に贈与せず変化をつけるといった工夫が紹介されています。ただし、こうした運用をすれば必ず定期贈与とみなされないと断定できるものではないため、金額が大きい場合は専門家に相談すると安心です。
まだ判断能力が十分でない未成年の子や孫に贈与する場合は、親権者などの法定代理人が本人に代わって契約に関わるのが一般的です。ただし、贈与する親自身が贈与者であり同時に子の親権者でもあるといった立場が重なるケースでは、契約のしかたに注意が必要になることがあるため、あらかじめ専門家に確認しておくとよいでしょう。
実務では、受贈者欄に「受贈者 山田花子」と本人の氏名を書いたうえで、その下に「上記法定代理人 親権者 父 山田太郎」「同 母 山田春子」と併記して署名・押印する形がよく使われます。祖父母から孫への贈与のように、贈与者と法定代理人が別人であれば、この形で問題になることはほとんどありません。
一方、父から未成年の子への贈与で、その父が唯一の親権者として子の側にも署名するようなケースは、当事者が実質的に1人になってしまうため、もう一方の親権者に受贈者側の署名をしてもらうなどの配慮をしておくと、後から契約の有効性を争われにくくなります。
契約書を作ったら、実際に財産を渡します。ここでのポイントは、「いつ、誰から誰へ、いくら渡したか」が客観的に分かる形で渡すことです。
現金を手渡しでやり取りすると記録が残らず、後から「本当に贈与があったのか」を示すのが難しくなります。そこで、預貯金を贈与する場合は、現金の手渡しではなく銀行振込で渡すことが望ましいとされています。
振込であれば、贈与者の口座から受贈者の口座へお金が移った履歴が通帳に残ります。この記録が、贈与契約書とあわせて「確かに贈与が行われた」ことを裏づける証拠になります。
振込先の口座は、受贈者本人が普段から使い、通帳と印鑑を自分で管理している口座にすることが重要です。受け取った側が自由に使える状態になって、はじめて「もらった」といえるからです。逆に、親が子ども名義の口座を作って通帳や印鑑を保管したまま入金しているだけでは、贈与が成立していないと判断されるおそれがあります。
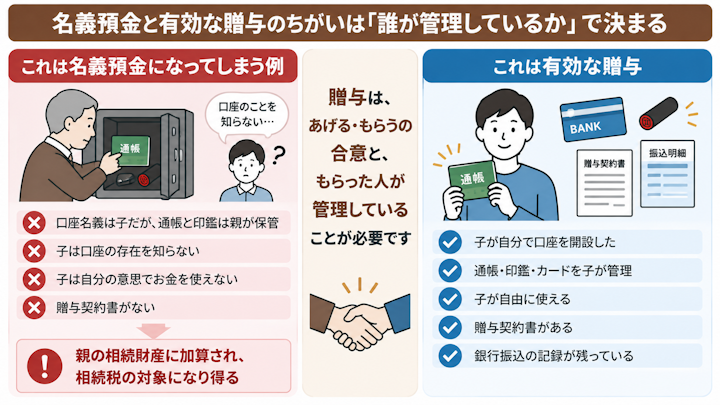
このように、名義は子どもや孫でも、実質的には親や祖父母が管理している預金を「名義預金」といいます。名義預金は、名義人(子ども・孫)の財産ではなく、実際に管理していた人(親・祖父母)の財産として扱われます。
そのため、親が亡くなったときに名義預金と判断されると、その預金は相続財産に含められ、相続税の対象となり得ます。「毎年110万円ずつ子ども名義の口座に入れて対策したつもりが、まとめて相続財産に加算されてしまった」というのはよくある失敗です。受贈者本人が管理できる状態にすることを徹底しましょう。
不動産を贈与する場合は、預貯金と違って、法務局で所有権の名義を変更する登記手続きが必要になります。登記の際には登録免許税がかかり、贈与を受けた人には不動産取得税が課される点にも注意が必要です。
一般に、不動産を「相続」で取得する場合と比べて、「生前贈与」で取得する場合のほうが、これらの移転コストは高くなる傾向があるといわれます。不動産を生前贈与する場合と相続させる場合の損得は、次の記事でくわしく比べています。
どの程度の差になるのか、贈与で取得する場合と相続で取得する場合を並べると次のとおりです。いずれも固定資産税評価額(毎年届く固定資産税の納税通知書に記載されています)を基準に計算するとされています。
かかる費用 | 生前贈与で取得する場合 | 相続で取得する場合 |
|---|---|---|
登録免許税 | 固定資産税評価額の2%とされている | 固定資産税評価額の0.4%とされている |
不動産取得税 | 課税される(土地・住宅には軽減措置があるとされている) | 非課税とされている |
司法書士報酬 | 依頼する場合に必要 | 依頼する場合に必要 |
必要書類の取得費 | 登記事項証明書、固定資産評価証明書、印鑑証明書などの実費 | 戸籍謄本一式など。通数が多くなりやすい |
たとえば固定資産税評価額1,000万円の不動産であれば、登録免許税だけでも贈与と相続とで大きな差が出る計算になります。さらに贈与の場合は不動産取得税も加わり、贈与税そのものの負担も別に生じます。ここに挙げた税率や軽減措置は制度改正や物件の内容によって変わり得るため、実際にいくらかかるかは、登記を依頼する司法書士や税理士に固定資産税の納税通知書を見せて試算してもらってください。
なお、令和6年4月から相続登記が義務化されており、不動産を相続した場合は期限内の登記が必要です。贈与と相続のどちらで渡すかを考えるときは、この点もあわせて確認しておきましょう。
最後のステップは、贈与税の申告・納税です。すべての贈与で申告が必要になるわけではありません。
暦年課税では、受贈者が1年間に受け取った贈与の合計が110万円以下であれば、贈与税はかからず申告も不要とされています。一方、110万円を超える贈与を受けた場合は、原則として翌年に贈与税の申告と納税が必要になります。なお、非課税特例や相続時精算課税制度を使う場合は、贈与税がかからないケースでも申告などの手続きが求められることがあります。
贈与税の申告は、贈与を受けた年の翌年の申告期間(一般に2月1日〜3月15日ごろ)に、受贈者の住所地を管轄する税務署へ行います。申告書を作成・提出し、算出された贈与税を納めるという流れです。税額の具体的な計算方法や申告書の書き方、相続時精算課税制度を使う場合の必要書類などの細かい実務は税理士の専門領域となります。
申告書の書き方や必要書類、申告の流れは、次の記事でくわしく解説しています。
場面ごとに用意するものを一覧にすると、次のとおりです。ケースによって追加の書類を求められることがあるため、不動産や特例が絡む場合は事前に法務局・税務署や専門家に確認してください。
場面 | 主な必要書類 | 補足 |
|---|---|---|
現金・預貯金の贈与 | 贈与契約書(2通)、贈与者と受贈者それぞれの印鑑、受贈者名義の預金口座の通帳、振込を証明できる控え | 契約書は当事者が各1通ずつ保管する。通帳は記録が残るよう記帳しておく |
不動産の贈与 | 贈与契約書、登記事項証明書、固定資産評価証明書、贈与者の登記識別情報(権利証)、贈与者の印鑑証明書、受贈者の住民票、登記申請書 | 印鑑証明書は取得後の有効期限に注意。司法書士に依頼する場合は委任状も必要 |
贈与税の申告 | 贈与税の申告書、贈与契約書の写し、通帳など贈与の事実がわかる資料、受贈者の本人確認書類とマイナンバーがわかるもの | 特例を使う場合は、戸籍謄本、住民票、登記事項証明書、所得を証明する書類などの添付が必要になることがある |
ここまでの4ステップを踏まえたうえで、生前贈与で失敗しやすいポイントを改めて整理します。いずれも、「せっかくの贈与が認められない」「予定外の税金がかかる」という結果を避けるために重要です。
名義預金と判断されないためには、次の点を意識しましょう。
これらがそろっていれば、実際に贈与された財産であることを示しやすくなります。
自分のケースが当てはまっているか、次の表でひとつずつ確認してみてください。
確認する項目 | できている状態 | 危ない状態 |
|---|---|---|
口座の開設者 | 受贈者本人が窓口やアプリで開設した | 贈与者が受贈者の名前で勝手に作った |
通帳・印鑑・カードの保管 | 受贈者が自宅で管理している | 贈与者が金庫や自宅で保管している |
印鑑 | 受贈者が自分で用意した印鑑を使っている | 贈与者の届出印と同じ印鑑を使っている |
口座の存在の認識 | 受贈者が口座と入金の事実を知っている | 受贈者が口座の存在を知らない |
使える状態か | 受贈者の判断で引き出し・使用ができる | 引き出すには贈与者の了解が要る |
契約書 | 贈与のたびに契約書を作っている | 契約書がない、または最初の1通だけ |
お金の動き | 贈与者の口座から受贈者の口座へ振込履歴がある | 現金手渡しで記録がない |
「危ない状態」に当てはまるものがあっても、今から通帳と印鑑を受贈者本人に渡し、贈与を有効なものにしていくことはできます。過去の入金分が贈与が成立していなかったと判定される場合は、贈与が有効となる状態にした時点で贈与したと考えます。どう扱うかは判断が分かれるところなので、金額が大きい場合は税理士や弁護士に相談してください。名義預金と判断された場合に相続税や遺産分割でどう扱われるかは、次の記事でくわしく解説しています。
前述のとおり、毎年の暦年贈与は定期贈与とみなされるおそれがあるとされています。贈与のたびに契約書を作る、金額や時期に変化をつけるといった工夫が紹介されていますが、あくまで「みなされにくくする工夫」であり、確実に否認を防げると断定できるものではない点には注意しましょう。
見落としがちなのが「生前贈与加算」です。これは、相続や遺贈で財産を取得した人が、被相続人が亡くなる前の一定期間内に受けた贈与について、その贈与財産を相続財産に加算して相続税を計算するという仕組みです。
この加算の対象期間は、令和6年1月1日以後の贈与から順次延びていき、最終的に相続開始前7年以内となります。ただし、いきなり7年になるわけではなく、2026年9月時点で相続が開始した場合の加算対象は「相続開始前3年以内」です。相続の開始時期によって加算される期間が変わるため、次の表で確認してください。
相続開始日 | 加算対象期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
延長された4年分(相続開始前4年から7年までの間)の贈与については、総額100万円までは加算の対象外とされています。この取扱いは、令和9年1月2日以後に相続が開始した場合に機能します。
なお、生前贈与加算の対象になるのは「相続や遺贈で財産を取得した人」への贈与です。相続人ではない孫や子の配偶者への贈与は、原則としてこの加算の対象になりません。ただし、その人が遺贈を受けたり、死亡保険金を受け取ったりした場合は対象になり得ます。相続税対策としての生前贈与は、早めに始めるほど効果を得やすいといえます。
生前贈与には、暦年課税のほかにも目的に応じて選べる制度や特例があります。ここでは全体像を押さえておきましょう。
生前贈与の課税方法には、暦年課税と相続時精算課税の2つがあります。相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円まで贈与税をかけずに渡し(超えた部分は一律20%)、相続のときに相続財産に加算して精算する制度です。
2024年からは別枠で年110万円の基礎控除が使えるようになり、この範囲の贈与は相続財産にも加算されません。ただし、一度選ぶと同じ人からの贈与は暦年課税に戻せず、最初の贈与の翌年2月1日〜3月15日に届出書を出す必要もあります。
どちらが有利かは家庭ごとに変わるため、2つの方法のしくみの違いを次の記事で確認しておきましょう。
一定の目的の贈与には、まとまった額を非課税で渡せる特例があります。主な特例の上限と期限は、次のとおりです(2026年9月時点)。
制度 | 非課税の上限 | 適用期限 |
住宅取得等資金の贈与 | 省エネ等住宅1,000万円/それ以外500万円 | 令和8年12月31日まで |
結婚・子育て資金の一括贈与 | 1,000万円(結婚費用は300万円まで) | 令和9年3月31日まで |
贈与税の配偶者控除 | 2,000万円(基礎控除と合わせて最大2,110万円) | 期限なし |
住宅取得等資金の贈与は令和8年末で期限を迎えるため、使うなら早めに準備しましょう。教育資金の一括贈与は、令和8年3月31日で新規の契約ができなくなりました(契約済みの分は非課税が続きます)。
配偶者控除は、婚姻期間20年以上の夫婦間で居住用不動産やその取得資金を贈与するときに使え、税額が0円でも申告が要件です。住宅資金や結婚・子育て資金の贈与の要件と注意点は、次の記事でまとめて紹介しています。
生前贈与は税金対策として語られがちですが、相続時のトラブルの原因になりやすいという側面があります。
複数の相続人がいる中で、特定の一人だけが生前に多額の贈与を受けていると、その贈与は「特別受益」として扱われることがあります。この場合、遺産分割では原則としてその贈与分を相続財産に持ち戻して各相続人の取り分を計算します。
特別受益として扱われやすいのは、住宅の購入資金や開業資金の援助、多額の学費、不動産そのものの贈与など、「生計の資本としての贈与」といえるものです。反対に、扶養の範囲内といえる生活費や、社会通念上相当な範囲のお祝い金などは、特別受益にはあたらないと判断されるのが一般的です。もっとも、どこまでが扶養の範囲かは家庭の事情によって評価が分かれ、まさにここが相続人間の争点になります。
しかし実際には、「もらった・もらっていない」「いくらだったのか」をめぐって相続人どうしの認識が食い違い、生前贈与がかえって家族の争いの引き金になってしまうことが少なくありません。この意味でも、贈与契約書と振込記録を残しておくことは、税務署対策であると同時に「家族間の言った・言わない」を防ぐ備えでもあります。
特別受益にあたる贈与の範囲や、持ち戻しの計算は、次の記事でくわしく解説しています。
贈与の額が大きいと、他の相続人に保障された最低限の取り分である「遺留分」を侵害することがあります。遺留分を侵害された相続人は、贈与や遺贈を受けた人に対して、侵害された額に相当する金銭の支払いを求めることができます(遺留分侵害額請求)。
「特定の子に財産を集中させたつもりが、他の子から遺留分を請求され結局もめてしまった」というのは典型的なパターンで、金額の大きい贈与ほど遺留分への配慮が欠かせません。
こうしたトラブルを防ぐには、生前贈与だけで考えるのではなく、遺言と組み合わせて設計することが有効です。たとえば遺言の中で、生前贈与について「相続の際に持ち戻して計算しなくてよい」という意思(持戻し免除の意思表示)を示したり、贈与の理由を付言事項として書き添えたりすることで、相続人の納得を得やすくなります。
持戻し免除の意思表示は、贈与契約書の中に書いておくこともできますが、あとから紛失したり、書き方が不十分で意思が伝わらなかったりすることを考えると、遺言書に明記しておくほうが確実です。「長男○○に対する令和○年○月○日の金○○円の贈与については、遺産分割にあたり持戻しを免除する」といった形で、贈与を特定して書きます。
なお、持戻し免除の意思表示があっても遺留分の計算には影響しないとされている点には注意が必要です。持戻しを免除すれば遺留分の問題まで消える、と誤解したまま設計してしまうケースが少なくありません。遺言書の種類や書き方、保管方法の基本は、次の記事でくわしく解説しています。
専門家の役割分担も押さえておきましょう。税額の計算や贈与税・相続税の申告は税理士の領域、特別受益や遺留分など相続の紛争予防・解決、贈与契約書の法的な有効性の確認は弁護士の領域です。「税金は税理士、もめごとは弁護士」と覚えておくと、状況に応じて適切な専門家に相談できます。
不動産の名義変更が絡む場合は司法書士も加わります。誰に何を頼めるかを整理すると、次のとおりです。
専門家 | 頼めること | 相談するとよい場面 |
|---|---|---|
弁護士 | もめない贈与の設計、遺言書の作成、特別受益・遺留分の見通し、贈与契約書の法的なチェック、相続人間の交渉・調停 | 相続人が複数いて配分に不公平が生じそう、すでに家族間で対立がある、遺言と組み合わせたい |
司法書士 | 不動産の所有権移転登記、登記に必要な書類の収集と申請 | 土地や建物を贈与する、相続登記もあわせて済ませたい |
税理士 | 贈与税・相続税の試算、申告書の作成と提出、特例の適用可否の判断、財産評価 | 110万円を超える贈与をする、特例や相続時精算課税を使う、自社株や不動産の評価が必要 |
費用は依頼する内容や財産の規模によって大きく変わるため、複数の事務所で見積もりを取り、何が料金に含まれるかを確認したうえで比べるのが確実です。
最後に、自分だけで進めてよいか、専門家に相談すべきかの目安を整理します。
次のような場合は、これまで説明した手順を踏めば、ご自身でも進めやすいといえます。
このような場合でも、贈与契約書の作成と、記録が残る形での受け渡しは必ず行うようにしましょう。
一方、次のような場合は、早めに専門家へ相談することをおすすめします。
とくに、「もめる可能性」がある場合は弁護士へ、税額の試算や申告は税理士へと、内容に応じて相談先を使い分けるのが効率的です。
最後に、生前贈与の進め方について相談の多い疑問にお答えします。
「記録が残らないから分からないだろう」と考えるのは危険です。税務署は、相続が起きたときに被相続人と家族名義の預金の動きをさかのぼって確認できるとされており、贈与者の口座から不自然にまとまった出金があれば、その使いみちを尋ねられることがあります。
また、手渡しには「税務署に指摘されたときに贈与だったと証明できない」というもっと大きな問題があります。証拠がなければ、贈与ではなく名義預金だった、あるいは被相続人が持っていた現金がそのまま残っていたと扱われ、相続財産に含められてしまうおそれがあります。手渡しは、あげた側にも、もらった側にも不利にはたらきます。銀行振込を使ってください。申告していなかった贈与が何年さかのぼって問われるのかは、次の記事で確認できます。
法律上は口約束でも贈与は成立するため、契約書がなければ無効になるわけではありません。しかし、110万円以下の贈与こそ契約書を残す意味があります。申告をしない=税務署に何も提出しないということなので、あとから「本当に毎年の贈与だったのか」を示す資料が契約書と振込記録しかないからです。
また、毎年くり返す贈与は「定期贈与」とみなされるおそれがあります。その年ごとに契約書を作っておくことは、この点でも有効です。1通あたりの手間は10分程度なので、金額の大小にかかわらず作成することをおすすめします。
まず、過去の贈与について日付をさかのぼった契約書を作るのは避けてください。事実と異なる日付の書面は、かえって信用を失わせます。
現実的な対応は2つです。1つは、通帳の振込履歴、贈与の相談をしたときのメールやメッセージ、年賀状や手紙など、当時のやり取りを示す資料を集めて保管しておくこと。もう1つは、これから先の贈与について、今日の日付で正しく契約書を作り、受贈者本人に通帳と印鑑を渡して管理してもらうことです。過去分の扱いは金額と経緯によって判断が変わるため、まとまった額であれば税理士や弁護士に相談してください。
なりません。贈与が成立するには「あげます」「もらいます」という双方の合意が必要で、さらに、もらった人が自分の意思でその財産を管理・使用できる状態になっていることが求められます。親が子ども名義の口座を作り、通帳と印鑑を自分で保管したまま入金しているだけでは、子どもは合意もしていませんし、管理もしていません。
この状態の預金は「名義預金」として、実際に管理していた親の財産と扱われ、親の相続の際に相続財産へ含められるおそれがあります。子どもが未成年であっても、法定代理人が関わったうえで贈与契約書を作り、口座の存在と入金を子ども側が認識できる形にしておくことが大切です。
生前贈与のやり方は、①誰に・何を・いくら贈与するかを決める、②贈与契約書を作る、③振込など記録が残る方法で渡す、④必要に応じて申告する、という4ステップが基本となります。受贈者本人が口座を管理しないと、名義預金とみなされて贈与が成立していないと判断されるおそれがある点に注意が必要です。税額の計算や申告で迷ったときは、まずは相続に強い税理士に確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索