月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

先に結論を押さえておくと、名義預金のポイントは次の3点です。
名義預金とは、預金口座の名義人と、口座の実質的な権利者が異なる預金をいいます。被相続人(亡くなった人)が、家族(妻・子・孫など)名義の口座の通帳やキャッシュカードを管理し、自身のお金を口座に入金して貯蓄している一方、名義人はその口座の存在を知らない、というようなケースが典型的です。
なお、名義預金は株式や不動産なども含む「名義財産」の一種で、「名義貯金」「名義口座」と呼ばれることもあります。
名義は家族でも、実質的な権利者が被相続人だと評価されると、その預金は被相続人の相続財産として扱われます。預金口座の権利者は、「口座の名前」だけではなく、口座残高の原資(お金の出どころ)、口座の管理状況、名義人の認識などを考慮し、「本当は誰のお金か」が実質的に判断されます。
被相続人の名義預金と判断された場合、名義預金の残高に相続税がかかったり、遺産分割の対象になったりします。
たとえば、亡くなった父の口座には数百万円しか残っていない一方、専業主婦だった母の口座に数千万円入っている——このような場合、その母名義の預金口座は亡父の名義預金ではないかと問題になりやすいでしょう。
相続財産の範囲については、次の記事でくわしく解説しています。
被相続人が家族名義の口座を管理し入金していた場合、その家族に生前贈与されたものなのか、名義預金として被相続人の財産と判断されるのかが問題となることがあります。
贈与は、あげる人(贈与者)ともらう人(受贈者)の双方が合意して成立する契約です。受贈者が「もらった」と認識し、自由に使える状態になっていれば、そのお金の権利者は受贈者であると判断されるでしょう。この場合、贈与したお金は、原則として贈与者の相続財産には含まれません。
ただし、相続人が結婚や生活の資金として受けた生前贈与は、遺産分割で「特別受益」(遺産の前渡しとして、取り分の計算に反映する仕組み)として考慮されることがあります。亡くなった人が持ち戻し(取り分の計算に含めること)を免除する意思を示していた場合は除きます。
一方、被相続人が家族名義の口座を管理し入金しているが、名義人本人は口座の存在を認識しておらず、事実上使うことができない状態であれば、贈与契約は成立しておらず、名義預金と扱われる可能性があるでしょう。
整理すると、次のとおりです。
項目 | 名義預金(贈与が不成立) | 正しい贈与 |
|---|---|---|
あげる・もらうの合意 | ない | ある(契約書などで残す) |
通帳・印鑑の管理 | お金を出した人(親など) | もらった本人 |
本人の認識 | 知らない・使えない | 知っている・使える |
贈与税の申告 | していない | 110万円超なら申告 |
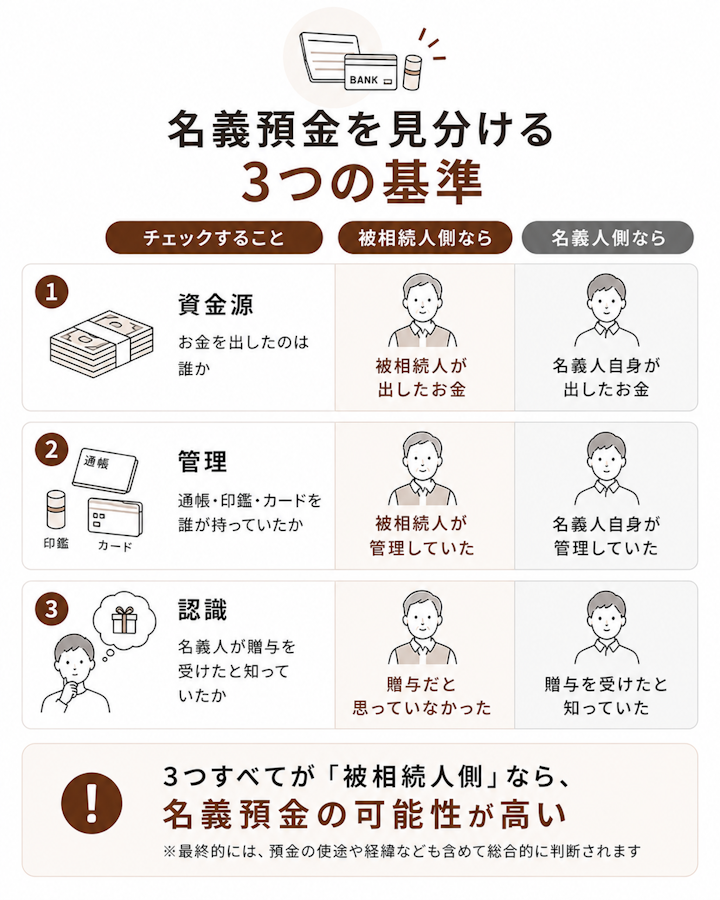
預金の実質的な権利者が誰であるかは、名義ではなく実態で判断されます。主に次の3つの基準があります。
1つ目の基準は、お金の出どころ(原資)です。そのお金を実際に出したのが誰かを確認します。
たとえば、妻名義の口座に多額の貯蓄がなされているが、妻には収入がなく、原資が夫の収入だけとなる場合、夫の名義預金ではないかと疑われる可能性があります。
名義人の収入や、名義人が受け取った財産が原資であれば、名義人のお金と認められやすくなります。給与や年金など、名義人本人の入金の履歴があるかどうかが重要なポイントになります。
2つ目の基準は、通帳・印鑑・キャッシュカードの管理者です。名義人ではなく被相続人が最後まで管理し、名義人が引き出せない状態だった場合、実質的な権利者は被相続人であると判断される可能性が高まります。
取引印が被相続人のほかの口座と同じもの(いわゆる共通印)だった場合、口座の管理者が被相続人であったと判断されやすくなります。「通帳も印鑑も親が持っていて、子は口座の存在すら知らなかった」というケースは、名義預金と判断されやすい典型的な事例です。
3つ目の基準は名義人本人の認識です。贈与は双方の合意で成立するため、もらう側が知らなければ、原則として贈与は成立しません(未成年の子の場合は、親権者が代わりに受け取る意思を示します)。名義人が口座の存在を知らなかったり、「もらった覚えがない」状態だと、名義預金と評価される可能性が高まります。
この3つの基準のうちどれか1つで判断されるものではなく、全体を見て総合的に判断されます。なお、口座の利息を誰が受け取っていたかも、判断の材料になります。
実際に名義預金と疑われやすいのは、次のようなケースです。
名義預金と疑われやすい代表的な例が、夫の口座にほとんど財産がない一方、収入のない妻名義の口座に多額の残高がある場合です。このような場合、実質的には夫の収入が貯蓄されている名義預金であると疑われやすいです。生活費を管理する中で夫の収入から貯めた「へそくり」も同じです。
夫の名義預金と判断されないよう、収入のない妻名義の口座にある程度の残高を残したい場合は、贈与税がかからない金額の範囲で夫から妻に贈与されたものと判断されるよう、夫から妻に渡す金額を考慮すると良いでしょう。あわせて贈与契約書を作り、妻自身が口座を管理することも必要です。
弁護士ドットコムの「みんなの法律相談」には、「専業主婦で、夫に内緒で夫のお金を自分の口座に入れて預かり、合計が3,700万円になった。夫に返すのと、夫の相続のときに名義預金として申告するのとで違いはあるか」という相談が寄せられています。
 相談者の疑問
夫婦の間でお金を渡すと贈与税がかかる場面は、次の記事で整理しています。
親や祖父母が、子や孫名義の口座にお金を入れ、通帳とキャッシュカードも管理しているケースです。子や孫が、その口座の存在自体を知らないことも珍しくありません。
子や孫に贈与するつもりで口座にお金を入れ続けたとしても、子や孫本人が知らない状況においては、贈与がなされたとは判断されず、名義預金とされる可能性が高まります。
子や孫には、きちんと口座の存在を知らせた上で、必要があれば子や孫が使用して良いものである旨を伝えておきましょう。また、子や孫が成人したあとには、本人に通帳・キャッシュカードなどを渡し、口座を管理させるのが良いでしょう。
名義預金と評価されると、名義は家族でも、被相続人の財産として相続税がかかります。生命保険金など、名義とは別に相続税がかかる「みなし相続財産」もあわせて確認しておきましょう。
名義預金を相続財産に含めず、申告から漏らしてしまうと、あとからペナルティを課されるおそれがあります。本来の相続税に、次のようなペナルティが上乗せされます。
ペナルティ | かかる場面 | 割合の目安 |
|---|---|---|
過少申告加算税 | 申告した相続税が本来より少なかった | 原則10%(一定額を超える部分は15%) |
無申告加算税 | 申告が必要なのに期限までに申告しなかった | 原則15%(50万円超の部分は20%、300万円超の部分は30%) |
重加算税 | 財産を隠すなど、仮装・隠蔽があった | 35%(無申告なら40%) |
延滞税 | 納付が期限より遅れた | 遅れた日数に応じてかかる |
うっかりした申告漏れは過少申告加算税などの対象になり、財産を隠したと判断されると重加算税の対象になります。
申告漏れが見つかる仕組みや、いつまでさかのぼって課税されるかは、次の記事でくわしく解説しています。
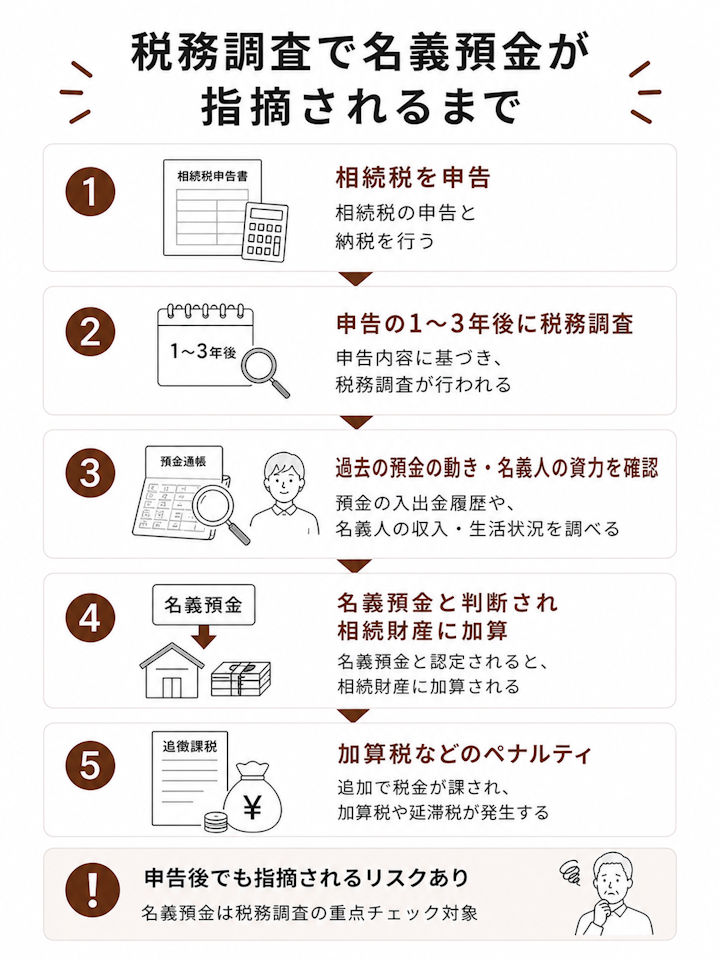
相続税の税務調査では、名義預金についても重点的に調べられます。
税務署は、被相続人や家族の過去の預金の動きを確認でき、名義人の収入に見合わない多額の預金があれば、名義預金の申告漏れではないか指摘します。被相続人の口座から家族名義の口座へ、まとまったお金が移っていないかもチェックされます。
調査では、家族名義の口座について「いつ・どこから入金されたか」「名義人が自由に使っていたか」まで確認されます。調査は相続税の申告から1〜3年後におこなわれることが多く、申告時に見落とした名義預金があとから問題になるケースは少なくありません。
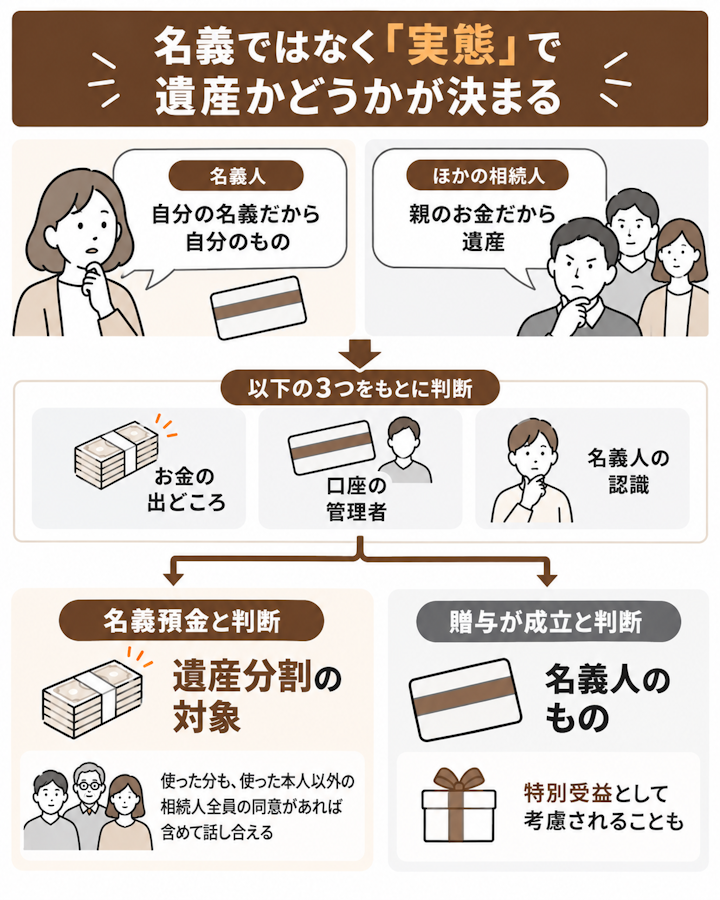
名義預金は税金だけの問題ではありません。相続人どうしの遺産分割でも問題となり得ます。
名義預金(実質的に被相続人の財産)と判断される場合、ほかの相続財産と同様に遺産分割の対象になります。
被相続人が亡くなったあとに名義人が名義預金を使ってしまっていた場合も、使ったのが相続人の一人なら、その人を除くほかの相続人全員が同意すれば、使った分も遺産として残っているものとみなして遺産分割協議ができます(民法906条の2)。
名義人が「自分の名義だから自分のもの」と主張し、相続人の間で認識が食い違うと、話し合いがまとまらないことがあります。
弁護士ドットコムの「みんなの法律相談」には、相続人の間で名義預金の扱いが問題になった相談もあります。「母と一緒に姉の子ども名義で定期預金を作り、通帳や印鑑は自分が管理してきた。母の死後、姉側はその預金を子どもへの贈与だとして引き渡しを求め、遺留分も請求している」という相談です。
相談者の疑問名義預金に限らず、遺産分割でもめないための注意点は、次の記事でまとめています。
相続税の申告内容に合わせて、遺産分割協議書においても、名義預金を相続財産として記載しておくのが良いでしょう。
「◯◯銀行の△△名義の預金は、実質的に被相続人の財産として□□が取得する」といった記載方法で、誰が引き継ぐかを明確にしておいた方が良いでしょう。名義預金についての記載をしない場合、あとから「あれは誰のものか」と再びもめる可能性を残すことになります。
協議書の書き方や文例は、ひな形つきの次の記事が参考になります。
名義預金かどうかの判断が難しいときや、名義預金の金額が大きいときは、事前に弁護士や税理士に相談しておくと良いでしょう。
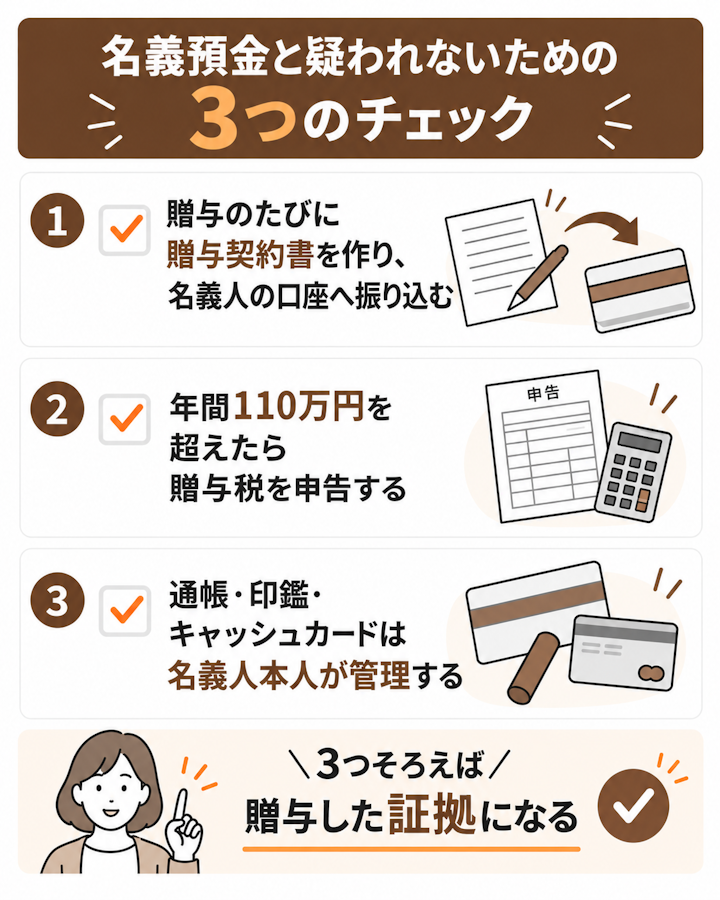
贈与した財産を名義預金と疑われてしまうことがないよう、きちんと事前の対応をしておくのが良いでしょう。ポイントは「贈与を正しく成立させる」ことです。
まず、贈与のたびに贈与契約書を作り、「あげた・もらった」の合意をしたことの証拠を残しましょう。
口約束ではなく書面にしておくことで、贈与が成立していた証拠を残すことができます。契約書には、贈与する金額、贈与者(あげる人)の贈与する意思、受贈者(もらう人)の贈与を受ける意思、日付を書き、双方が署名する必要があります。
お金は現金で手渡すより、名義人の口座へ振り込むと、いつ・いくら渡したかの記録が残ります。振込の記録は、契約書や本人による管理と組み合わせて証拠になります。
もらう子や孫が未成年の場合は、親権者が法定代理人として契約書に署名します。贈与の経緯も書面に残しておくと良いでしょう。
一部の相続人だけが贈与を受けると、特別受益として遺産分割において持ち戻して取り分を計算される場合もあるため、気になる場合は専門家に相談すると良いでしょう。
生前贈与が遺産分割でどのように扱われるかについては、特別受益に関する記事において確認できます。
「みんなの法律相談」にも、「妻名義の口座に資金を移した名義預金がある状態で、さらに毎年110万円の贈与(契約書あり)をした場合、名義預金は贈与とみなされるのか。税務署の判断が不安」という相談が寄せられています。
相談者の疑問年間110万円を超える贈与を受けたときは、贈与税の申告をしましょう。
申告の記録が残ることで、「贈与したお金」であることを示しやすくなります。あえて111万円など110万円を少し超える額を贈与し、少額でも申告しておくことで記録を残す人もいます。
なお、亡くなる前の一定期間内(2024年以降の贈与から、段階的に3年から7年へ延長)の贈与は、相続税の計算に加算される点には注意が必要です。
贈与したお金は、もらった本人が口座の通帳・印鑑・キャッシュカードを管理し、自由に使える状態にしておきましょう。
贈与したはずのお金を、あげた人が引き続き管理し、もらった人が使えない状態にある場合、名義預金ではないかと疑われる可能性があります。入金した口座の通帳はきちんと名義人が管理するのが良いでしょう。
すでに名義人が管理していない口座が存在する場合は、早めに実態に合わせて名義人が管理するようにした方が良いでしょう。贈与したはずの財産をいつまでもあげた人が管理し続けたまま相続を迎えてしまうと、名義預金と疑われ、税務調査や遺産分割で問題になることが心配されます。きちんと生前に早めの対応をしておくのが良いでしょう。
多額のお金を動かす場合は、贈与税等の税金の問題が生じかねないため、事前に税理士に相談するのが良いでしょう。
誰に相談すれば良いか迷うときは、専門家の違いと費用の記事が参考になります。
「一定期間たてば時効で名義人のものになる」ということはありません。名義預金と判断される場合は、時間がたっても実質的な権利者(被相続人)の財産として、相続税、遺産分割の対象とされます。
ただし、税務署が相続税の申告漏れを指摘して課税できる期間には、原則として申告期限から5年(不正があれば7年)という期限があります。
相続税の申告後でも、税務調査によって相続財産と判断される場合があります。「何年も前のことだから大丈夫」とは考えない方が安全です。
どちらも、実質的に被相続人の財産であれば相続税の対象になる点は同じです。違いは、お金の動きの記録が残るかどうかです。
比べる点 | タンス預金 | 名義預金 |
|---|---|---|
どこにある? | 被相続人の手元にある現金 | 家族名義の口座にある預金 |
お金の動きの記録は残る? | 残らない | 残る |
相続税はかかる? | 実質的に被相続人の財産なら対象 | 実質的な権利者が被相続人なら対象 |
税務署は過去の収入や預金の動きから、どちらの存在も把握できる場合があります。見つかってから申告漏れを指摘されないよう、相続財産に含めて申告しましょう。
自身の名義となっている口座がないか気になる場合、両親などに確認しておくと良いでしょう。もし自身名義の口座を両親などが管理していた場合は、口座を開設した時期、口座開設の目的、口座の管理者、口座にお金を入れている人を確認しておきましょう。
また、今後は、名義どおりに自身で口座を管理するように両親などと相談しましょう。
あわせて、相続税や遺産分割協議への影響を、税理士や弁護士に相談しておくと安心です。
弁護士ドットコムの「みんなの法律相談」に寄せられた名義預金に関する相談は84件ありました。主な内容で分けると、相続税や税務調査に関する相談が27件、遺産分割など相続人どうしの話し合いに関する相談も27件で、同じ数でした。
このほか、贈与やへそくりに関する相談が18件ありました。名義預金は税金だけでなく、家族の間での分け方でも悩みになりやすいことがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=84)。
名義預金とは、口座の名義人と実際の権利者が異なる預金をいいます。名義が家族でも、お金の出どころ・口座の管理者・名義人の認識から亡くなった人のお金と判断されれば、相続税の申告と遺産分割の対象になります。
申告から漏らすと加算税がかかることもあります。疑われないためには、贈与契約書を作り、必要に応じて贈与税を申告し、名義人本人が口座を管理して「贈与した証拠」を残しておくことが大切です。
親があなた名義の口座を管理していたとわかったときや、相続人の間で「誰のお金か」の意見が分かれたときは、早めに弁護士に相談しましょう。まずは弁護士への初回相談で、その預金が遺産分割の対象になるか、ほかの相続人とどう話し合えば良いかを確認しておくと安心です。
東京弁護士会所属。相続問題は複雑な法理論を必要とし、また、事実関係が複雑であり、収集すべき証拠も多くなる傾向にあります。当事務所では、手間を惜しまず綿密な計画を事前に立て、迅速に行動することをモットーとしています。
 弁護士検索
 税理士検索