月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


毎日いっしょに暮らす夫婦のお金に、税金がかかるとは思いにくいものです。でも、夫婦間でも贈与税はかかります。まずはその理由から見ていきましょう。
日本の民法は夫婦別産制をとっていて、結婚していても、それぞれが自身の名で得た財産はその人だけのものとされます。夫の給料は夫の財産、妻の給料は妻の財産です。
だから、一方の財産を他方へ無償で渡せば、夫婦の間でも贈与になります。「夫婦のお金は2人のもの」という感覚と、法律の建付けにはずれがあるのです。
たとえば夫の収入だけで暮らし、妻名義でまとまった資産を作っていくと、夫から妻への贈与の問題が出てきます。共働きで、それぞれの給料をそれぞれの名義でためる分には問題ありません。
暦年課税では、1年間にもらった合計から基礎控除110万円を引いた残りに贈与税がかかります。110万円以下なら課税されず、申告も不要です。
この110万円はもらう人1人あたりの1年間の枠です。夫から妻へ年間110万円を超えて渡せば、超えた分に贈与税がかかります。
たとえば夫が妻に1年間で300万円を渡すと、110万円を引いた190万円が贈与税の対象です。まとまった額を一度に渡すほど、負担は重くなります。
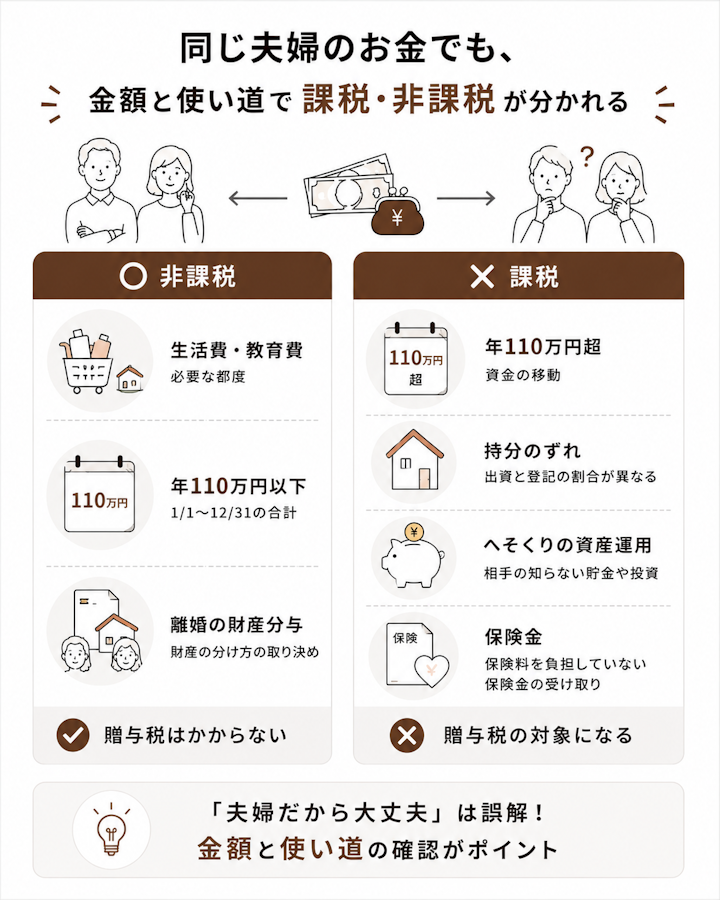
どこまでが非課税で、どこからが贈与かは、金額と使い道で決まります。
日々の生活費をまかなうお金の動きは非課税ですが、まとまった額を移して一方の預金や資産になれば贈与です。その境目を、次から具体的に見ていきます。
たとえば、毎月の生活費として夫が妻に30万円を渡し、その中でやりくりする分には贈与になりません。一方、使いきれずに残った分をまとめて妻の資産にしていくと、贈与の問題が出てきます。
まずは、夫婦間でも贈与税がかからないお金から確認しましょう。ここに当てはまれば心配はいりません。
夫婦は互いに扶養する義務があるため、生活費や教育費を通常必要な範囲で必要な都度渡す分は非課税です。食費・家賃・光熱費・子どもの学費などが当てはまります。
ポイントは「必要な都度」使うことです。渡したお金を貯金や投資に回すと、生活費とはいえず課税されることがあります。
たとえば、大学生の子どもへの毎月の仕送りは、夫婦のどちらの口座から出しても、生活費・教育費の範囲なら贈与になりません。
1年間にもらった合計が110万円以下なら、贈与税はかからず申告も不要です。生活費とは別に、110万円までは非課税で渡せます。
ただし毎年同じ時期に同じ額を渡すと、最初からまとまった額を渡す約束とみなされ課税されることがあります。渡すたびに贈与契約書を作っておくと安心です。
離婚のときに受け取る財産分与は、原則として贈与税がかかりません。夫婦で築いた財産を清算するもので、贈与ではないからです。
ただし、分与の額が多すぎる場合や、税金を逃れる目的の離婚と判断されると、課税されることがあります。
婚姻中に夫婦で築いた自宅や預貯金を、それぞれの貢献に応じて分ける分には課税されません。財産分与として自然な範囲かどうかが基準になります。
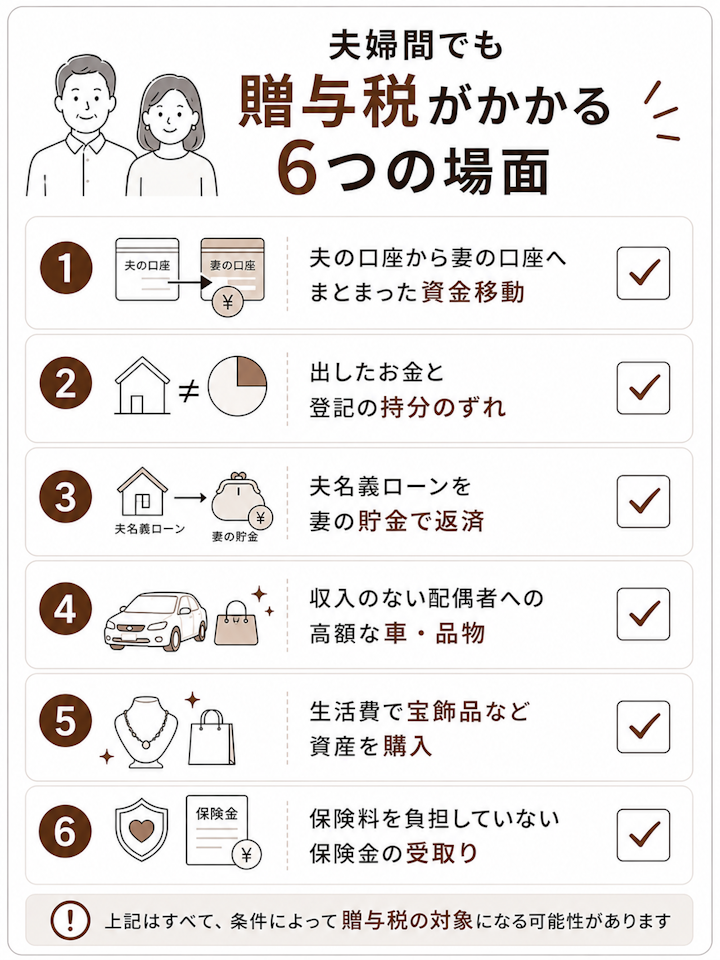
次に、つい見落として課税されやすい6つの場面です。「贈与したつもりはない」お金の動きでも、贈与税の対象になることがあります。あわせて対処法も見ていきましょう。
管理のためでも、夫の口座から妻の口座へ110万円を超えるお金を移すと、贈与とみなされることがあります。名義が違う口座へ動かすと、その分だけ財産が移ったと見られるためです。
対処法は、生活費として使う分だけを動かし、まとまった残りは動かさないこと。移すなら、贈与契約書を作るか年110万円以内にとどめましょう。
たとえば夫の口座から妻の口座へ1,000万円を移すと、110万円を引いた890万円が贈与税の対象になりえます。生活費のやりくりと、財産を移すことは区別されます。
住宅を夫婦で買うとき、出したお金の割合と登記の持分がずれると、多く持分を得た側が贈与を受けたとみなされます。夫が全額出したのに妻と2分の1ずつで登記した、というケースが典型です。
対処法は、出資した割合どおりに持分を登記すること。すでにずれている場合は、贈与税の申告をするか、登記を直せないか専門家に相談しましょう。
たとえば4,000万円の家を夫が3,000万円、妻が1,000万円出したなら、持分は夫4分の3・妻4分の1にします。頭金だけでなく、住宅ローンを実際に返す人の負担割合まで含めて決めるのがポイントです。
夫名義のローンを妻のお金で返すと、返した分だけ妻から夫へ贈与したとみなされます。繰り上げ返済でまとまった額を入れるときは、とくに注意が必要です。
実際に、弁護士ドットコムの「みんなの法律相談」にも、「夫名義のマンションのローンを、妻が相続したお金で繰り上げ返済したいが、贈与税がかかるのか」という相談が寄せられています。誰の名義の借金を誰のお金で返すかで、課税されるかどうかが変わります。
 相談者の疑問
収入のない配偶者のために高額な車を買って配偶者名義にすると、その車の分を贈与したとみなされることがあります。日常づかいの範囲を超える高価な買い物は、名義に注意しましょう。
対処法は、お金を出した人の名義にすることです。日用品や生活に必要な範囲まで気にする必要はありませんが、高級車やブランド品など資産性の高いものは気をつけましょう。
生活費として渡したお金でも、宝飾品や高額な資産を買えば、その分は生活費ではなく贈与とみなされることがあります。名目ではなく、実際の使い道で判断されるためです。
対処法は、資産性の高いものを買うなら、お金を出した人の名義・持ち物にしておくことです。
夫が保険料を払っていた保険の満期金を妻が受け取ると、実質は夫から妻へお金が移るため贈与税がかかります。保険料を払った人と受け取る人が違うと課税される、と覚えておきましょう。
対処法は、保険料を払う人と受け取る人をそろえておくことです。契約する前に、誰が保険料を負担し、誰が受け取るのかを確認しておきましょう。
夫婦の間には、おしどり贈与(贈与税の配偶者控除)という特例があります。長年連れ添った夫婦が、自宅を配偶者に渡しやすくするための制度です。
婚姻期間20年以上の夫婦なら、居住用の不動産(自宅)またはその購入資金の贈与について、基礎控除110万円とは別に最高2,000万円まで控除できます。合わせて2,110万円まで非課税で渡せる計算です。
たとえば3,000万円の自宅の持分の一部を配偶者に渡す場合、2,110万円までは贈与税がかかりません。それを超える部分には、通常どおり贈与税がかかります。
おしどり贈与を使うには、次の要件をすべて満たす必要があります。
注意したいのは、控除で税額が0円になる場合でも、贈与税の申告が必要な点です。申告してはじめて特例が使えるため、「非課税だから何もしなくてよい」と考えないようにしましょう。
申告には、戸籍謄本や不動産の登記事項証明書などの書類を添えます。翌年2月1日から3月15日までの期限内に申告する必要があるため、早めに準備しておきましょう。
自宅を生前に渡すと、登録免許税や不動産取得税がかかり、相続で受け取るより費用が増えることがあります。また、配偶者が相続で受け取る財産は、後で述べる配偶者の税額軽減で1億6,000万円まで相続税がかかりません。
そのため、あわてて生前に贈与するより、相続を待ったほうが有利なこともあります。ただし、おしどり贈与で渡した分は相続前の贈与でも相続財産に加算されないため、状況によっては有効です。使う前に税理士に試算してもらいましょう。
専業主婦がためたへそくりは、税金の世界では「誰のお金か」が問題になります。名義ではなく、もとになったお金を誰が出したかで判断されるためです。
生活費の余りをためること自体はよくあることですが、そのお金で妻名義の株や投資信託を買って運用を始めると、夫から妻への贈与とみなされることがあります。
実際に、弁護士ドットコムの「みんなの法律相談」にも、「専業主婦の家庭で、夫の給料を全額妻の口座に入れて管理し、生活費の余りを貯蓄しているが、その貯蓄分に贈与税がかかるのか」という相談が寄せられています。管理のための入金か、妻自身の財産にするのかで、扱いが変わります。
たとえば妻名義の証券口座で夫のお金を運用し始めた時点で、それまでにためた分もまとめて贈与とみなされることがあります。運用を始める前に、贈与でもらった形にしておくのが安全です。
相談者の疑問へそくりを使わずにためているだけなら、原資が夫のお金である以上、それは夫の財産です。名義が妻でも、夫が亡くなったときには夫の相続財産として相続税の対象になります(名義預金)。
へそくりも名義預金も、突きつめれば「原資は誰か」という一つの問いで判断される、と押さえておきましょう。名義や形の違う財産が相続税の対象になる例は、次の記事も参考になります。
妻自身の財産にしたいなら、贈与契約書を作り、妻が管理する口座へ振り込み、妻が自由に使える状態にしておくことが大切です。ただし、年110万円を超えれば贈与税の対象になる点は忘れないようにしましょう。
たとえば毎年110万円ずつ、贈与契約書を作って妻の口座に振り込み、その通帳と印鑑を妻が管理していれば、妻の財産として認められやすくなります。
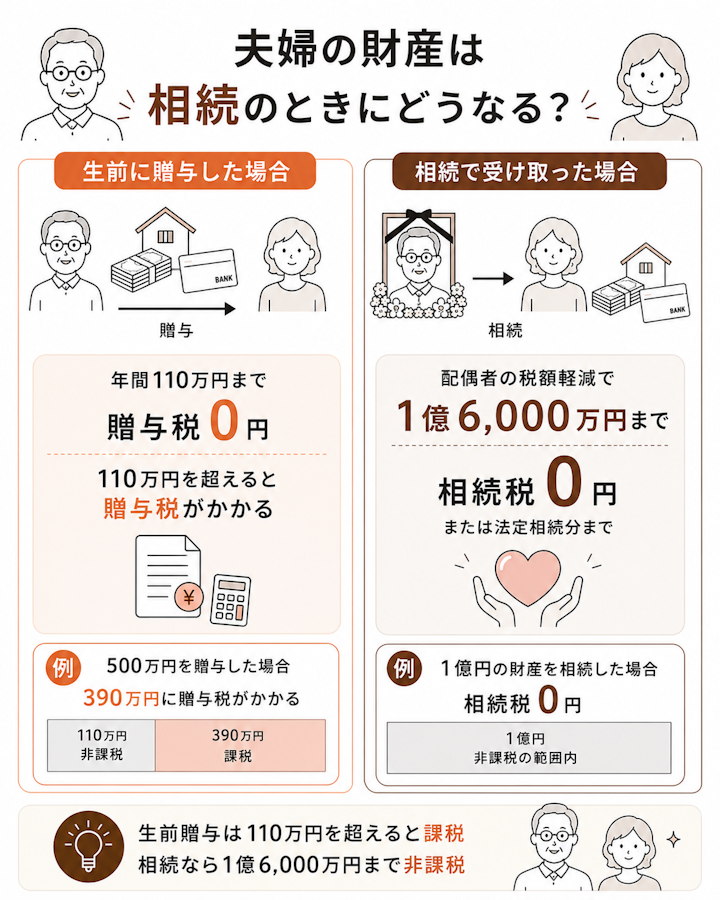
夫婦間のお金は、生前に渡すか、相続で受け取るかで税金が大きく変わります。ここが、贈与だけを見ていると見落としやすい点です。
配偶者が相続で受け取る財産は、配偶者の税額軽減により1億6,000万円、または法定相続分の多いほうまで相続税がかかりません(適用には申告が必要です)。
つまり、生前に渡すと贈与税がかかる財産でも、相続で受け取れば軽減が使えることが多いのです。急いで生前贈与しないほうが得な場合もあると知っておきましょう。
ただし、配偶者が受け取った財産は、その配偶者が亡くなる次の相続(二次相続)で子に相続税がかかります。目先の軽減だけでなく、次の相続まで見て考えると安心です。
生前に贈与 | 相続で受け取る | |
|---|---|---|
税金 | 年110万円超に贈与税 | 配偶者の税額軽減あり |
非課税の目安 | 110万円まで | 1億6,000万円まで |
名義預金は夫の相続財産になるため、遺産分けのときに子どもとの争点になりがちです。妻は「自身のお金」と思っていても、子どもから「父の財産では」と指摘されることがあります。
分け方でもめると、相続の手続き全体が止まってしまいます。遺産分割のトラブルを避ける進め方は、次の記事も参考になります。
出資と登記の持分がずれたまま相続を迎えると、実態と違う持分で遺産分割や評価をすることになり、もめる原因になります。持分のずれは、気づいた時点で早めに直しておくのが安全です。
とくに、住宅ローンを一方が返し終えているのに持分が半々のままだと、その差額が贈与や相続の問題として後々まで残ります。
元気なうちに、どの財産が誰のものかを整理し、名義と実態をそろえておくことが、いちばんの備えです。必要なら遺言を残し、配偶者に多く残したいときはその旨を明確にしておきましょう。
へそくりや妻名義の預金がどちらのお金かを一覧にしておくと、相続のときに子どもへ説明しやすくなります。名義と実態がそろっていれば、余計な争いを防げます。
手渡しでも、わからないとは限りません。税務署は不動産の登記や大きな入出金、相続のときの預金の動きからお金の流れを把握できます。「夫婦だからばれない」と考えるのは危険です。
とくに、これまで動きのなかった妻名義の口座に急にまとまった入金があると、相続の調査などで確認の対象になりやすくなります。
使えません。おしどり贈与は法律上の婚姻関係にある夫婦が対象で、婚姻期間20年以上という要件もあります。内縁(事実婚)では使えないため、注意が必要です。
日々の生活費として使う分には問題ありません。生活費のやりとりは非課税だからです。ただし、その口座にまとまった額をためて一方の資産にしていくと、贈与とみなされることがあります。
また、どちらがいくら入れたかわからなくなるほど混ざっている口座は、相続のときに全額を亡くなった人の財産として扱われることもあります。誰の資金かを整理しておくと安心です。
夫婦の財産は法律上それぞれ別のものとされ、一方から他方へ年110万円を超えて渡すと贈与税がかかります。口座の移動や持分のずれ、へそくりの運用など、日常の場面でも課税されることがあります。
婚姻20年以上なら、自宅を2,000万円まで非課税で渡せるおしどり贈与が使えます。ただし非課税でも申告が必要で、相続で受け取ったほうが有利な場合もあります。
夫婦間の贈与は、相続まで見据えて考えるのが大切です。配偶者の税額軽減や、妻名義の預金・自宅の持分をめぐる子どもとの争いまで見て、お金の持ち方を整えておきましょう。
どの渡し方が有利か、おしどり贈与を使うべきかの判断は複雑です。まずは一度、税理士への相談で、自身のケースで贈与税がかかるか、どの制度を使えるかを確認しておきましょう。あわせて、妻名義の預金や自宅の持分で相続がもめそうなときは、早めに弁護士に相談しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索