月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


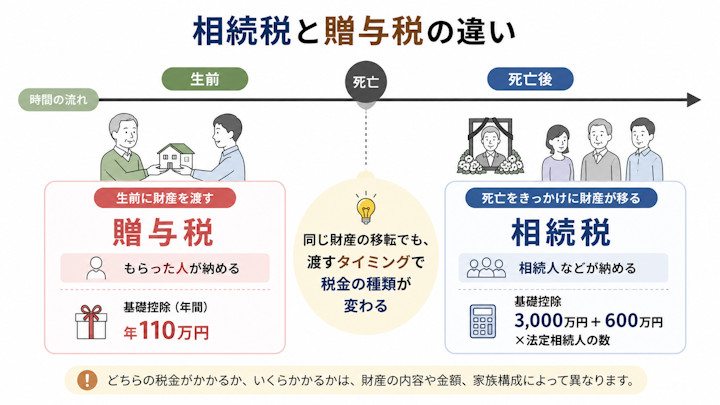
相続税と贈与税は、どちらも財産の移転にかかる税金ですが、課税のタイミング・基礎控除・納める人という点で大きく異なります。まずは基本的な違いを押さえましょう。
もっとも大きな違いは、税金がかかるタイミングです。相続税は、人が亡くなって財産を相続や遺言で受け継いだときにかかります。一方、贈与税は、生きている人から財産をもらった(贈与を受けた)ときにかかる税金です。
つまり、同じ財産の移転でも、亡くなったことをきっかけに移るなら相続税、生前に無償で渡すなら贈与税、というように税金の種類が変わります。贈与税は、生前贈与によって相続税を不当に減らすことを防ぐ役割があり、いわば相続税を補う関係にあります。
相続税と贈与税では、基礎控除(非課税になる枠)や税率も異なります。
相続税の基礎控除は「3,000万円+600万円×法定相続人の人数」で、たとえば相続人が3人なら4,800万円までは相続税がかかりません。これに対し、贈与税(暦年課税)の基礎控除は年110万円です。一般に、贈与税のほうが基礎控除が小さく、同じ金額なら税率も高くなりやすい傾向があります。これは、生前贈与だけで簡単に税負担を軽くできないようにするためです。
税金を納める人も異なります。相続税を納めるのは、財産を受け継いだ相続人などです。一方、贈与税を納めるのは、財産をもらった人(受贈者)です。贈与した側ではなく、もらった側が申告・納税する点に注意しましょう。
ここまでの違いに申告・納付の期限も加えて、一覧表で整理します。
項目 | 相続税 | 贈与税(暦年課税) |
かかるタイミング | 死亡による財産の承継 | 生前に財産をもらったとき |
納める人 | 相続人・受遺者など | 受贈者(もらった人) |
基礎控除 | 3,000万円+600万円×法定相続人の数 | 年110万円 |
税率 | 10〜55%の累進税率 | 10〜55%の累進税率(同じ額なら高くなりやすい) |
申告・納付期限 | 相続開始を知った日の翌日から10か月以内 | もらった年の翌年2月1日〜3月15日 |
申告期限も異なる点に注意しましょう。相続税は相続開始を知った日の翌日から10か月以内、贈与税は財産をもらった年の翌年2月1日から3月15日までに申告・納付します。
税率の違いを具体的に見てみましょう。まず、贈与税(暦年課税)の速算表です。基礎控除110万円を差し引いた後の金額に、次の税率をあてはめます。18歳以上の人が父母・祖父母などの直系尊属からもらう場合は、税率が少し低い特例税率が使えます。
基礎控除後の課税価格 | 一般税率(控除額) | 特例税率(控除額) |
200万円以下 | 10%(−) | 10%(−) |
300万円以下 | 15%(10万円) | 15%(10万円) |
400万円以下 | 20%(25万円) | 15%(10万円) |
600万円以下 | 30%(65万円) | 20%(30万円) |
1,000万円以下 | 40%(125万円) | 30%(90万円) |
1,500万円以下 | 45%(175万円) | 40%(190万円) |
3,000万円以下 | 50%(250万円) | 45%(265万円) |
4,500万円以下 | 55%(400万円) | 50%(415万円) |
4,500万円超 | 55%(400万円) | 55%(640万円) |
次に、相続税の速算表です。相続税は、課税遺産総額(基礎控除を引いた後の額)を法定相続分で分けた金額に、次の税率をあてはめて総額を計算します。
法定相続分に応ずる取得金額 | 税率(控除額) |
1,000万円以下 | 10%(−) |
3,000万円以下 | 15%(50万円) |
5,000万円以下 | 20%(200万円) |
1億円以下 | 30%(700万円) |
2億円以下 | 40%(1,700万円) |
3億円以下 | 45%(2,700万円) |
6億円以下 | 50%(4,200万円) |
6億円超 | 55%(7,200万円) |
どちらも10〜55%の累進税率ですが、同じ税率に達する金額の水準が大きく異なります。贈与税は数百万円の贈与でも高い税率になるのに対し、相続税は基礎控除が大きく、税率の刻みもゆるやかです。まとまった額を一度に贈与すると、相続よりずっと重い税負担になるのが基本構造です。
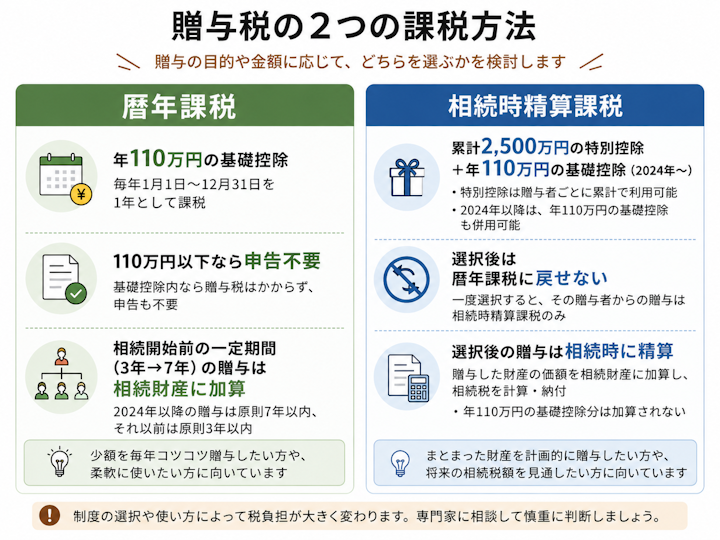
贈与税には、「暦年課税」と「相続時精算課税」という2つの課税方法があります。それぞれ仕組みが異なり、どちらを使うかで税金の扱いが変わります。
暦年課税は、贈与税の原則的な方法です。1年間(1月1日〜12月31日)にもらった財産の合計から、基礎控除110万円を差し引いた残りに贈与税がかかります。
そのため、年110万円以下の贈与であれば、贈与税はかからず、申告も原則不要です。たとえば、毎年100万円ずつ子どもに贈与しても、その年に受け取った額が110万円以下であれば贈与税はかかりません。毎年少しずつ贈与していく方法は、この仕組みを利用したものです。ただし、後で述べるように、相続の直前の贈与は相続財産に加算されることがあるため、注意が必要です。
相続時精算課税は、親や祖父母などから子・孫への贈与について、一定の要件のもとで選べる方法です。累計2,500万円までの贈与には贈与税がかからず、その分は相続のときにまとめて精算(相続財産に加算して相続税で計算)するという仕組みです。
さらに、2024年(令和6年)からは、相続時精算課税を選んだ場合でも年110万円の基礎控除が使えるようになりました。この年110万円の基礎控除の範囲内の贈与は、贈与税がかからないうえ、後述の相続財産への加算もされません。まとまった財産を早めに移したい場合などに使われます。
注意したいのは、いったんある贈与者について相続時精算課税を選ぶと、その贈与者からの贈与について暦年課税に戻すことはできないという点です。たとえば「父からの贈与について相続時精算課税を選ぶ」と、その後の父からの贈与はずっと相続時精算課税で扱われます。
ただし、これは贈与者ごとの選択です。父について相続時精算課税を選んでも、母からの贈与には暦年課税を使う、といったことは可能です。どちらを選ぶかは慎重に判断する必要があるため、具体的な選択は税理士に相談するとよいでしょう。
生前贈与は相続税対策として使われますが、贈与した財産が相続税の計算に加算される場合があります。加算のルールは、暦年課税と相続時精算課税で異なります。
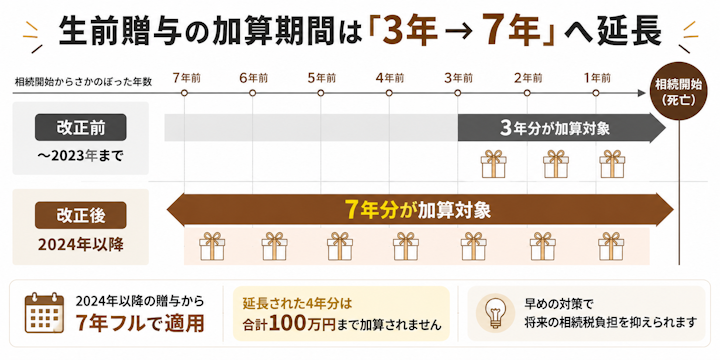
暦年課税で贈与を受けていた場合、相続や遺言で財産を受け取った人が、被相続人が亡くなる前の一定期間内に受けた贈与は、相続財産に加算して相続税を計算します。相続の直前に贈与して相続税を減らすことを防ぐための仕組みです。
この加算の対象期間は、これまでの「相続開始前3年以内」から、段階的に「7年以内」へと延長されています。2024年以降の贈与から順次延長され、7年がフルに適用されるのは2031年以降の相続からです。なお、延長された期間(3年より前の4年分)に受けた贈与については、合計100万円までは加算しなくてよいとされています。
相続時精算課税を選んだ場合は、選択後に受けた贈与が原則として相続財産に加算され、相続のときに精算されます。暦年課税のような「◯年以内」という期間の区切りはなく、選択後の贈与がまとめて対象になります。
ただし、前述のとおり2024年以降は年110万円の基礎控除があり、この基礎控除の範囲内の贈与は相続財産に加算されません。暦年課税の「7年ルール」と、相続時精算課税の加算のしかたは異なるので、混同しないようにしましょう。
生前贈与でよくある落とし穴が、「名義預金」です。子や孫の名義の口座にお金を移していても、実際には被相続人が通帳や印鑑を管理し、自由に使えない状態だった場合、その預金は贈与が成立しておらず、被相続人の相続財産として扱われることがあります。税務調査でも問題になりやすいポイントです。
贈与を有効に成立させるには、贈与契約書を作る、もらった人が自分で口座を管理する、資金の動きを記録に残すといったことが大切です。「贈与したつもり」で終わらせず、形として整えておきましょう。
「生前贈与と相続では、どちらが得なのか」は多くの方が気にする点です。
生前贈与が相続税対策として有利かどうかは、財産の額、家族構成、贈与できる期間、どの課税方法を使うかなどによって変わり、一概には言えません。年110万円の基礎控除を使ってこつこつ贈与する方法が向くケースもあれば、相続時精算課税でまとめて移すほうがよいケースもあります。7年ルールへの延長により、以前より暦年課税の効果が出にくくなった面もあります。
「生前贈与すれば必ず得」というわけではないため、断定的な情報をうのみにせず、自分のケースにあてはめて考えることが大切です。
イメージをつかむために、子どもが親から3,000万円を受け取るケースを単純化して比べてみましょう(各種特例は考慮しない概算です)。
このように、同じ3,000万円でも、一度に贈与すると相続よりはるかに重い税負担になる一方、基礎控除の範囲内で長期間かけて贈与すれば税負担を抑えられる可能性があります。ただし、これはあくまで単純化した一例で、財産構成や家族構成しだいで結果は変わります。
年110万円の基礎控除とは別に、目的を限定した贈与税の非課税特例もあります。代表的なものは次のとおりです。
いずれも適用期限や細かな要件が定められており、延長・変更されることがあります。利用を検討する場合は、最新の制度内容を国税庁の情報や税理士への相談で確認しましょう。
不動産を生前贈与する場合は、贈与税のほかに不動産取得税(原則3〜4%)と登録免許税(2%)がかかります。相続で取得する場合は、不動産取得税は原則かからず、登録免許税も0.4%で済むため、この差は無視できません。
「不動産は生前に渡すか、相続で渡すか」を考えるときは、贈与税・相続税だけでなく、こうした付随する税金まで含めて比較することが大切です。
どちらの方法が有利か、どのように贈与を進めるかといった具体的な試算・設計は、税理士に相談するのがおすすめです。税額のシミュレーションをしたうえで、家庭の状況に合った方法を選ぶとよいでしょう。税金の面だけでなく、次に述べるように、分け方・公平の面も含めて考えることが大切です。
生前贈与は税金の問題であると同時に、相続人の間の公平にかかわり、相続争いの火種になることがあります。
親が特定の子だけに多額の生前贈与をしていた場合、その贈与は「特別受益」として扱われることがあります。特別受益とは、一部の相続人が生前贈与などで特別に受けた利益のことで、遺産分割では、この特別受益を相続財産に持ち戻して各人の取り分を計算することがあります。
つまり、「生前にたくさんもらった人は、その分、相続で受け取る額が調整される」という考え方です。特定の子への贈与は、ほかの相続人から「不公平だ」と主張され、分割協議でもめる原因になりがちです。
生前贈与は、遺留分(一定の相続人に保障される最低限の取り分)との関係でも問題になることがあります。事情によっては、生前贈与が遺留分を計算するときの基礎に含められ、遺留分を侵害された相続人が、贈与を受けた人に金銭を請求できる場合があります。
ただし、どの生前贈与が遺留分の計算に含まれるかには要件があり、すべての生前贈与が対象になるわけではありません。相続人への贈与は、原則として相続開始前10年以内に受けた、特別受益にあたるものなどが対象とされます。
このように、生前贈与は税金だけでなく、将来の相続争いにつながる可能性があります。特定の相続人に偏った贈与は、良かれと思って行ったことが、かえって家族の対立を招くこともあります。
生前贈与を考えるときは、税負担だけでなく、相続人の間の公平や、将来の争いの防止という観点も大切です。もめそうな事情がある場合や、すでに贈与をめぐって対立が生じている場合は、弁護士に相談することで、法的な観点から整理できます。話し合いでまとまらない場合は、家庭裁判所の調停に進むこともあります。
暦年課税では、1年間にもらった財産の合計が110万円以下であれば、贈与税はかからず、申告も原則不要です。
ただし、注意点が2つあります。1つは、相続の直前(相続開始前の一定期間内)に受けた贈与は、110万円以下であっても相続財産に加算されることがある点です。もう1つは、毎年決まった額を贈与する約束をしていると、まとまった金額を分割で贈与したとみなされる可能性がある点です。
心配な場合は税理士に確認しましょう。
暦年課税の場合、相続や遺言で財産を受け取った人が、被相続人の亡くなる前の一定期間内(3年から段階的に7年へ延長)に受けた贈与が加算の対象です。相続時精算課税の場合は、選択後に受けた贈与が原則として加算されます(2024年以降の年110万円の基礎控除分を除く)。どちらの方法かによって扱いが異なるため、自分のケースは税理士に確認すると安心です。
はい、生前贈与では贈与契約書を作っておくことをおすすめします。贈与は口約束でも成立しますが、契約書がないと、後で「贈与だったのか」「名義預金ではないか」といった点が問題になることがあります。契約書を作り、もらった人が自分で財産を管理し、資金の動きを記録に残しておくことで、贈与が有効に成立していることを示しやすくなります。
相続税と贈与税は、かかるタイミングや基礎控除、申告期限が異なり、同じ金額なら贈与税のほうが重くなりやすい税金です。贈与税には暦年課税(年110万円の基礎控除)と相続時精算課税(累計2,500万円の特別控除)があり、後者は選ぶと暦年課税に戻せません。相続財産に加算される期間も、暦年課税は3年から7年へ順次延びます。有利かどうかはケースによるため、試算は税理士に相談しましょう。偏った贈与は特別受益や遺留分をめぐる争いの火種にもなります。もめそうなときは、まず弁護士の初回相談で進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索