月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


「家族のお金のやりとりに税金なんて」と感じるかもしれません。でも贈与税に、親子だからという特別扱いはありません。まずは基本を押さえましょう。
贈与税は、財産をもらった人にかかる税金です。1月1日から12月31日までの1年間にもらった額を合計し、その額に応じて課税されます。
払うのは、あげた親ではなく受け取った子のほうです。ここを取り違えると、申告や納税を忘れる原因になります。
贈与税がかかる場合、申告と納税の期限は、もらった年の翌年2月1日から3月15日までです。もらった子が、自身の住所地を管轄する税務署へ申告します。
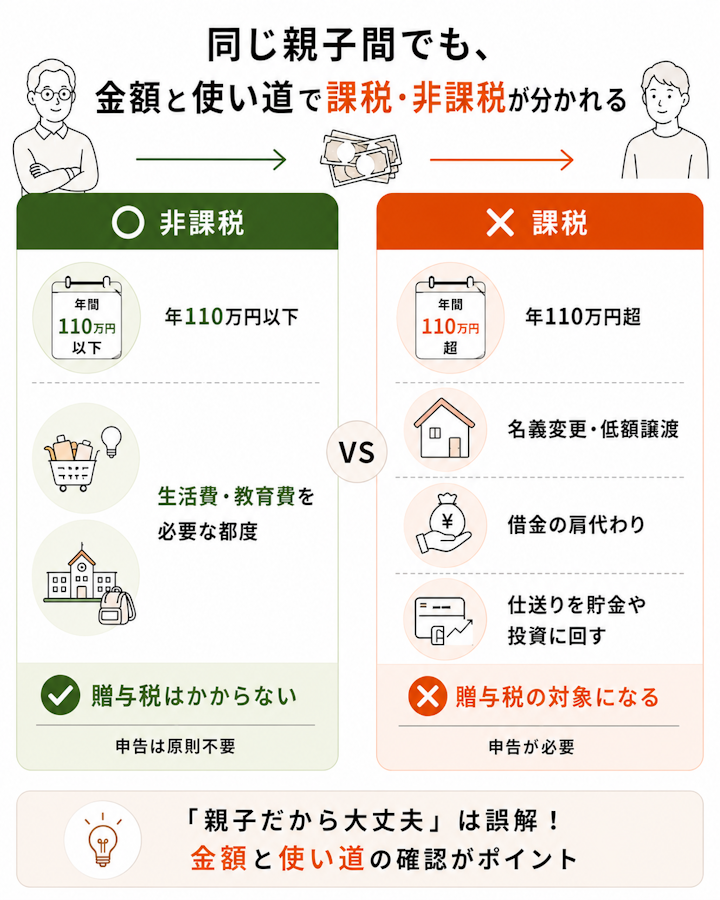
暦年課税では、1年間にもらった合計から基礎控除110万円を引いた残りに贈与税がかかります。110万円以下なら課税されず、申告も不要です。
この110万円はもらう子1人あたりの枠で、あげる親ごとの枠ではありません。父と母それぞれからもらった分は合算するため、合わせて110万円を超えれば課税されます。
どこまでが非課税の「家族のお金」で、どこからが贈与かは、金額と使い道で決まります。
日々の生活費や学費を必要な都度渡す分はかかりませんが、まとまった額を渡して子の預金や資産になれば贈与です。その境目を、次から具体的に見ていきます。
まず、親子間でも贈与税がかからない代表的なケースから確認しましょう。ここに当てはまれば、税金の心配はいりません。
1年間にもらった合計が110万円以下なら、贈与税はかからず申告も不要です。毎年使える枠なので、少しずつ渡す方法としてよく使われます。
たとえば毎年110万円ずつを10年続ければ、贈与税をかけずに1,100万円を子へ移すこともできます。長い時間をかけて少しずつ渡すのが、暦年課税の基本的な使い方です。
ただし、毎年同じ時期に同じ額を渡すと、最初からまとまった額を渡す約束(定期贈与)とみなされ、全体に課税されることがあります。贈与のたびに契約書を作るなど、その年ごとの贈与にしておくと安心です。
親子は互いに扶養する義務があるため、生活費や教育費を通常必要な範囲で必要な都度渡す分は、金額にかかわらず非課税です。仕送り、学費、入学金、医療費などが当てはまります。
ポイントは「必要な都度」という点です。渡したお金を、その時々の生活費や学費として実際に使うことが前提になります。
たとえば大学の学費を毎年そのつど親が振り込む分は非課税ですが、4年分の学費をまとめて子の口座に渡すと、必要な都度とはいえず課税されることがあります。
生活費・教育費の名目で受け取っても、使わずに預金・株式・不動産の購入にあてると贈与税の対象になります。
たとえば生活費として渡したお金を、子が使わずに株式や投資信託の購入にあてれば、その分は贈与とみなされます。名目ではなく、実際の使い道で判断されるということです。
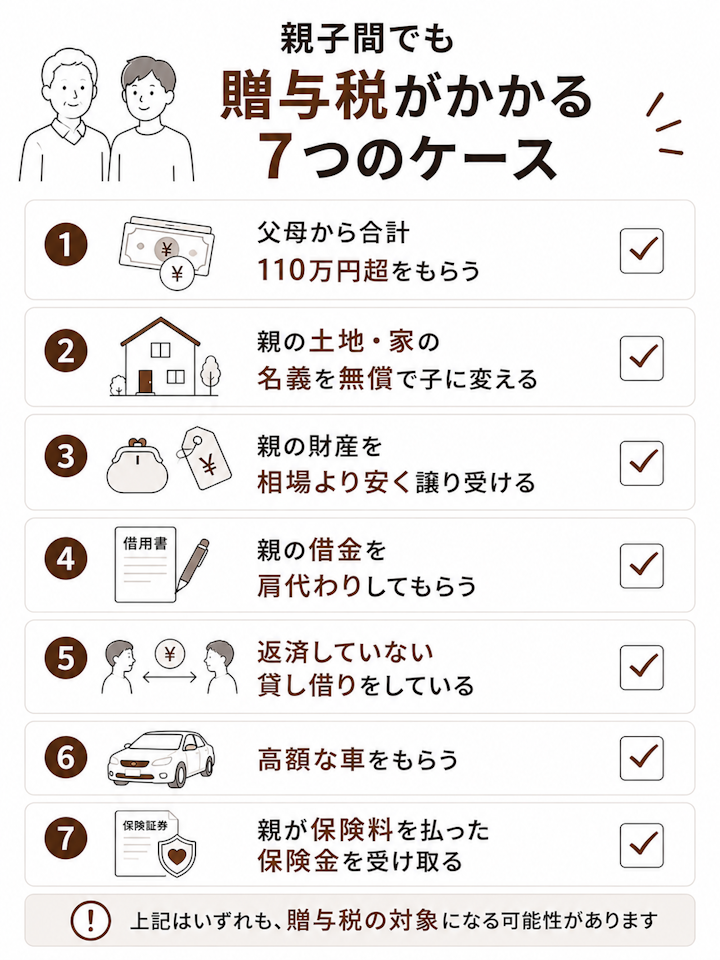
次に、つい見落として課税されやすい7つのケースです。「贈与したつもりはない」やりとりでも、贈与税の対象になることがあります。
110万円は子1人あたりの枠のため、父から100万円、母から100万円をもらうと合計200万円となり、110万円を超えた分に贈与税がかかります。あげた人ごとに110万円ずつ、ではありません。
対価を払わずに親の不動産の名義を子に変えると、その不動産そのものを贈与したとみなされます(みなし贈与)。名義変更の登記をした時点で、評価額に応じた贈与税の対象になります。
生前に不動産を子へ移したいときは、贈与税の負担が重くなりがちです。相続時精算課税を使うか、相続まで待って名義を移すかで有利・不利が変わるため、登記の前に税理士へ相談しておくと安心です。
親の土地などを時価より著しく安い価額で譲り受けると、時価との差額が贈与とみなされます(低額譲渡)。たとえば時価3,000万円の土地を500万円で買うと、差額2,500万円が贈与税の対象です。
子の借金を親に肩代わり・免除してもらうと、肩代わりしてもらった金額を贈与でもらったのと同じに扱われます(債務免除等によるみなし贈与)。
親からお金を借りても、借用書がなく、返済の実態もないと、贈与とみなされることがあります。「ある時払い」「出世払い」も同じです。
親子間の貸し借りは、借用書を作り、利息や返済の記録を残して、実際に返済していることを示せるようにしておきましょう。
高額な車を親からもらった場合も、車の評価額が贈与税の対象になります。現金でなくても、価値のある財産をもらえば贈与です。
親が保険料を払っていた保険の満期金や解約返戻金を子が受け取ると、実質は親から子へお金が移るため贈与税がかかります。保険料を払った人と受け取る人が違うと課税される、と覚えておきましょう。
110万円を超えて渡したいときも、目的によっては非課税で多く渡せる制度があります。2026年時点で使える主な3つを見ていきましょう。
なお、以前あった教育資金の一括贈与の非課税は、2026年3月末で新規の受付が終了しました。これから新しく使うことはできません。
制度 | 使いどころ | 期限・上限 |
|---|---|---|
相続時精算課税 | まとまった額を渡したい | 累計2,500万円+年110万円 |
住宅取得等資金 | 家の購入・新築の資金 | 2026年12月末まで |
結婚・子育て資金 | 結婚・出産・育児の費用 | 2027年3月末まで |
大きな額をまとめて渡すなら相続時精算課税、使い道が決まっているなら住宅・結婚子育ての制度、というのが基本の選び方です。住宅と結婚・子育ての制度には期限があり、使うには申告が必要です。
どれも要件や手続きが細かく、有利・不利は家庭の事情で変わります。使う前に税理士に相談すると安心です。
原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度で、累計2,500万円まで贈与税がかからず、超えた分は一律20%です。2024年からは、これとは別に年110万円の基礎控除も使えます。
ただし、一度選ぶと同じ親からの贈与は暦年課税の110万円の枠に戻せません。また、この制度で渡した財産は相続のときに必ず足し戻されます(後述)。
親や祖父母から、家を買う・建てる資金の贈与を受けると、一定額まで非課税になります。対象は2026年12月末までの贈与で、住宅の性能などで非課税の枠が変わります。
結婚や出産・育児の費用にあてる資金を、金融機関を通じて一括で贈与できる制度です。対象は2027年3月末までの契約で、使うには領収書の提出などの手続きが必要です。
親が子ども名義の口座にお金をためているケースは多いですが、これは名義預金として、思わぬ税金の問題になりがちです。
次のような口座は、名義が子でも中身は親のお金=名義預金と判断されやすくなります。
贈与が成立するには、あげる側ともらう側の双方の合意が必要です。子が知らないうちに親がためているだけでは贈与にならず、親が亡くなったときに親の相続財産として相続税の対象になります。
実際に、弁護士ドットコムの「みんなの法律相談」にも、「親が退職金の一部を子ども名義の口座に移したいが、贈与税がかかるのか、毎年110万円ずつなら問題ないのか」という相談が寄せられています。渡し方をまちがえると、名義預金として後から相続税で問われることがあります。
 相談者の疑問
生命保険金など、名義や形は違っても相続税の対象になる「みなし相続財産」もあります。あわせて次の記事が参考になります。
名義預金にしないためには、贈与契約書を作り、子ども自身が管理する口座へ振り込むのが基本です。通帳・印鑑・キャッシュカードも子が持ち、子が自由に使える状態にしておきましょう。
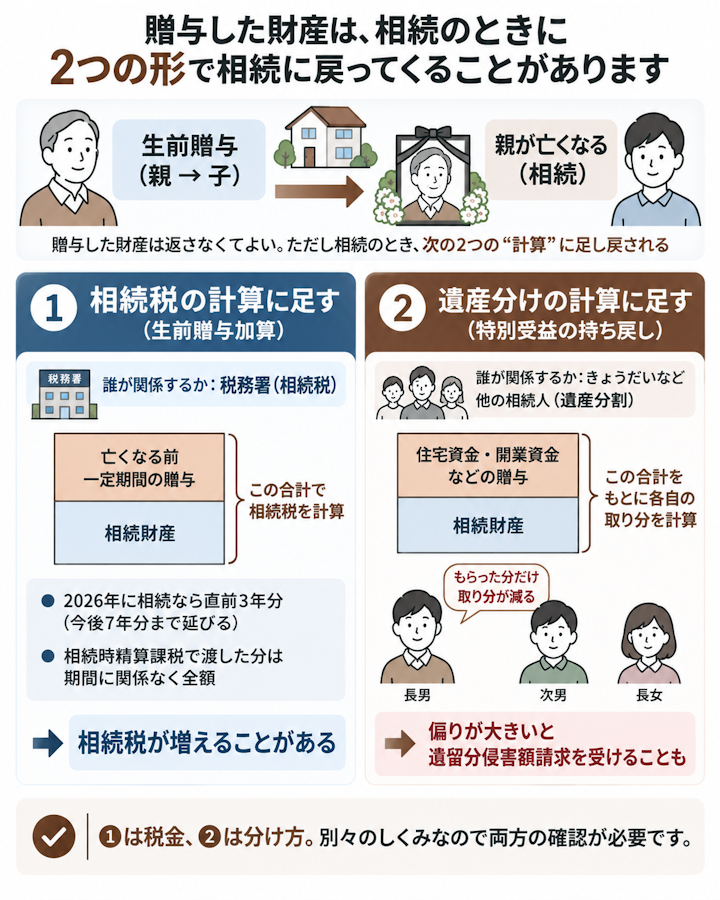
親子間の贈与は「渡して終わり」ではありません。親が亡くなると、贈与した財産が2つの形で相続に戻ってくることがあります。
暦年課税で贈与した財産のうち、親が亡くなる前の一定期間にもらった分は、相続税の計算に加算されます(生前贈与加算)。相続税がかかる家庭では、直前の贈与は節税になりにくいということです。
この加算の期間は、3年から7年へ延長される途中です。2026年に相続が生じた場合は、まだ3年分の加算にとどまります。今後、相続の年が進むほど加算される期間が延びていきます。
相続時精算課税で渡した財産は、期間にかかわらず全額が相続財産に足し戻されます。すでに納めた贈与税は相続税から差し引きますが、相続の対象から外れるわけではありません。
相続人である子が、住宅資金や事業資金など生計の資本として受けた生前贈与は「特別受益(とくべつじゅえき)」として、遺産分けのときに相続財産に持ち戻して計算します。多くもらった子は、その分だけ相続で受け取る額が減る調整です。
実際に、弁護士ドットコムの「みんなの法律相談」にも、「親と同居した弟が実家の土地・建物を継ぐことになり、多く援助を受けた形になるため、他のきょうだいとの相続の差をどう調整すればよいか」という相談が寄せられています。一人の子への偏った援助は、こうした相続の不公平感につながります。
相談者の疑問特別受益の持ち戻しの計算や具体例は、次の記事でくわしく解説しています。
特別受益になりやすいのは、住宅購入の頭金、事業の開業資金、多額のまとまった援助などです。反対に、通常の生活費や少額の援助、扶養の範囲のものは特別受益になりにくいと考えられています。
一人の子だけに偏った贈与や遺言があると、他の相続人の遺留分(最低限保障された取り分)を侵害し、遺留分侵害額請求(お金の請求)を受けることがあります。
遺留分の計算に加える生前贈与は、相続人への特別受益にあたる贈与なら原則として相続開始前10年以内のものが対象です。なお、兄弟姉妹には遺留分がありません。
請求されたときの流れや対処は、次の記事も参考になります。
では、あとで相続がもめないように贈与するには、どうすればよいのでしょうか。渡し方の4つの工夫を押さえておきましょう。
いつ・誰に・いくら渡したかを贈与契約書と振込の記録で残しておくと、税務署にも他の相続人にも説明しやすくなります。手渡しより振込のほうが、証拠が残るぶん安心です。
特定の子だけに大きく渡すと、相続で不公平感が生まれます。他のきょうだいにも配慮してバランスを取るか、偏る場合は理由をはっきりさせておくと、争いになりにくくなります。
たとえば長男にだけ住宅資金1,000万円を渡すなら、他の子にも相応の配慮をするか、なぜ長男に渡すのかを家族で共有しておくと、相続のときの不満をおさえられます。
特定の子に多く渡したい明確な理由があるなら、親が遺言などで「持ち戻しを免除する」意思表示をしておけます。こうすると、その贈与を遺産分けで持ち戻さずに計算できます。
ただし、持ち戻し免除をしても遺留分までは奪えません。偏りが大きいと遺留分の問題は残るため、配分には注意が必要です。
もめ事の多くは「知らなかった」「聞いていない」から生じます。生前に家族へ贈与の事実と理由を伝えておくだけでも、相続のときの納得感が大きく変わります。
手渡しでも、わからないとは限りません。税務署は不動産の登記や大きな入出金、相続時の預金の動きからお金の流れを把握できます。「親子だからばれない」と考えるのは危険です。
少額の生活費のやりとりまで問題になることはありませんが、まとまった額を動かすときは、贈与契約書や振込の記録を残しておくのが安全です。
贈与税がかかる点は同じですが、自身の親(直系尊属)ではないため、税率が低い特例税率や、直系尊属向けの非課税制度は使えないことがあります。義理の親からの贈与は、条件をよく確認しましょう。
法人からの贈与は贈与税ではなく所得税の対象です。個人からもらえば贈与税、会社からもらえば所得税(一時所得や給与)と、相手が個人か法人かで税金の種類が変わります。
たとえば親の会社から役員報酬や賞与として受け取れば給与所得、無償でもらえば一時所得として扱われます。同じ「親がらみのお金」でも、個人の親からの贈与とは課税のしくみが別です。
親子間でも、年間110万円を超える贈与や、名義変更・借金の肩代わりなど"贈与のつもりがない"やりとりには贈与税がかかります。
110万円を超えて渡すなら、相続時精算課税や住宅・結婚子育ての非課税制度が使えます。ただし期限や要件があり、教育資金の一括贈与はすでに新規受付が終わっています。
そして親子間の贈与は、親が亡くなったときに税金の計算と遺産分けの両面で相続に戻ってきます。とくに一人の子への偏った援助は、特別受益や遺留分をめぐる争いの火種になりがちです。
贈与税の計算や特例が使えるかの判断は複雑です。まずは一度、税理士への相談で、自身のケースで贈与税がかかるか、どの制度を使えるかを確認しておきましょう。あわせて、一人の子への贈与で相続がもめそうなときは、持ち戻しや遺留分に備えて弁護士に相談しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索