月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

国税庁によれば、相続人が85歳未満の障害者のときは、相続税の額から一定の金額を差し引くとされています。これが「障害者控除」です。まずは、この制度で何がどれだけ減るのかという全体像から確認していきましょう。
相続税を軽くする制度には、遺産の評価額を下げるタイプ(小規模宅地等の特例など)と、計算された相続税額から直接差し引くタイプがあります。後者を税額控除といい、障害者控除は、この税額控除です。
つまり「330万円の控除が受けられる」といえば、評価額が下がるのではなく、納める相続税が330万円そのまま減るということです。効き目が非常に大きい制度です。
控除額は、その人の障害の区分と相続が始まった時点の年齢だけで決まります。国税庁によれば、一般障害者の場合は満85歳になるまでの年数1年につき10万円、特別障害者の場合は1年につき20万円で計算するとされています。
年齢がちょうどの場合の目安を並べると、次のようになります。
相続開始時の年齢 | 一般障害者の控除額 | 特別障害者の控除額 |
|---|---|---|
30歳 | 550万円 | 1,100万円 |
40歳 | 450万円 | 900万円 |
50歳 | 350万円 | 700万円 |
60歳 | 250万円 | 500万円 |
70歳 | 150万円 | 300万円 |
80歳 | 50万円 | 100万円 |
若い方ほど、そして特別障害者に当たる方ほど控除額は大きくなります。実際には月数の端数まで含めて計算しますが、その数え方には注意点があります。
ここを取り違えている方が少なくありません。障害者控除の対象になるのは、財産を受け取る側の相続人です。亡くなった方(被相続人)に障害があったかどうかは関係しません。
「父に障害者手帳があったので相続税が安くなりますか」というご相談をいただくことがありますが、被相続人が障害者であったことを理由に控除を受けられる制度ではありません。相続人が要件を満たしていれば控除を受けられます。
国税庁の説明にもとづくと、対象になるのは「85歳未満の障害者である相続人」で、いくつかの条件を満たす方です。ご家族に当てはめて判定しやすいよう、4つの要件に整理します。
要件 | 内容 |
|---|---|
①財産の取得 | 相続や遺贈によって財産を取得していること |
②法定相続人であること | 財産を取得した人が法定相続人であること |
③国内に住所があること | 相続や遺贈で財産を取得したときに日本国内に住所があること |
④障害者であること | 財産を取得したときに障害者であり、かつ85歳未満であること |
このうち実務でつまずきやすいのが②です。法定相続人でなければ、障害があっても障害者控除は受けられません。たとえば障害のあるお孫さんに遺言で財産を渡しても、そのお孫さんが代襲相続人や養子でなければ法定相続人にはあたらず、対象外ということになります。お嫁さんやお婿さんへの遺贈も同じです。
なお、②について「相続の放棄があった場合には、その放棄がなかったものとした場合における相続人」であることとしています。家族の誰かが相続放棄をしていても、その放棄がなかったものとして相続人の範囲を判定するという意味です。
④は「相続が始まった時点」で判定します。相続後に障害の認定を受けた場合の扱いは個別の判断になるため、税務署または税理士にご確認ください。
法定相続人にあたるのは誰か、相続の順位はどうなるかは、次の記事で確認できます。
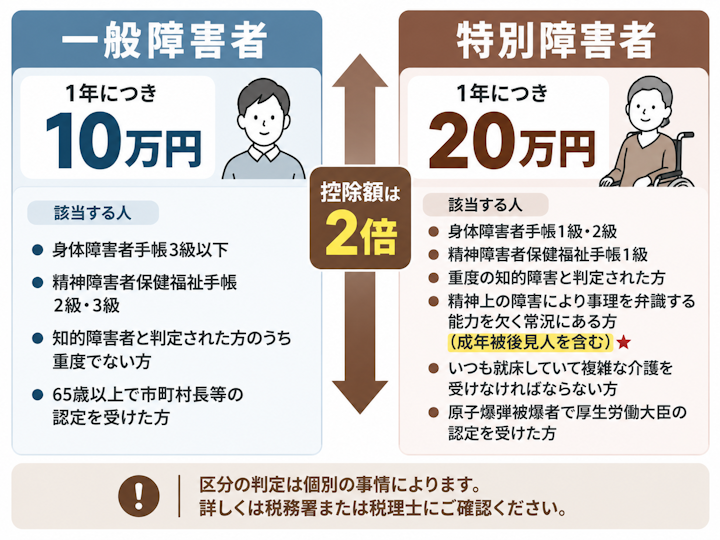
障害者控除では、障害の程度に応じて一般障害者と特別障害者に分かれます。1年あたりの金額が10万円と20万円で2倍違うため、どちらに当たるかの確認は欠かせません。国税庁の資料で確認できる区分は、おおむね次のとおりです。
区分 | 該当するとされている方 |
|---|---|
特別障害者(1年につき20万円) | 精神上の障害により事理を弁識する能力を欠く常況にある方/重度の知的障害と判定された方/精神障害者保健福祉手帳1級の方/身体障害者手帳1級または2級の方/戦傷病者手帳の特別項症から第3項症までの方/原子爆弾被爆者で厚生労働大臣の認定を受けた方/いつも就床していて複雑な介護を受けなければならない方/65歳以上で特別障害者に準ずるとして市町村長等の認定を受けた方 |
一般障害者(1年につき10万円) | 知的障害者と判定された方のうち重度でない方/精神障害者保健福祉手帳の等級が1級でない方/身体障害者手帳の程度が1級・2級でない方/戦傷病者手帳の程度が特別項症から第3項症までに当たらない方/65歳以上で障害者に準ずるとして市町村長等の認定を受けた方 |
知的障害については、児童相談所や知的障害者更生相談所などの判定によるとされています。療育手帳(愛の手帳)の等級と区分の対応は判定の内容によって扱いが変わるため、手帳だけで自己判断せず、税務署または税理士にご確認ください。
見落とされがちなのが、成年被後見人の扱いです。成年被後見人とは、認知症や知的障害などで判断能力を欠く常況にあるとして、家庭裁判所から後見開始の審判を受け、成年後見人が付いている方をいいます。
国税庁の文書回答事例では、成年被後見人は「精神上の障害により事理を弁識する能力を欠く常況にある者」に該当し、障害者控除の対象となる特別障害者に該当することになるとされています。障害者手帳の有無とは別の入口で、特別障害者として1年につき20万円で計算できる可能性があるということです。
たとえば70歳の方なら、一般障害者として計算すると150万円、特別障害者として計算できれば300万円で、150万円の差が出ます。相続人のなかに成年後見が付いているご家族がいる場合は、必ず確認してください。ただし個別の判定は事情によって変わるため、税務署または相続税に詳しい税理士にご確認ください。
家族の判断能力が落ちている状態で相続が起きたときの進め方については、次の記事もあわせてご覧ください。
控除額は年齢と区分だけで決まるため、計算そのものはシンプルです。実際の数字で確認していきます。
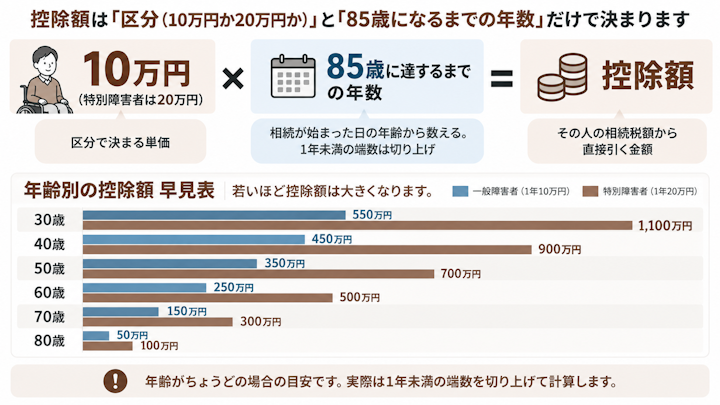
国税庁によれば、障害者控除の額は次のように計算するとされています。
「満85歳になるまでの年数」は、相続が始まった日を起点に数えます。年齢が高いほど残りの年数が短くなるため控除額は小さくなり、85歳以上の方には控除額が生じません。
計算で最も間違いが起きやすいのが、年数の端数の扱いです。国税庁は、年数の計算にあたり「1年未満の期間があるときは切り上げて1年として計算します」としています。相続税の申告の手引きにも、「その年数が1年未満であるとき又は1年未満の端数があるときはこれを1年とします」と書かれています。切り捨てではなく、切り上げです。
この違いは、そのまま控除額の差になります。たとえば52歳8か月の方は85歳まで32年4か月です。4か月の端数を切り捨てれば32年ですが、切り上げるので33年として計算します。一般障害者なら10万円、特別障害者なら20万円、控除額が変わることになります。
この扱いは、年齢が高い方ほど効いてきます。たとえば相続開始時に84歳7か月の方は、85歳まで5か月しか残っていません。それでも1年未満の期間は切り上げて1年とするため、一般障害者なら10万円、特別障害者なら20万円の控除が受けられる計算になります。「もう85歳が近いから関係ない」と決めつけないでください。
実際の数字で見ていきます。なお、ここで使う相続税額は説明のための仮の金額です。以下同じです。
480万円が150万円になるわけですから、効果の大きさがわかります。
次に、区分が変わると何が起きるかを見てみます。
同じ40歳2か月でも一般障害者なら、10万円 × 45年 = 450万円です。区分が違うだけで450万円の差が出ることになります。
実際の税額は、遺産の内容や相続人の構成、ほかの特例を使うかどうかによって変わります。控除額の計算と申告については、相続税に詳しい税理士にご確認ください。
遺産の規模から税額の目安をつかみたい方は、次の記事も参考になります。
控除額が本人の相続税額より大きくなることは珍しくありません。ここでは、引ききれなかった場合の扱いと、申告のときに使う書類を整理します。
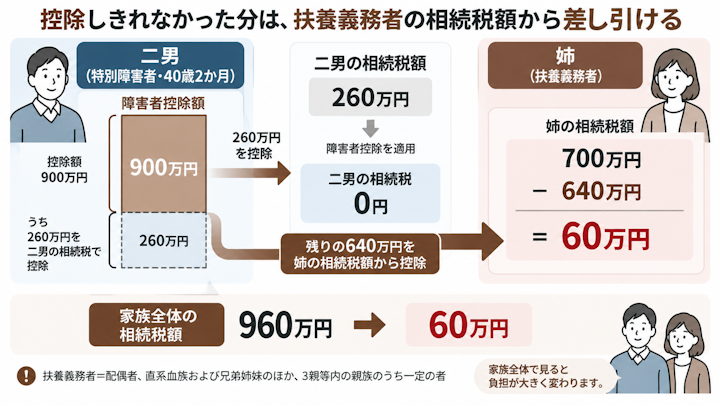
国税庁によれば、障害者控除額が本人の相続税額より大きいために全額を引ききれない場合、その引ききれない部分の金額を、その障害者の扶養義務者の相続税額から差し引くとされています。
ここでいう扶養義務者とは、配偶者、直系血族および兄弟姉妹のほか、3親等内の親族のうち一定の者をいうと注記されています。親、子、きょうだいなど、同じ相続に関わることが多い方々が含まれます。計算例②と同じ二男で、本人の税額が小さかった場合を見てみましょう。
家族全体で見ると、控除がなければ260万円+700万円=960万円だったところが、60万円まで下がる計算になります。障害者控除が「家族全体で効く制度」といわれるのは、この仕組みがあるからです。
扶養義務者に含まれる「3親等内の親族」がどこまでの人かは、次の記事で図とあわせて確認できます。
たとえば、10年前の父の相続で障害者控除を受け、今回の母の相続でふたたび控除を受ける、という2回目の適用です。障害者が今回の相続以前の相続においても障害者控除を受けているときは、控除額が制限されます。
2回目以降は今回の限度額から前回までに受けた控除額を差し引いた残額が控除額となります。年齢だけで単純に計算できるとは限らない、とお考えください。過去に障害者控除を受けたことがある場合は、控除額の計算方法が変わるため、税務署または税理士に確認することをおすすめします。前回の相続税の申告書の控えが手元にあるかどうかも、あわせて確認しておくとスムーズです。
障害者控除を申告書で計算するときは、第6表「未成年者控除額・障害者控除額の計算書」を使います。未成年者控除と同じ用紙にまとめられている様式です。
もうひとつ知っておきたいのが、税額控除を差し引く順序です。国税庁によれば、相続税額からは次の順で差し引くとされています。
障害者控除は配偶者の税額軽減、未成年者控除を先に差し引いたあとの税額から引くことになります。
配偶者の税額軽減そのものの要件や、二次相続まで見据えた使い方は、次の記事でくわしく解説しています。
「控除を使えば税額は0円になりそうだが、それなら申告しなくてよいのか」。このテーマで最も多く寄せられる疑問です。誤解が広がりやすいところなので、順を追って整理します。
相続税の申告は、相続や遺贈などで取得した財産の価額の合計額が遺産に係る基礎控除額を超える場合に必要とされています。基礎控除額は「3,000万円+600万円×法定相続人の数」です。そして合計額が基礎控除額の範囲内であれば、申告も納税も必要ありませんとされています。
もし、基礎控除を超えて申告が必要となっても、障害者控除によって税額が0円となるのであれば申告は不要です。
状況 | 申告の考え方 |
|---|---|
遺産の合計額が基礎控除額の範囲内 | 申告も納税も必要ないとされている。障害者控除を持ち出すまでもない |
遺産の合計額が基礎控除額を超える | 障害者控除を適用した結果、納める税額が0円になる場合は申告不要 |
基礎控除の計算や、相続税がいくらからかかるのかは、次の記事でくわしく解説しています。
ここが混乱を招きやすい部分です。相続税には「使えば税額が下がるが、使うためには申告が必要」という制度がいくつもあります。
小規模宅地等の特例はその代表です。国税庁は、申告が必要かどうかを判定する「財産の価額の合計額」が基礎控除以下であるかどうかについて、小規模宅地等についての相続税の課税価格の計算の特例などを適用しない場合における課税価格の合計額をいうと注記しています。この特例で評価額が下がって税額が0円になったとしても、特例を使わなかったものとして計算した金額で判定するため、申告は必要になるということです。
配偶者の税額軽減も同様です。国税庁は、この軽減を受けるには、税額軽減の明細を記載した相続税の申告書などに必要書類を添えて提出してくださいとしています。申告書の提出が前提になっている制度です。
これに対して、障害者控除については、「この控除を受けるために申告書の提出が必要」というものではありません。これは、障害があるという状態への配慮であり、控除額が年齢と障害度合いで決まり、分割の仕方など他の要素に影響を受けないためです。
制度 | 申告との関係 |
|---|---|
小規模宅地等の特例 | 申告が必要かどうかの判定は、この特例を適用しない場合の課税価格で行うとされている |
配偶者の税額軽減 | 申告書または更正の請求書に明細と必要書類を添えて提出することとされている |
障害者控除 | 国税庁の説明に、控除を受けるために申告書の提出を要件とする記載は置かれていない |
小規模宅地等の特例を使える人の要件や、減額の割合は、次の記事でくわしく解説しています。
もっとも、実際の判定はもう少し複雑です。生命保険金や死亡退職金などのみなし相続財産、相続開始前の一定期間内の贈与、名義預金として扱われる可能性のある口座など、遺産の合計額に含めるべきものを見落としていると、入口の判定そのものが変わってしまいます。ほかの特例を使うかどうかによっても結論は変わります。
申告が必要かどうかの最終的な判断は、所轄の税務署または相続税に詳しい税理士にご確認ください。「税額が0円になりそうだから」という理由だけで申告をしないでおくと、あとから期限後申告となり、加算税や延滞税の負担が生じるおそれがあります。
なお、申告が必要な場合の期限は、相続の開始があったことを知った日の翌日から10か月以内です。申告の流れや必要書類については、次の記事でくわしく解説しています。
障害者控除は「その障害者本人の相続税額」から引く制度です。ということは、誰がいくら取得するかによって、控除を使い切れるかどうかが変わってきます。制度の説明だけでは見えにくい部分です。
控除額は年齢と区分だけで決まりますが、引く相手は本人の相続税額です。本人が取得した財産が少なければ相続税額も小さくなり、控除額を引ききれない部分が生じます。計算例③で見たとおりです。
引ききれない分は扶養義務者の相続税額から差し引けますが、これも万能ではありません。扶養義務者がそもそも財産を取得しておらず、相続税額が発生していなければ、差し引く相手の税額がないからです。たとえば遺産のほとんどを配偶者が取得し、配偶者の税額軽減で配偶者の税額が0円になっている状態では、余った控除枠の行き先がなくなることがあります。
「どう分けるか」を決める前にこの構造を知っているかどうかで、家族全体で納める税額が変わってくるということです。
では、控除を使い切るために障害のあるご本人に多く相続させればよいのかというと、そう単純ではありません。
相続税は、原則として期限までに金銭で一度に納めることになっています。取得した財産が不動産中心だと、税額が残る場合に納税資金が足りません。取得した財産をご本人が管理していけるのか、将来だれが支えるのか、という問題も出てきます。
「税額がいちばん小さくなる分け方」と「ご本人が困らない分け方」は、必ずしも一致しません。税額の試算は分け方を決める材料のひとつであって、答えそのものではないとお考えください。
相続人のなかに成年被後見人がいる場合、遺産分割の協議には成年後見人が加わることになります。まだ後見人が付いていなければ、家庭裁判所への申立てから選任までに時間がかかり、その間は協議を進められません。一方で、相続税の申告期限は相続の開始があったことを知った日の翌日から10か月で、待ってはくれません。分割が終わらないまま期限を迎えると、法定相続分で取得したものとして計算し、いったん申告・納税することになります。
このとき問題になるのが、未分割の状態では配偶者の税額軽減や小規模宅地等の特例が使えない点です。どちらも税額を大きく下げる制度なので、いったん納める税額が跳ね上がります。
救済のしくみもあります。当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、申告期限から3年以内に分割がまとまったときに、これらの特例の適用を受けられるとされています。この書類は当初申告のときに添付するもので、あとから思い出して出すことはできません。相続人に成年被後見人がいる場合や、判断能力に不安のあるご家族がいる場合は、早い段階で税理士に要否を確認しておくと安心です。
申告期限の数え方や、遺産分割がまとまらないまま期限を迎えたときの申告のしかたは、次の記事で確認できます。
障害者控除でご本人の税額が0円になっても、ほかの相続人の税額は残ります。分割が長引くと故人の口座から納税資金を出せず、手元の資金で立て替えるほかなくなることがあります。さらに、相続税には連帯納付義務があり、ほかの相続人が納めない場合は自分に請求が来る可能性があります。「自分の分は控除で0円になったから関係ない」とは言い切れません。
口座が凍結されるタイミングや、遺産分割の前に当面のお金を引き出す方法は、次の記事でくわしく解説しています。
控除額の計算や申告書の作成は税理士の領域です。一方で、分け方でもめている場合や話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。分け方は税額にも直結するため、どのような選択肢があるのかを知っておくことも有効です。
最後に、相談の多い3つの疑問にお答えします。
障害者に該当するかどうかは、「相続開始日」で判定します。通達によれば、相続開始日に身体障害者手帳等の交付を受けていない場合であっても、申告書提出時までに交付を受ければ、又は交付申請中の場合で一定の要件を満たせば、障害者控除の適用が可能です。申請中であることがわかる資料をそろえたうえで、所轄の税務署または相続税に詳しい税理士にご確認ください。申告期限は10か月と限られているので、早めの相談をおすすめします。
障害者手帳がなければ一律に対象外、というわけではありません。国税庁の区分には、65歳以上で障害者(または特別障害者)に準ずるとして市町村長等の認定を受けた方という区分が設けられています。
ただし、要介護認定を受けていることと、この認定を受けていることは別のものです。認定の手続きや名称は自治体によって異なるため、まずはお住まいの市区町村の窓口で確認し、そのうえで控除が使えるかを税務署または税理士にご確認ください。
控除額の計算、第6表の作成、申告が必要かどうかの判断は、相続税を扱う税理士の領域です。とくに過去に障害者控除を受けたことがある場合や、区分の判定に迷う場合は、早めに相談しておくと安心です。
一方で、遺産の分け方が決まらない、話し合いがまとまらないという場合は弁護士、成年後見の手配については家庭裁判所への申立てが必要になります。「税額の話」と「分け方の話」を切り分けて考えると、相談先を選びやすくなります。
相続税の障害者控除は、85歳未満の障害者である相続人が受けられ、85歳になるまでの年数1年につき一般障害者10万円、特別障害者20万円が相続税額から差し引かれます。間違えやすいのは申告の要否で、障害者控除で税額が0円になる場合は原則として申告は不要ですが、小規模宅地等の特例や配偶者の税額軽減をあわせて使う場合は申告が必要です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索