月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


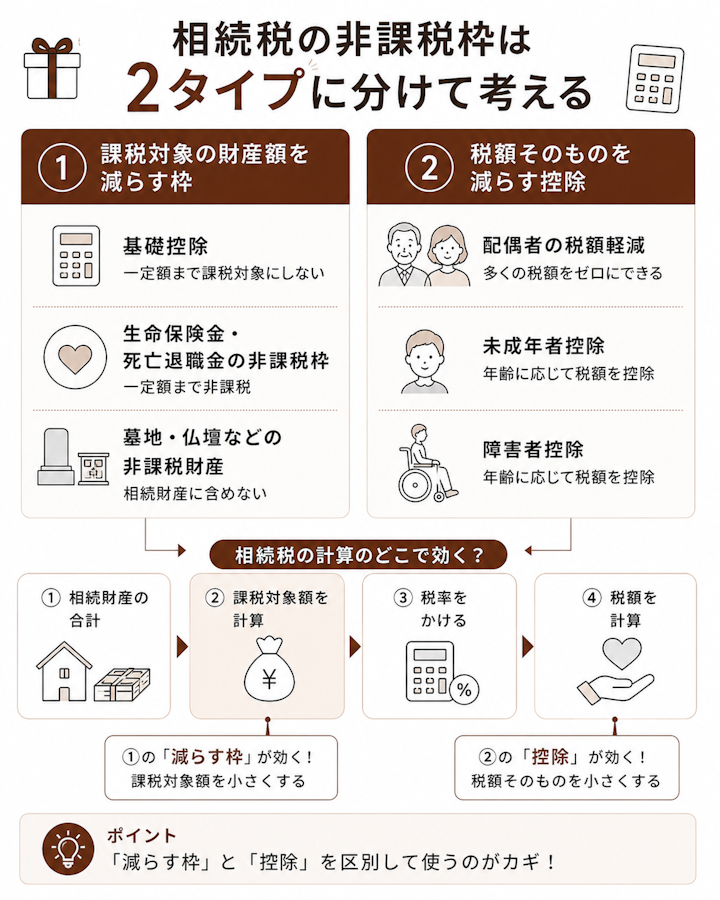
相続税の「非課税枠」と呼ばれるものは、実は性質の違う2種類が混ざっています。
ここを分けて考えると、自分がどれを使えるのかがはっきりします。名前が似ていても効き方が違うため、混同すると計算を間違えます。まずは全体像から押さえましょう。
ひとつ目は、相続税がかかる財産の額そのものを減らすタイプです。
基礎控除、生命保険金・死亡退職金の非課税枠、墓地や仏壇などのもともと課税されない財産がこれにあたります。財産の合計から差し引くことで、課税対象を小さくします。
このタイプは、差し引いた結果が0円以下になれば、そもそも相続税が生じません。多くの家庭では、基礎控除だけで課税されずに済みます。
ふたつ目は、いったん計算した税額から直接差し引くタイプです。
代表が配偶者の税額軽減で、ほかに未成年者控除や障害者控除などがあります。財産を減らすのではなく、出てきた税金を減らすイメージです。
相続人である未成年者は18歳になるまでの年数×10万円、障害のある相続人は85歳になるまでの年数×10万円(特別障害者は20万円)を、税額から差し引けます。年数に1年未満の端数があるときは、1年に切り上げて計算します。
こちらのタイプは、使うために相続税の申告が必要なものもあるのが特徴です。「税額が0円になるから申告しなくていい」と考えると適用を受けられないため、注意が必要です。
相続税の非課税枠でいちばん基本になるのが基礎控除です。
遺産の総額が基礎控除以下なら、相続税はかからず、申告も原則として不要です。まずここを確認するところから始まります。
このときの遺産の総額には、預貯金や不動産だけでなく、後で説明する生命保険金や死亡退職金なども含めて計算します。
枠の大きさは、相続人が何人いるかで変わります。計算式は「3,000万円+600万円×法定相続人の数」です。
たとえば法定相続人が配偶者と子2人の合計3人なら、3,000万円+600万円×3人=4,800万円です。遺産の総額がこの金額以下であれば、相続税はかかりません。
相続人の人数別に見ると、次のようになります。
- 1人(配偶者のみ、子1人など):3,600万円
- 2人(配偶者と子1人など):4,200万円
- 3人(配偶者と子2人など):4,800万円
- 4人(配偶者と子3人など):5,400万円
相続税がかかるのは一部のケースにとどまり、多くはこの基礎控除の範囲内に収まります。まずは遺産の総額とこの金額を比べてみましょう。
基礎控除は法定相続人の数で決まるため、「何人と数えるか」が重要になります。
法定相続人は、配偶者は常に相続人となり、あとは子(いなければ親、それもいなければ兄弟姉妹)という順で決まります。子がすでに亡くなっている場合は、その子(孫)が代わりに相続人となり、人数に含まれます。
注意したいのは、相続放棄をした人がいても、放棄がなかったものとして数える点です。放棄によって基礎控除が減ることはありません。誰が法定相続人になるかは、次の記事で確認できます。
また、養子は法定相続人の数に含められる人数に上限があります。この点は後述のよくある質問で説明します。
ここからは、先ほどの2タイプのうち「税額そのものを減らす」タイプの代表を見ていきます。
亡くなった人の配偶者には、相続税を大きく減らせる制度が用意されています。
配偶者の税額軽減は、配偶者が取得した遺産のうち、1億6,000万円か法定相続分相当額のいずれか多い金額までは相続税がかからないという制度です。
配偶者が取得した分については、相続税が生じないケースが多くあります。婚姻期間の長さによる制限もありません。
たとえば遺産が2億円で、配偶者が1億6,000万円を取得した場合、配偶者が取得した分には相続税がかかりません。法定相続分が1億6,000万円を超えるときは、その法定相続分までが非課税になります。
相続人が配偶者と子2人で遺産が2億円なら、配偶者の法定相続分は2分の1の1億円です。この場合は1億6,000万円のほうが多いため、配偶者が1億6,000万円までを取得しても相続税はかかりません。
ただし、この制度は相続税の申告をしてはじめて使えます。軽減の結果、納める税額が0円になる場合でも、申告そのものは必要です。あわせて、原則として申告期限までに遺産分割が終わっていることも条件になります。
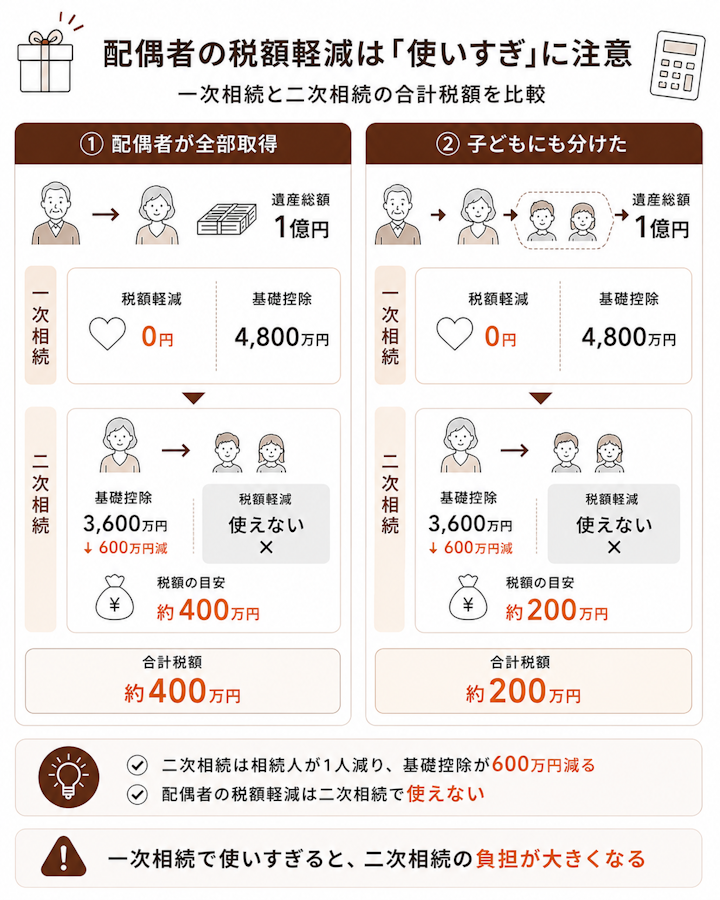
配偶者の税額軽減は、配偶者が取得した財産のうち1億6,000万円まで、または法定相続分までであれば相続税がかからないという制度です。この枠は非常に大きいため、「とりあえず全部を配偶者が相続すれば、今回の相続税はゼロになる」という結論に行き着きがちです。実際、一次相続の申告だけを見れば、それは間違いではありません。
しかし、相続税は一次相続で終わりではありません。配偶者が受け取った財産は、いずれその配偶者が亡くなったときに、子どもたちがもう一度相続することになります。これを二次相続といい、二次相続では配偶者がいないため、配偶者の税額軽減は使えません。さらに相続人が一人減るので、基礎控除も600万円分小さくなります。一次相続で軽くなった分は、二次相続で取り戻される構造になっているのです。
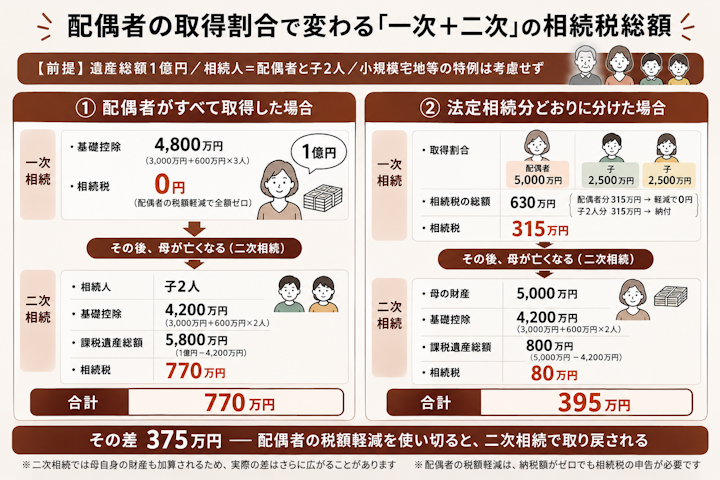
具体的に見てみましょう。遺産総額1億円、相続人は配偶者と子ども2人というケースです。①配偶者がすべてを相続した場合、一次相続の相続税は税額軽減により0円です。ところがその後、母が亡くなって子ども2人が1億円を相続すると、基礎控除は4,200万円(3,000万円+600万円×2人)となり、課税対象は5,800万円。二次相続の相続税は770万円、一次と二次を合わせた負担は770万円になります。
一方、②法定相続分どおり(配偶者5,000万円、子ども各2,500万円)に分けた場合はどうでしょうか。一次相続では相続税の総額630万円のうち、配偶者の負担分は税額軽減でゼロになりますが、子ども2人分の315万円は納付が必要です。ここだけを見ると「①より損をした」ように見えます。しかし二次相続では、母の財産5,000万円に対して基礎控除4,200万円が使えるため、課税対象は800万円、相続税は80万円にとどまります。一次と二次の合計は395万円です。
つまり、①と②では合計で375万円もの差が生まれます。目先の申告書で税額をゼロにすることを優先すると、数年後の二次相続でそれを上回る税負担が発生しうるということです。しかも二次相続では、母がもともと持っていた預貯金や自宅なども加わるのが通常ですから、実際の差はこの試算よりさらに広がることが多いと考えられます。
なお、注意点が2つあります。ひとつは、配偶者の税額軽減は申告して初めて使える制度であり、納税額がゼロになる場合でも相続税の申告書を提出しなければならないという点です。もうひとつは、自宅がある場合には小規模宅地等の特例の適用可否によって結論が変わりうるという点で、上記の試算はこの特例を考慮していません。
一次・二次を通算してどう分けるのが有利かは、家族構成や財産の内容で変わります。配分を決める前に、二次相続まで含めた試算を税理士に依頼すると安心です。
ここからは、ふたたび「財産の額を減らす」タイプの枠に戻ります。
亡くなったことで支払われる生命保険金や死亡退職金には、専用の非課税枠があります。これらは受取人が決まっているため、遺産分割を待たずに受け取れるのも特徴です。
受け取った保険金の全額に税金がかかるわけではありません。生命保険金・死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。
法定相続人が3人なら、生命保険金は1,500万円まで、死亡退職金も1,500万円まで相続税がかかりません。生命保険金と死亡退職金は別々に枠が使えるため、両方あればそれぞれで差し引けます。
たとえば相続人3人で死亡保険金が2,000万円なら、1,500万円が非課税となり、課税対象になるのは残りの500万円だけです。
同じ2,000万円を現金で残した場合は全額が課税対象になるため、現金の一部を保険にしておくと、この枠のぶん有利になることがあります。非課税枠を超えた部分は、ほかの遺産と合算して相続税を計算します。
これらは受取人固有の財産で遺産分割の対象にはなりませんが、相続税では課税対象(みなし相続財産)として扱われます。くわしくは次の記事で解説しています。
非課税枠を使えるのは、保険金や退職金を受け取った人が相続人である場合です。
相続放棄をした人が受取人になっている場合、その人は相続人ではないため、非課税枠を使えません。保険金自体は受け取れますが、全額が相続税の課税対象になります。
なお、基礎控除や非課税枠の計算に使う「法定相続人の数」には放棄した人も含めます。「人数の数え方には含めるが、放棄した本人は枠を使えない」という点が混同しやすいので注意しましょう。
また、受取人が誰かによって、相続人の間の受取額に大きな差が出ます。生命保険金は遺産分割の対象ではないため、あとから不公平感が生じてもめることがあります。
実際に、弁護士ドットコムの「みんなの法律相談」にも「多額の母の死亡保険金を弟が受け取っていたことを後から知った。それを知らないまま遺産分割協議をしてしまい、不公平になっている」という相談が寄せられています。
 相談者の疑問
保険金は遺産分割の対象外でも、金額が大きいと不公平感につながります。誰にいくら渡るのかを生前に家族へ伝えておくと、こうしたトラブルを防ぎやすくなります。
会社から遺族へ支払われる弔慰金は、一定額までなら死亡退職金とは別に課税されません。
業務上の死亡なら賞与を除く普通給与の3年分、業務外の死亡なら半年分までが非課税です。これを超える部分は、死亡退職金として扱われます。
たとえば月給30万円の人が業務外の事情で亡くなった場合、180万円までは弔慰金として非課税になります。それを超えた分は、死亡退職金の非課税枠(500万円×法定相続人の数)のほうで判断します。
弔慰金にあたるかどうかは、勤務先での名目ではなく実質で判断されます。退職金として支払われたものは、死亡退職金として扱います。
そもそも相続税の対象にならない財産もあります。
代表的なものを押さえておきましょう。金額としては大きくないことも多いのですが、知らないと不要に申告してしまうことがあります。
お墓、墓石、仏壇、仏具、祭具など(まとめて祭祀財産といいます)は、日常的に礼拝しているものであれば相続税がかかりません。
そのため、現金で残すより生前にお墓や仏壇を購入しておくほうが、課税対象を減らせることがあります。たとえば300万円の現金でお墓を買っておけば、その300万円は課税対象から外れます。
ただし注意点があります。生前に購入して代金が未払いのままだと、その未払金は債務として遺産から差し引けません。購入するなら支払いまで済ませておく必要があります。
また、投資目的の骨董品のようなものは非課税財産として扱われません。純金製の仏具など、明らかに換金や投資を目的としたものは、非課税と認められないことがあります。
相続した財産を国や地方公共団体、特定の公益法人などへ寄付した場合、その財産は相続税の対象から外れます。
ただし、相続税の申告期限までに寄付し、申告書に必要事項を記載して提出することが条件です。期限を過ぎたり申告しなかったりすると適用されません。
対象になるのは、国や地方公共団体のほか、教育や科学の振興などに貢献する特定の公益法人などです。申告書には、寄付先が発行する受領書などを添えます。
寄付先は限られており、どこへ寄付しても非課税になるわけではありません。検討する場合は、対象となる法人かどうかを事前に確認しておきましょう。
なお、寄付をすれば相続税の対象は減りますが、手元に残る財産も同じだけ減ります。節税だけを目的に選ぶ方法ではない、という点は押さえておきましょう。
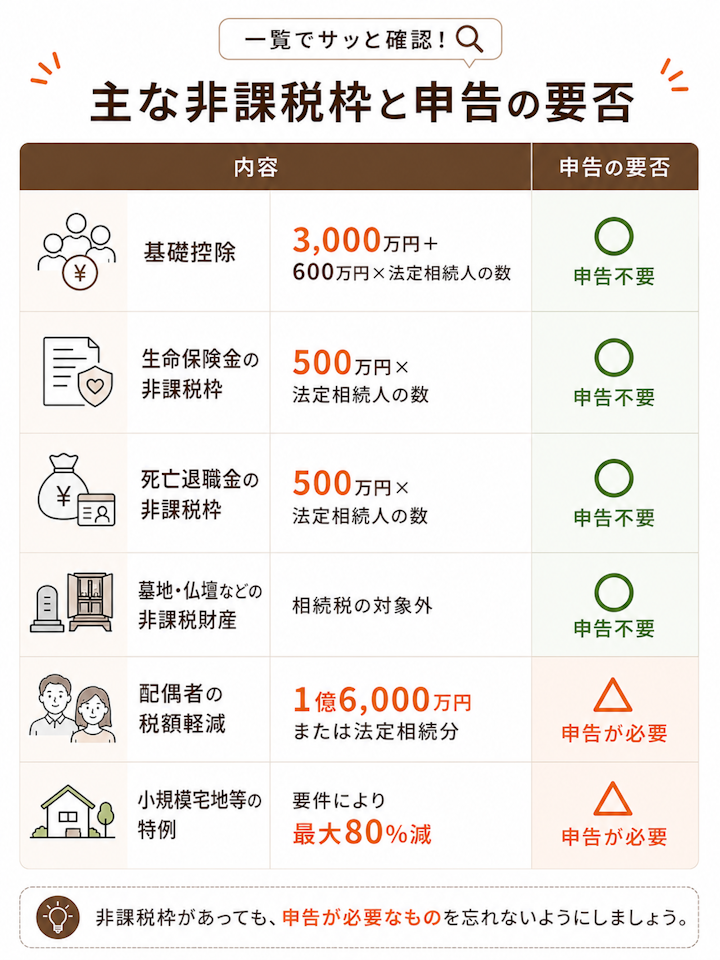
非課税枠は「あるだけ」では使えないものもあります。
使い忘れや準備不足で損をしないよう、次の2点を押さえておきましょう。使い忘れは、後から気づいても取り返せないことがあります。
基礎控除は、遺産が基礎控除以下なら申告そのものが不要です。
一方で、配偶者の税額軽減や小規模宅地等の特例は、相続税の申告をすることが適用の条件になっています。「計算したら税額が0円だから申告しなくてよい」と考えると、かえって適用を受けられません。
これらの特例を使って税額が0円になる場合でも、申告期限(原則として相続の開始を知った日の翌日から10か月)までに申告が必要です。
整理すると、申告がいらないのは「遺産が基礎控除以下で、特例を使う必要がない」ケースです。特例を使って税額を0円にした場合は、申告して初めてその特例が認められます。
使えるはずの特例を使い忘れて申告した場合でも、期限内であれば出し直せます。気づいた時点で早めに税理士へ相談しましょう。
また、申告期限までに遺産分割がまとまらないと、配偶者の税額軽減などをその時点では使えません。その場合は「申告期限後3年以内の分割見込書」という書類(分割が決まり次第あらためて適用を受けるための届出)を申告書に添えて提出しておき、分割後に適用を受ける流れになります。
元気なうちの準備で、使える枠を広げられます。
現金の一部を生命保険にしておけば、500万円×法定相続人の数の枠を使えます。お墓や仏壇を生前に購入しておけば、その分は課税対象から外れます。
保険は、受取人を指定できるため「この子に確実に渡したい」という希望をかなえる手段にもなります。一方で、受取額に偏りがあると相続人の間で不公平感が生まれるため、誰をいくらの受取人にするかは慎重に決めましょう。
ただし、税金だけを重視して極端に財産を組み替えると、生活資金が足りなくなることもあります。使う予定のあるお金まで動かさないよう注意しましょう。
どの方法がどれだけ有利かは、財産の内容と家族構成によって変わります。具体的な節税額の試算は税理士に相談すると確実です。
最後に、相続税の非課税枠についてよく寄せられる疑問に答えます。
差し引けます。亡くなった人の借金や未払いの医療費・税金、葬式にかかった費用は、遺産から控除できます(債務控除)。
ただし、香典返しの費用、初七日や四十九日などの法要の費用、墓地や墓石の購入費用は差し引けません。
同じ「お葬式まわりの出費」でも、通夜・告別式・火葬にかかった費用やお布施は控除でき、その後の法要は控除できない(告別式と初七日が同日で請求が分けられない者はこの限りではありません)、という線引きになっています。領収書は保管しておきましょう。
なお、葬式費用は相続人が負担したものであれば控除の対象になります。
一定の範囲までは増えますが、上限があります。
基礎控除や生命保険金の非課税枠の計算に含められる養子の数は、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までと決められています。養子を増やせばいくらでも枠が増える、という制度ではありません。これは、養子縁組によって非課税枠を無制限に増やすことを防ぐための決まりです。
ただし、特別養子縁組による養子や、配偶者の連れ子を養子にした場合などは実子として扱われ、この人数制限の対象外です。養子と相続の関係は、次の記事でくわしく解説しています。
使えません。相続税と贈与税は別の税金で、枠も別に定められています。
生前贈与には、贈与税の基礎控除(年110万円)や相続時精算課税制度など、別の非課税の枠があります。生前対策として贈与を検討する場合は、贈与税側の制度を確認しましょう。
なお、相続や遺贈で財産を受け取った人が生前に受けた贈与は、相続税の計算に加算されます。この加算の対象期間は、法改正で相続開始前3年以内から7年以内へ段階的に延長されています(延長された4年分は、合計100万円まで加算されません)。
また、相続時精算課税制度にも年110万円の基礎控除が設けられ、その範囲内の贈与は相続財産に加算されません。贈与で対策する場合は、どちらの制度を使うかで扱いが変わるため、税理士に確認すると安心です。
相続税の非課税枠は、課税対象の財産額を減らす枠(基礎控除、生命保険金・死亡退職金の500万円×法定相続人の数、墓地や仏壇などの非課税財産)と、税額そのものを減らす控除(配偶者の税額軽減)の2つに分けて考えると整理できます。
基礎控除は「3,000万円+600万円×法定相続人の数」で、これ以下なら申告も不要です。一方、配偶者の税額軽減や小規模宅地等の特例は、申告してはじめて使えます。
どの枠が使えるか、どう分けると有利かは、家族構成と財産の内容によって変わります。
とくに、配偶者に寄せすぎて二次相続で負担が増える、保険金の受取人設定が原因で相続人の間に不公平感が生まれる、申告が必要な特例を使い忘れる、といった失敗は起こりがちです。
税額の試算や特例の適用可否は税理士に、遺産の分け方や保険金をめぐる不公平の調整は弁護士に相談すると安心です。分け方で迷っているなら、まずは弁護士への初回相談で、あなたのケースで何に気をつけるべきかを確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索