月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相続税がいくらかかるかは、遺産の額だけでは決まりません。同じ金額の遺産でも、相続人が誰で、何人いるかによって税額は大きく変わります。まずは、家族構成が税額に影響する仕組みを整理します。
相続税には、遺産総額から差し引ける「基礎控除」があります。遺産総額が基礎控除以下なら、相続税はかからず、原則として申告も不要です。
基礎控除額=3,000万円+600万円×法定相続人の数
法定相続人が1人増えるごとに、基礎控除は600万円ずつ増えます。家族構成によって、相続税がかからない範囲がまず変わるということです。
法定相続人の数 | 基礎控除額 | 家族構成の例 |
1人 | 3,600万円 | 配偶者のみ/子1人のみ |
2人 | 4,200万円 | 配偶者と子1人/子2人のみ |
3人 | 4,800万円 | 配偶者と子2人/配偶者と父母 |
4人 | 5,400万円 | 配偶者と子3人/兄弟姉妹4人 |
5人 | 6,000万円 | 配偶者と子4人 |
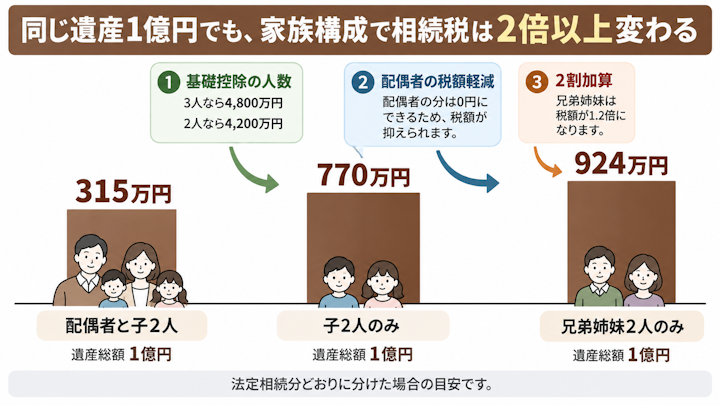
遺産総額1億円を、法定相続分どおりに分けた場合の相続税を、3つの家族構成で比べてみます。
家族構成 | 基礎控除 | 課税遺産総額 | 相続税の総額 | 家族全体の納税額 |
配偶者と子2人 | 4,800万円 | 5,200万円 | 630万円 | 315万円 |
子2人のみ | 4,200万円 | 5,800万円 | 770万円 | 770万円 |
兄弟姉妹2人のみ | 4,200万円 | 5,800万円 | 770万円 | 924万円 |
配偶者と子2人なら315万円で済むのに、子2人のみでは770万円、兄弟姉妹2人のみでは924万円になります。差が出る要因は、次の3つです。
配偶者と子2人のケースでは、相続税の総額630万円のうち、配偶者が負担する半分の315万円が配偶者の税額軽減で0円になります。子2人のみのケースでは軽減がなく、兄弟姉妹2人のみのケースでは770万円にさらに2割が加算されて924万円です。
この記事で紹介する税額は、あくまで目安です。次の3つを前提に計算しています。
実際の遺産総額には、生命保険金などの「みなし相続財産」や、亡くなる前の一定期間に受けた贈与の加算分も含まれます。
2026年中に開始した相続であれば、加算の対象は原則として亡くなる前3年以内の贈与です。2027年以降の相続では加算期間が段階的に延び、2031年以降は7年以内になります。早見表に当てはめる前に、こうした財産や控除を反映した「課税価格」を把握しておくことが大切です。
計算の手順を1ステップずつ確認したい場合は、次の記事で詳しく解説しています。
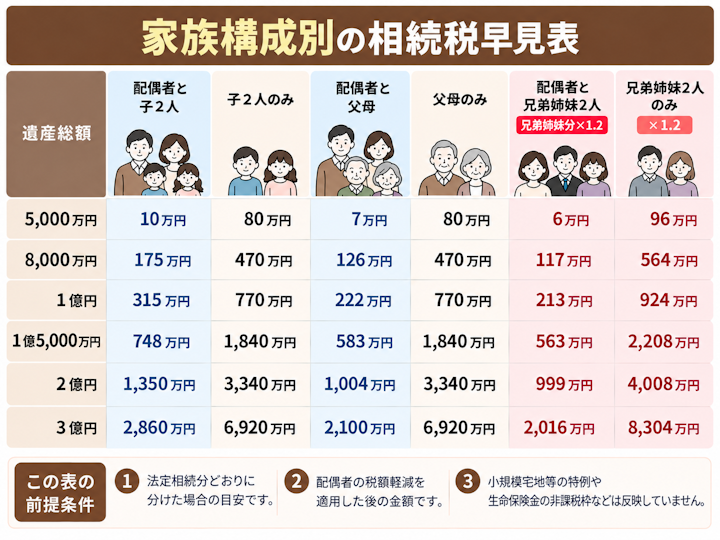
ここからは、家族構成を6パターンに分けて、遺産総額ごとの相続税の目安を紹介します。
まずは代表的な人数で、6パターンをまとめた遺産額と相続税の目安が上の表になります。相続人全員の納税額の合計(配偶者の税額軽減適用後)。
法定相続分どおりに分け、小規模宅地等の特例や生命保険金の非課税枠などを適用しない場合の目安です。1万円未満は四捨五入しています。
配偶者がいる3パターン(左から1・3・5列目)は税額が小さく、配偶者がいない3パターンは大きくなっています。同じ2億円でも、配偶者と兄弟姉妹2人なら999万円なのに、兄弟姉妹2人のみでは4,008万円と、4倍を超える差があります。
早見表は、まず自分の家族構成の列を選び、次に遺産総額に近い行を探して、交わるマスを見ます。遺産総額が行の中間にある場合は、上下の行の間の金額がおおよその目安です。
このとき使う「遺産総額」は、預貯金や不動産の評価額に、生命保険金などのみなし相続財産を加え、借入金や葬式費用を差し引いた後の金額です。不動産は時価ではなく相続税評価額で計算するため、実際の売却価格より低くなるのが一般的です。
子の人数が違う場合や、親が1人だけの場合などは、次のパターン別の表を参照してください。5,000万円の遺産について、さらに細かい刻みで確認したい場合は、次の記事が参考になります。
最も多い家族構成です。配偶者の法定相続分は2分の1、残りの2分の1を子が均等に分けます。配偶者の税額軽減により、表の税額はすべて子が納める分の合計です。
遺産総額 | 配偶者と子1人 | 配偶者と子2人 | 配偶者と子3人 |
5,000万円 | 40万円 | 10万円 | 0円 |
8,000万円 | 235万円 | 175万円 | 138万円 |
1億円 | 385万円 | 315万円 | 262万円 |
1億5,000万円 | 920万円 | 748万円 | 665万円 |
2億円 | 1,670万円 | 1,350万円 | 1,218万円 |
3億円 | 3,460万円 | 2,860万円 | 2,540万円 |
子が1人増えるごとに基礎控除が600万円増え、税率も下がりやすくなるため、税額は小さくなります。配偶者と子3人で遺産5,000万円なら、基礎控除5,400万円の範囲内で相続税はかかりません。
配偶者がすでに亡くなっている、または離婚しているケースです。子が遺産を均等に分けます。配偶者の税額軽減がないため、パターン1に比べて税額が大きくなります。
遺産総額 | 子1人 | 子2人 | 子3人 |
5,000万円 | 160万円 | 80万円 | 20万円 |
8,000万円 | 680万円 | 470万円 | 330万円 |
1億円 | 1,220万円 | 770万円 | 630万円 |
1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 |
2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
遺産1億円で比べると、配偶者と子2人は315万円、子2人のみは770万円です。子1人のみでは1,220万円となり、同じ遺産額でも家族構成で4倍近い差が生じます。
子(孫などの代襲相続人を含む)がいない夫婦で、亡くなった人の父母が健在のケースです。配偶者の法定相続分は3分の2、父母が3分の1を分けます。父母は一親等の血族なので、2割加算はありません。
遺産総額 | 配偶者と父母の一方 | 配偶者と父母 |
5,000万円 | 27万円 | 7万円 |
8,000万円 | 157万円 | 126万円 |
1億円 | 271万円 | 222万円 |
1億5,000万円 | 660万円 | 583万円 |
2億円 | 1,131万円 | 1,004万円 |
3億円 | 2,353万円 | 2,100万円 |
配偶者の取り分が大きくなる分、軽減される範囲も広がり、パターン1より税額は小さくなります。
家族構成ごとの法定相続分は、次の記事で早見表にしています。
配偶者も子もいない人が亡くなり、父母が相続するケースです。父母が2人なら均等に分けます。父母は2割加算の対象外なので、同じ人数の「子のみ」と税額は同じです。
遺産総額 | 父母の一方のみ | 父母2人 |
5,000万円 | 160万円 | 80万円 |
8,000万円 | 680万円 | 470万円 |
1億円 | 1,220万円 | 770万円 |
1億5,000万円 | 2,860万円 | 1,840万円 |
2億円 | 4,860万円 | 3,340万円 |
3億円 | 9,180万円 | 6,920万円 |
子がおらず、父母もすでに亡くなっている夫婦のケースです。配偶者の法定相続分は4分の3、兄弟姉妹が残りの4分の1を分けます。兄弟姉妹の税額には2割加算が適用されます。
遺産総額 | 配偶者と兄弟姉妹1人 | 配偶者と兄弟姉妹2人 | 配偶者と兄弟姉妹3人 |
5,000万円 | 24万円 | 6万円 | 0円 |
8,000万円 | 142万円 | 117万円 | 92万円 |
1億円 | 251万円 | 213万円 | 181万円 |
1億5,000万円 | 626万円 | 563万円 | 510万円 |
2億円 | 1,089万円 | 999万円 | 923万円 |
3億円 | 2,183万円 | 2,016万円 | 1,936万円 |
兄弟姉妹が取得する割合は4分の1と小さいため、2割加算があっても、家族全体の税額は6パターンのなかで最も小さくなりやすい構成です。なお、兄弟姉妹には遺留分がないため、遺言で配偶者に全財産を相続させた場合、配偶者の税額軽減の範囲内なら、家族全体の相続税が0円になることもあります。
配偶者・子・父母がいない人が亡くなり、兄弟姉妹が相続するケースです。配偶者の税額軽減がないうえに、全員の税額に2割加算がかかるため、6パターンで最も重くなります。
遺産総額 | 兄弟姉妹1人 | 兄弟姉妹2人 | 兄弟姉妹3人 |
5,000万円 | 192万円 | 96万円 | 24万円 |
8,000万円 | 816万円 | 564万円 | 396万円 |
1億円 | 1,464万円 | 924万円 | 756万円 |
1億5,000万円 | 3,432万円 | 2,208万円 | 1,728万円 |
2億円 | 5,832万円 | 4,008万円 | 2,952万円 |
3億円 | 1億1,016万円 | 8,304万円 | 6,552万円 |
表は全員が父母の双方を同じくする兄弟姉妹の場合です。父母の一方だけを同じくする兄弟姉妹(異母・異父の兄弟姉妹)がいると、その人の法定相続分は半分になるため、各人の税額の配分が変わります。
2割加算の対象になる人は、次の記事で続柄別に整理しています。
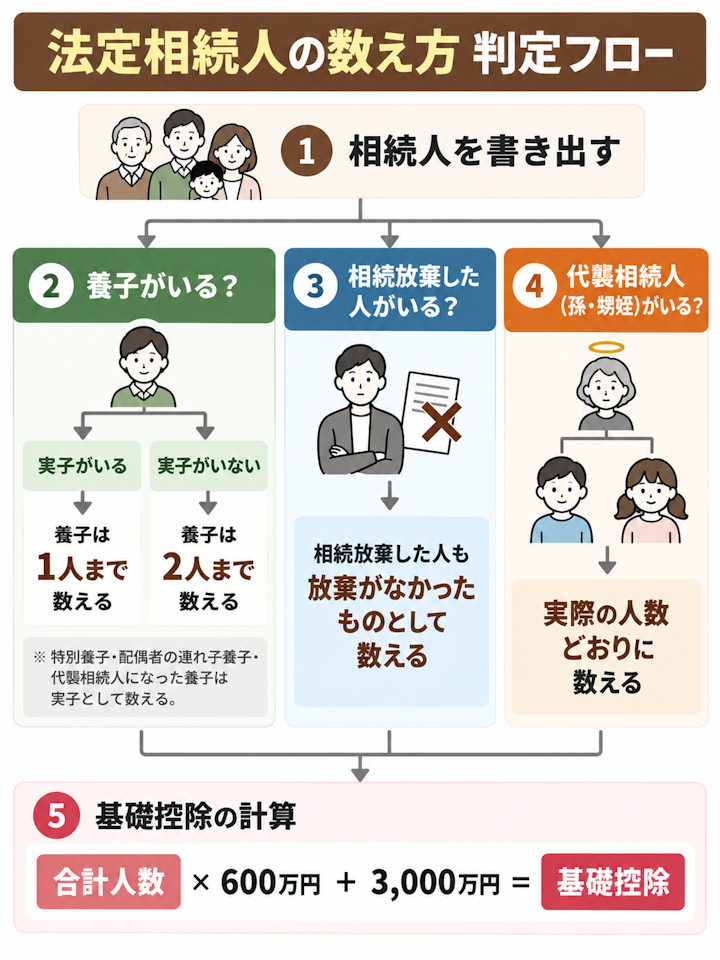
早見表を使うには、まず「法定相続人の数」を正しく数える必要があります。相続税の計算で使う人数は、民法上の相続人の数とそのまま一致しない場合があり、つまずきやすいポイントです。人数が1人違えば基礎控除は600万円変わり、税額が数十万円から100万円以上動くこともあります。
養子も法定相続人ですが、相続税の計算で数に入れられる養子には上限があります。亡くなった人に実子がいる場合は1人まで、実子がいない場合は2人までです(相続税法15条2項)。この制限が使われるのは、基礎控除、生命保険金と死亡退職金の非課税限度額、相続税の総額の計算です。
たとえば、実子2人と養子2人が相続人の場合、民法上の相続人は4人ですが、相続税の計算では3人として数えます。遺産1億円なら、4人で数えると相続税の総額は490万円ですが、3人で数えると630万円になり、140万円の差が出ます。
なお、この上限はあくまで相続税の計算上のルールで、養子が相続人であることや法定相続分には影響しません。また、特別養子縁組による養子、配偶者の連れ子で亡くなった人の養子になった人、代襲相続人になった養子は、実子として数えます。
養子がいる相続の注意点は、次の記事で解説しています。
相続放棄をした人は、民法上は初めから相続人でなかったことになります。しかし相続税の計算では、法定相続人の数は「放棄がなかったものとした場合」の人数で数えます(相続税法15条2項)。
配偶者と子2人のうち子1人が放棄しても、人数は3人のままで、基礎控除は4,800万円です。
子が全員放棄して、相続権が亡くなった人の父母や兄弟姉妹に移った場合でも、人数は放棄前の「配偶者と子2人」の3人で数えます。ただし、実際に財産を取得した兄弟姉妹には2割加算がかかるため、放棄によって税負担が変わる点には注意が必要です。
相続放棄の期限や手続きは、次の記事で解説しています。
亡くなった人より先に子が亡くなっている場合、その子の子(孫)が代わりに相続人になります。これを代襲相続といいます。兄弟姉妹が先に亡くなっている場合も、その子(甥・姪)が代襲相続人になります。
代襲相続人は、実際の人数で数えます。先に亡くなった子に孫が2人いれば、その子1人分ではなく2人と数えるため、基礎控除は600万円×2人分です。なお、兄弟姉妹の代襲は甥・姪までで、甥・姪の子には引き継がれません。
離婚した前の配偶者との間の子や、認知した子も、亡くなった人の子として法定相続人になり、人数に数えます。一緒に暮らしていたかどうかは関係ありません。家族が存在を知らなかった子が戸籍の確認で見つかると、人数も法定相続分も変わるため、早めに戸籍を取り寄せて確認しておくことが大切です。
一方、相続開始時にお腹の中にいた胎児は、相続税の申告の時点でまだ生まれていなければ、法定相続人の数に含めずに申告します(相続税法基本通達15-3)。その後に生まれた場合は、人数が増えることで税額が減る可能性があるため、手続きを税理士に確認してください。
法定相続人の範囲と順位は、次の記事でくわしく解説しています。
孫は亡くなった人から見て二親等ですが、子が先に亡くなっていて代襲相続人になった孫は、2割加算の対象外です。一方、子が健在のまま、孫を養子にして相続人にした場合(孫養子)は、2割加算の対象になります。
同じ「孫」でも、代襲相続人かどうかで扱いが分かれるため、家族構成を確認するときは、孫が相続人になった理由まで確認しておきましょう。なお、孫養子であっても、その親(亡くなった人の子)がすでに亡くなっていて代襲相続人を兼ねる場合は、2割加算の対象外になります。
早見表で配偶者がいるパターンの税額が小さいのは、配偶者の税額軽減(いわゆる配偶者控除)があるためです。夫婦で築いた財産であることや、残された配偶者の生活に配慮した制度です。
配偶者が相続した財産は、次のどちらか多い金額までなら、配偶者に相続税がかかりません(相続税法19条の2)。
法定相続分どおりに分けた場合、配偶者の取得分は必ず法定相続分の範囲に収まるため、配偶者の税額は0円です。この記事の早見表で配偶者の税額を0円としているのはこのためです。
なお、この軽減は分割が成立しており、申告をすることが条件で、税額が0円になる場合でも相続税の申告書の提出が必要です。要件や申告の方法は、次の記事で詳しく解説しています。
遺産が1億6,000万円以下であれば、配偶者が全部を相続しても軽減の範囲に収まるため、相続税は0円になります。相続人が配偶者だけの場合は、法定相続分が遺産の全部なので、遺産の額にかかわらず配偶者の税額は0円です。
ただし、子などほかの相続人がいて、遺産が1億6,000万円を超える場合は、配偶者が全部を相続すると課税される部分が出ます。たとえば配偶者と子2人で遺産2億円を配偶者が全部相続すると、1億6,000万円を超える部分に対応する約540万円の相続税がかかります。
「配偶者が全部もらえば必ず0円」とは限らない点に注意が必要です。
配偶者に多く相続させると、今回(一次相続)の税額は小さくなりますが、その配偶者が亡くなったとき(二次相続)には、次の2つの理由で税負担が重くなりやすくなります。
たとえば配偶者と子2人で遺産1億円を配偶者が全部相続すれば一次相続は0円ですが、その財産が1億円のまま子2人に相続されると、早見表の「子2人のみ」のとおり770万円がかかります。一次相続だけで判断せず、二次相続まで見通して分け方を考えることが大切です。
早見表は「法定相続分どおりに分けた場合」の目安です。実際の分け方によって各人の税額は変わり、分け方が決まらないまま申告期限を迎えると、使えるはずの軽減が使えなくなることがあります。
相続税の総額は、実際の分け方にかかわらず、法定相続分で分けたと仮定して計算します。そのうえで、総額を各人が実際に取得した割合で割り振ります。そのため、分け方を変えても相続税の総額は変わりませんが、各人の納税額は変わります。
配偶者がいる家族構成では、配偶者の取得割合を増やすほど軽減される範囲が広がり、一次相続の家族全体の納税額は小さくなります。ただし、前述のとおり二次相続では負担が重くなりやすいため、両方をあわせて比べることが大切です。一次相続と二次相続を通した考え方は、次の記事で解説しています。
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。遺産分割がまとまっていなくても、期限は延びません。未分割のまま申告する場合は、各相続人が法定相続分どおりに取得したものとして計算します(相続税法55条)。
このとき、配偶者の税額軽減や、自宅の土地の評価額を最大80%減らせる小規模宅地等の特例は、原則として適用できません。
たとえば配偶者と子2人で遺産1億円の場合、分割が決まっていれば家族全体の納税額は315万円ですが、未分割のまま申告すると配偶者の分も含めて630万円をいったん納めることになります(小規模宅地等の特例などを考慮しない場合)。
自宅の土地に小規模宅地等の特例が使えるかどうかの要件は、次の記事で解説しています。
未分割で申告するときに、申告書に「申告期限後3年以内の分割見込書」を添付しておけば、申告期限から3年以内に分割がまとまった場合に、配偶者の税額軽減や小規模宅地等の特例を受け直すことができます。分割がまとまった日の翌日から4か月以内に更正の請求をすると、納めすぎた税金が戻ってきます。
裁判所の手続きが続いているなど、やむを得ない事情で3年以内に分割できない場合は、税務署長の承認を受けて期間を延ばせることもあります。手続きには期限があるため、未分割で申告する場合は、早めに税理士に相談しておくと安心です。
分け方がまとまらない原因が相続人どうしの意見の対立にある場合、話し合いの進め方や法的な解決方法は弁護士の専門分野です。一方、相続税の計算、特例が使えるかどうか、未分割での申告や分割見込書の手続きは税理士の専門分野です。
子がいない夫婦で配偶者と兄弟姉妹が相続人になる場合や、前婚の子がいる場合など、家族構成によっては話し合いが長引きやすくなります。分け方でもめている場合は早めに弁護士に、申告期限が迫っている場合は税理士に相談し、それぞれの役割に応じて進めることをおすすめします。
相続放棄をした人の子は、代襲相続人にはなりません。子が放棄すると、その子の分は、ほかの子や、子が全員放棄した場合は父母・兄弟姉妹に移ります。
孫に財産を渡したい場合は、遺言による遺贈などの方法になりますが、代襲相続人ではない孫が財産を取得すると、2割加算の対象です。基礎控除の人数は、放棄がなかったものとして数えます。
あります。早見表は特例などを反映していない目安のため、自宅の土地に小規模宅地等の特例が使える場合や、生命保険金・死亡退職金の非課税枠(それぞれ500万円×法定相続人の数)がある場合は、課税価格が下がり、税額も少なくなります。
反対に、生前贈与の加算がある場合は多くなることもあります。相続税がかからない財産や非課税枠の種類は、次の記事でまとめています。
相続税は、基礎控除の人数、配偶者の税額軽減、2割加算の3つにより、同じ遺産額でも家族構成で大きく変わります。配偶者がいれば軽く、子のみや兄弟姉妹のみの相続は重くなります。
間違えやすいのは人数の数え方で、養子には上限があり、相続放棄した人は数に含めます。自分の家族構成での正確な税額や分け方に迷ったら、相続税に詳しい税理士へ相談することをおすすめします。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索