月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


相続税がかかりそうだと分かると、「自分で申告できるのか」「税理士に頼むべきか」で悩む方が多くいます。まずは、税理士に依頼すべきかどうかの全体像を整理しましょう。
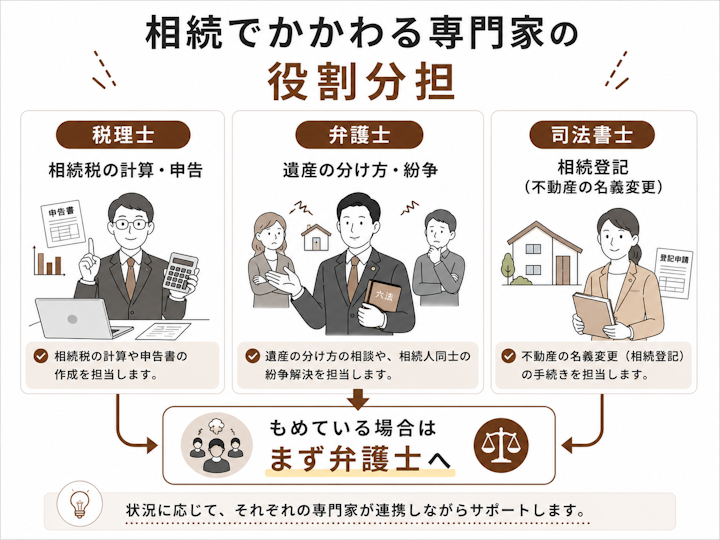
相続では、いくつかの専門家がそれぞれの分野を担当します。相続税の計算や申告書の作成は税理士の業務です。財産の評価や特例の適用など、税額にかかわる部分は税理士が専門としています。
一方、遺産を誰がどう分けるか(遺産分割)や、その過程での相続人同士の対立は弁護士の業務です。相続登記(不動産の名義変更)は司法書士が担当します。相続税を税理士に頼むかどうかを考えるときは、この役割分担を押さえておくと、「何を誰に頼めばよいか」で迷わずに済みます。分け方でもめている場合は、まず弁護士に相談するのが適しています。
相続税の申告は、必ず税理士に頼まなければならないわけではありません。ただし、次のようなケースでは、評価や特例の判断がむずかしく、税理士に依頼したほうが安心です。あてはまるものが多いほど、依頼を検討する目安になります。
とくに、不動産や非上場株式があるケース、特例で税額を大きく下げたいケースは、自分で正確に申告するハードルが高く、税理士の関与による効果が出やすい場面です。
反対に、次のような財産がシンプルで判断に迷いにくいケースなら、ご自身で申告することも可能です。
こうしたケースでは、国税庁の手引きなどを使ってご自身で申告することも現実的です。自分で申告する場合の具体的な進め方は、相続税を自分で申告する方法を解説した別の記事でくわしく紹介しています。
自分で申告すれば税理士費用は節約できますが、判断を誤ると、かえって損をするリスクもあります。おもに次の3点に注意が必要です。
第一に、財産評価や特例適用のミスです。土地の評価や特例の要件を誤ると、本来より多く納めてしまったり、反対に少なく申告して過少申告を指摘されたりすることがあります。
第二に、加算税・延滞税などのペナルティです。申告もれや誤りがあると、あとから本税に加えて追徴されるおそれがあります。
第三に、手間と時間の負担です。戸籍や財産資料の収集、評価、申告書の作成には相応の時間がかかり、慣れていないと大きな負担になります。これらのリスクをどこまで許容できるかが、依頼するかどうかの判断材料になります。
税理士に依頼すると、どんなメリットがあるのでしょうか。主な5つを紹介します。
相続税でもっとも専門性が高いのが、財産の評価と特例の適用です。とくに土地の評価は、補正や評価減の判断によって金額が変わり、専門知識が必要です。また、配偶者の税額軽減や小規模宅地等の特例など、使える制度を正しく適用できるかどうかで、税額が大きく変わります。
相続に強い税理士に依頼すれば、適切な評価や特例の適用によって、払い過ぎを防げることがあります。反対に、自分で申告して評価や特例の判断を誤ると、払い過ぎたり、過少申告を指摘されて追徴されたりするリスクがあります。
相続税の申告には、多くの書類の準備と、複雑な申告書の作成が必要です。戸籍や財産の資料を集め、評価額を計算し、申告書を作成する作業は、慣れていないと大きな負担になります。
税理士に依頼すれば、こうした書類作成や計算を任せられ、手間と時間を大幅に減らせます。相続の手続きは、葬儀やそのほかの対応と重なって慌ただしいことが多いため、専門家に任せられる安心感は小さくありません。
相続税の申告後に、税務署から調査(税務調査)が入ることがあります。相続に強い税理士に依頼すれば、根拠の明確な、税務調査を意識した申告をしてもらえます。申告内容について税理士が意見を述べる「書面添付制度」に対応している事務所もあります。ていねいで根拠のある申告は、あとで指摘を受けるリスクを抑えることにもつながります。
相続税は、目先の一度きりではなく、次の相続(二次相続)まで見据えて考えることで、家族全体の負担を抑えられる場合があります。
たとえば、一次相続で配偶者が財産を取得しすぎると、配偶者が亡くなったときの二次相続で子の負担が重くなることがあります。相続に強い税理士なら、誰がどの財産を取得すると税負担がどう変わるかを試算し、二次相続まで含めた見通しを示してもらえます。
相続税は、原則として現金で一括納付します。不動産が中心で現金が少ない場合の納税資金の準備、延納・物納の検討、使える特例の洗い出しなど、税務面の幅広い相談ができるのも税理士に依頼するメリットです。
なお、遺産の分け方そのものの交渉や、相続人間の対立の解決は弁護士の役割で、税理士が代理して交渉することはできません。税務の見通しは税理士、分け方の交渉は弁護士、という役割分担のなかで相談するとよいでしょう。
税理士に依頼するとなると、気になるのが費用です。ここでは相場の目安と仕組みを、概要として押さえておきましょう。
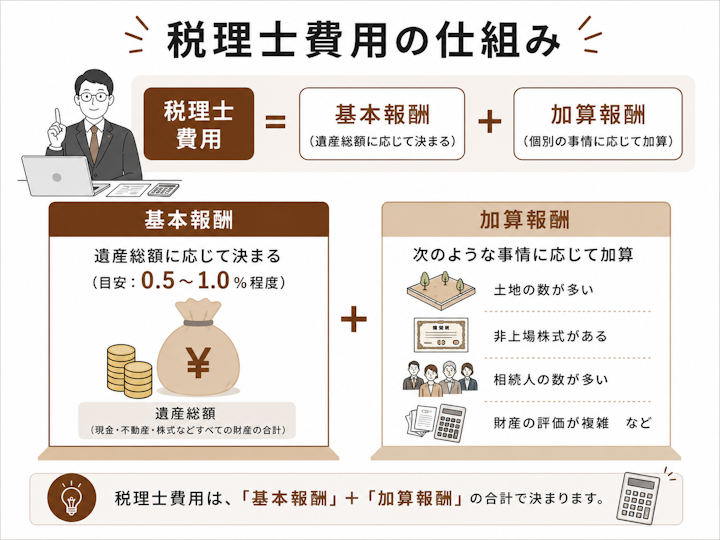
相続税申告の税理士費用は、遺産総額のおおよそ0.5〜1.0%程度が一つの目安とされています。たとえば遺産総額が5,000万円なら25万〜50万円程度がイメージです。ただし、税理士報酬は自由化されており、事務所や財産の内容によって変わるため、あくまで目安です。
費用は、遺産総額に応じて決まる「基本報酬」に、手間が増える要素に応じた「加算報酬」を加えて決まるのが一般的です。
加算報酬は、評価の難しい土地が複数ある、非上場株式がある、相続人の数が多いといった、手間や難易度が上がるケースで加わります。こうした要素があると、費用は相場より高くなりやすい傾向があります。
税理士費用を誰が払うかについて、法律上の決まりはありません。相続人の誰か一人が負担しても、相続人全員で相続分に応じて分担しても、相続財産のなかから支払っても構いません。誰がどう負担するかは、後々のトラブルを避けるためにも、あらかじめ相続人の間で確認しておくと安心です。費用の相場や内訳、誰が払うかについては、税理士費用をくわしくまとめた記事もあわせてご覧ください。
税理士に依頼すると、どのような流れで申告まで進むのでしょうか。全体像をつかんでおくと、いつ何をすればよいかが見通せます。
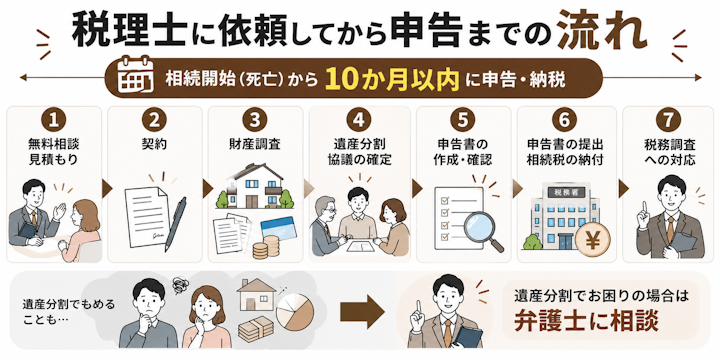
多くの事務所が初回の相談や見積もりを無料で受け付けています。財産の概要を伝えて費用と対応範囲を確認し、納得できたら契約に進みます。複数の税理士に見積もりを取り、費用と対応の中身を比べると、選びやすくなります。
戸籍や残高証明、不動産の資料などを集め、財産を評価します。あわせて、誰がどの財産をどれだけ取得するか(遺産分割)を確定させます。分け方が決まらないと、正確な税額が計算できず、以降の手続きが止まってしまう点に注意が必要です。
評価と分割が固まると、税理士が申告書を作成します。内容を確認して、相続開始を知った日の翌日から10か月以内に、申告と納税を行います。申告後に税務調査の連絡が来た場合も、依頼した税理士に対応してもらえます。
税理士に依頼すると決めたら、次は「どの税理士を選ぶか」です。主なチェックポイントを押さえておきましょう。
税理士にも専門分野があり、相続税の申告をあまり扱っていない事務所もあります。相続税申告の実績・件数が豊富か、相続を専門的(または重点的)に扱っているかは、選ぶときの大切な目安になります。
報酬体系が明確で、依頼前に見積もりを示してくれる事務所は安心です。基本報酬と加算報酬の内訳がはっきりしているか、料金の説明がていねいかを確認しましょう。
相続は税務だけでなく、分け方(弁護士)や登記(司法書士)もからみます。弁護士や司法書士と連携できる税理士なら、必要なときにほかの専門家につないでもらえ、手続きがスムーズです。とくにもめている場合は、弁護士と連携できる税理士が心強いといえます。税理士の選び方のより詳しいポイントは、税理士の選び方をまとめた記事でくわしく解説しています。
税理士に依頼するなら、タイミングも大切です。
相続税の申告・納税の期限は、相続の開始があったことを知った日の翌日から10か月以内です。財産の評価や書類の準備には時間がかかるため、この期限から逆算して、早めに動き始めることが大切です。
早めに税理士に依頼すれば、特例の適用や遺産分割の検討に余裕をもって取り組めます。反対に、期限間際になると、対応できる税理士が限られたり、急ぎの対応で費用が上がったりすることもあります。相続税がかかりそうだと分かったら、早めに相談し始めましょう。
相続税を税理士に依頼するとしても、遺産の分け方でもめている場合は、弁護士の関与が欠かせません。
相続税を正確に計算するには、誰がどの財産をどれだけ取得するかが決まっている必要があります。ところが、遺産分割がまとまらないと、この取得割合が確定しません。分け方が決まらないと、税理士だけでは正確な申告ができないのです。
分割がまとまらないまま10か月の申告期限を迎えると、いったん法定相続分で分けたものと仮定して申告・納税する「未分割申告」をします。このとき、配偶者の税額軽減や小規模宅地等の特例が使えず、本来より多い相続税をいったん納めることになります。
ただし、申告のときに「申告期限後3年以内の分割見込書」を出しておけば、あとで特例を適用できます。その後3年以内に分割が確定し、その確定した日の翌日から4か月以内に更正の請求をすれば、払い過ぎた税金の還付を受けられます。とはいえ、余分な資金の立て替えや手続きの手間が生じるため、分割は早くまとめるほうが有利です。
このように、分け方の対立は弁護士、税額の計算・申告は税理士、と相談先を分けて考えるのがおすすめです。もめている場合は、まず弁護士に相談し、税務については弁護士と連携できる税理士に任せると、スムーズに進めやすくなります。話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
誰にどの相続手続きを頼めばよいか迷ったときは、次の記事も参考になります。
遺産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)以下であれば、原則として相続税はかからず、申告も不要です。この場合は、申告のための税理士への依頼も基本的には必要ありません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額を0円にするケースでは、特例を使うために申告が必要です。相続税がかかりそうか微妙な場合は、一度確認しておくと安心です。
税理士費用はかかりますが、相続に強い税理士に依頼することで、適切な評価や特例の適用によって相続税を抑えられ、結果的に得になることも少なくありません。費用は「報酬」だけでなく「最終的に納める相続税」もあわせたトータルで考えるとよいでしょう。反対に、自分で申告して特例の適用もれや評価の誤りがあると、かえって損をすることもあります。
相続税の申告は税理士の業務であり、弁護士がそのまま税務申告を代行するわけではありません。弁護士は、遺産の分け方(遺産分割)の交渉や、相続人同士の紛争の解決を担当します。多くの弁護士は税理士と連携しているため、分け方は弁護士に、相続税の申告は連携する税理士に、という形で進められることが一般的です。「分け方は弁護士、税務は税理士」と分けて考えるとよいでしょう。
相続税の申告は、財産が現預金中心なら自分でもできますが、土地や非上場株式、複雑な特例がからむなら税理士に依頼すると安心です。評価や特例判断のミスを防げ、書類作成の手間も減らせます。費用は遺産総額の0.5〜1.0%程度が目安(+加算報酬)で、相続税の実績・報酬の明確さ・他士業との連携を確認して選びましょう。大切なのは、「計算・申告」は税理士、「分け方・紛争」は弁護士と役割を分けることです。分割がまとまらないと特例が使えず多く納めることになるため、もめそうなときは、まず弁護士の初回相談で進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索