月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

親が亡くなり、通帳を集めて残高を合計したところで、多くの人が「この数字がそのまま相続税の対象になるのか」と迷います。結論からいうと、基本は亡くなった日の残高ですが、そこに足すものと外すものがあります。まず評価の基準を押さえます。
預貯金は、相続開始日(亡くなった日)の時点でいくらあったかで評価します。財産評価基本通達203では、預貯金の価額は課税時期における預入高と、その時点で解約したとした場合の既経過利子の額から源泉徴収されるべき所得税相当額を引いた金額との合計額によって評価する、とされています。
つまり、通帳の残高に「その日までに付いているはずの利息(税引後)」を足したものが評価額です。亡くなった日より前に引き出したお金も、あとに入金されたお金も、この基準日の残高には反映されません。残高証明書を取るときは、必ず相続開始日を指定します。
財布や自宅の金庫、いわゆるタンス預金として手元にあった現金は、相続開始日に存在した額がそのまま評価額になります。預貯金と違って利息の計算はなく、あった金額をそのまま数えます。
見落としやすいのは、亡くなる直前に口座から引き出して手元に置いてあった現金です。口座の残高からは消えていますが、現金として残っていれば相続財産です。相続税の申告書では、預貯金とは別に「現金」として計上します。
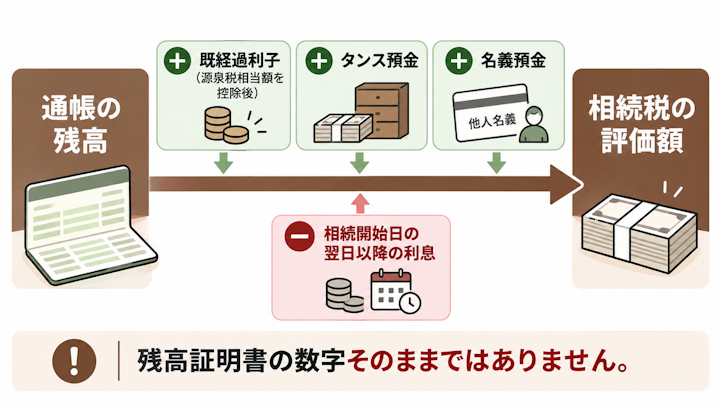
ここが本記事のいちばんの要点です。通帳の残高を起点にすると、次のような足し引きがあります。
区分 | 内容 |
足すもの | 定期預金などの既経過利子(源泉所得税相当額を引いた後)/手元の現金・タンス預金/実質的に亡くなった人の財産である家族名義の預金(名義預金)/亡くなる直前に引き出して残っている現金 |
外すもの | 相続開始日の翌日以降に付いた利息(相続人の所得になる)/亡くなった後に振り込まれた未支給年金(受け取った遺族の一時所得になる) |
引けるもの(債務控除) | 亡くなった人の借入金や未払いの医療費、葬式費用(相続財産そのものから引くのではなく、課税価格の計算で差し引く) |
「残高証明書の数字を書けば終わり」と思っていた人ほど、名義預金と既経過利子で金額が動きます。以下で順に見ていきます。亡くなった後に振り込まれる未支給年金の扱いは、次の記事で解説しています。
預貯金の評価で実務上いちばん手が止まるのが、既経過利子です。どう出すのかを具体的に説明します。
定期預金は、預け入れた日から相続開始日までの間に利息が発生しています。まだ受け取っていなくても、その日に解約したとしたら受け取れるはずの利息を「既経過利子」として評価に含めます。ただし、利息には所得税と住民税が源泉徴収されるため、その分を差し引いた税引後の額を加えます。
式にすると「預入高+(既経過利子−源泉所得税相当額)」です。源泉徴収の税率は、所得税15.315%(復興特別所得税を含む)と住民税5%を合わせた20.315%とされています。
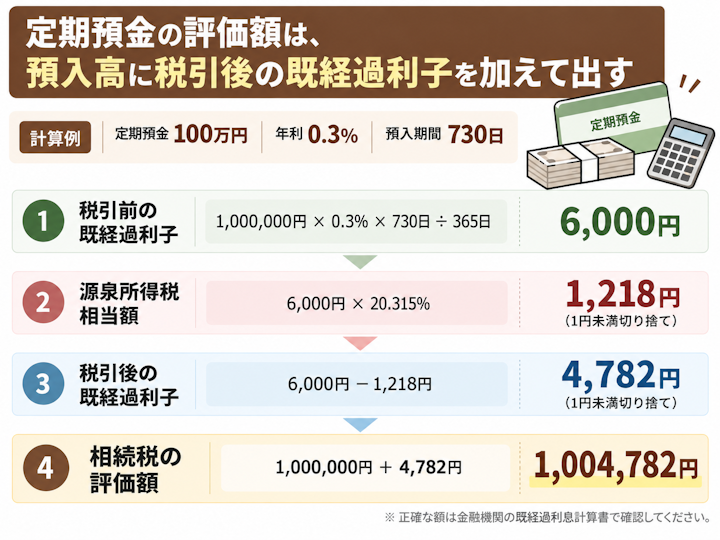
正確な金額は、金融機関に「相続開始日現在の既経過利息計算書」を依頼すれば出してもらえます。ただ、少額の定期預金であれば、自分で概算して桁をつかんでおくと申告全体の見通しが立ちます。単利型の定期預金なら、次の式で目安が出ます。
既経過利子(税引前)=預入額×約定利率×預入日から相続開始日までの日数÷365
項目 | 計算 | 金額 |
既経過利子(税引前) | 1,000,000円×0.3%×730日÷365日 | 6,000円 |
源泉所得税相当額 | 6,000円×20.315% | 1,218円(円未満切捨て) |
既経過利子(税引後) | 6,000円−1,218円 | 4,782円 |
評価額 | 1,000,000円+4,782円 | 1,004,782円 |
預入額100万円・年0.3%・預入から2年(730日)の定期預金なら、評価額は1,004,782円です。この式は単利・年365日の前提なので、複利型や中途解約利率が適用される商品では結果が変わります。目安として使い、申告書に書く金額は金融機関の計算書で確認してください。
普通預金にも利息は付きますが、金利が低く金額もわずかであることが多いため、通達203のただし書きでは、定期預金などを除く預貯金のうち既経過利子の額が少額なものは預入高(残高)で評価して差し支えない、とされています。
ただし「少額」という条件つきです。残高が大きい普通預金や、金利の高いネット銀行の口座では、既経過利子が無視できない額になることもあります。残高証明書を取るときに既経過利息も併せて依頼しておけば、少額かどうかを確認したうえで判断できます。
相続開始日までに発生した利息は相続財産ですが、その翌日以降に発生した利息は、その預金を取得した相続人の利子所得です。相続財産には含めません。
残高証明書を相続開始日より後の日付で取ってしまうと、その間に付いた利息や、亡くなった後の入出金が混ざります。評価に使う残高証明書は相続開始日を指定して取得し、それ以降の動きは別に整理しておく必要があります。
評価の根拠になる書類は、金融機関が発行する「残高証明書」と、定期預金がある場合の「既経過利息計算書」です。いずれも相続開始日現在のものを依頼します。
請求できるのは相続人などで、戸籍謄本や本人確認書類、実印と印鑑証明書などが求められるのが一般的です。必要書類は金融機関によって異なるため、窓口に確認してください。
残高証明書を請求すると、その金融機関は名義人の死亡を把握するため、口座が凍結されます。凍結後の対応については後半で説明します。
銀行の残高証明書が必要になる場面と取り方は、次の記事で解説しています。
預貯金といっても、円建ての普通預金・定期預金ばかりではありません。外貨預金、通帳のないネット銀行、ゆうちょ銀行の貯金には、それぞれ確認しておきたい点があります。
外貨建ての預金は、円に換算して評価します。換算に使うのは、原則として納税義務者の取引金融機関が公表する課税時期における最終の為替相場のうち、対顧客直物電信買相場(TTB)とされています(財産評価基本通達4-3)。TTBは銀行が顧客から外貨を買い取るときの相場で、TTSやTTMではありません。
外貨預金にも既経過利子の考え方は同じように及びます。外貨建てで既経過利子を出したうえで、TTBで円換算する流れです。
亡くなった日が土日や祝日で為替相場が公表されていない場合は、課税時期の前の日のうち最も近い日の相場を使うとされています。実務では休日に亡くなるケースは珍しくないので、この扱いは覚えておくとよいでしょう。
ネット銀行や証券会社の預り金は通帳がなく、郵便物も届かないことが多いため、家族が存在を知らないまま申告してしまう例があります。あとから見つかると修正申告が必要になり、加算税がかかることもあります。
手がかりになるのは、亡くなった人のスマートフォンやパソコンのアプリ・メール、キャッシュカード、確定申告書の控え、他の口座からの振替記録などです。取引があったと思われる金融機関には、相続人であることを示す書類を添えて口座の有無を照会できます。
相続財産の調べ方全体は、次の記事でくわしく解説しています。
ゆうちょ銀行には、亡くなった人名義の貯金が全国のどの店舗にあるかをまとめて照会できる「現存調査」と呼ばれる手続きがあります。通帳や証書が見つからない場合でも、相続人が所定の書類を出して調べてもらえます。必要書類や所要日数は窓口で確認してください。
預貯金の相続税で、税務調査の指摘がもっとも多いのが名義預金です。亡くなった人の名義ではないのに、その人の相続財産として計上しなければならない預金のことです。
相続税は、名義ではなく実質で判断します。たとえば、父が自分の収入から子ども名義の口座にお金を入れ続け、通帳と印鑑も父が持っていたという場合、その口座は名義が子どもでも実質は父の財産と判断され、父の相続財産として計上します。
「子どもの名義だから、子どものもの」とはならないのが名義預金の考え方です。配偶者名義、孫名義の預金にも同じことがいえます。
名義預金かどうかは、課税実務上、次の視点から総合的に判断されるとされています。
視点 | 確認されること |
①原資を出した人 | そのお金はもともと誰の収入・財産から出たか |
②通帳・印鑑・キャッシュカードの管理者 | 口座を実際に管理し、自由に使える状態にあったのは誰か |
③利息などの果実の帰属 | 口座から生じた利息を使っていたのは誰か |
④名義を持つことになった経緯 | なぜその人の名義で口座を作ったのか |
⑤贈与の事実の有無 | 名義人に対する贈与が本当に成立していたか |
このうち重視されるのは、①原資を出した人と、⑤贈与の事実の有無です。お金を出したのが亡くなった人で、名義人への贈与が成立していたといえないなら、その預金は亡くなった人の財産のままです。
よくある誤解が、「子ども名義の口座に入れたのは10年以上前だから、贈与税の時効が成立していて、もう関係ない」というものです。
これは順序が逆です。贈与税の時効(除斥期間)が問題になるのは、贈与が成立していた場合です。贈与が成立していなければ、そのお金は一度も子どものものになっていないので、贈与税の話にはならず、亡くなった人の財産として今回の相続で計上することになります。何年前の入金かは関係ありません。
贈与税の時効の数え方は、次の記事で解説しています。
逆にいえば、贈与が成立していたことを示せれば、その預金は名義人の財産であり、相続財産には含まれません。贈与は、あげる人の「あげます」ともらう人の「もらいます」の意思が合致して成立します。実務では、次のような形が残っていると説明しやすいとされています。
ただし、名義預金かどうかは最終的に事実認定の問題です。「こうしておけば必ず大丈夫」とはいえないので、判断に迷う口座があれば税理士に確認してください。
名義預金と判断されやすいケースや税務調査での扱いは、次の記事でくわしく解説しています。
自宅に置いてあった現金、いわゆるタンス預金も相続財産です。「記録に残らないから分からない」と考える人もいますが、税務調査では預金の動きから現金の存在が推定されます。
税務署は、亡くなった人の過去の預金の入出金を金融機関に照会できます。生前にまとまった額の引き出しが続いていて、その使途が説明できず、亡くなった時点の財産にも反映されていない場合、引き出した現金が手元に残っていたのではないかと指摘されます。
亡くなった人の収入や資産規模に比べて申告された預貯金が少ない場合も、同じように確認の対象になります。申告しなかった財産が税務署にどう把握されるかは、次の記事でくわしく解説しています。
申告すべき現金を申告しなかったことがあとから分かると、本来の相続税に加えて過少申告加算税がかかり、納付が遅れた期間に応じて延滞税もかかります。意図的に隠したと判断されれば、より重い重加算税の対象になるとされています。
あとから見つかった場合は、税務署から指摘される前に自主的に修正申告をすれば、加算税が軽減または免除されることがあります。
入院費や生活費のために、家族が亡くなる直前にまとまった額を引き出しておくことはよくあります。この現金の扱いは、相続開始日にどうなっていたかで分かれます。
引き出した現金が相続開始日に手元に残っていれば、その残額を「現金」として相続財産に計上します。亡くなった人の入院費や生活費として相続開始日までに使い切っていれば、その分は相続財産ではありません。
一方、亡くなった後に葬式費用などに使った分は、相続開始日には現金として存在していたので、いったん相続財産に計上したうえで、葬式費用として債務控除の対象にします。
現金・預貯金を含めた相続税の計算の流れは、次の記事で解説しています。
預貯金の相続で評価と並んで困るのが、口座の凍結です。相続税の評価額を出す作業と同時に、葬式費用や当座の生活費をどう用意するかという問題に直面します。ここでは、分け方が決まる前でも一定額を引き出せる制度を説明します。
金融機関は、名義人が亡くなったことを把握すると、その口座の入出金を止めます。相続人の一部が勝手に引き出して、あとで他の相続人とトラブルになることを防ぐためです。残高証明書を請求したときや、相続人が死亡を届け出たときに凍結されるのが一般的です。
凍結されると、公共料金の引き落としも止まります。亡くなった人の口座から引き落とされていた契約は、早めに変更しておく必要があります。
口座が凍結される時期と、当面のお金の用意のしかたは、次の記事で解説しています。
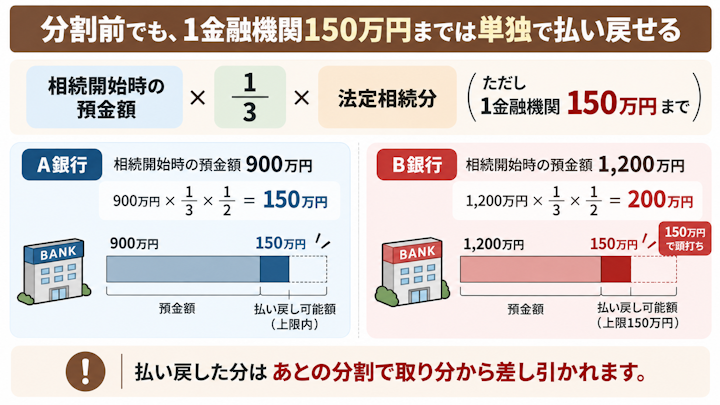
2019年7月に施行された民法909条の2により、遺産分割が終わる前でも、各相続人は預貯金の一部を単独で払い戻せるようになりました。払い戻せる額は、相続開始時の預貯金の額の3分の1に、その相続人の法定相続分を掛けた額です。ただし、1つの金融機関につき150万円が上限とされています。
金融機関 | 計算 | 単独で払い戻せる額 |
A銀行(普通預金900万円) | 900万円×1/3×1/2=150万円 | 150万円(上限内) |
B銀行(定期預金1,200万円) | 1,200万円×1/3×1/2=200万円 | 150万円(上限で頭打ち) |
相続人が子2人(法定相続分は各2分の1)で、A銀行に900万円、B銀行に1,200万円の預金がある場合、1人の子が単独で払い戻せるのはA銀行から150万円、B銀行から150万円の合計300万円です。上限は金融機関ごとに計算します。
払戻しには、金融機関所定の申請書のほか、亡くなった人の出生から死亡までの戸籍、相続人全員の戸籍、請求する人の本人確認書類などが必要とされています。その場で現金が出るわけではなく、書類がそろってから支払われます。
払戻し制度で引き出した預貯金は、その相続人が遺産の一部分割によって取得したものとみなされます。あとで遺産分割をするときには、その分だけ取り分が減るということです。「先に引き出したもの勝ち」にはなりません。
相続税の計算上も、払い戻した預貯金は相続開始日の残高の一部として評価に含まれています。引き出したからといって相続財産から消えるわけではありません。分け方でもめている場合や、話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。
遺産分割の基本的なルールと進め方は、次の記事で解説しています。
評価額が出たら、相続税の申告書に記載します。現金・預貯金の書き方は比較的シンプルですが、記載する項目は決まっています。
現金・預貯金は、相続税の申告書第11表「相続税がかかる財産の明細書」に記載します。種類は「現金、預貯金等」、細目は「預貯金」とし、金融機関名と支店名、預金の種類(普通・定期など)、口座番号を書いたうえで、相続開始日の残高に既経過利子(税引後)を加えた評価額を記入します。
定期預金は口座ごとに1行ずつ書くのが基本です。
外貨預金は、外貨建ての額と換算レートが分かるように記載します。誰がその預金を取得するかも、この表で明らかにします。
相続税の申告に必要な書類の一覧は、次の記事で確認できます。
手元の現金は、同じ第11表に種類「現金、預貯金等」、細目「現金」として、相続開始日に存在した額を記入します。金融機関名などの記載はありません。保管していた場所の記録や、直前の引き出しとの対応関係をメモしておくと、あとで説明を求められたときに役立ちます。
現金・預貯金を含む相続財産の課税価格の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかからず、申告も原則として不要です。名義預金やタンス預金を含めても基礎控除以下かどうかを、まず確認してみてください。
一方、不動産や有価証券もある家庭では、預貯金の評価だけで判断はできません。不動産の評価方法は、次の記事でくわしく解説しています。
葬式費用は、相続税の課税価格を計算するときに債務控除として差し引けます(相続税法13条)。通夜・告別式の費用、火葬・埋葬の費用、お寺への読経料などが対象で、香典返しや初七日以降の法要の費用、墓石の購入費は対象外とされています。
亡くなった人の預金から支払った場合、その預金はいったん相続開始日の残高で評価し、そこから葬式費用を控除する形になります。領収書は必ず保管してください。
自宅に残る通帳・キャッシュカード・郵便物、スマートフォンやパソコンのアプリとメール、確定申告書の控え、他の口座の振込先の履歴などから取引先の金融機関を洗い出し、それぞれの金融機関に相続人として口座の有無を照会するのが基本です。
ゆうちょ銀行なら現存調査でまとめて確認できます。申告後に見つかった場合は修正申告が必要になるため、申告前にできる限り確認しておくことが大切です。
現金・預貯金の相続税は、亡くなった日の残高が基本ですが、定期預金の既経過利子(税引後)と手元の現金を足し、相続開始日の翌日以降の利息は外して評価します。
間違えやすいのは家族名義の預金で、贈与が成立していなければ何年前の入金でも亡くなった人の財産として計上します。名義預金の判断や外貨預金の換算に迷う口座があれば、申告前に相続税に詳しい税理士へ確認することをおすすめします。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索