月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

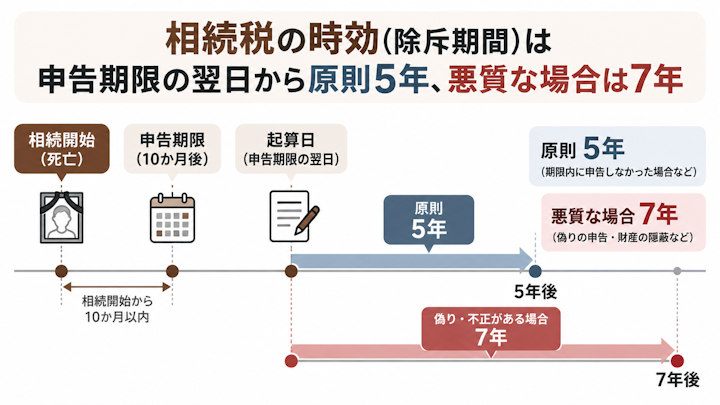
まず、相続税の「時効」の基本的な仕組みと、いつから数え始めるのかを確認しましょう。
一般に「相続税の時効」と呼ばれているものは、法律上は税務署が相続税を課すことができる期間の制限、つまり「賦課権の除斥期間」を指すとされています。この期間を過ぎると、税務署は原則として相続税の決定や更正(税額の確定・変更)ができなくなると考えられています。
「時効」と「除斥期間」は似ていますが、法律上は異なる概念です。この違いは後述するとおり、「期間が延びることがあるかどうか」という点で重要な意味を持ちます。
相続税の除斥期間は、次のように区分されるとされています。
原則 | 5年(申告義務を知らなかった、申告を忘れていたなどの場合) |
|---|---|
偽りその他不正の行為がある場合 | 7年(財産を意図的に隠した、虚偽の申告をしたなどの場合) |
「偽りその他不正の行為」にあたるかどうかは個別の事情によって判断されますが、財産隠しや虚偽申告など、意図的に税を免れようとした場合には7年が適用され得ると考えられています。「時効を狙って黙っておこう」という発想自体が、不正の行為と評価されるリスクをはらんでいる点に注意が必要です。
除斥期間の起算日は、相続が発生した日(亡くなった日)ではなく、「法定申告期限の翌日」とされています。
相続税の申告期限は、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内とされています。したがって、たとえば1月10日に亡くなった場合、申告期限はその年の11月10日となり、除斥期間はその翌日から数えて5年(または7年)が経過した時点で満了する、という関係になります。
「亡くなってから5年」ではなく「申告期限からさらに5年」である点は誤解しやすいので、正確に押さえておきましょう。
「あと数年黙っていれば払わなくて済むのでは」と考える方もいますが、時効の成立を待つ戦略は現実的ではないと考えられます。その理由を説明します。
後述するとおり、税務署は死亡の事実や亡くなった方の財産に関する情報を、さまざまなルートで把握しています。無申告の状態は、申告書が提出されていないという事実そのものによって税務署の目に留まりやすく、除斥期間が満了する前に調査や連絡が入る可能性が高いと考えられます。
実際に無申告のまま5年・7年をやり過ごせるケースが皆無とまではいえないとしても、それは結果論にすぎず、発覚した場合には後述する重いペナルティが待っています。逃げ切りを前提に行動するのは、極めてリスクの高い選択といえるでしょう。
借金などの消滅時効には、催告や裁判上の請求によって時効の完成が猶予されたり、期間がリセットされたりする「更新(中断)」の制度があります。一方、相続税の賦課権に適用されるのは除斥期間であり、時効のような中断・更新の概念はないとされています。
「では期限が延びない分、有利では」と思うかもしれませんが、実務上はそう単純ではありません。税務署は期間内に調査・課税処分を行えば足りるため、期間が固定されていることは納税者側の「逃げ切りやすさ」にはほとんどつながらないと考えられます。むしろ、5年・7年という十分な調査期間の中で申告漏れが把握される可能性のほうが高いといえます。
相続税は、他の税目と比べても税務調査が行われる割合が高い税金といわれています。申告した人だけでなく、申告していない人に対しても、税務署が独自に収集した情報をもとに調査(無申告事案の調査)が行われることがあるとされています。
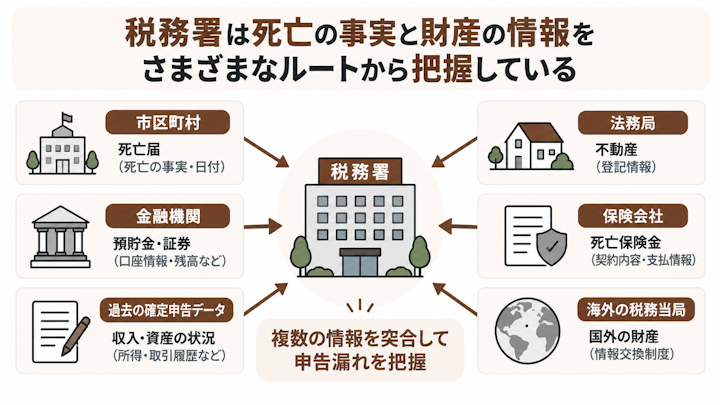
「申告しなければ税務署にはわからないのでは」と考える方は少なくありませんが、税務署には申告漏れを把握するための情報網があります。
人が亡くなると市区町村に死亡届が提出されますが、この死亡の情報は税務署にも通知される仕組みになっているとされています。つまり、税務署は「誰が亡くなったか」を把握したうえで、その方の生前の所得税の申告状況、不動産の登記情報、金融機関への照会などを通じて、おおよその財産規模を推計できる立場にあると考えられます。
相続人が何もしなくても、税務署側には「この家庭は相続税がかかりそうだ」という当たりをつける材料がそろっている、というイメージを持っておくとよいでしょう。
相続税がかかる可能性があると税務署が判断した家庭には、「相続税についてのお尋ね」「相続税の申告等についてのご案内」といった書面が届くことがあります。これは申告義務の有無を確認するための書面とされており、届いた時点で税務署はある程度の財産規模の家であると見ていると考えてよいでしょう。
お尋ねに回答しなかったり、事実と異なる回答をしたりすると、その後の税務調査でより厳しく見られるおそれがあります。届いた場合は放置せず、税理士や弁護士などの専門家に相談したうえで対応することをおすすめします。
「子どもや孫の名義の口座に移してあるから大丈夫」「現金で自宅に置いてあれば記録に残らない」と考えるのは危険です。
名義が家族のものでも、実質的に亡くなった方の財産と認められる預金(いわゆる名義預金)は、相続財産として課税の対象になり得るとされています。税務調査では、亡くなった方だけでなく家族名義の口座の入出金履歴まで過去にさかのぼって確認されることがあるといわれており、生前の大きな出金や家族口座への資金移動は把握されやすいと考えられます。
タンス預金についても、生前の収入や出金記録と手元財産のつじつまが合わなければ、調査の過程で存在を推認されるおそれがあります。
海外の口座や不動産であれば把握されない、というのも誤解です。各国の税務当局間では金融口座情報を交換する枠組みが整備されてきているとされ、海外資産に関する情報も税務署に届く時代になっています。
また、国内でも、金融機関を通じた大きな資金移動や、相続人の口座への多額の入金などは、税務署が把握し得る情報とされています。相続の前後にまとまったお金の動きがあれば、その原資について説明を求められる可能性があると考えておきましょう。
除斥期間が満了する前に税務署から申告漏れを指摘されると、本来の相続税に加えて、次のようなペナルティが課されるとされています。
無申告加算税 | 期限までに申告しなかった場合に、本来の税額に上乗せして課される |
|---|---|
過少申告加算税 | 申告はしたものの税額が少なすぎた場合に課される |
延滞税 | 納付が遅れた期間に応じて、利息のように日々加算される |
重加算税 | 財産隠しや仮装など悪質な場合に、通常の加算税に代えて重く課される |
期限までに申告しなかった場合には無申告加算税が、申告はしたものの財産の一部が漏れていたなど税額が不足していた場合には過少申告加算税が、それぞれ本来の税額に上乗せして課されるとされています。
税率は、税務調査を受けてから納めるのか、自主的に申告するのかなどの事情によって異なるとされており、自主的に対応したほうが負担が軽くなる仕組みになっていると考えられています。
延滞税は、法定納期限の翌日から実際に納付する日までの日数に応じて課される、利息に相当する税とされています。放置する期間が長引くほど金額が膨らんでいく点が特徴です。
さらに、財産を意図的に隠したり、証拠書類を仮装したりといった悪質な行為があったと認められる場合には、無申告加算税や過少申告加算税に代えて、より税率の高い重加算税が課されるとされています。
ペナルティは金銭的なものにとどまりません。偽りその他不正の行為により相続税を免れたと認められる悪質なケースでは、いわゆる脱税として刑事罰(懲役や罰金)の対象になり得るとされています。
「ばれたら払えばいい」という考えでは済まない事態になりかねないことを、十分に理解しておく必要があります。
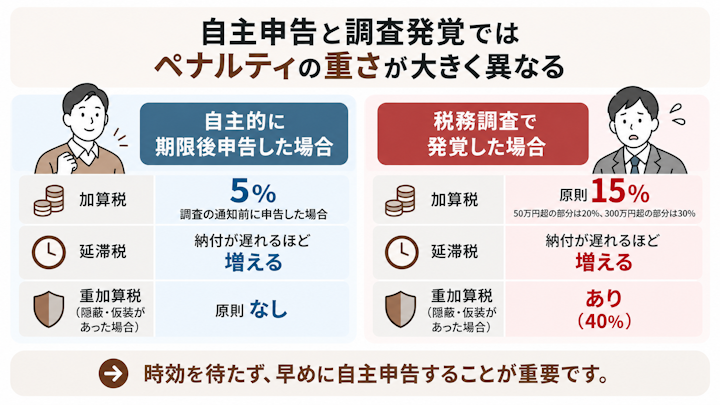
申告漏れに気づいたら、時効を待つのではなく、できるだけ早く自主的に申告することをおすすめします。
延滞税は納付が遅れた日数に応じて増えていくため、「様子を見る」期間が長引くほど、最終的な負担は確実に重くなっていきます。時効の成立に賭けて数年間待った揚げ句に発覚した場合、本来の税額に加えて数年分の延滞税と加算税を負担することになりかねません。
加算税は、税務調査を受けて指摘されてから納める場合よりも、調査の通知を受ける前に自主的に申告した場合のほうが軽くなる仕組みになっているとされています。同じ「申告漏れ」でも、自ら動くか、指摘されるまで待つかで、金銭的な負担もその後の税務署との関係も大きく変わり得るのです。
申告そのものをしていなかった場合は「期限後申告」、申告はしたものの財産の漏れなどがあった場合は「修正申告」という手続きで是正できます。いずれも、気づいた時点でできるだけ早く行うことが重要です。
財産の評価や税額の計算には専門的な判断が必要になるため、相続税に詳しい税理士に依頼するのが現実的です。遺産の範囲や分け方に争いがある場合には、次に述べるとおり弁護士のサポートも検討しましょう。
申告漏れの背景には、「わざと隠していた」のではなく、「相続人同士でもめていて申告どころではなかった」という事情があるケースも少なくありません。ここでは、遺産分割のもつれが申告期限にどう響くかを税理士の視点から整理します。
相続税の申告期限は10か月以内とされていますが、遺産分割協議が難航していると、誰がどの財産を取得するか決まらないまま期限が迫ってしまいます。注意すべきなのは、遺産分割がまとまっていないことを理由に申告期限が延びることはないとされている点です。「話し合いが終わってから申告しよう」と待っていると、そのまま無申告の状態に陥ってしまいます。
遺産分割が間に合わない場合には、いったん法定相続分で相続したものと仮定して申告・納税を行う方法があるとされています。その際、申告期限後3年以内に分割される見込みであることを示す書類(申告期限後3年以内の分割見込書)を提出しておくと、分割が確定した後に、配偶者の税額軽減などの特例の適用を受けながら、更正の請求や修正申告によって税額を調整できるとされています。
もめているからといって申告を放置するのではなく、「未分割のまま申告し、後から直す」という道があることを知っておくことが重要です。
相続税の申告は相続人ごとに義務を負うため、他の相続人が申告しないからといって、自分の申告義務がなくなるわけではありません。自分の分だけでも期限内に申告・納税しておくことが基本です。
さらに、相続税には相続人同士がお互いの納税について連帯して責任を負う「連帯納付義務」という制度があります。他の相続人が納税しない場合、その分の納付を求められるおそれがあるということです。一部の相続人が非協力的な場合には、早めに専門家に相談して対応を検討する必要があります。
相続人同士の対立が深刻な場合、当事者だけで10か月以内に協議をまとめるのは容易ではありません。弁護士に依頼すれば、代理人として他の相続人との交渉を進めてもらえるほか、協議がまとまらない場合には遺産分割調停の申立てなど法的手続きへの移行もスムーズに行えます。
また、弁護士と税理士が連携することで、「未分割のまま期限内に申告しておく」「分割確定後に税額を調整する」という流れを、争いの解決と並行して進めることができます。もめごとの気配を感じたら、申告期限から逆算して早めに弁護士へ相談することをおすすめします。
家庭裁判所で相続放棄が認められると、初めから相続人でなかったものとみなされるため、遺産を取得せず、原則として相続税の負担も生じないと考えられます。ただし、死亡保険金など「みなし相続財産」を受け取った場合には、相続放棄をしていても相続税が課される可能性があるとされています。放棄をすれば必ず無関係になれるとは限らない点に注意しましょう。
相続放棄の期限や手続きの流れについては、以下の記事でくわしく解説しています。
申告後に新たな財産(預金や不動産など)が見つかった場合は、修正申告によって税額を是正するのが原則です。除斥期間が経過する前であれば税務署から指摘を受ける可能性があるため、見つかった時点で速やかに対応したほうが、加算税などの負担を抑えられると考えられます。放置して調査で発覚した場合には、より重いペナルティを受けるおそれがあります。
納税資金が足りないことを理由に申告を先延ばしにするのは避けるべきです。相続税には、分割払いに相当する延納や、相続財産そのもので納める物納といった制度が設けられているとされています。また、財産の売却や納税資金の借入れなど、選択肢はさまざまです。払えない場合の具体的な対処法については、別の記事でくわしく解説する予定です。
相続税の時効(除斥期間)は原則5年、偽りその他不正の行為があると7年ですが、税務署は死亡の事実と財産の情報を幅広く把握しており、時効の成立を待って逃げ切るのは現実的ではありません。発覚すれば無申告加算税や延滞税、悪質な場合には重加算税まで生じ得ます。申告漏れに心当たりがあるなら、早めに相続に強い税理士へ相談して自主的に申告するほうが、加算税の負担は軽くなります。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索