月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

残高証明書とは、指定した日の預金残高を、銀行が公式に証明した書類のことです。相続では、亡くなった方の預金がいくらあったかを正確に示すために使います。
まず、自身のケースで残高証明書が要るかどうかを確認しておきましょう。
あなたのケース | 残高証明書は? | 理由 |
相続人が複数いて遺産分割協議をする | 取っておく | 全員が同じ金額をもとに話し合える |
相続税の申告をする | 取っておく | 亡くなった日の残高を示す根拠資料になる |
相続放棄をするか迷っている | 早めに取る | 預金と借入の額が判断材料になる |
相続人が1人で、相続税もかからない | なくても進むことが多い | 分け方の話し合いも申告もいらない |
何通取るかは、口座のある銀行ごとに1通が基本です。原本を返してもらえない提出先が重なるときだけ、追加で取ります(くわしくは「よくある質問」で解説します)。
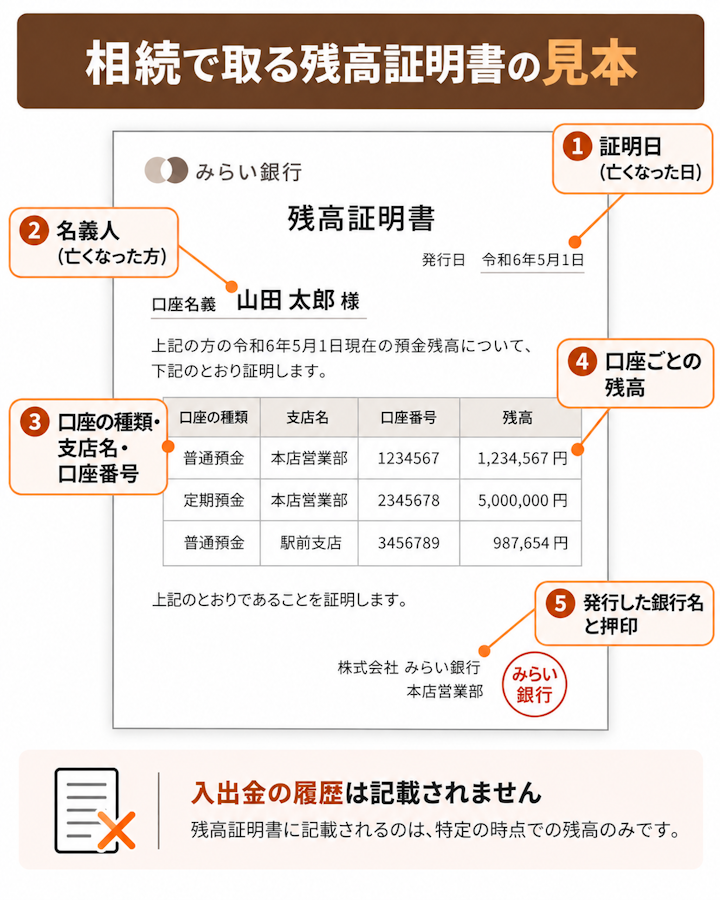
残高証明書には、指定した日(相続では亡くなった日)時点の、その人名義の預金残高が記載されます。普通預金だけでなく、定期預金・積立・投資信託・国債など、その銀行にある資産がまとめて載るのが特徴です。口座の種類・支店名・口座番号ごとに、残高が一覧で示されます。
なお、住宅ローンやカードローンなどの借入金は、預金の残高証明書には載りません。借入がある場合は、別途「借入残高証明書」を依頼するか、契約書などで確認します。プラスの財産だけでなく、借金の有無もあわせて調べておきましょう。
また、株式や投資信託を証券会社で持っていた場合は、銀行の残高証明書ではわかりません。証券会社には別に「残高証明書」を請求します。取引のあった金融機関ごとに、もれなく確認することが大切です。
「通帳のコピーがあれば十分では?」と思うかもしれませんが、通帳では正式な証明になりません。理由は次のとおりです。
通帳と残高証明書の違いを表にすると、次のとおりです。
比べること | 通帳(コピー) | 残高証明書 |
いつの残高? | 最後に記帳した日 | 指定した日(亡くなった日) |
定期預金などは載る? | 通帳によっては載らない | その銀行の預金がまとめて載る |
誰が証明した資料? | 家族が用意した写し | 銀行が発行した証明書 |
相続税の申告や遺産分割では、亡くなった日時点の正確な残高が求められます。税務署や他の相続人に対して「この金額で間違いない」と示すには、本人が書いたメモや通帳のコピーでは足りず、第三者である銀行の証明が要るのです。
残高証明書は、すべての相続で必ず必要というわけではありません。どんなときに要るのかを整理しておきましょう。
相続人が複数いる場合、遺産をどう分けるかを話し合う遺産分割協議では、預金がいくらあるかをはっきりさせる必要があります。残高証明書があれば、正確な金額をもとに公平に分けられ、後の「言った言わない」を防げます。
特に、預金を管理していた相続人だけが金額を知っている状態だと、他の相続人は不信感を持ちがちです。全員が同じ残高証明書を見て話し合うことで、余計な争いを避けられます。
遺産全体が相続税の基礎控除(3,000万円+600万円×法定相続人の数)を超えると、相続税の申告が必要です。このとき、預金は亡くなった日時点の残高で申告するため、残高証明書が根拠資料になります。
金額があいまいなまま申告すると、あとで税務署の調査で誤りが見つかり、加算税などがかかることもあります。正確な残高を示せる残高証明書は、こうしたリスクを避けるうえでも役立ちます。
相続税がいくらからかかるか、どんな財産が対象になるかは、次の記事で確認できます。
定期預金があれば、残高証明書とあわせて経過利息計算書(後半で解説します)も用意します。申告で使う書類の全体像は、次の記事にまとめています。
一方、次の両方に当てはまるなら、残高証明書がなくても相続の手続きが進むことが多いです。
たとえば、相続人が子1人だけで、預金も少額、不動産もない、といったケースです。ただし、小規模宅地等の特例や配偶者の税額軽減を使って相続税がゼロになる場合は、申告が必要です。この場合は残高証明書を用意しておきましょう。
また、あとで他の口座が見つかったり、相続人の間で金額に食い違いが出たりすることもあります。財産の全体像をはっきりさせておくためにも、取っておくと安心です。
申告がいらないかどうかの判断と、その場合にやることは、次の記事で解説しています。
残高証明書は、相続人であれば請求できます。ただし、預金の引き出しとは扱いが違う点に注意しましょう。
項目 | 内容 |
誰が請求できる? | 相続人(1人でも可)、遺言執行者(遺言の内容を実現する人)。代理人なら委任状が必要 |
証明日はいつにする? | 亡くなった日(くわしくは後述) |
いつ請求する? | 相続が始まったら早めに(相続放棄を考えるなら3か月の期限に間に合うように) |
預金そのものの引き出しは、原則として相続人全員の同意が必要です。しかし、残高証明書の請求は、相続人が1人でも単独でできるのが一般的です。財産の状況を確認する行為(保存行為)なので、通常、他の相続人の同意はいりません。
亡くなった方の預金を引き出してよいケースと問題になるケースは、次の記事でくわしく解説しています。
他の相続人と連絡が取りにくい場合でも、自身だけで預金額を確認できるため、まずは残高証明書を取って全体像をつかむとよいでしょう。
弁護士ドットコムの「みんなの法律相談」には、「祖父の口座を管理している親族が残高を教えてくれないまま、引き出すための書類に印鑑を押してほしいと言ってくる。自分の戸籍謄本などだけで残高証明書を取れるか」という相談が寄せられています。
 相談者の疑問
預金を管理していた相続人が残高を教えてくれない、書類に印鑑だけ押してほしいと言われた、という場面でも、印鑑を押す前に自身で残高証明書を取ることができます。
取引明細もあわせて取れば、亡くなる前後の引き出しも確認できます(後半で解説します)。取った証明書は他の相続人にも見せ、同じ資料をもとに遺産分割を話し合うと、金額をめぐる言い争いを避けやすくなります。
相続人本人ではなく、その代わりに誰かが窓口へ行く場合は、委任状が必要です。委任状は請求する本人(相続人)が作成し、実印を押します。誰が誰に何を頼むのかを明記するもので、様式は銀行のホームページなどで用意されていることが多いです。
弁護士などの専門家に相続手続きを依頼している場合は、専門家が代わりに残高証明書や取引明細を取得することもできます。集める書類が多くて負担が大きいときは、専門家に任せる方法も検討しましょう。
相続の残高証明書は、証明日を「亡くなった日」で指定します。相続税や遺産分割で必要なのは、亡くなった時点の残高だからです。うっかり請求した日の残高を取ってしまうと、取り直しになることがあるので注意しましょう。
請求の書類には証明日を書く欄があるので、戸籍に記載された死亡日を記入しましょう。
残高証明書は、相続が始まったら(亡くなったら)早めに取っておくのがおすすめです。相続税の申告期限は亡くなったことを知った日の翌日から10か月と決まっており、遺産分割の話し合いにも時間がかかるためです。
また、相続放棄をするかどうかを判断するときも、預金や借金がどれくらいあるかを早く把握できると助かります。相続放棄には「亡くなったことと、自身が相続人になったことを知ってから3か月」という期限があるため、財産の確認は早いに越したことはありません。
借入残高証明書なども取って、預金より借金のほうが多いとわかったときは、相続放棄も選択肢になります。期限や手続きの流れは、次の記事で確認できます。
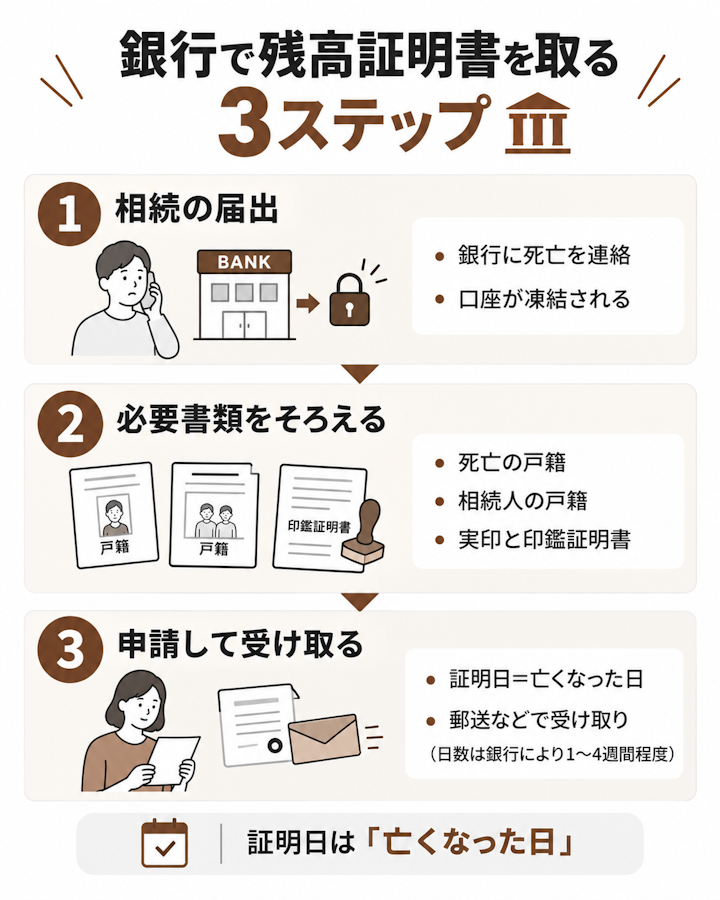
残高証明書の取り方は、大きく3つのステップに分かれます。細かな流れや手数料・日数は銀行によって異なるため、ここでは主な銀行の公式サイトの案内をもとに説明します。実際に取るときは各行の最新の案内をご確認ください。
まず、亡くなった方が口座を持っていた銀行に、名義人が亡くなったことを伝え、相続の手続きを申し込みます(相続の届出)。この最初のステップは銀行によって異なります。
たとえば三菱UFJ銀行では、相続の残高証明書の発行にあたり、Webなどで相続手続きを申し込むことが必要とされています。
三井住友銀行では、必要書類を準備したうえで、店舗に来店して申し出る流れです。ゆうちょ銀行も、相続人が窓口で手続きします(通帳がなくても受付可能とされています)。
この届出をすると、銀行が名義人の死亡を把握し、口座が凍結されます。あわせて、残高証明書を含む相続手続きに必要な書類や流れを案内してもらえます。口座凍結については後半でくわしく説明します。
残高証明書の請求には、主に次のような書類が必要です。銀行によって多少異なるため、事前に確認しましょう。
書類 | どこで取る? | ポイント |
死亡の記載がある戸籍(除籍)謄本 | 本籍地の市区町村 | 一覧図の写しで代えられる銀行も |
相続人とわかる戸籍謄本 | 本籍地の市区町村 | 亡くなった方との関係がわかるもの |
実印と印鑑証明書 | 住所地の市区町村 | 発行時期を指定する銀行も |
印鑑証明書は、みずほ銀行のように「発行から6か月以内のもの」と指定している銀行もあります。取る前に、手続きする銀行の案内で確認しておきましょう。
必要書類がそろったら、手続きを依頼する店舗などで残高証明書の発行を申し出ます。申請書には、証明したい日(亡くなった日)を記入します。
受け取りは郵送が中心で、かかる日数は銀行によって差があります(目安は後の表のとおり)。
戸籍については、集めた戸籍一式で「法定相続情報一覧図」を作っておくと、銀行ごとに戸籍の束を出し直さずに済み、複数の金融機関の手続きがぐっと楽になります。三菱UFJ銀行では、この一覧図の写しを出せば、戸籍謄本の提出は原則不要とされています。
法定相続情報一覧図の作り方と必要書類は、次の記事で解説しています。
発行手数料と受け取りまでの日数は、銀行ごとに違います。主な銀行の相続の残高証明書は、次のとおりです(各行の公式サイトの案内による)。
銀行 | 手数料(1通・税込) | 受け取りまでの目安 |
三菱UFJ銀行 | 770円 | 依頼書の受付後、3〜4週間程度で郵送 |
三井住友銀行 | 880円 | 受付後、約1〜10日程度で郵送 |
みずほ銀行 | 880円 | 書類の提出後、約2週間程度で郵送 |
ゆうちょ銀行 | 1,100円 | 目安の記載なし |
また、定期預金の経過利息計算書など、別の書類を頼むと追加の手数料がかかります。たとえば三菱UFJ銀行の経過利息計算書、みずほ銀行の既経過利息証明は、いずれも1通2,200円です。
複数の銀行に口座がある場合は、それぞれで届出・手数料・日数がかかるため、取引のあった銀行を早めにリストアップして、まとめて動き始めると安心です。
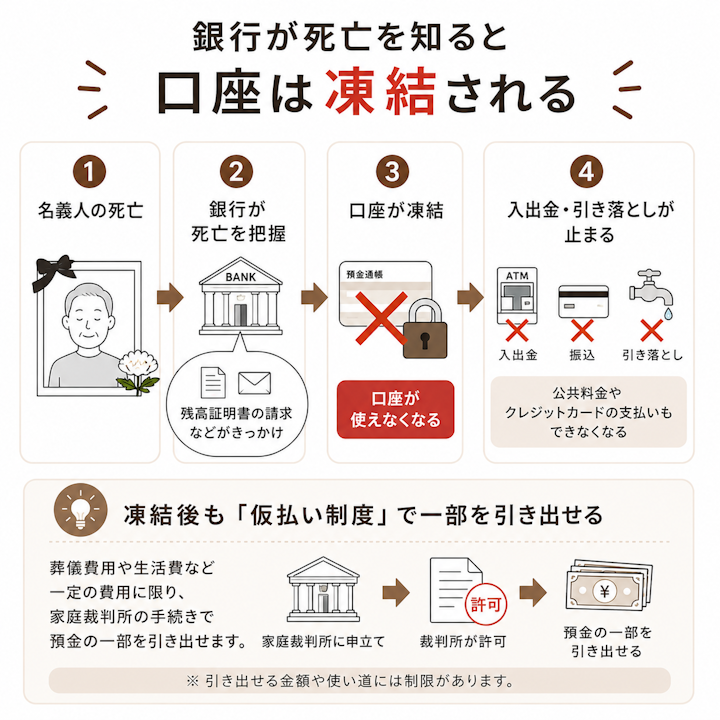
残高証明書を取るうえで、必ず知っておきたいのが「口座凍結」です。
銀行は、名義人が亡くなったことを知ると、その口座を凍結します。凍結されると、入金も出金も、公共料金などの自動引き落としもすべて止まります。
なお、役所に死亡届を出しても、その情報が自動で銀行に伝わるわけではありません。銀行は、遺族からの連絡や相続手続きの申し出などで死亡を把握します。
残高証明書を請求すると、銀行に死亡の事実が伝わり、凍結のきっかけになるのが一般的です。「請求したら凍結された」と慌てないよう、順番を考えて動くことが大切です。
凍結されると当面の生活費や支払いに困ることがあるため、必要に応じて次の点を確認しておきましょう。
特に、引き落としが止まると公共料金や家賃、ローンの支払いが滞り、延滞や利用停止につながることがあります。凍結の前に、引き落とし先を早めに切り替えておくと安心です。
なお、凍結後でも、遺産分割前に一定額まで引き出せる「仮払い制度」があります。引き出せる金額は「亡くなった時点の預金額×3分の1×自身の法定相続分」で計算し、1つの金融機関につき150万円までが上限です。葬儀費用や当面の生活費などに使えます。
とはいえ、亡くなったことを隠して勝手に引き出すと、あとで他の相続人とのトラブルになりかねません。凍結の仕組みや解除の流れは、次の記事でくわしく解説しています。
最後に、残高証明書を請求するときに押さえておきたい実務のポイントを4つ紹介します。
同じ銀行に複数の支店・口座があることもあります。請求のときに名寄せ(その人名義の口座をすべて調べてもらうこと)を依頼すれば、把握していなかった口座も含めて証明書に載せてもらえます。銀行によっては指定した支店だけが対象になることもあるため、「全店分で」と伝えると取りこぼしを防げます。
ただし、名寄せは同じ銀行の中だけで行われ、別の銀行の口座まではわかりません。取引のあった銀行それぞれに、個別に残高証明書を請求する必要があります。
どの銀行に口座があったかわからないときは、郵便物や振込・引き落としの記録など、身の回りの手がかりから探します。
「みんなの法律相談」にも、亡くなった父の銀行口座がまったくわからず、預金のありかを知る方法を尋ねる相談が寄せられています。
相談者の疑問証券口座や借金も含めた財産の調べ方は、次の記事でくわしく解説しています。
定期預金がある場合は、残高証明書に加えて経過利息計算書(既経過利息)もあわせて依頼しましょう。これは、亡くなった日までに付くはずだった利息を計算した書類です。相続税の申告では、この利息分も財産に加える必要があるため、あとから頼み直さずに済むよう、最初にまとめて依頼しておくと効率的です。
残高証明書とあわせて、過去の入出金がわかる取引明細(取引履歴)を取ると、亡くなる前後のお金の動きを確認できます。これにより、生前贈与の有無や、他の相続人による使い込みに気づけることがあります。何年分さかのぼれるかは銀行ごとに異なるため、取引のある銀行に確認しましょう。
同居していた家族の説明と預金の動きが合わない、という相談も「みんなの法律相談」に寄せられています。「亡くなった父の預金は30万円ほどしかないと同居していた姉が言うが、生前に多額の引き出しがあった形跡があり、長年の使い込みが疑われる」という内容です。
相談者の疑問多額の使い込みが疑われるときや、他の相続人が情報を開示してくれないときは、証拠の集め方や取り戻しの手続きについて、次の記事も参考になります。
残高証明書そのものに有効期限はありません。亡くなった日時点の残高を証明するもので、内容が後から変わらないためです。相続税の申告でも、亡くなった日の残高がわかればよいので、発行から時間がたっていても原則として問題ありません。
提出先から発行時期を指定されたときは、その提出先の案内に従いましょう。
残高が0円やわずかしかない口座でも、相続税の申告では原則としてすべての口座を確認します。0円であることを証明するために取っておくと、あとで「本当に何も残っていなかったのか」を説明でき、名義預金(亡くなった方が実質的なお金の持ち主だった、家族名義の預金)などの確認にも役立ちます。
名義預金がどのようなものか、相続税や遺産分割でどう扱われるかは、次の記事でくわしく解説しています。
提出先の数だけあれば安心ですが、提出先によっては原本を返してもらえる(原本還付)ため、1通でも使い回せることがあります。まずは提出先ごとに原本が必要かを確認し、必要な通数だけ取ると、費用を抑えられます。
同時にいくつもの手続きを進める場合は、原本が返ってくるのを待てないこともあります。そのときは、必要な数だけ取るか、コピーで足りるかを提出先に確認しておくとよいでしょう。
迷ったら、預金のある銀行ごとに1通ずつ取り、足りなくなったら追加すると考えるとむだがありません。1通ごとに手数料がかかるため、はじめから多めに取る必要はありません。
弁護士ドットコムの「みんなの法律相談」に寄せられた相続の相談のうち、残高証明(書)に触れたものは77件ありました。
内容で分けると、ほかの相続人が預金を開示しない・遺産分割の話し合いに関するものが34件で最も多く、次いで使い込みや取引明細に関するものが25件、取り方や必要書類に関するものが12件でした。
金額を自身で確かめたい、お金の動きを調べたいという場面で、残高証明書が求められていることがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=77)。
残高証明書は、亡くなった日の預金残高を銀行が証明する書類です。遺産分割協議をする人、相続税の申告をする人は取っておきましょう。相続人が1人で相続税もかからない場合は、なくても手続きが進むことが多いです。
請求は相続人1人でもでき、証明日は亡くなった日を指定します。通数は銀行ごとに1通が基本で、請求すると口座が凍結される点にも注意が必要です。
次のようなときは、早めに弁護士に相談しましょう。
まずは弁護士への初回相談で、預金の調べ方と、使い込みが疑われるときの対応を確認しておくと安心です。
大阪弁護士会所属。元国税職員の弁護士が、法務と税務の両面から相続問題の解決をサポートします。相続税に配慮した遺言書の作成や事業承継にも対応しております。相続問題や事業承継について不安や疑問のある方は、お一人で悩まずに、お気軽にご相談ください。
 弁護士検索
 税理士検索