月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

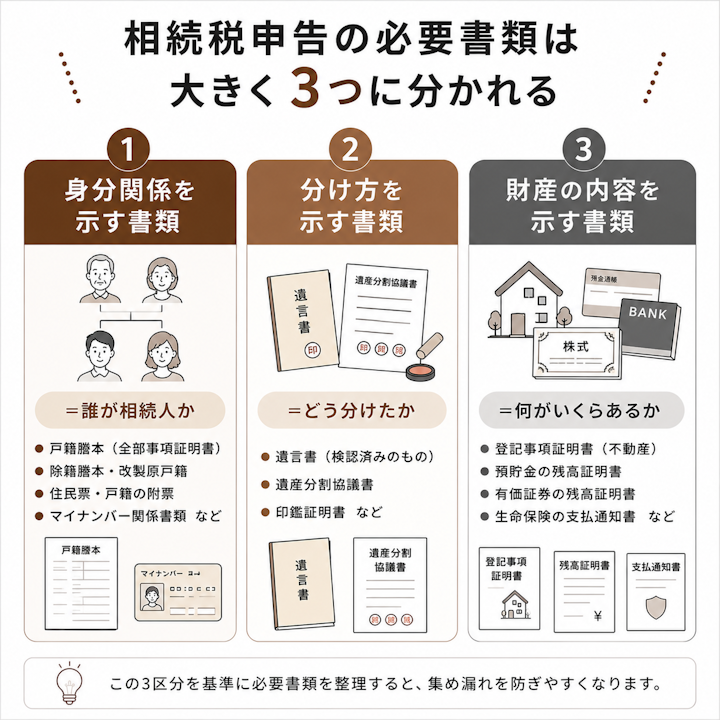
相続税の申告では、申告書(相続税申告書)に多くの「添付書類」を添えて提出します。書類の数は多いのですが、それぞれが担う役割で整理すると、大きく次の3つに分けられます。
まずはこの全体像をつかんでおくと、あとで一つずつ集めるときに、「今そろえている書類が何のためのものか」で迷いにくくなります。
1つ目は、「だれが相続人なのか」を証明する書類です。
具体的には、被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本(除籍謄本・改製原戸籍を含む)や、相続人全員の戸籍謄本、相続人のマイナンバー確認書類・本人確認書類などが該当します。これらは、財産を受け継ぐ立場にあたる「法定相続人」を確定するためのものです。
法定相続人の人数は、基礎控除額(3,000万円+600万円×法定相続人の数)や、生命保険金・死亡退職金の非課税枠(500万円×法定相続人の数)の計算に直接影響します。そのため、まず戸籍で相続人の範囲を正確に確定しておくことが、申告の出発点になります。
なお、集めた戸籍一式の代わりに、法務局が発行する「法定相続情報一覧図」の写しを使うと、金融機関や税務署での手続きを簡略化できる場合があります。
2つ目は、「財産をだれが、どのように引き継いだか」を示す書類です。
遺言書がある場合はその写し、遺言書がなく相続人で話し合って決めた場合は、相続人全員が合意した「遺産分割協議書」と、その全員の印鑑証明書(実印の押印を証明するもの)が該当します。自筆証書遺言など公正証書以外の遺言では、原則として家庭裁判所の「検認」を経たものが必要です。
この区分の書類が重要になるのは、配偶者の税額軽減(配偶者控除)や小規模宅地等の特例といった、税負担を大きく軽くする制度の多くが、「だれがどの財産を取得したか」が確定していることを適用の条件としているためです。
裏を返せば、遺産分割がまとまらず協議書を作れないと、これらの特例を使うための書類がそろわない、ということになります(分割がまとまらない場合の取り扱いは、後の章でくわしく説明します)。
3つ目は、「どんな財産が、いくらあるか」を裏づける書類です。
たとえば、不動産の登記事項証明書や固定資産評価証明書、預貯金の残高証明書、生命保険金の支払通知書など、財産の種類ごとに金額の根拠となる書類がこれにあたります。これらをもとに、プラスの財産とマイナスの財産(債務)を一覧にまとめたものを「財産目録」といい、相続税の計算は、この財産目録づくりから始まるといっても過言ではありません。
相続税は、相続した財産の「評価額(相続税評価額)」をもとに計算します。評価額は原則として国税庁の「財産評価基本通達」というルールにもとづいて求め、たとえば土地は路線価方式または倍率方式、建物は固定資産税評価額を用いる、預貯金は相続開始日(被相続人の死亡日)時点の残高で見る、というように、財産ごとに評価の方法が決まっています。だからこそ、金額の根拠となる書類がそろって初めて、正確な評価と申告ができるのです。
なお、この区分にはプラスの財産だけでなく、マイナスの財産も含めて考えます。借入金や未払いの税金などの債務は「債務控除」として、また葬式費用も一定の範囲で、課税対象となる財産(課税価格)から差し引くことができます。
さらに、被相続人がもともと持っていた財産そのものではないものの、生命保険金や死亡退職金のように相続税の対象となる「みなし相続財産」も、この区分で金額を確認しておく必要があります。
この3区分を意識しておくと、一つひとつの書類が「だれのため・何のための書類か」がはっきりし、集め忘れを防ぎやすくなります。以降では、それぞれの書類を具体的に見ていきましょう。
ここからは、上の3区分のうち、まずどの相続でも共通して必要になる書類を見ていきます。多くは「身分関係を示す書類」と「分け方を示す書類」にあたり、財産の内容にかかわらず用意することになります。
相続税の申告では、被相続人の出生から死亡までの連続した戸籍謄本と、相続人全員の戸籍謄本が必要です。これらは、誰が相続人であるかを証明するために使われます。
被相続人の戸籍は、結婚や転籍で本籍が移っているとさかのぼって複数の役所に請求が必要になることがあり、集めるのに時間がかかりやすい書類です。過去の戸籍まで取り寄せる過程で、思いがけず前の配偶者との子どもや認知した子どもが判明し、相続人の範囲が変わることもあります。戸籍の取り方は、次の記事でくわしく解説しています。
相続税の申告書には、相続人のマイナンバーを記載します。そのため、マイナンバーカードや通知カード、マイナンバー付きの住民票などのマイナンバー確認書類と、運転免許証などの本人確認書類が必要です。
これらは相続人それぞれについて用意します。手元にない場合は、マイナンバー付きの住民票の取得などで準備しておきましょう。相続人が複数いる場合は、全員分を早めに依頼しておくと、あとで慌てずに済みます。
財産の分け方を証明する書類として、遺言書がある場合はその写し、遺言書がなく相続人で話し合って分けた場合は、遺産分割協議書の写しと、相続人全員の印鑑証明書を添付します。
これは、配偶者が実際にどの財産を取得したかなどを示し、特例を適用するために必要です。なお、遺言書が公正証書以外(自筆証書など)の場合は、原則として家庭裁判所での「検認」という手続きを経たものが必要になります。遺産分割協議書の作り方は、次の記事も参考になります。
次は3区分のうち「財産の内容を示す書類」です。相続した財産の種類によって、必要な書類が変わります。自分のケースに当てはまるものを確認しましょう。おもなものを一覧にまとめます。
財産の種類 | おもな必要書類 |
|---|---|
不動産 | 登記事項証明書、固定資産評価証明書、公図・地積測量図など |
預貯金 | 残高証明書、通帳のコピー、既経過利息計算書など |
有価証券 | 残高証明書、取引残高報告書(上場株式・投資信託など) |
生命保険金・死亡退職金 | 保険金の支払通知書、退職金の支払調書など |
債務・葬式費用 | 借入金の残高証明書、請求書・領収書など |
不動産を相続した場合は、登記事項証明書(法務局)と固定資産評価証明書(市区町村役場)が基本になります。土地の評価には、公図や地積測量図などが必要になることもあります。
土地の評価は方法が複雑で、評価額しだいで税額が大きく変わります。書類をそろえたうえで、評価に迷うときは専門家に確認すると安心です。なお、登記事項証明書は不動産の所在地に関係なく全国どこの法務局でも取得でき、固定資産評価証明書はその不動産がある市区町村で取得する点に違いがあります。
預貯金は、金融機関が発行する相続開始日(死亡日)時点の残高証明書が必要です。定期預金などは、あわせて「既経過利息計算書」を求められることもあります。通帳のコピーで入出金の流れを確認することもあります。複数の金融機関に口座がある場合は、それぞれに請求する必要があるため、取引のあった金融機関を早めにリストアップしておきましょう。
上場株式や投資信託は、証券会社などが発行する残高証明書や取引残高報告書が必要です。上場株式は、相続開始日の終値などをもとに評価するため、株価がわかる資料もあわせて確認します。証券会社に取引口座がある場合は、その会社に残高証明書を請求します。非上場株式は評価が特に専門的で、会社の決算書などをもとに評価するため、税理士に依頼したほうがよいケースが多くなります。
生命保険金や死亡退職金は、保険会社の支払通知書や、勤務先の退職金の支払調書などで金額を確認します。これらは、被相続人が持っていた財産そのものではありませんが、「みなし相続財産」として相続税の対象になります。ただし、それぞれ「500万円×法定相続人の人数」までの非課税枠があります。
みなし相続財産の扱いや非課税枠は、次の記事でくわしく解説しています。
借入金などの債務や葬式費用は、相続財産から差し引くことができます。差し引くことで課税対象となる財産が減るため、これらを示す書類も忘れずにそろえます。具体的には、借入金の残高証明書や、葬儀の請求書・領収書などを保管しておきます。
葬式費用は、通夜や告別式の費用などは差し引ける一方、香典返しの費用や初七日以降の法要の費用などは対象外になる(告別式と同日に行い請求が一緒の場合は例外もあります)など、差し引けるものと差し引けないものがあります。判断に迷いやすいため、支払いの領収書はまとめて残しておきましょう。
3区分に加えて、税負担を軽くする特例を使う場合は、追加の書類が必要になります。特例は「申告して初めて受けられる」ものが多く、たとえ特例で税額が0円になる場合でも、書類をそろえて申告しなければ適用を受けられません。書類がそろわないと特例が使えず、本来かからなかった相続税を課されてしまうおそれもあるため注意が必要です。
配偶者が取得した財産の相続税を軽減する「配偶者の税額軽減(配偶者控除)」を使う場合は、戸籍謄本や、遺言書または遺産分割協議書の写し、相続人全員の印鑑証明書などで、配偶者が実際に取得した財産を明らかにする必要があります。
誰がどの財産を取得したかが確定していることが前提になるため、遺産分割がまとまっていることが重要です。逆にいえば、分け方が決まっていないと、この特例を使うための書類がそろわないということでもあります。
自宅の土地などの評価額を最大80%減額できる「小規模宅地等の特例」を使う場合は、戸籍謄本・遺産分割協議書の写し・印鑑証明書に加え、住民票の写しなど、要件を満たすことを示す書類が必要になることがあります。
小規模宅地等の特例は、誰がその土地を取得し、そこに住み続けるかといった要件によって、必要な書類が変わります。たとえば、被相続人と別居していた親族が使う場合には、持ち家の有無を示す書類などが追加で求められることもあります。
これらの特例は要件が細かく、必要書類もケースによって変わります。適用できるか・何が必要かは、税理士など専門家に確認することをおすすめします。
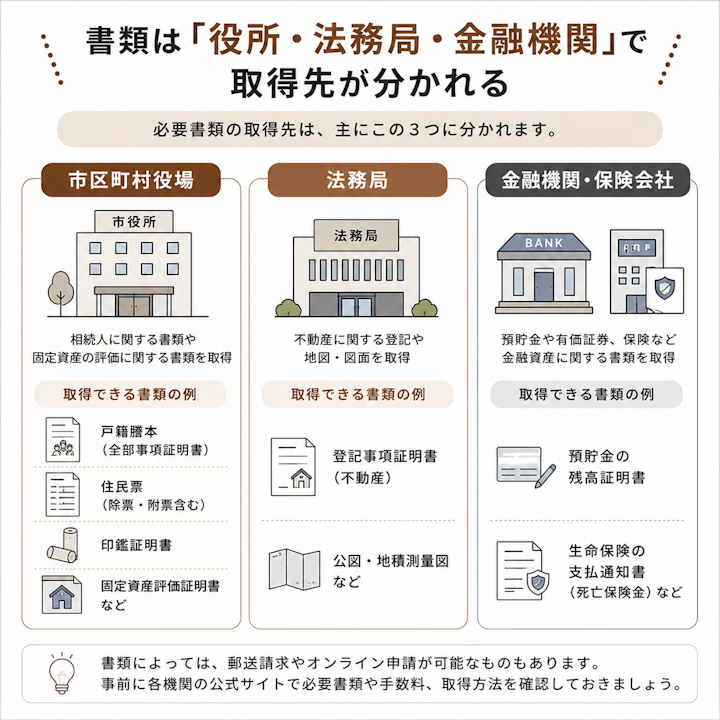
必要書類は、取得する場所がそれぞれ異なります。どこで何を取るかを整理しておくと、効率よく集められます。
戸籍謄本、住民票、印鑑証明書、固定資産評価証明書などは、市区町村役場で取得します。戸籍については、本籍地の役所への請求が基本ですが、近年は最寄りの役所でまとめて請求できる制度(広域交付)も始まっています。遠方の役所には郵送で請求することもでき、その場合は往復の日数を見込んでおく必要があります。
不動産の登記事項証明書は法務局で取得します(オンライン請求も可能です)。預貯金や有価証券の残高証明書は、各金融機関・証券会社に、生命保険金の支払通知書は保険会社に、それぞれ請求します。
書類のなかには、発行までに時間がかかるものがあります。とくに、被相続人の戸籍を出生までさかのぼって集める作業や、金融機関の残高証明書は、手元に届くまで日数がかかりがちです。
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。期限から逆算し、時間のかかる書類から先に着手するのがコツです。まずは戸籍の収集と、取引先の金融機関への残高証明書の請求から始めると、全体がスムーズに進みやすくなります。相続手続き全般で必要になる書類の取り寄せ方は、次の記事も参考になります。
実は、相続人同士で遺産の分け方がまとまっていないと、必要書類がそろわず、申告が進まなくなることがあります。
「分け方を示す書類」である遺産分割協議書は、相続人全員が合意して署名・実印で押印し、全員の印鑑証明書を添えることで有効になります。一人でも合意しない人や、押印・印鑑証明書を出さない人がいると、協議書は完成しません。
つまり、話し合いがまとまらないと、財産の資料をどれだけ集めても、この書類だけがどうしてもそろわない、という状況になります。ほかの書類が完璧にそろっていても、ここで止まってしまうのです。
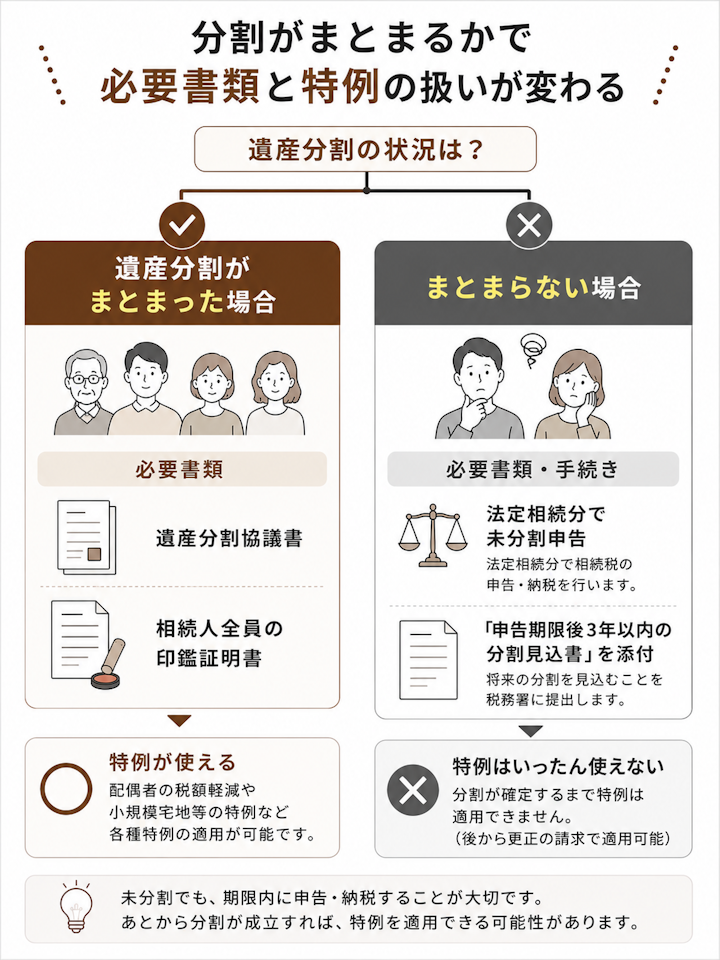
遺産分割がまとまらなくても、申告期限は延びません。この場合は、いったん法定相続分で分けたものと仮定して期限内に申告する「未分割申告」を行い、遺産分割協議書の代わりに、その時点の状況に応じた書類を提出します。
ただし未分割の状態では、配偶者の税額軽減や小規模宅地等の特例は使えません。特例をあとから使うために「申告期限後3年以内の分割見込書」を一緒に提出しておくなど、通常とは扱いが変わる点に注意が必要です。この分割見込書を出し忘れると、分割がまとまってからも特例を使えなくなってしまいます。もめているほど、必要書類も手続きも複雑になりやすいのです。
分け方でもめて必要書類がそろわないまま時間が過ぎると、期限が迫り、特例が使えず税負担が重くなるなど、不利益が現実になりやすくなります。「書類を集めれば何とかなる」と考えていても、分割の合意という一番の壁が残っていることは少なくありません。分割で対立があるなら、早めに弁護士に相談するのがおすすめです。
弁護士が間に入ることで、法的な根拠にもとづいて分割を進められ、協議書の作成や期限内の申告にもつなげやすくなります。当事者だけでは感情的になりやすい話し合いも、代理人を介することで冷静に進められることが多いものです。話し合いでまとまらない場合は、家庭裁判所の調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
書類によって異なります。戸籍謄本などは、原本のほか、一定の要件を満たしたコピーの提出が認められる場合もあります。一方で、原本の提出や提示を求められるものもあります。原本は他の相続手続き(不動産の名義変更や預金の解約など)でも使うため、必要に応じて複数取得したり、原本を還付してもらったりする方法もあります。どの書類を原本で用意すべきかは、提出先の税務署の案内に従って準備しましょう。
財産の種類や量によって大きく変わります。現預金中心で相続人が少なければ比較的短く済みますが、不動産が複数ある、被相続人の本籍が何度も移っているといった場合は、戸籍や残高証明書の取り寄せに数週間から数か月かかることもあります。10か月の申告期限から逆算し、早めに動き始めることが大切です。
書類の種類が多い、遠方の役所とやり取りが必要、仕事の合間に進めるのが難しい、といった場合は、専門家に依頼する方法もあります。税務の判断が絡む部分は税理士、遺産の分け方でもめている場合は弁護士、と相談先を分けて考えるとよいでしょう。税理士に申告を依頼すると、必要書類の案内や一部の取得代行をしてもらえることもあります。
相続税申告の必要書類は、「全員に必要な書類(戸籍・マイナンバー・分け方を示す書類)」「財産の種類別の書類」「特例を使うときの追加書類」の3つに整理して考えるとわかりやすくなります。
書類は、市区町村役場・法務局・金融機関などで取得先が分かれ、発行に時間がかかるものもあります。10か月の申告期限から逆算し、時間のかかるものから早めに集めましょう。
注意したいのは、遺産分割がまとまらないと「分け方を示す書類」がそろわず、特例も使えなくなる点です。分け方でもめているときは、必要書類も手続きも複雑になりがちです。
財産の評価や特例の判断で迷うときは税理士に、分け方でもめているときは弁護士に、まずは一度相談してみましょう。とくに分割で対立があるなら、初回相談で分割の進め方と申告の見通しを確認しておくと安心です。早めに動くことが、期限内の申告と余計な負担の回避につながります。
 弁護士検索
 税理士検索