月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

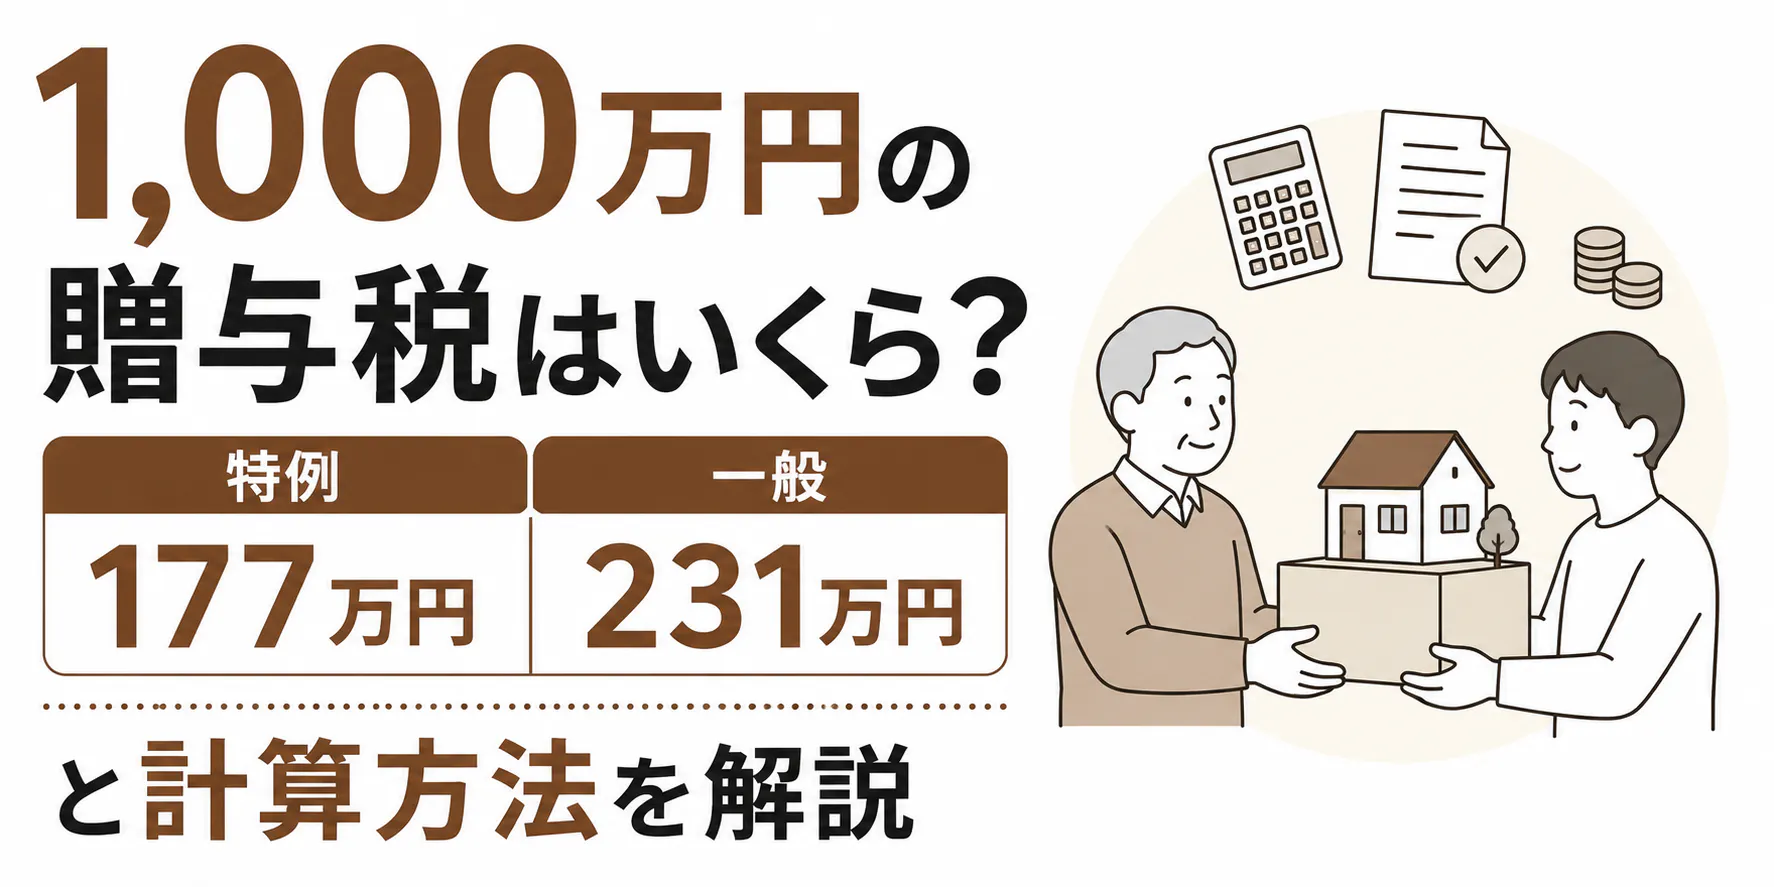
まず結論からお伝えします。1,000万円の贈与にかかる贈与税は、「誰から誰への贈与か」によって金額が変わります。もっとも一般的な暦年課税では、親や祖父母から18歳以上の子・孫への贈与なら177万円、それ以外の贈与なら231万円が目安です。なぜ差が出るのか、順番に見ていきましょう。
父母や祖父母などの直系尊属から、贈与を受ける年の1月1日時点で18歳以上の子や孫へ贈与する場合、「特例贈与財産」として特例税率が使えます。この場合、1,000万円の贈与にかかる贈与税は177万円です。
計算の考え方は後ほど手順で示しますが、1,000万円から基礎控除110万円を引いた890万円に、特例税率30%をかけて控除額90万円を引く、という流れになります。親から成人した子への住宅資金援助など、実務でもっともよくあるパターンがこの特例贈与財産にあたります。
一方、上記の特例にあてはまらない贈与は「一般贈与財産」として一般税率が使われます。たとえば、兄弟姉妹の間、夫婦の間、他人どうし、あるいは親から18歳未満の子への贈与などが該当します。この場合、1,000万円の贈与にかかる贈与税は231万円です。
同じ1,000万円でも、特例贈与財産の177万円と比べて54万円高くなります。「贈与する相手や関係によって税額が変わる」という点は、金額を見積もるうえで最初に押さえておきたいポイントです。
贈与額ごとの税額の目安を、特例贈与財産と一般贈与財産に分けてまとめると、次のとおりです。いずれも1人から1年間に受け取った金額を前提とした概算です。
贈与額 | 特例贈与財産(子・孫へ) | 一般贈与財産(その他) |
|---|---|---|
300万円 | 19万円 | 19万円 |
500万円 | 48万5,000円 | 53万円 |
700万円 | 88万円 | 112万円 |
1,000万円 | 177万円 | 231万円 |
500万円あたりまでは差が小さいものの、金額が大きくなるほど特例贈与財産と一般贈与財産の差が広がっていくことがわかります。次章では、この177万円・231万円がどのように導かれるのかを手順で確認します。
贈与税の代表的な計算方法である暦年課税では、次の4つのステップで税額を求めます。ここでは1,000万円の贈与を例に、実際に数字を追ってみましょう。
暦年課税では、1年間(1月1日〜12月31日)に1人がもらった財産の合計額から、基礎控除110万円を差し引きます。この差し引いた後の金額が、税率をかける対象となる「課税価格」です。
1,000万円をもらった場合は、1,000万円 − 110万円 = 890万円が課税価格になります。ここで注意したいのは、基礎控除110万円は「もらう人ごと・1年ごと」の枠だという点です。同じ年に複数の人から贈与を受けた場合は、それらを合算した金額から110万円を引きます。
基礎控除110万円は「贈与をした人ごと」ではなく、「贈与を受けた人ごと」に年1回だけ使える枠とされています。同じ年に複数の人から贈与を受けたときは、すべてを合算したうえで110万円を差し引きます。
たとえば、父から600万円、母から400万円を同じ年に受け取れば合計1,000万円です。それぞれ別々に110万円を引くことはできず、1,000万円−110万円=890万円が課税価格になります。父母とも直系尊属で、子がその年の1月1日時点で18歳以上であれば特例税率が使われ、税額は177万円です。
「父と母から110万円ずつもらえば220万円まで無税」と誤解されることがありますが、この場合は220万円−110万円=110万円が課税価格となり、贈与税がかかるとされています。もらう側の合計額で判定する、という点を押さえておきましょう。
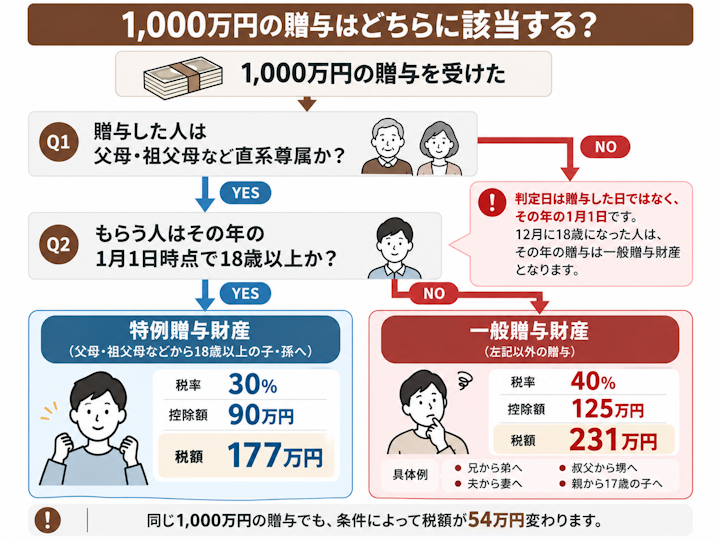
次に、その贈与が特例贈与財産と一般贈与財産のどちらにあたるかを判定します。ここで適用する税率が変わるため、税額を左右する重要なステップです。
前章のとおり、父母や祖父母などの直系尊属から、その年の1月1日時点で18歳以上の子や孫への贈与であれば特例贈与財産、それ以外は一般贈与財産です。
親子間の贈与で特例が使えるかどうかは要件がやや細かいため、親子間の贈与で特例が使えるかどうかや、親子間でも贈与税がかかる場面は、次の記事でくわしく解説しています。
暦年課税の贈与税は、課税価格に応じて税率と控除額が段階的に決まる「速算表」を使って計算します。課税価格890万円は、特例・一般のいずれの速算表でも「600万円超1,000万円以下」の区分にあたります。
1,000万円以外の金額も確認できるよう、速算表の全段階を一般贈与財産用・特例贈与財産用に分けて掲載します。いずれも「基礎控除110万円を引いたあとの金額」で区分を見る点に注意してください。
まず、兄弟間・夫婦間などに使う一般贈与財産用(一般税率)の速算表です。
基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
200万円以下 | 10% | ― |
300万円以下 | 15% | 10万円 |
400万円以下 | 20% | 25万円 |
600万円以下 | 30% | 65万円 |
1,000万円以下 | 40% | 125万円 |
1,500万円以下 | 45% | 175万円 |
3,000万円以下 | 50% | 250万円 |
3,000万円超 | 55% | 400万円 |
次に、直系尊属から18歳以上の子・孫への贈与に使う特例贈与財産用(特例税率)の速算表です。
基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
200万円以下 | 10% | ― |
400万円以下 | 15% | 10万円 |
600万円以下 | 20% | 30万円 |
1,000万円以下 | 30% | 90万円 |
1,500万円以下 | 40% | 190万円 |
3,000万円以下 | 45% | 265万円 |
4,500万円以下 | 50% | 415万円 |
4,500万円超 | 55% | 640万円 |
1,000万円の贈与では課税価格が890万円ですから、一般税率なら「1,000万円以下」の行の税率40%・控除額125万円、特例税率なら同じ行の税率30%・控除額90万円を使うことになります。
速算表の税率・控除額は改正される場合があるため、実際の申告前には国税庁の最新の贈与税速算表で確認するようにしてください。
課税価格890万円に、STEP3で確認した税率をかけ、控除額を引くと税額が求められます。特例贈与財産と一般贈与財産で、それぞれ計算してみましょう。
このように、同じ1,000万円でも特例贈与財産なら177万円、一般贈与財産なら231万円と、税額が変わります。なお、贈与税の計算全般の考え方や他の金額のケースについては、贈与税の計算方法をまとめた記事でくわしく解説しています。
改めて整理すると、特例税率が使えるのは、①父母・祖父母など直系尊属からの贈与で、②もらう子・孫が贈与の年の1月1日時点で18歳以上という2つの要件をともに満たす場合です。
たとえば同じ「親から子への贈与」でも、子がその年の1月1日時点で18歳未満であれば一般贈与財産となり、一般税率で計算します。18歳の年齢要件は2022年4月以降のもので、それ以前の「20歳以上」という基準とは異なる点にも注意しましょう。どちらにあたるかで税額が数十万円変わることもあるため、判定は慎重に行うことが大切です。
「今1,000万円を贈与するのと、相続まで待って受け取るのと、どちらが税金の面で有利なのでしょうか」というご相談はとても多く寄せられます。結論からいえば、財産の総額によって答えが逆転します。相続税には贈与税よりはるかに大きな基礎控除があるためです。
相続税には、3,000万円+600万円×法定相続人の数という基礎控除が設けられています。遺産の総額がこの金額以下であれば、相続税はかからず、申告も原則として不要です。
たとえば相続人が子2人であれば、3,000万円+600万円×2人=4,200万円が基礎控除額です。配偶者と子2人であれば法定相続人は3人となり、3,000万円+600万円×3人=4,800万円になります。なお、法定相続人に養子がいる場合、基礎控除の計算に含められる養子の数は、実子がいるときは1人、実子がいないときは2人までとされています。
一方、暦年課税の贈与税の基礎控除は年110万円です。同じ1,000万円を動かすのでも、控除の大きさがまったく違うことがわかります。相続税がいくらからかかるのかや、相続税の基本的なしくみは、次の記事で確認できます。
相続人が子2人で、遺産の総額が4,200万円以下だとします。この場合、そのまま相続を迎えれば相続税はかかりません。ところが、生前に子の1人へ1,000万円を贈与すると、その時点で贈与税が177万円(特例贈与財産の場合)かかることになります。
両者を並べると次のとおりです。
比較項目 | 生前に1,000万円を贈与する場合 | 相続で受け取る場合 |
|---|---|---|
使える控除 | 年110万円(もらう人ごと・1年ごと) | 3,000万円+600万円×法定相続人の数 |
相続人が子2人のときの控除額 | 110万円 | 4,200万円 |
遺産総額4,200万円のときの税額の目安 | 特例177万円/一般231万円 | 0円 |
財産が渡る時期 | 生前に自由に決められる | 亡くなったあと |
申告する人 | 財産をもらった人 | 相続人など財産を取得した人 |
つまり、遺産の総額が相続税の基礎控除の範囲に収まりそうなご家庭では、あわてて生前贈与をすると、本来払わなくてよかった税金を払うことになりかねないということです。
もっとも、「遺産が基礎控除以下なら贈与しないほうがよい」と単純に決めつけることはできません。少なくとも次の3点で結論が動くとされています。
第一に、遺産の総額です。遺産が基礎控除を大きく超えるご家庭では、相続税の税率が段階的に上がるため、あらかじめ贈与で財産を移しておくほうが全体の負担が軽くなることがあります。相続税の税率は、法定相続分に応ずる取得金額1,000万円以下の10%から6億円超の55%まで8段階とされています。
第二に、分け方です。誰にいくら渡すかで、使える特例の効き方が変わります。配偶者の税額軽減は1億6,000万円または法定相続分相当額の多いほうまで、小規模宅地等の特例は特定居住用宅地等について330㎡まで評価額80%減とされており、いずれも申告が適用の要件です。
第三に、二次相続です。配偶者が多く相続すれば一次相続の負担は抑えられますが、その配偶者が亡くなる二次相続では法定相続人が1人減り、基礎控除も600万円分小さくなります。一次相続だけを見て有利に見えた分け方が、通算すると不利になることは珍しくありません。
このように、贈与と相続のどちらが得かは、財産の総額・分け方・二次相続までを通した試算をしてはじめて判断できるものです。金額の試算そのものは税理士の領域ですので、迷ったら早めに相談することをおすすめします。
1,000万円を一度に贈与すると、177万円または231万円と決して小さくない税額がかかります。贈与のしかたを工夫することで負担を抑えられる場合があるため、代表的な方法を確認しておきましょう。ただし、どの方法が適するかは目的や家族の状況によって異なります。
暦年課税の基礎控除110万円は、毎年使えます。そのため、1,000万円を一度に贈与するのではなく、複数年に分けて贈与することで、各年の課税価格を抑え、結果として税負担を軽くできる場合があります。
たとえば毎年110万円までの範囲であれば、その年の贈与税はかかりません。ただし、後述するように「毎年決まった額を贈与する約束」とみなされると不利になるおそれがあり、また相続開始前一定期間の贈与は相続財産に加算される点にも注意が必要です。毎年の基礎控除を活かした渡し方や、課税されないための注意点は、次の記事で紹介しています。
実際にどのくらい変わるのか、1,000万円を一般贈与財産として渡す場合を例に、年数別に比べてみます。
渡し方 | 1年あたりの贈与額 | 1年あたりの贈与税 | 贈与税の合計 |
|---|---|---|---|
1年で一括して渡す | 1,000万円 | 231万円 | 231万円 |
5年に分けて渡す | 200万円 | 9万円 | 45万円 |
10年に分けて渡す | 100万円 | 0円 | 0円 |
1年で渡すと231万円かかるところ、5年に分ければ45万円、10年に分けて年110万円の基礎控除の枠内に収めれば0円になる計算です。金額だけを見れば、時間をかけて渡すほど有利といえます。
ただし、この方法には定期贈与とみなされるリスクが必ずついてまわります。「はじめから1,000万円を10年に分けて渡す約束だった」と判断されると、初年度にまとめて1,000万円の贈与があったものとして課税されるおそれがあるとされています。その場合、10年かけたのに231万円かかった、という結果になりかねません。
回避のためには、贈与のたびに贈与契約書を作る、毎年同じ日・同じ金額に固定しない、受け取った人自身が管理する口座に振り込む、といった対応が考えられます。実行の前に税理士に確認しておくと安心です。
相続時精算課税制度は、原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与について選べる制度です。累計2,500万円までの特別控除があり、その範囲内であれば贈与時に贈与税がかかりません。さらに2024年(令和6年)分以降は、これとは別に年110万円の基礎控除も設けられました。
ただし、この制度で贈与した財産は、基礎控除を超えた分を贈与者が亡くなったときに相続財産に加算して相続税を計算するしくみです。目先の贈与税は抑えられても、相続税の段階で精算される点を理解しておく必要があります。暦年課税と相続時精算課税のしくみの違いは、次の記事でくわしく解説しています。
なお、この制度を使うには、最初の贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を、納税地の所轄税務署長へ提出することが必要とされています。特別控除2,500万円を超えた部分には、一律20%の贈与税がかかります。
一定の目的の贈与には、非課税の特例が用意されています。代表的なものとして、住宅取得等資金の贈与、教育資金の一括贈与、結婚・子育て資金の一括贈与、夫婦間の居住用不動産にかかる配偶者控除などがあります。
それぞれの非課税限度額と適用期限を一覧にすると、次のとおりです(2026年9月時点)。
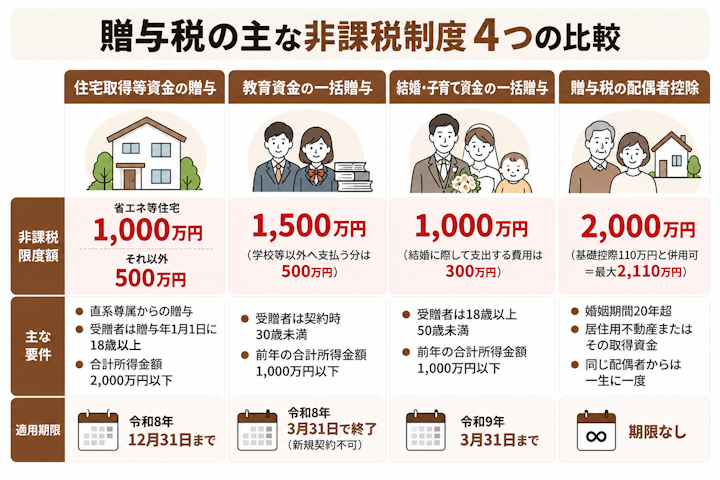
表のうち、教育資金の一括贈与についてはとくに注意が必要です。この特例は、令和8年3月31日をもって新規の教育資金管理契約を締結できなくなりました。これから1,000万円を教育資金として一括で贈与し、この非課税制度を使う、ということはできません。ただし、令和8年3月31日までに拠出された分については、引き続き非課税の取扱いが続くとされています。すでに契約している方は、残額の管理や30歳に到達したときの課税、贈与者が亡くなったときの残額の加算といったルールがそのまま生きている点をご確認ください。
また、住宅取得等資金の贈与は令和8年12月31日が適用期限です。延長の有無は決まっていないため、「令和9年以降も使えるはず」という前提で計画を立てるのは避けましょう。1,000万円を住宅資金として渡す場合、省エネ等住宅なら1,000万円まで非課税となる可能性がありますが、それ以外の住宅では500万円までです。なお、贈与税の配偶者控除は申告が適用の要件とされており、手続きを怠ると特例が使えなくなるおそれがあります。
これらは要件を満たせば、一定額まで贈与税がかからずに財産を移すことができます。もっとも、それぞれ対象者・上限額・期限・手続きが細かく定められており、制度の適用期限が設けられているものもあります。使えるかどうかや金額の詳細は、最新の要件を確認したうえで税理士に相談すると安心です。
夫婦の間で贈与税がかかる場面と対処法は、次の記事でくわしく解説しています。
「どちらが得か」は、多くの方が気になるところですが、財産の総額、贈与する相手や回数、将来見込まれる相続税など、個別の事情によって結論が変わります。一概にどちらが有利とは言えません。
たとえば、長期間かけて少しずつ贈与できるなら暦年課税が向くこともあれば、まとまった額を早めに移したい場合は相続時精算課税が向くこともあります。また、相続時精算課税は一度選ぶと、その贈与者からの贈与について暦年課税へ戻せない点にも注意が必要です。判断には将来の相続税まで含めた税額のシミュレーションが欠かせないため、具体的な有利・不利の見きわめは税理士に相談することをおすすめします。
税額を抑える工夫と合わせて、生前贈与には知っておくべき注意点があります。あとで「思っていた話と違う」とならないよう、次の3点を押さえておきましょう。
暦年課税で贈与した財産のうち、相続開始前の一定期間内に受けた贈与は、相続財産に加算して相続税を計算するルールがあります。これを生前贈与加算といいます。加算の対象となる期間は改正により段階的に延長されており、経過措置も設けられています。
よく「7年ルール」と紹介されますが、2026年9月時点では、加算の対象となるのはまだ「相続開始前3年以内」の贈与です。令和6年1月1日以後の贈与から加算期間が順次延びていき、最終的に相続開始前7年以内となります。相続の開始時期によって加算される期間が変わるため、次の表で確認してください。
相続開始日 | 加算対象期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
延長された4年分の贈与については、総額100万円までは加算しないという取扱いがあり、令和9年1月2日以後に開始した相続から実質3年を超えて課税対象とするとされています。計画を立てる際は「これから順次7年に向かって延びていく」という前提で考えておくと安全です。
つまり、亡くなる直前の駆け込み贈与は、相続税の計算上は必ずしも有利にならない場合があるということです。加算対象となる期間や経過措置の具体的な扱いは細かいため、実際の見込みを立てる際は最新の取り扱いを確認してください。加算される贈与が相続税にどう影響するのかは、次の記事で生前贈与にかかる税金とあわせて整理しています。
毎年110万円ずつ贈与していても、「最初からまとまった額を分割して贈与する約束だった」と判断されると、定期贈与とみなされ、まとめて贈与税が課されるおそれがあります。たとえば「毎年100万円を10年間贈与する」という取り決めが最初にあったとみなされるケースです。
こうしたリスクを避けるには、その都度の贈与であることが分かるよう、贈与ごとに契約書を作成する、贈与の時期や金額を固定しすぎない、といった対応が考えられます。形式面の判断は専門的なため、心配な場合は税理士に確認するとよいでしょう。
もうひとつ気をつけたいのが、子や孫の名義で口座をつくり、親がその通帳と印鑑を管理し続けているケースです。名義は子でも、実質的には親の財産(名義預金)と判断されると、贈与そのものがなかったものとして相続財産に含められ、相続税の課税対象になるおそれがあります。1,000万円という金額を動かす場合、受け取った本人が自由に使える状態にしておくことが重要です。
贈与税を申告・納付するのは、原則として財産をもらった人(受贈者)です。あげた側ではない点を誤解しやすいので注意しましょう。申告と納税の期限は、贈与を受けた年の翌年2月1日から3月15日までです。
基礎控除110万円を超える贈与を受けた場合などは、この期間内に申告が必要です。申告書の書き方や必要書類、申告の流れは、次の記事でくわしく解説しています。
申告書の提出先は、財産をもらった人の住所地を所轄する税務署とされています。あげた人の住所地ではない点に注意してください。また、177万円や231万円を一度に用意できない場合、①納付税額が10万円を超えること、②金銭で一度に納めることが困難な理由があること、③担保を提供すること(延納税額100万円以下かつ延納期間3年以下なら担保は不要)という要件を満たせば、最長5年の延納が認められる場合があるとされています。なお、物納は相続税の制度で、贈与税にはありません。
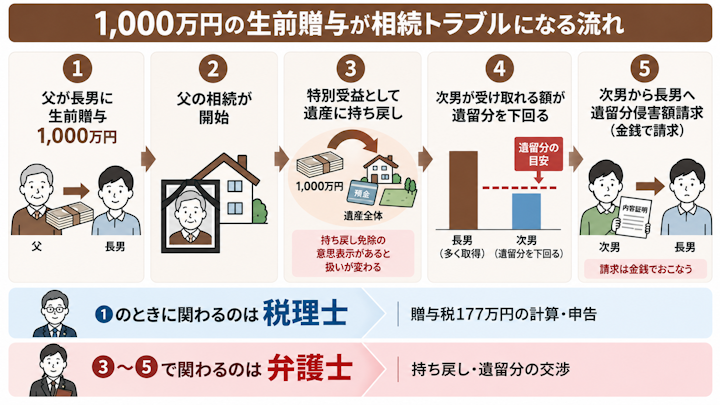
1,000万円規模の生前贈与は、贈与税を払えば終わり、とは限りません。贈与した人が亡くなった後の相続の場面で、相続人どうしの争いの火種になることがあるからです。
特定の相続人だけが生前に多額の贈与を受けていた場合、その贈与は「特別受益」として、遺産分割で考慮されることがあります。特別受益にあたると、贈与された分をいったん遺産に含めたうえで各人の取り分を計算する「持ち戻し」が行われ、贈与を受けた相続人の取り分がその分少なくなるのが原則です。
たとえば、長男だけが1,000万円の生前贈与を受けていた場合、他の相続人が「その分を考慮して分けるべきだ」と主張し、話し合いがこじれることがあります。なお、贈与した人が「持ち戻さなくてよい」という意思表示をしていたかどうかなどによって扱いが変わるため、実際の判断は個別の事情によります。
ここで押さえておきたいのは、税務上の扱いと民法上の扱いは別物だということです。生前贈与加算の対象期間を過ぎていて相続税の計算には影響しない贈与であっても、遺産分割の場面では特別受益として問題になりうるからです。「税金の話は終わったから安心」とはならない点が、生前贈与の難しいところといえます。
特別受益にあたる贈与の範囲や持ち戻しの計算は、次の記事でくわしく解説しています。
兄弟姉妹以外の相続人には、最低限の取り分として「遺留分」が保障されています。生前に特定の人へ多額の贈与をした結果、ほかの相続人の取り分が遺留分を下回ると、贈与を受けた人が不足分を金銭で請求されることがあります。
1,000万円の贈与は、遺産の総額が小さい家庭ほど、この問題につながりやすい金額です。遺留分の計算に含まれる贈与の範囲や、請求できる期限は、次の記事でくわしく解説しています。
1,000万円の生前贈与では、相談先を役割で分けて考えるのがポイントです。贈与税の税額計算や申告手続きは税理士の領域、生前贈与をめぐる相続人間の紛争・特別受益・遺留分の問題は弁護士の領域です。
「いくら税金がかかるか」だけでなく、「将来もめないためにどう贈与しておくか」まで見据えることで、贈与した人の思いをかたちにしながら、相続での争いを防ぎやすくなります。とくに、特定の相続人にだけ多額の贈与をする場合や、遺産に占める贈与の割合が大きい場合は、事前に弁護士へ相談し、持ち戻しや遺留分への影響を確認しておくと安心です。
最後に、1,000万円の贈与についてよく寄せられる質問にお答えします。
「現金で受け取れば記録が残らない」と考える方がいますが、税務署が把握するきっかけは複数あるとされています。そのお金で不動産を購入すれば登記の情報から資金の出どころを尋ねられることがありますし、まとまった現金を口座に入金すれば記録が残ります。もっとも典型的なのは、贈与した親が亡くなったあとの相続税の税務調査です。親の口座から1,000万円が引き出された記録があれば、その使い道を確認されることになります。
申告をしていなかったことが調査で明らかになると、本来の贈与税に加えて無申告加算税と延滞税がかかります。無申告加算税の割合は、申告のタイミングによって次のように変わるとされています。
期限後申告のタイミング | 50万円までの部分 | 50万円超300万円まで | 300万円超の部分 |
|---|---|---|---|
調査による更正等を予知してからの申告 | 15% | 20% | 30% |
調査の事前通知後、予知する前の申告 | 10% | 15% | 25% |
調査の事前通知前の自主的な申告 | 5% | 5% | 5% |
調査の連絡が来る前に自分から申告すれば5%で済むところ、調査で指摘されてからでは15%〜30%になります。「わからないだろう」と考えるより、早めに申告するほうが結果的に負担は軽くなります。
条件がそろえば税額を0円にできる場合がありますが、「必ず無税になる」とは言えません。年110万円の基礎控除の枠内に収めれば、その年の贈与税はかかりません。しかし、はじめから1,000万円を分割して渡す約束があったと判断されると、定期贈与として初年度にまとめて課税されるおそれがあるとされています。
さらに、贈与した人が亡くなると、相続開始前の一定期間内(2026年9月時点では3年以内、今後順次7年に向けて延長)の贈与は相続財産に加算されます。10年計画で贈与を始めても、途中で相続が開始すれば直近分は相続税の計算に取り込まれることになります。時間を味方につける方法である以上、早く始めるほど効果が出やすい、と考えておくとよいでしょう。
原則として、財産をもらった人(受贈者)が申告して納めます。1,000万円を父から子へ贈与したのであれば、申告・納税をするのは子です。申告書の提出先は、もらった人の住所地を所轄する税務署とされています。
なお、親が子の代わりに贈与税を負担してあげたい、という相談もありますが、その税金分もあらためて贈与とみなされる可能性があります。1,000万円を渡すのであれば、税額分をどう手当てするかまで含めて設計しておくことが大切です。
気づいた時点で、できるだけ早く自主的に期限後申告をすることが基本とされています。前述のとおり、調査の事前通知が来る前に自分から申告すれば無申告加算税は5%ですが、調査で指摘されてからでは15%〜30%に上がります。あわせて延滞税もかかり、令和8年(2026年)1月1日から12月31日までの期間については、納期限の翌日から2か月を経過する日までは年2.8%、2か月を経過した日以後は年9.1%とされています。
また、法定申告期限から1か月以内に自主的に申告し、期限内申告の意思があったと認められる一定の場合には、無申告加算税が課されないとされています。時間が経つほど延滞税は積み上がりますので、放置せず税理士に相談して手続きを進めてください。
特別受益にあたる贈与の範囲や持ち戻しの計算は、次の記事でくわしく解説しています。
1,000万円の贈与にかかる贈与税は、暦年課税では特例贈与財産で177万円、一般贈与財産で231万円が目安です。1,000万円から基礎控除110万円を引いた890万円に、速算表の税率と控除額をあてはめて計算します。同じ1,000万円でも「誰から誰への贈与か」で税額が変わる点は見落としやすいので注意しましょう。負担を抑える方法や正確な税額計算・申告で迷ったときは、まずは相続に強い税理士に確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索