月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

非上場株式は、証券取引所で売買されていないため、上場株式のような「今日の株価」がありません。それでも相続税の申告では金額を決めなければならないため、国税庁が定めた方法で評価することになっています。
税務の世界では、こうした株式を「取引相場のない株式」と呼びます。同族経営の中小企業の株式は、ほとんどがこれにあたります。
上場株式であれば、取引所の終値などをもとに評価額を出せます。一方、非上場株式には参照できる市場価格がありません。
そこで国税庁は、財産評価基本通達というルールのなかで、非上場株式の評価方法を定めています。評価の方式は複数ありますが、どれを使うかを自分で選ぶことはできません。株主の立場と会社の状況によって、使う方式が決まるしくみになっています。
なお、上場株式の評価方法や、株式の名義変更・売却の手続きについては、別の記事でくわしく解説しています。この記事は「非上場株式をどう評価するか」に絞って説明します。
評価の基準となる日を、税務では「課税時期」といいます。相続や遺贈の場合、課税時期は被相続人が亡くなった日とされています。
ここは読者の方がもっとも誤解しやすいところです。「直近の決算の数字で評価する」という意味ではありません。会社の決算書は評価の材料として使いますが、評価する時点そのものは、あくまで亡くなった日です。
非上場株式の評価でつまずきやすいのが、同じ会社の同じ株でも、誰が相続するかによって1株あたりの評価額が変わるという点です。
会社を実質的に支配しているグループが持つ株と、配当を受け取るだけの少数株主が持つ株とでは、その株の持つ意味が違うためです。
つまり非上場株式の評価は、「会社にいくらの価値があるか」ではなく「その人が持つ株にいくらの価値があるか」を測る制度だということです。
評価の話に入る前に、前提となる事実の確認が必要です。具体的には、株主名簿で被相続人が何株持っていたか、ほかに誰が何株持っているか、そして会社の決算書(貸借対照表・損益計算書)・申告書がどうなっているかを確かめます。
非上場株式は、預貯金や不動産と違って存在そのものが見落とされやすい財産です。遺産の洗い出しから進めたい方は、次の記事もあわせてご覧ください。
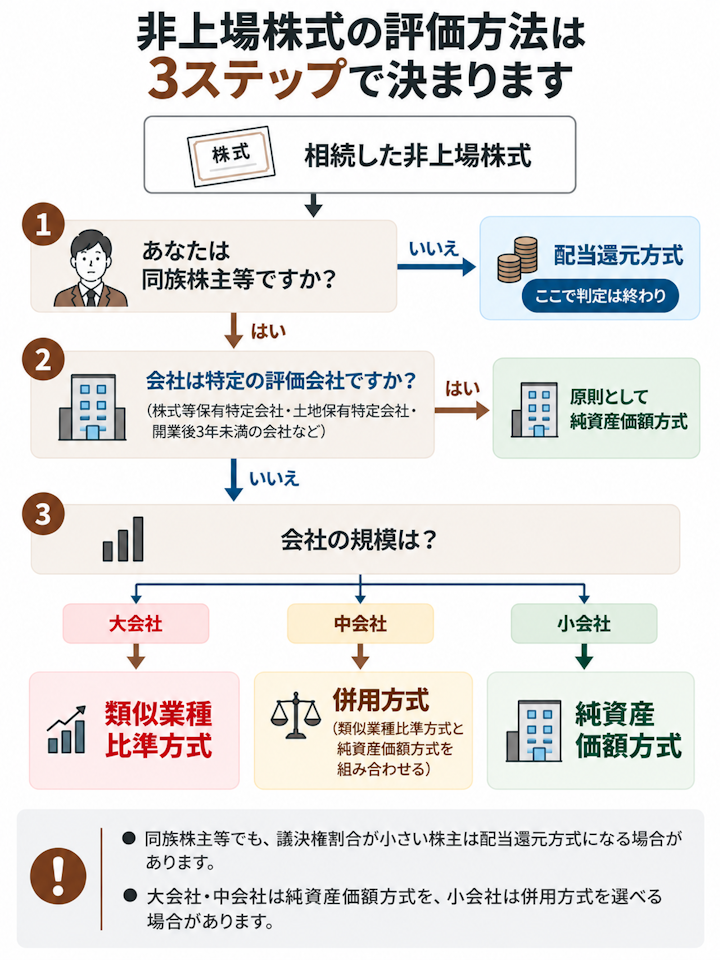
評価方式が複数あると聞くと「どれを選べばいいのか」と考えてしまいますが、実際には決まった順序の判定を進めていくと、使う方式は自動的に決まります。まずは自分がどのルートに乗るのかを確かめてください。
最初の分かれ道は、その株式を相続する人が「同族株主等」にあたるかどうかです。国税庁によれば、同族株主等か、それ以外の株主かという区分によって、原則的評価方式か、特例的な評価方式である配当還元方式かが決まるとされています。
同族株主等かどうかは、親族などのグループで議決権をどれだけ持っているかによって判定します。議決権とは、株主総会で賛成・反対を表明できる権利のことで、ふつうは持っている株数に応じた数になります。
オーナー一族として会社を支配している側なら、原則的評価方式のルートに進みます。会社とは関係が薄く、株を少し持っているだけという立場なら、この時点で配当還元方式に決まり、判定はここで終わります。
ただし、同族株主等にあたる場合でも、他に中心的な同族株主がいて、持っている議決権の割合が小さい、役員ではないといった要件を満たすときには配当還元方式になる場合があります。「自分は経営に関わっていないから大丈夫」と自己判断せず、株主名簿をもとに確認してください。
同族株主等にあたる場合、次に確認するのは、会社が「特定の評価会社」にあたらないかどうかです。
特定の評価会社とは、資産の中身や営業の状況が特殊なために、通常の会社と同じ方法では実態に合った評価ができない会社のことです。国税庁によれば、これらの会社の株式は原則として純資産価額方式で評価するとされています。どんな会社があたるかは後半でくわしく説明します。
特定の評価会社にあたらない会社は、「一般の評価会社」として扱われます。ここでようやく、会社の規模による使い分けが登場します。
国税庁によれば、評価する株式を発行した会社を、総資産価額・従業員数・取引金額によって大会社、中会社、小会社のいずれかに区分して評価するとされています。大会社なら類似業種比準方式、小会社なら純資産価額方式、中会社なら両方を組み合わせた併用方式、という対応関係です。
この3ステップは、思いつきの整理ではありません。国税庁が用意している「取引相場のない株式(出資)の評価明細書」も、第1表で株主の判定と会社規模の判定、第2表で特定の評価会社の判定、そのあとで各方式の計算、という順番で構成されています。
順序が決まっているということは、前の判定を誤ると、そのあとの計算がすべてずれるということでもあります。非上場株式の評価で税額が大きく食い違う原因の多くは、算式の計算ミスではなく、この入口の判定にあります。
同族株主等にあたり、会社が特定の評価会社でもない場合は、原則的評価方式で評価します。ここでは3つの方式の考え方を説明します。なお、それぞれの算式は記号が多く、一般の方が正確に追うのは現実的ではないため、この記事では算式そのものには立ち入らず、何を材料にどう考えるのかだけを整理します。
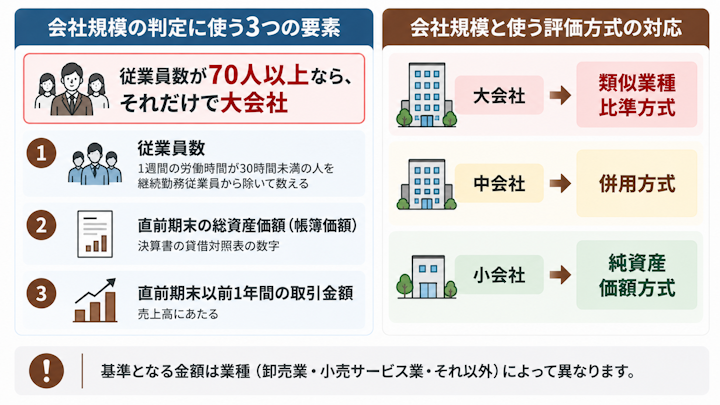
会社規模は、売上や知名度の印象で決まるものではなく、次の3つの要素で判定します。
判定に使う要素 | 何を見るか |
|---|---|
従業員数 | 会社に勤務している従業員の数 |
総資産価額(帳簿価額) | 直前期末の貸借対照表に載っている総資産の額 |
取引金額 | 直前期末以前1年間の取引金額(売上高にあたるもの) |
従業員数の数え方には決まりがあり、国税庁の評価明細書の記載方法等では、就業規則等で定められた1週間当たりの労働時間が30時間未満である従業員を継続勤務従業員から除くこととされています。パート・アルバイトを単純に人数で足すわけではない、ということです。
そして覚えておきたいのが、国税庁の様式に明記されている「70人以上の会社は、大会社」という扱いです。従業員数が70人以上あれば、ほかの要素を見るまでもなく大会社と判定されます。
一方、総資産価額と取引金額については、基準となる金額が業種(卸売業・小売サービス業・それ以外)によって異なります。自社がどの区分にあたるかは、決算書を見ながら判定する必要があります。
主に大会社で使われるのが、類似業種比準方式です。
考え方はシンプルで、事業の内容が似ている上場会社の株価を基準にして、そこから自社の実力に合わせて調整するというものです。国税庁によれば、1株当たりの「配当金額」「利益金額」「純資産価額(簿価)」の3つで比準して評価する方法とされています。
つまり、同じ業種の上場会社と比べて、配当を多く出しているか、利益が出ているか、内部に財産を蓄えているか、という3つの物差しで自社を測るわけです。業種ごとの基準となる株価は国税庁が公表しており、毎年変わります。そのため、去年の試算がそのまま今年も通用するとは限りません。
主に小会社で使われるのが、純資産価額方式です。
こちらは、会社をいま解散したら株主の手元にいくら残るかという発想で評価します。国税庁によれば、会社の総資産や負債を原則として相続税の評価に洗い替えて、その評価した総資産の価額から負債や評価差額に対する法人税額等相当額を差し引いた残りの金額により評価する方法とされています。
ポイントは「洗い替え」です。決算書に載っている帳簿上の金額をそのまま使うのではなく、相続税の評価額に置き換えて計算し直すということです。たとえば会社が古くから持っている土地は、帳簿上は取得当時の安い金額のままでも、相続税の評価額に置き換えると大きく増えることがあります。会社が持つ土地の評価については、次の記事の考え方がそのまま当てはまります。
なお、差し引く「法人税額等相当額」は、値上がりした分にかかる税金を織り込むための調整だと考えてください。ここでも一定の金額が差し引かれる、という理解で十分です。
主に中会社で使われるのが、併用方式です。国税庁によれば、中会社は大会社と小会社の評価方法を併用して評価するとされています。
上場会社に近い性格と、個人事業に近い性格をあわせ持つのが中会社です。そのため、類似業種比準方式による価額と純資産価額方式による価額を、会社の規模に応じた割合で組み合わせます。組み合わせの割合は会社の規模区分ごとに決まっており、規模が大きいほど類似業種比準方式のウエイトが高くなります。
なお、大会社・中会社・小会社のいずれであっても、純資産価額方式によって評価することが認められる場合があります。「大会社だから必ず類似業種比準方式」と決まっているわけではありません。
ここまでが原則的評価方式の話でした。ここからは、判定フローで別のルートに分かれた場合の扱いを説明します。
同族株主等にあたらない株主が相続した株式は、特例的な評価方式である配当還元方式で評価します。
国税庁によれば、配当還元方式とは、その株式を所有することによって受け取る1年間の配当金額を、一定の利率(10パーセント)で還元して元本である株式の価額を評価する方法とされています。
平たく言えば、「毎年これだけの配当が入る権利に、いくらの値打ちがあるか」という発想で逆算する方法です。経営に関与しない少数株主にとって、その株の意味は配当を受け取ることにほぼ限られる、という実態に合わせた考え方です。
配当還元方式は、会社が蓄えてきた財産や上場会社との比較ではなく、配当だけを材料にします。そのため、原則的評価方式より低い評価額になることが多いとされています。
「会社の株を持っていると聞いて、高額な相続税を覚悟していた」という方でも、少数株主の立場であれば、想像していたほどの金額にならないことがあります。まずは自分がどちらのルートなのかを確認することが、不安を減らす近道です。
ただし、配当を出していない会社でも評価額がゼロになるわけではありません。
会社の資産の中身や営業の状況が特殊な場合、その会社は「特定の評価会社」として、通常とは別の扱いになります。国税庁の評価明細書では、第2表で次のような会社にあたらないかを判定するしくみになっています。
特定の評価会社の種類 | どんな会社か |
|---|---|
比準要素数1の会社 | 類似業種比準方式で比べる3つの要素のうち、2つがゼロになっている会社 |
株式等保有特定会社 | 資産に占める株式などの割合が高い会社 |
土地保有特定会社 | 資産に占める土地などの割合が高い会社 |
開業後3年未満の会社等 | 事業を始めてから3年たっていない会社など |
開業前または休業中の会社 | まだ事業を始めていない、または事業を止めている会社 |
清算中の会社 | 解散して清算手続きに入っている会社 |
これらの会社の株式は原則として純資産価額方式により評価するとされています。ただし、同族株主以外の株主等が取得した株式は配当還元方式により評価するとされており、清算中の会社については清算分配見込額により評価することになっています。
自社が特定の評価会社にあたるかどうかは、決算書の数字を割合に直して判定します。とくに株式等保有特定会社と土地保有特定会社は、会社が持っている資産を相続税の評価額に置き換えたうえで割合を計算するため、帳簿を眺めただけでは判断できません。
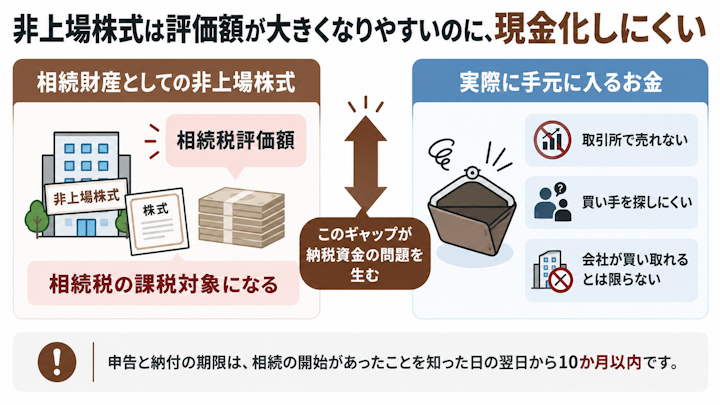
評価額が決まると、次に待っているのが納税です。非上場株式は、ここでもう一段つまずきやすい財産だといえます。
上場株式であれば、売却して納税資金にあてることができます。一方、非上場株式は取引所で売買できないため、すぐに現金化することは難しいとされています。買い手を自分で探すのも簡単ではありませんし、会社が買い取ってくれるとも限りません。
にもかかわらず、相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です。「換金できない財産に、期限つきで現金の税金がかかる」という構造が、非上場株式の相続でもっとも重い負担になります。
10か月の期限の数え方や、間に合わなかったときのペナルティは、次の記事で確認できます。
とくに評価額が大きくなりやすいのは、長年黒字を続けて内部に財産を蓄えてきた会社や、古くから土地を持っている会社です。
純資産価額方式では会社の資産を相続税の評価額に洗い替えるため、帳簿上は安い金額の土地が、評価の場面で大きく膨らむことがあります。また、類似業種比準方式でも利益と純資産が比較の材料になるため、堅実に経営してきた会社ほど評価額が上がりやすい傾向があります。
会社の経営者がご存命のうちであれば、株価の水準や持ち株の分け方を見ながら、あらかじめ対策を検討できる余地があります。相続が始まってからでは選べる手が限られるため、早い段階で試算だけでもしておくことに意味があります。
相続税の負担を抑える方法には、非上場株式に限らずさまざまな選択肢があります。わが家に合うものがどれかを考えたい方は、次の記事もあわせてご覧ください。
計算した評価額は、頭の中で終わらせるものではなく、決められた書類に記載して税務署に提出します。ここでは、どの書類に何を書くのかを確認しておきましょう。
非上場株式を評価するときに使うのが、国税庁の「取引相場のない株式(出資)の評価明細書」です。株主の判定、会社規模の判定、特定の評価会社の判定、各方式による計算という順に、表を埋めていく形式になっています。
国税庁の案内では、評価が必要な財産については、評価明細書を最初に作成しておくこととされています。そのうえで、算出した金額を相続税の申告書に記載します。相続税がかかる財産の明細は、申告書の第11表「相続税がかかる財産の明細書」にまとめる形です。
税理士に評価を依頼する場合、次のような資料が必要になります。事前にそろえておくと話が早く進みます。
資料 | 何に使うか |
|---|---|
株主名簿 | 誰が何株持っているかを確認し、同族株主等にあたるかを判定する |
決算書(貸借対照表・損益計算書) | 総資産価額・取引金額・純資産などを把握する |
法人税の申告書 | 利益金額や会社の状況を確認する |
定款 | 株式の種類や譲渡制限の有無を確認する |
会社が持つ土地・建物の資料 | 純資産価額方式で相続税の評価額に洗い替える |
複数年分の決算書を求められることもあるため、会社の経理担当者に早めに依頼しておくとよいでしょう。
税理士に依頼したときの費用の目安や、誰が費用を負担するのかは、次の記事が参考になります。
評価明細書は市販のソフトがなくても作成できますが、実務では簡単ではありません。理由は主に3つです。
申告全体の流れや必要書類を確認しておきたい方は、次の記事もあわせてご覧ください。
非上場株式の相続には、税額とは別に「分け方」という課題があります。ここは税額や申告に直結する範囲にしぼって整理します。
会社を続けていくためには、自社株を後継者に集中させるのが望ましいとされます。議決権が分散すると、意思決定ができなくなるおそれがあるためです。
一方で、自社株の評価額が遺産全体のなかで大きな割合を占めると、後継者が受け取る財産だけが突出することになります。その結果、後継者に自社株を集中させると、ほかの相続人の取り分をめぐって争いになることがあります。
こうした場面では、後継者が自社株を取得する代わりに、ほかの相続人へ代償金を支払うという分け方が検討されることもあります。いずれにしても、遺産全体のなかで自社株がどれくらいの重さを占めるのかを、評価額を出したうえで把握しておくことが出発点になります。
分け方が決まらないまま申告期限を迎えると、税額の面でも不利になります。遺産が分割されていない状態の申告では、配偶者の税額の軽減や小規模宅地等の特例を適用できないとされているためです。
配偶者が相続した財産の税額を大きく減らせる配偶者の税額の軽減(配偶者控除)は、適用の要件や計算例を次の記事でくわしく解説しています。
どちらも税額を大きく下げる制度なので、分割が止まっているというだけで、いったん納める税額が増えてしまいます。なお、当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、あとから分割がまとまったときに特例の適用を受けられる可能性があります。
さらに、遺産分割が終わらないと故人の預貯金を動かしにくく、納税資金そのものを用意しにくいという問題も重なります。換金しにくい自社株を抱えたまま分割が止まると、資金繰りはいっそう厳しくなります。
もう1つの特例で、自宅の土地の評価を大きく下げる小規模宅地等の特例は、次の記事で確認できます。
評価額の算定と相続税の申告は税理士の領域です。一方で、誰がどの財産を引き継ぐかという話し合いがまとまらない場合は、弁護士に相談するという選択肢もあります。
自社株が絡む相続では、遺産全体に占める割合が大きくなりやすいため、ほかの相続人の取り分をどう確保するかが論点になりがちです。前提となる知識を押さえておきたい方は、次の記事もあわせてご覧ください。
最後に、相談の多い疑問にお答えします。
制度上、自分で評価明細書を作成することはできます。ただし実務では、株主名簿・決算書・法人税の申告書・会社が持つ不動産の資料などをそろえたうえで、入口の判定から順に進めていく必要があります。
そして、判定を1つ誤ると評価額全体が変わってしまうという構造があります。評価額が変われば相続税額も変わり、申告のやり直しにつながります。非上場株式がある場合は、相続税と株式の評価に慣れた税理士に依頼するのが現実的です。
税理士の選び方や、依頼してから申告までの流れは、次の記事でくわしく解説しています。
納税資金を用意するために、会社に買い取ってもらうことを検討するケースはあります。ただし、買い取りが実現するかどうかは会社の資金状況などによりますし、手続きや税金の扱いも通常の売却とは異なります。
一定の要件を満たすと、後継者が相続した非上場株式にかかる相続税の納税が猶予される制度があります。**事業承継税制**と呼ばれ、会社を継ぐ人の負担を軽くするための制度です。
ただし、適用を受けるには申告前の手続きや、申告後も事業と株式を持ち続けることなどの要件があり、要件を満たさなくなると猶予が取り消されて、猶予されていた税金を納めることになります。会社を継ぐ予定がある場合は、早めに税理士に相談しておきましょう。
課税時期、つまり被相続人が亡くなった日を基準に評価します。直近の決算日ではありません。
決算書は評価の材料として使います。相続発生日で仮決算をするのが原則ですが、著しい変動がない場合、直前期末の数値を使用してもよいことになっています。「決算が終わってから評価すればよい」と考えて動き出しが遅れると、10か月の申告期限が迫ってしまうので注意してください。
評価額が固まると、次は相続税額の計算に進みます。遺産の総額から税額がどれくらいになるのかの目安を知りたい方は、次の記事もあわせてご覧ください。
非上場株式は市場価格がないため、国税庁の定めた方法で、亡くなった日を基準に評価します。使う方式は「同族株主等か→特定の評価会社か→会社規模」の順に判定して決まり、判定を1つ誤ると税額が大きく変わります。評価額が大きいわりに現金化しにくく、納税資金や分け方の問題も残ります。決算書や株主名簿をそろえ、非上場株式の評価に慣れた税理士へ早めに相談しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索