月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

先に結論をまとめると、押さえておきたいのは次の3点です。
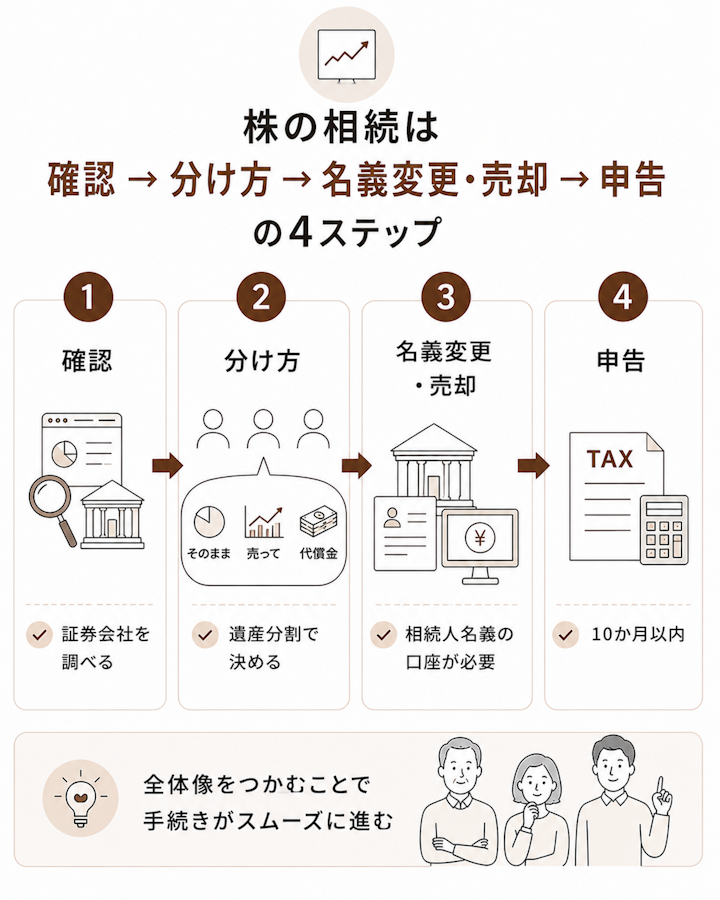
株の相続は、大きく「①どんな株があるか確認する→②誰がどう相続するか決める→③名義変更・売却の手続きをする→④評価して相続税を申告する」という流れで進みます。
実際の手続きは、誰が株を引き継ぐかを決めてから名義変更に進みます。この記事では、つまずきやすい名義変更から先に解説します。
なお、株に限らない相続手続き全体の流れや期限は、次の記事でくわしく解説しています。
最初に遺言書の有無を確かめ、戸籍謄本で相続人を確定させます。遺言書がなければ、相続人全員の話し合い(遺産分割協議)で誰が株を引き継ぐかを決めます。株を相続する人が決まったら、その株を故人の口座から相続人の口座へ移す「名義変更(移管)」をします。
まずはどの証券会社・信託銀行に、どんな株があるかをはっきりさせることが出発点になります。ここがあいまいなままだと、分け方も評価も決められません。
ひとくちに株といっても、上場株と非上場株では手続きの難しさが大きく違います。
上場株とは、証券取引所で売買されている会社の株です。値段が毎日公表されるため評価がしやすく、証券会社を通じて名義変更や売却ができます。
一方の非上場株とは、証券取引所に上場していない会社(親が経営する同族会社など)の株です。市場価格がなく評価が難しいほか、株を勝手に売れないよう制限がついていることも多く、専門家の関与が必要になりやすい点に注意が必要です。
「株を持っていたらしいが、どこの証券会社かわからない」というときは、次の方法で調べられます。
まずは自宅に届く郵便物を確認します。証券会社や信託銀行からの取引報告書、配当金の通知、株主総会の案内などが手がかりになります。
それでもわからない場合は、証券保管振替機構(ほふり)に対して「登録済加入者情報の開示請求」ができます。故人がどの証券会社に口座を持っていたかを開示してもらえる制度です。
証券会社が判明したら、その会社に連絡して相続手続きの案内を取り寄せます。財産全体の調べ方は、次の記事でくわしく解説しています。
証券会社がわかったら、相続の連絡をして「残高証明書」を取り寄せます。亡くなった日など指定した日の時点で、故人がどの銘柄を何株持っていたかを証券会社が証明する書類です。
分け方の話し合いにも、相続税の申告が必要かの判断にも欠かせない書類です。発行手数料は証券会社ごとに決まっています。
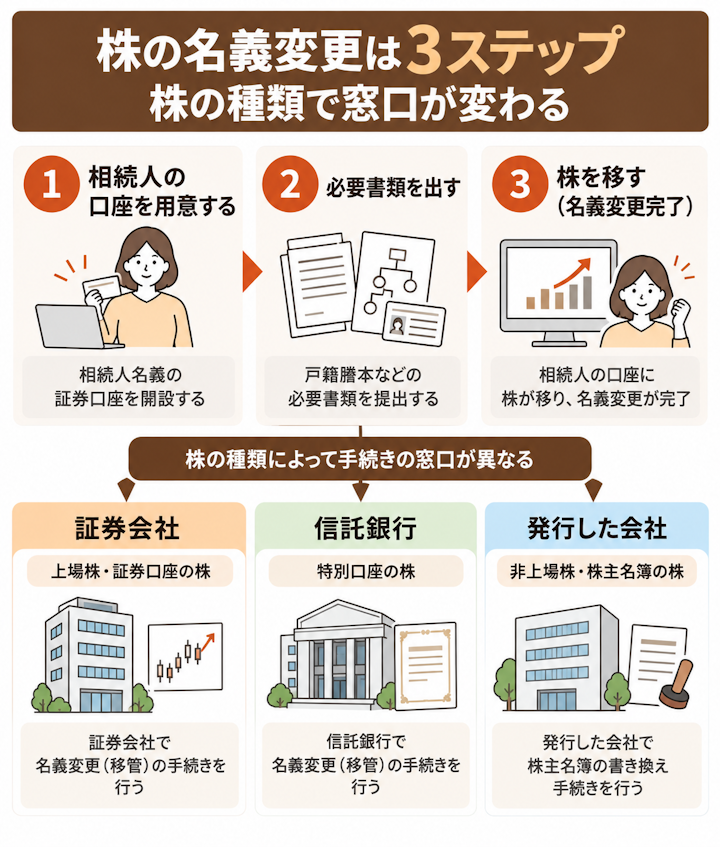
株の相続でいちばんつまずきやすいのが、この名義変更(移管)です。故人の口座から相続人の口座へ株を移す手続きで、多くの場合、株を受け取る相続人が同じ証券会社に口座を開く必要があります。
株は現金と違い、そのまま手渡しで受け取ることができません。受け皿となる相続人名義の証券口座が必要です。
故人が使っていた証券会社に、相続人が新しく口座を開設するのが基本の流れです。すでに同じ証券会社に口座を持っていれば、その口座を使えることもあります。
証券会社での名義変更には、一般的に次のような書類を求められます。様式は各社の案内に従ってそろえてください。
このうち株を誰が受け取るかを示す書類は、遺言書があれば遺言書(公正証書遺言と法務局で保管された自筆証書遺言以外は検認を受けたもの)、遺産分割協議で決めたなら、全員が実印を押した協議書と全員の印鑑証明書です。
協議書への株の書き方は、記載例をまとめた次の記事を参考にしてください。
戸籍の束の代わりに「法定相続情報一覧図」の写しを使える証券会社もあります。一覧図の取り方は次の記事で解説しています。
相続手続き全般で使う戸籍などの取り寄せ方は、次の記事が参考になります。
書類がそろったら証券会社に提出し、故人の口座から相続人の口座へ株を移してもらいます。これで名義変更が完了します。
なお、証券会社が死亡の事実を把握すると故人の口座は凍結され、それ以降は売買も出金もできなくなります。
しくみは銀行口座の凍結と同じなので、次の記事で確認するとイメージしやすくなります。
証券会社の口座とは別に、信託銀行の「特別口座」に株が預けられていることがあります。
これは、かつて紙の株券だったものが電子化された際、証券会社に預けていなかった株が、発行会社の手続きを担う信託銀行の特別口座に移された場合などに生じます。いわゆる「タンス株」が形を変えて残っているイメージです。
特別口座の株は、その口座を管理している信託銀行で相続手続きをします。証券会社とは窓口が別になるため、配当通知などに信託銀行の名前があれば、そちらにも問い合わせてください。
非上場株は、株を発行した会社に株主名簿の名義を書き換えてもらいます。会社所定の請求書に、戸籍謄本や遺産分割協議書などを添えて出すのが一般的なので、必要な書類は会社に確認しましょう。
非上場株の多くには、売るのに会社の承認がいる「譲渡制限」がついていますが、相続で受け取るときは会社の承認は不要です。
ただし定款(会社のルール)に定めがあれば、会社は株主総会の決議を経て、相続人に株を会社へ売り渡すよう請求できます。請求できるのは会社が相続を知った日から1年以内です(会社法174条・176条)。
値段は会社との話し合いで決め、まとまらなければ請求から20日以内に裁判所へ決定を申し立てられます(会社法177条)。
株の名義変更でかかるのは、主に書類を集める実費です。戸籍謄本は1通450円、除籍謄本・改製原戸籍は1通750円で、印鑑証明書も自治体ごとの手数料がかかります。法定相続情報一覧図の写しは無料です。
残高証明書の発行手数料や、名義変更の手数料の有無は、各社の相続手続きの案内で確認しましょう。
株の名義変更そのものに、いつまでという法律上の期限はありません。ただし、放っておくと不利になる場面があります。2024年4月から義務になった不動産の相続登記とは違い、申請の義務もありません。
株の名義変更を放置しても、すぐに罰則があるわけではありません。しかし、名義が故人のままだと、その株を売ることも、配当を受け取ることも基本的にできません。
ほかにも、次のような不利益があります。
さらに、相続人が亡くなって次の相続が重なると、権利を持つ人が増えて話し合いがまとまりにくくなります。手続きは思い立ったときに進めておきましょう。
こうした「数次相続」で何が起きるかは、次の記事でくわしく解説しています。
「みんなの法律相談」にも、30年以上前に亡くなった祖父母名義の株が見つかり、名義を書き換えて現金にできるかという相談が寄せられています。
 相談者の疑問
相続税の申告と納付には期限があります。相続の開始を知った日の翌日から10か月以内です。遺産を含むプラスの財産から債務等のマイナスの財産を差し引き、生前贈与を加えた額が基礎控除を超えるときは、この期限までに申告と納税をすませる必要があります。
相続税の申告期限の数え方と、過ぎたときのペナルティは次の記事でまとめています。
また、故人に配当所得などがあり確定申告が必要だった場合は、相続人が代わりに「準確定申告」をします。こちらは相続の開始を知った日の翌日から4か月以内が期限です。
準確定申告が必要な人や手続きの進め方は、次の記事で確認できます。
「相続した株はいらないので売って現金にしたい」という方も多いはずです。ただし、売るにも順番があります。
故人名義のままでは株を売却できません。いったん相続人の口座へ名義変更(移管)してから、その口座で売る流れになります。
「亡くなった親の口座からそのまま売れる」と思っていると、手続きが一段増えるので気をつけましょう。
株を売って代金を分ける(換価分割)場合、進め方は次の通りです。
非上場株は市場で売れないため、買い手は株を発行した会社や、経営者の親族などほかの株主が中心になります。
譲渡制限のついた株を売るときは、会社に譲渡の承認を求めます。承認されない場合は、会社か、会社が指定する買取人に買い取るよう求められます(会社法136条〜140条)。値段がまとまらなければ、裁判所に決めてもらう手続きもあります。
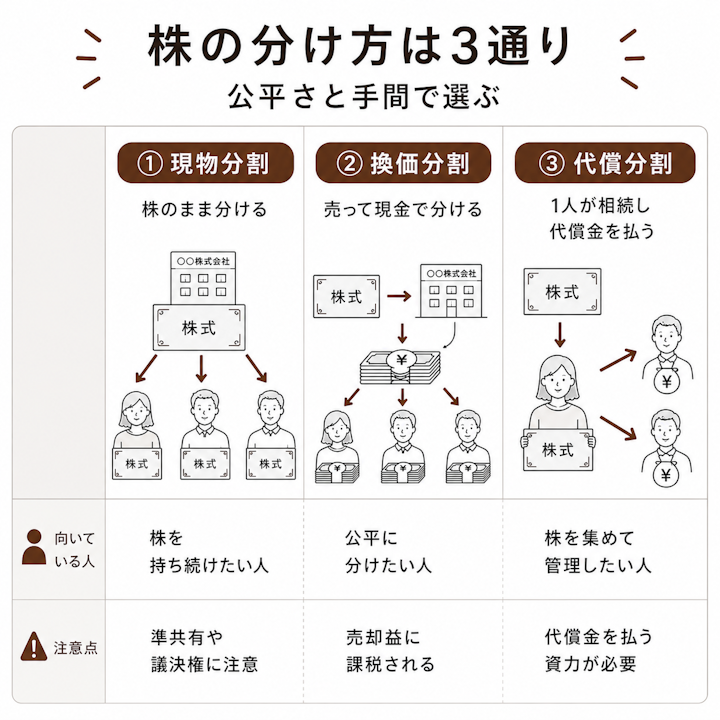
相続人が複数いる場合、株をどう分けるかを話し合いで決めます。分け方は大きく3つあり、どれを選ぶかで手間も税金も変わります。
現物分割とは、株そのものを相続人で分け合う方法です。たとえば1,000株を兄と弟で500株ずつ引き継ぐ、といった形です。
売る手間がなく、株を持ち続けたい人には向いています。ただし、遺産分割が終わるまでの株は相続人全員の「準共有」という共有状態になり、株主としての権利行使には、原則として代表者(権利行使者)を1名決めて会社に通知する必要があります。
分けたあとも銘柄ごとに端数が出たり、値動きで取り分に差が出たりしやすいため、注意が必要です。
換価分割とは、株を売却してお金に換え、その現金を相続人で分ける方法です。
現金なのできれいに等分でき、公平さを保ちやすいのが利点です。株を持ち続けるつもりがない場合は、この方法がわかりやすいでしょう。
ただし売却には名義変更が前提となり、売って利益が出れば税金がかかることがあります。
換価分割の流れや、遺産分割協議書への書き方は次の記事でくわしく解説しています。
代償分割とは、株を1人が引き継ぐ代わりに、その人がほかの相続人へお金(代償金)を支払って調整する方法です。
株を分散させたくない場合や、後継者に自社株を集めたい場合に向いています。一方で、代償金を用意できる資力が必要になります。
代償金の決め方や、払えないときの対処は次の記事を参考にしてください。
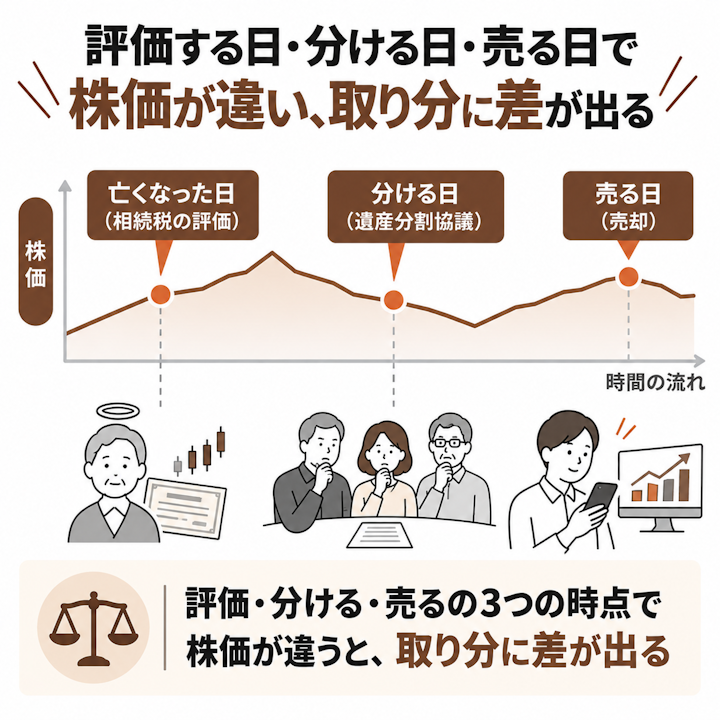
株は預貯金と違い、評価した日と実際に分ける日とで値段が変わります。そのため「相続時は高かったのに、売るときには下がっていた」といった不公平が起こりやすく、トラブルのもとになります。
「みんなの法律相談」には、遺産分割協議書を作らないまま相続人の1人の名義に移していた証券4,000万円が、その後の株の売買で1,000万円を切るまで減ってしまったという相談も寄せられています。
相談者の疑問相続税を計算するには、株にいくらの価値があるかを評価する必要があります。上場株と非上場株で決め方がまったく異なります。
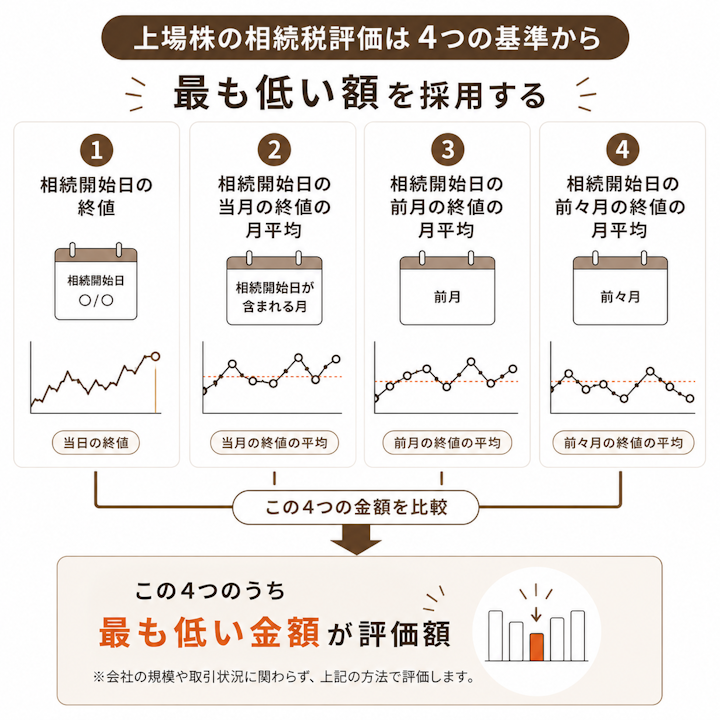
上場株の相続税評価額は、亡くなった日の終値と、亡くなった月・前月・前々月の終値の月平均の4つのうち、最も低い金額を選べます。
評価額の具体的な計算例や、相続税がいくらになるかは次の記事でくわしく解説しています。
非上場株は市場価格がないため、会社の資産や利益、類似する業種の株価などをもとに評価します。会社の規模や立場によって計算方法が変わり、専門的な判断が必要です。
非上場株で使う3つの評価方式と、どれを使うかの判定の流れは次の記事で確認できます。
株を売って利益(譲渡益)が出ると、譲渡所得として税金がかかります。上場株の売却益には、原則として20.315%(所得税15.315%+住民税5%)の税率で課税されます。
このとき、取得価額(買ったときの値段)と取得した時期は、故人が買ったときのものを引き継ぎます。相続した日を基準にするわけではない点に注意してください。
相続税を納めた人が一定期間内に売る場合は、納めた相続税の一部を取得費に加えて税負担を抑えられる「取得費加算の特例」を使える場合があります。具体的な税額の計算は税理士に相談すると安心です。
株の相続では、株そのもの以外に、配当金や単元未満株(端株)といった見落としやすいお金が残っていることがあります。
配当金の受け取り手続きがされないまま残っていることがあります。基準日(配当を受け取る権利が確定する日)が故人の存命中にあった配当は、相続財産として相続人が受け取れる場合があります。
未受領の配当金は、信託銀行や発行会社の窓口で請求します。配当金の通知はがきなどが手元にあれば、大切に保管しておきましょう。
単元未満株(端株)とは、通常の売買単位(1単元=100株など)に満たない株のことです。昔からの株や、株式分割で生じた半端な株数として残っていることがあります。
単元未満株(端株)は証券会社で保有されているもののほか、信託銀行の特別口座で管理されていることが多いです。相続の際は、その信託銀行に問い合わせて名義変更や買取請求(会社に買い取ってもらう手続き)を行います。
証券口座にある場合は、証券会社で相続人の口座へ移管手続きなどを行ってもらいます。
買取請求のほか、会社の定款に定めがあれば、1単元に足りない分を会社から買い足す「買増請求」もできます(会社法192条・194条)。
少額の株についても、「みんなの法律相談」に、祖父名義のまま残っていた株や配当がわずかな端株を、お金はいらないので手放したいという相談が寄せられています。
相談者の疑問株券電子化により、現在は上場株の紙の株券は無効になっています。手元に古い株券が出てきても、そのままでは使えません。
この場合も、発行会社や、その手続きを担う信託銀行に連絡すれば、電子化された株が特別口座で管理されていないかを確認できます。紙の株券が見つからなくても、あきらめずに問い合わせてみましょう。
NISA口座(一定額まで運用益が非課税になる制度)の株は、名義人が亡くなると非課税の扱いが終わり、相続人の課税口座(通常の口座)へ移すことになります。相続人のNISA口座へそのまま移すことはできません。
取得価額は死亡日の時価で扱われるなど独自のルールがあるため、税理士や証券会社に確認しましょう。
NISAの非課税がどう扱われるかと相続手続きの進め方は、次の記事でくわしく解説しています。
持ち続けても問題ありません。相続人の口座へ名義変更したうえで、そのまま保有・運用できます。売るか持ち続けるかは自由です。
ただし名義変更をしないと売買も配当受け取りもできないため、まずは移管だけは早めにすませておきましょう。
上場株の名義変更は、証券会社の案内に沿って相続人自身で進められることが多いです。一方、非上場株の評価や、相続人が多い・もめている・相続税がかかるケースでは、税理士や弁護士に頼んだほうが安全です。
手続き全体を自分で進められるかの目安は、次の記事が参考になります。
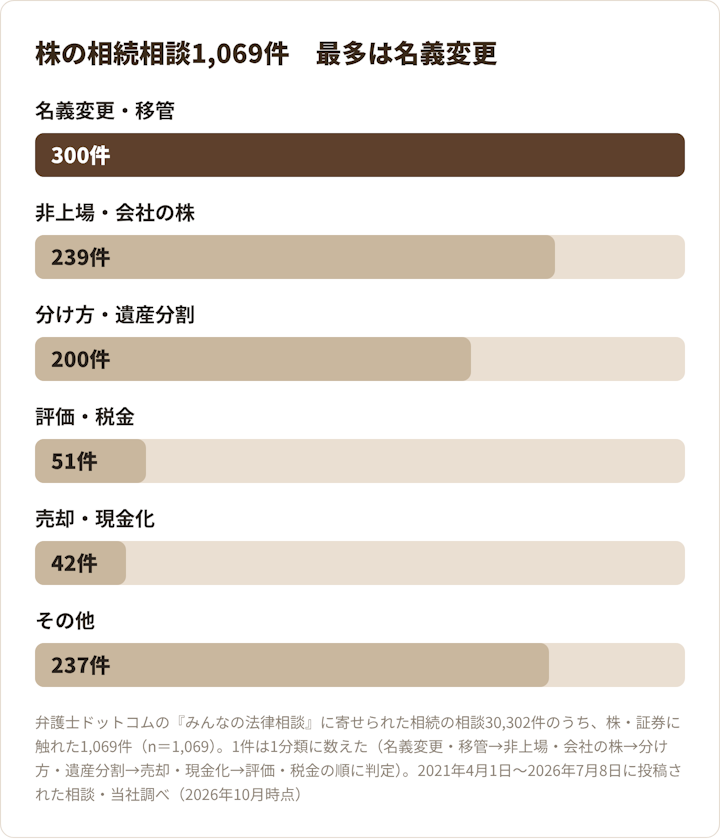
弁護士ドットコムの「みんなの法律相談」に寄せられた相続の相談30,302件のうち、株や証券に触れた相談は1,069件ありました。
内容で分けると、名義変更・移管が300件(28.1%)で最も多く、次いで非上場・会社の株が239件(22.4%)、分け方・遺産分割が200件(18.7%)でした。評価・税金は51件(4.8%)、売却・現金化は42件(3.9%)です。
税金の計算よりも、名義の移し方や親の会社の株の扱いで悩む人が多いことがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ・2026年10月時点、n=1,069)。
株の相続は「①保有先を確認する→②分け方を決める→③証券会社で名義変更・売却→④評価して相続税を申告する」の順で進みます。
名義変更そのものに法律上の期限はありませんが、そのままでは売却も配当の受け取りもできず、長く放置すると会社に株を処分されるおそれもあります。
分け方は現物・換価・代償の3通りがあり、値動きや議決権を見て選ぶことが大切です。上場株は4つの基準の最も低い額で評価でき、非上場株は評価も換金も難しいため専門家の関与が欠かせません。
非上場株が含まれる、相続人どうしで分け方がまとまらない、株価の変動で取り分に不公平が出そう——そんなときは、早めに弁護士へ相談しましょう。
まずは弁護士への初回相談で、株の分け方や名義変更の進め方、もめそうな点への備えを確認しておくと安心です。

立命館大学法学部を卒業後、同大学法科大学院を修了。税理士、社会保険労務士、行政書士の資格も有する。中日文化センターにて「相続教室」の講師を務め、知識の提供に留まらず、具体的な相続対策の実践方法を伝えることに注力している。税務の知識や他士業との連携を強みとし、依頼者の多様な問題に親身に寄り添い、期待に応え続ける姿勢を重視する。登録番号50372(愛知県弁護士会)
 弁護士検索
 税理士検索