月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


相続税は、亡くなった人(被相続人)が残した財産の評価額をもとに計算します。土地は評価額が高くなりがちで、相続税への影響も大きいため、まず正しく評価額を求めることが大切です。
土地の相続税評価額を求める方法は、大きく2つあります。市街地にある宅地の多くは「路線価方式」、路線価が定められていない郊外や農村部などは「倍率方式」を使います。どちらの方式を使うかは、その土地がある地域によって決まっています。まずは、自分の土地がどちらの地域にあるかを確認するところから始めます。
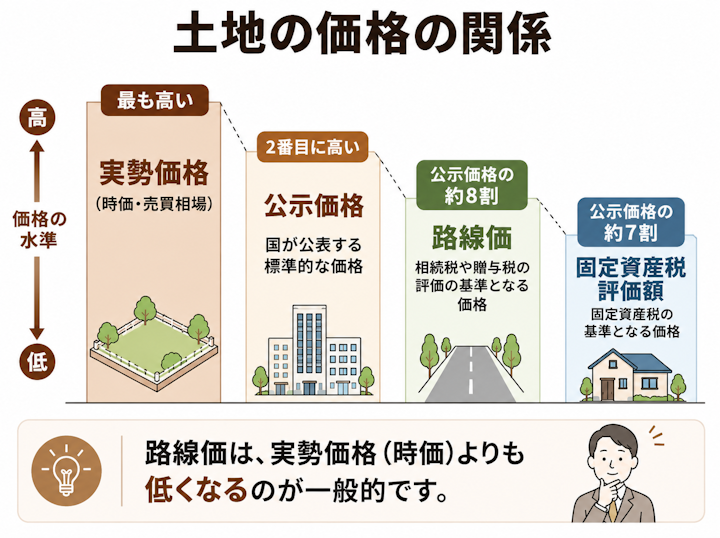
注意したいのは、相続税評価額は、その土地を買ったときの価格や、いま売ったらいくらになるかという売買相場(実勢価格)とは別のものだという点です。相続税の計算のために、決められた方法で求める評価額です。
実は、一つの土地にはいくつもの「価格」があります。実際に売買される「実勢価格(時価)」、国が公表する標準的な価格である「公示価格」、相続税・贈与税の計算に使う「路線価(相続税評価額の基準)」、固定資産税などの計算に使う「固定資産税評価額」などです。この記事で求めるのは、このうち相続税の計算に使う評価額です。また、まずは自分で自由に使える土地(自用地)としての評価が基本になり、貸している土地などはそこから調整して求めます。
評価を始める前に、次の書類をそろえておくと計算がスムーズです。
これらは相続税の申告でも使う書類なので、早めに取得しておくと二度手間になりません。
市街地の宅地で使う路線価方式について、調べ方から計算までを見ていきましょう。
路線価とは、道路(路線)に面する標準的な土地の1㎡あたりの価額で、国税庁が毎年公表しています。路線価は、国税庁のウェブサイトにある「財産評価基準書(路線価図・評価倍率表)」で調べられます。調べたい土地の住所から、その土地が面する道路の路線価を確認します。
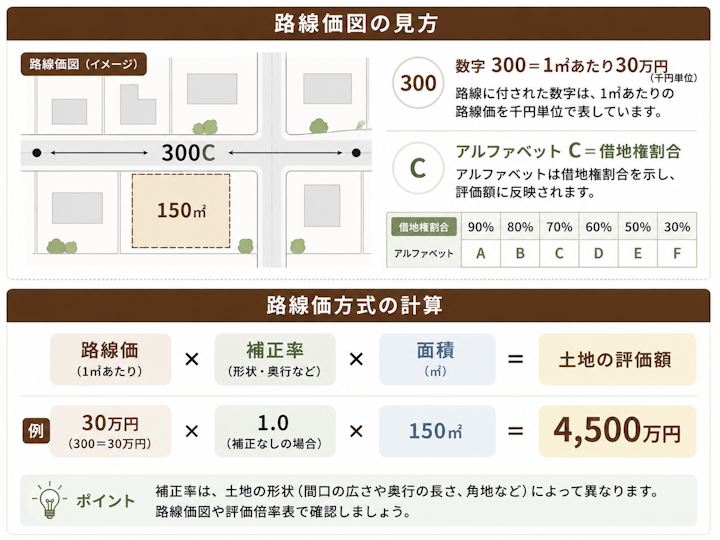
路線価図には、道路ごとに数字とアルファベットが書かれています。数字は1㎡あたりの路線価を千円単位で表しており、たとえば「300」とあれば1㎡あたり30万円という意味です。数字のあとに付くアルファベット(A〜G)は借地権割合を示し、貸している土地・借りている土地などの評価に使います。このほか、地区区分(ビル街・住宅地など)を示す記号もあります。見方が分かれば、その土地の1㎡あたりの評価の基準がつかめます。
路線価方式の基本の計算式は、「路線価 × 補正率 × 面積(㎡)」です。たとえば、路線価が1㎡あたり30万円、補正率を1.0(補正なし)と仮定し、面積が150㎡の土地なら、「30万円 × 1.0 × 150㎡ = 4,500万円」が評価額の目安になります。実際には、次に説明する補正率によって評価額が調整されます。
同じ路線価の土地でも、その土地の形や条件によって使いやすさが違います。そこで、補正率によって評価額を調整します。
補正率は、土地の使いにくさに応じて評価額を下げる(または調整する)ものです。代表的なものに、奥行が極端に長い・短い土地の補正、間口が狭い土地の補正、形がいびつな土地(不整形地)の補正、がけ地の補正などがあります。また、道路を広げるために敷地の一部を後退させる必要がある土地(セットバック)や、面積が特に大きな宅地についても、評価を調整する仕組みがあります。
主な補正には、次のような種類があります。
補正の種類 | 対象になる土地の例 |
奥行価格補正 | 奥行が標準より長い・短い土地 |
間口狭小補正 | 道路に接する間口が狭い土地 |
奥行長大補正 | 間口に対して奥行が長すぎる細長い土地 |
不整形地補正 | 三角形など形がいびつな土地 |
がけ地補正 | 敷地内に急な斜面(がけ地)を含む土地 |
側方・二方路線影響加算 | 角地など複数の道路に面する土地(評価が上がる方向の調整) |
たとえば、先ほどの例(路線価30万円・150㎡)の土地に奥行価格補正率0.90が適用されるとすると、「30万円 × 0.90 × 150㎡ = 4,050万円」となり、補正がない場合(4,500万円)より450万円低い評価額になります。それぞれの補正率は、国税庁が公表している補正率表で確認できます。
こうした補正があるため、同じ路線価に面していても、土地の形や条件によって評価額は変わります。整形地(きれいな四角形の土地)と不整形地では、評価額に差が出ます。たとえば、間口が狭く奥に細長い土地や、三角形に近いいびつな土地は、使いにくいぶん補正によって評価額が下がることがあります。反対に、二つの道路に面している角地などは、使い勝手がよいぶん評価が上がる調整がされることもあります。どの補正がどれだけ適用されるかの判断は専門的で、適用を誤ると評価額が変わってしまいます。正確な補正の判断は、相続税に強い税理士に確認するのが安心です。
路線価が定められていない地域の土地は、倍率方式で評価します。
倍率方式の計算式は、「固定資産税評価額 × 倍率」とシンプルです。路線価方式のような補正の計算は不要で、固定資産税評価額に地域ごとに定められた倍率をかけて求めます。
固定資産税評価額は、毎年市区町村から届く固定資産税の課税明細書や、役所で取得できる評価証明書で確認できます。固定資産税評価額は、公示価格の7割程度を目安に設定されています。倍率は、路線価と同じく国税庁の財産評価基準書(評価倍率表)で地域ごとに定められています。
土地は、その使われ方によって評価額が下がることがあります。相続税を考えるうえで重要なポイントです。
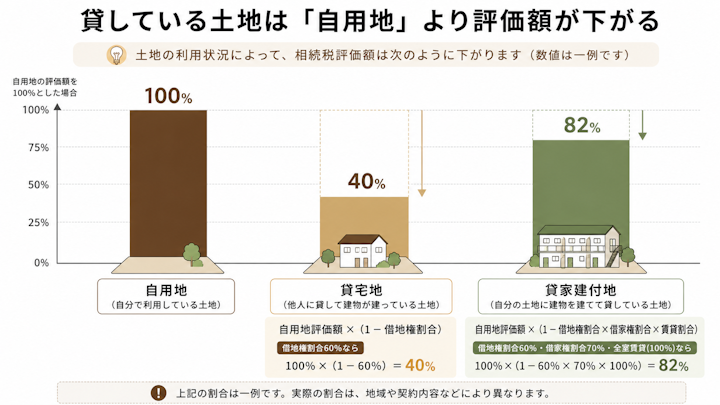
土地を他人に貸している場合は、自用地よりも評価額が下がります。他人に土地を貸して、その人が建物を建てている「貸宅地」は、おおむね「自用地としての評価額 ×(1−借地権割合)」で評価します。また、自分の土地にアパートなどを建てて貸している「貸家建付地」は、さらに借家権割合や賃貸割合を反映して評価が下がります。利用に制約があるぶん、評価が調整されるためです。
貸家建付地の計算式は、「自用地としての評価額 ×(1−借地権割合×借家権割合×賃貸割合)」です。借家権割合は現在、全国一律30%とされています。たとえば、自用地評価額5,000万円・借地権割合60%の土地に賃貸アパート(全室賃貸中)が建っている場合、「5,000万円 ×(1−0.6×0.3×1.0)= 4,100万円」となり、自用地より900万円低い評価額になります。
分譲マンションの一室を相続した場合、その敷地部分(敷地利用権)は、原則として「マンションの敷地全体の評価額 × 敷地権の割合(持分)」で評価します。敷地権の割合は、登記事項証明書で確認できます。
さらに、2024年(令和6年)1月以降の相続からは、マンションの評価に新しいルールが適用されています。築年数・総階数・所在階・敷地持分狭小度をもとに計算する「区分所有補正率」によって、市場価格との開きが大きい場合に評価額を補正する仕組みで、タワーマンションの高層階など、従来より評価額が上がるケースがあります。計算はかなり複雑なため、マンションを相続した場合は税理士に確認するのが確実です。
さらに、自宅や事業用の土地については、「小規模宅地等の特例」によって評価額が最大80%下がることがあります。減額の効果が非常に大きい制度ですが、対象になる土地の区分や、誰が相続するかといった要件が細かく決まっています。要件や具体的な計算については、小規模宅地等の特例をくわしく解説した記事をご覧ください。
土地の評価には、相続税の計算とは別に、遺産分割の場面で注意したいポイントがあります。
路線価は、公示価格の8割程度を目安に設定されています。そして、実際に売買される価格(実勢価格=時価)は、公示価格より高くなることも少なくありません。つまり、相続税評価額(路線価をもとにした額)は、実際の売買相場より低めに出ることが多いのです。
このため、相続税評価額と、土地を売ったらいくらになるかという時価は、必ずしも一致しません。その差は、単純に「2割引き」といった範囲にとどまらないこともあります。
この違いが、遺産分割ではもめる原因になることがあります。遺産分割で土地の価値をいくらとみるかは、相続税評価額ではなく、実勢価格(時価)を基準に考えるのが一般的です。ところが、たとえば土地を取得する人が「低めの相続税評価額を基準にしたい」と考え、代わりに現金(代償金)を受け取る人が「高めの時価を基準にしたい」と考えると、同じ土地でも取り分の認識が食い違い、対立が生じます。金額が大きいだけに、もめやすいポイントです。
土地の評価をどう考えるかで相続人の意見が対立し、話し合いがまとまらないときは、早めに弁護士に相談することをおすすめします。相続税評価額の算定や申告は税理士、遺産の分け方や時価をめぐる対立は弁護士、と役割を分けて考えると進めやすくなります。弁護士が間に入ることで、法的な根拠にもとづいて分割を進めやすくなります。不動産の分け方については、次の記事でくわしく解説しています。
路線価方式や倍率方式の基本的な計算は、国税庁の資料を使えばご自身でおおよそを把握することも可能です。ただし、土地の形に応じた補正、貸宅地・貸家建付地の評価、小規模宅地等の特例の適用などは判断が難しく、評価を誤ると相続税を納めすぎたり、逆に過少申告を指摘されたりするおそれがあります。おおよその見当をつけるのはご自身でもできますが、正確な評価と申告は相続税に強い税理士に依頼するのが安心です。
土地の評価には、補正や評価減の適用など、判断が分かれる部分があります。そのため、同じ土地でも、担当する税理士の知識や経験によって評価額に差が出ることがあります。とくに、形がいびつな土地や広大な土地、貸している土地などは、適切な補正や特例を適用できるかどうかで評価額が変わります。相続税に強い税理士に依頼することで、払いすぎを防げる場合があります。
土地の評価額が高く、現金が足りずに相続税を納められないこともあります。この場合、土地を売却して納税資金にあてる(換価分割)、生命保険金や預貯金をあてる、といった方法が考えられます。どうしても一括で納められないときは、分割で納める延納や、一定の要件のもとで不動産などで納める物納という制度もあります。延納・物納には要件や手続きがあるため、納税方法の詳細は税理士に相談しましょう。売って分けるかどうかは、相続人間の話し合いのポイントにもなります。
土地の相続税評価額は、市街地なら路線価方式(路線価×補正率×面積)、それ以外は倍率方式(固定資産税評価額×倍率)で求めます。路線価は国税庁のサイトで調べられ、土地の形状による補正や小規模宅地等の特例で下がることもあります。正確な評価や特例の適用は税理士に相談しましょう。見落としがちなのは時価との違いです。路線価は公示価格の8割程度で、遺産分割では時価を基準にするのが一般的なため、取り分の認識が食い違ってもめる原因になります。評価・申告は税理士、分け方は弁護士と相談先を分け、まずは弁護士の初回相談で進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索