月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


まずは、相続税の申告を税理士に依頼したときの費用が、どれくらいかかるのかを見ていきましょう。
相続税申告の税理士費用は、遺産総額のおおよそ0.5〜1.0%程度が一つの目安とされています。遺産総額が大きくなるほど費用の金額は上がりますが、遺産総額に対する割合としては下がっていく傾向があります。目安のイメージは、次のとおりです。
遺産総額 | 税理士費用の目安 | 遺産総額に対する割合 |
|---|---|---|
5,000万円 | 25万〜50万円程度 | 0.5〜1.0% |
1億円 | 50万〜90万円程度 | 0.5〜0.9% |
2億円 | 80万〜160万円程度 | 0.4〜0.8% |
ただし、これはあくまで目安です。税理士報酬はかつての報酬規定が廃止されて自由化されており、事務所ごとに料金体系が異なります。同じ遺産総額でも、事務所や財産の内容によって金額は変わります。上記は基本報酬のイメージで、実際には次に説明する加算報酬が上乗せされることが多いため、正確な費用は見積もりで確認するとよいでしょう。
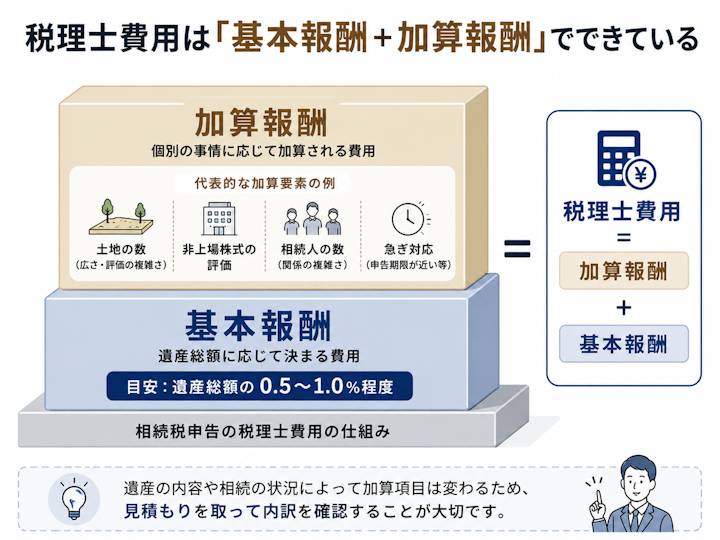
税理士費用は、多くの場合、「基本報酬」と「加算報酬」を組み合わせて決まります。
たとえば、評価の難しい土地が複数ある、相続人が多い、非上場株式がある、といった場合は加算報酬が加わり、費用が高くなります。加算報酬の例としては、土地1か所ごと、非上場株式1社ごと、相続人が1人増えるごと、といった単位で上乗せされる形が一般的です。見積もりを見るときは、基本報酬と加算報酬の内訳を確認し、自分のケースでどの加算報酬が発生しそうかを把握しておくとよいでしょう。
加算報酬が実際にいくらぐらいなのか、相続を専門に扱う税理士事務所が公表している料金表では、おおむね次のような水準が目安とされています。
加算の要素 | 目安 |
|---|---|
土地の評価(1利用区分ごと) | 5万〜6万円程度 |
非上場株式の評価(1社ごと) | 15万〜20万円程度 |
相続人が1人増えるごと | 基本報酬の10%程度 |
申告期限まで3か月未満の急ぎ対応 | 報酬総額の20〜50%程度の加算 |
書面添付制度の利用 | 10万円程度 |
もちろん、これはあくまで一般的な目安で、単価や加算の項目は事務所によって異なります。同じ「土地1か所」でも、評価が単純な整形地か、補正の多い難しい土地かで扱いが変わることもあります。見積もりでは、どの要素にいくら加算されているかを確認しましょう。
次のような場合は、手間や難易度が上がるため、費用が相場より高くなりやすい傾向があります。
こうした要素があると加算報酬が増えますが、その分、財産評価や特例の適用を正確に行ってもらえるという面もあります。費用の高さだけでなく、対応の中身とあわせて判断するとよいでしょう。
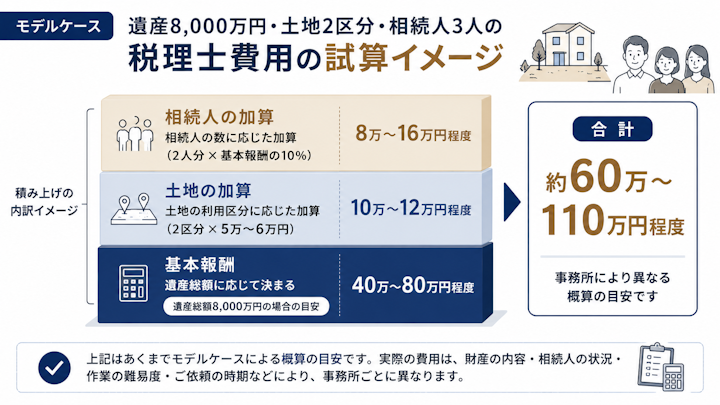
ここまでの目安を使って、モデルケースで総額を試算してみましょう。遺産総額8,000万円(自宅の土地1か所・貸している土地1か所を含む)、相続人3人のケースです(いずれも一般的な目安にもとづく概算で、実際の金額は事務所や財産の内容によって変わります)。
このように、同じ遺産総額でも、土地の数や相続人の数によって総額はかなり変わります。見積もりを取るときは、この内訳のイメージを持っておくと、金額の妥当性を判断しやすくなります。
相続税の税理士費用について、「誰が負担するのか」は多くの方が気にするポイントです。
税理士費用を誰が払うかについて、法律上の決まりはありません。相続人の誰か一人が負担しても、相続人全員で分担しても、どちらでも問題ありません。実際には、相続の状況に応じて相続人どうしで話し合って決めることになります。
実務では、次のような負担の仕方がよく見られます。
たとえば、相続人が子ども3人で、税理士費用が60万円だったとします。相続分に応じて均等に分担するなら、一人あたり20万円ずつ、という具合です。相続財産から支払う場合は、遺産を分ける前に費用を差し引いてから、残りを分けるといった形をとることもあります。いずれの方法でも、相続人全員の合意のもとで進めるのが基本です。
誰がいくら負担するかは、後々のトラブルを避けるためにも、あらかじめ相続人の間で確認しておくと安心です。なお、税理士費用は、相続税を計算するときに遺産から差し引ける「債務」には含まれません(葬式費用などとは扱いが異なります)。こうした費用の税務上の細かい扱いは、税理士に確認するとよいでしょう。
税理士費用そのものは大きな金額でないことも多いですが、「誰がいくら負担するか」で相続人の意見が割れることもあります。とくに、相続人の一人だけが申告の手続きを進めている場合や、相続分に差がある場合には、費用の分担をめぐって不満が出ることがあります。
多くの場合、費用の負担は遺産分割全体の話し合いのなかで調整されます。費用だけを切り離して考えるより、遺産全体の分け方とあわせて相談するとまとまりやすいでしょう。
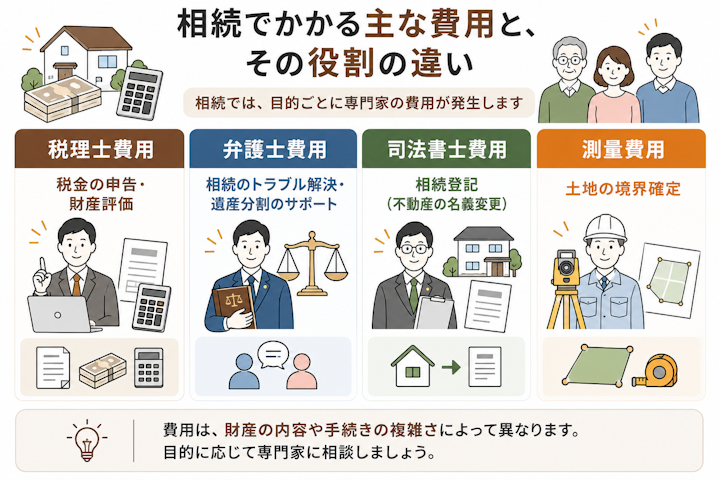
相続では、税理士費用のほかにもさまざまな費用がかかります。全体像のなかで税理士費用を位置づけると、「何にいくらかかるのか」がわかりやすくなります。
相続でかかる代表的な専門家費用は、税理士費用と弁護士費用です。役割が異なるため、費用の性質も違います。
つまり、税理士費用は「申告(税金の手続き)」に、弁護士費用は「分け方・紛争」にかかる費用です。どちらが必要になるかは、相続の状況によって変わります。
このほかにも、相続では次のような費用がかかることがあります。
何にいくらかかるかは、遺産の内容(不動産があるか、もめているか、相続税がかかるか)によって変わります。
見積もりの報酬額とは別に、手続きに必要な実費もかかります。代表的なのは、戸籍謄本や住民票、印鑑証明書の取得費用(1通数百円程度)、銀行の残高証明書の発行手数料(1通数百円〜1,000円程度)、不動産の登記事項証明書の取得費用などです。1件あたりは少額でも、相続人や財産の数が多いと積み重なります。
また、土地の評価が特に難しいケースで不動産鑑定士による鑑定評価を行う場合は、鑑定料として数十万円単位の費用がかかることもあります。これらの実費を報酬に含めるか別払いにするかは事務所によって異なるため、見積もりの際に「実費の扱い」も確認しておくと、あとから想定外の費用に驚かずに済みます。
「税理士に依頼すべきか」「どう選べばよいか」といった、依頼の判断や税理士の選び方については、相続税を税理士に依頼するときのポイントをまとめた別の記事でくわしく解説しています。あわせてご覧いただくと、費用と依頼先の両面から検討できます。
税理士費用は、いくつかの工夫で抑えられることがあります。
税理士報酬は事務所ごとに異なるため、複数の税理士に見積もりを取って比較することで、費用や対応の中身を見極めやすくなります。多くの事務所が初回の相談や見積もりを無料で受け付けています。金額だけでなく、相続税に強いか、加算報酬の基準が明確かといった点もあわせて確認するとよいでしょう。
依頼する前に、財産の資料(不動産の書類、通帳、保険の証券など)をある程度そろえて整理しておくと、税理士の作業がスムーズになり、費用を抑えられることがあります。反対に、資料がそろっておらず税理士に集めてもらう手間が増えると、その分の費用がかかることもあります。
また、相続税を専門的に扱っている税理士を選ぶことで、適切な財産評価や特例の適用によって、結果的に納める相続税を抑えられる場合もあります。費用の安さだけで選ぶと、特例の適用もれなどでかえって相続税が高くなることもあるため、費用と対応の質のバランスで選ぶことが大切です。税理士の選び方のくわしいポイントは、依頼先について解説した記事も参考になります。
見積もりに「書面添付」の加算(10万円程度が目安)が入っていることがあります。書面添付制度とは、申告内容について税理士が意見を述べる書面を申告書に添付する制度で、税務署が調査を検討する際に、まず税理士に意見を聞く機会が設けられることがあります。
費用は上乗せになりますが、根拠の明確な、税務調査を意識した申告につながるという面があり、意見聴取で税務署の疑問点が解消されれば、税務調査が行われないこともあります。ただし、調査が必ず来なくなる・減ることを保証するものではありません。書面添付をすれば税務調査が必ず来なくなる・減ることを保証するものではありませんが、調査省略となったときの精神的な負担軽減はメリットといえるでしょう。加算の金額と得られる安心のバランスで、利用するかどうかを税理士と相談して決めるとよいでしょう。
税理士費用そのものは税金の手続きにかかる費用ですが、その負担の分担は、遺産分割の話し合いと切り離せないことがあります。
誰がどの財産をどれだけ取得するかが決まっていない段階では、費用の負担だけを先に決めるのは難しいものです。税理士費用や登記費用などの負担も、遺産全体の分け方のなかで一緒に話し合うと、公平感が得やすくなります。費用だけを取り出して争うより、全体のバランスのなかで調整するのが現実的です。
費用の負担や遺産の分け方で相続人の意見が対立し、話し合いがまとまらないときは、弁護士に相談するとよいでしょう。弁護士が間に入ることで、費用も含めた分け方全体を、法的な根拠にもとづいて整理しやすくなります。話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
誰にどの相続手続きを頼めばよいか迷ったときは、次の記事も参考になります。
相続税がかからない(遺産総額が基礎控除以下の)場合は、そもそも相続税の申告が不要なため、申告のための税理士費用もかかりません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額を0円にするケースでは、特例を使うために申告が必要で、その場合は税理士費用が発生します。相続税がかかりそうかどうかも含めて、まず確認しておくとよいでしょう。
相続人全員の合意があれば、相続財産(遺産)のなかから税理士費用を支払うことも実務上は行われています。ただし、誰がどのように負担するかは相続人の話し合いで決めることであり、合意がないまま特定の財産から支出すると、後でトラブルになることもあります。負担の仕方で意見が割れそうなときは、税務・法務の細かい点を専門家に確認しながら進めると安心です。
税理士に依頼すべきかどうかや、相続税に強い税理士の選び方については、この記事とは別に、相続税を税理士に依頼するときのポイントをまとめた記事でくわしく解説しています。費用の目安を押さえたうえで、そちらもあわせてご覧いただくと、依頼するかどうかの判断がしやすくなります。
相続税申告の税理士費用は、遺産総額の0.5〜1.0%程度が一つの目安ですが、税理士報酬は自由化されており、事務所や財産の内容によって変わります。
費用は基本報酬と加算報酬(土地1区分5万〜6万円程度、非上場株式1社15万〜20万円程度、相続人1人増ごとに基本報酬の10%程度など)でできており、評価の難しい財産や相続人が多いケースでは高くなりやすい傾向があります。報酬とは別にかかる実費や、書面添付の加算の扱いも、見積もりで確認しておきましょう。費用を誰が払うかに法律上の決まりはなく、相続人で分担する・相続財産から支払うなど、話し合いで決めます。
税理士費用は、相続にかかる費用の一部です。相続税の申告は税理士、分け方の交渉や紛争は弁護士、相続登記は司法書士、というように、何にどの費用がかかるかを全体で押さえておくと見通しが立てやすくなります。
費用の負担や遺産の分け方で相続人の意見が対立しそうなときは、まずは一度、弁護士の初回相談で進め方を確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索