月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

遺産が1億円あるとき、相続税は0円から1,464万円まで動きます。同じ1億円でも、誰が相続人になるかで基礎控除の額が変わり、使える控除も変わるからです。まずは目安の金額を家族構成別に見ていきます。
早見表の金額は、前提によって変わります。税額を相続人全員の合計で見るのか1人あたりで見るのか、配偶者がどれだけ取得したとするのか、配偶者の税額軽減を適用した後の数字なのかで、同じ1億円でも結果が違ってきます。
この記事の早見表は、次の前提で計算しています。
前提 | 内容 |
遺産の額 | 課税価格の合計額が1億円ちょうど(債務・葬式費用を差し引いた後の金額) |
配偶者の取得割合 | 配偶者がいる場合は、配偶者が法定相続分(2分の1)を取得したものとする |
配偶者の税額軽減 | 適用した後の金額 |
表示している金額 | 相続税の総額と、配偶者以外の人が納める合計額 |
考慮していないもの | 小規模宅地等の特例、生命保険金・死亡退職金の非課税枠、未成年者控除・障害者控除・相次相続控除、生前贈与加算 |
前提が変われば金額も変わります。とくに自宅の土地があって小規模宅地等の特例が使える場合や、生命保険金がある場合は、下の表よりも税額が下がることがほとんどです。あくまで桁をつかむための目安として見てください。
もっとも多いのが、配偶者と子が相続人になるケースです。配偶者が法定相続分の2分の1を取得すると、配偶者の税額軽減によって配偶者の税額は0円になります。実際に納めるのは子の分だけです。
家族構成 | 基礎控除 | 相続税の総額 | 配偶者以外が納める額 |
配偶者+子1人 | 4,200万円 | 770万円 | 385万円 |
配偶者+子2人 | 4,800万円 | 630万円 | 315万円(1人157万5,000円) |
配偶者+子3人 | 5,400万円 | 525万円 | 262万5,000円(1人87万5,000円) |
子の人数が増えるほど基礎控除が600万円ずつ増え、さらに相続税の総額を計算するときの法定相続分が細かく分かれるため、1人あたりに適用される税率が下がります。結果として、人数が多いほど税額は軽くなります。
配偶者がすでに亡くなっていて、子だけが相続人になる場合です。配偶者の税額軽減が使えないため、税額は一気に重くなります。
家族構成 | 基礎控除 | 相続税の総額 | 納める額 |
子のみ1人 | 3,600万円 | 1,220万円 | 1,220万円 |
子のみ2人 | 4,200万円 | 770万円 | 770万円(1人385万円) |
子のみ3人 | 4,800万円 | 630万円 | 630万円(1人210万円) |
配偶者+子1人の385万円と、子のみ1人の1,220万円を比べると、3倍以上の開きがあります。この差がそのまま、後半で説明する二次相続の問題につながります。
子も親もいない場合、被相続人の兄弟姉妹が相続人になります。兄弟姉妹は一親等の血族ではないため、相続税額が2割加算されます。
家族構成 | 基礎控除 | 相続税の総額 | 2割加算後に納める額 |
兄弟姉妹1人 | 3,600万円 | 1,220万円 | 1,464万円 |
兄弟姉妹2人 | 4,200万円 | 770万円 | 924万円 |
兄弟姉妹3人 | 4,800万円 | 630万円 | 756万円 |
1億円で相続税がもっとも重くなるのが、この兄弟姉妹1人のケースで1,464万円です。甥や姪が代襲相続する場合も同じく2割加算の対象になります。
2割加算の対象になる人は、次の記事で続柄別に整理しています。
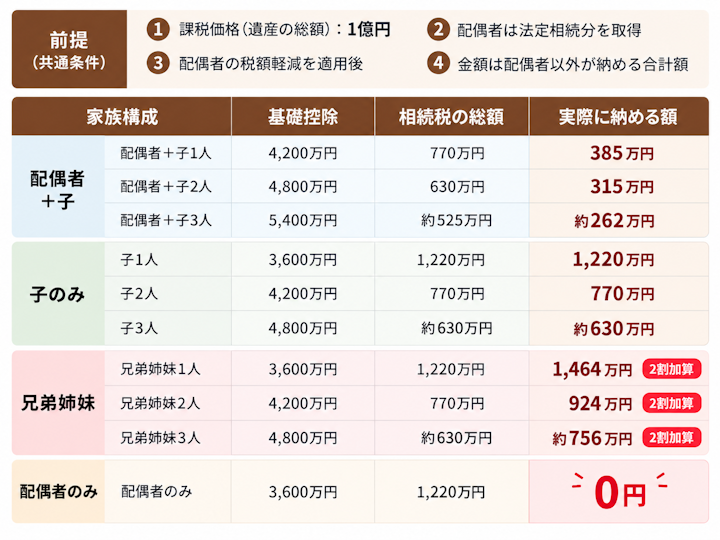
相続人が配偶者だけであれば、遺産1億円をすべて配偶者が取得しても相続税は0円です。配偶者の税額軽減は、配偶者が取得した財産が1億6,000万円までか、法定相続分相当額までであれば税額が出ないしくみだからです。ただし、税額が0円でも申告書の提出は必要です。この点はあとで詳しく説明します。
遺産が5,000万円の場合の早見表は、次の記事で確認できます。
早見表の数字がどう出ているのかを、順番に見ていきます。相続税の計算でいちばん間違えやすいのは、実際に分けた割合ではなく、いったん法定相続分で分けたものとして税額を計算する点です。
まず、亡くなった人の財産を集計します。土地・建物・預貯金・有価証券に加えて、生命保険金や死亡退職金といったみなし相続財産、相続開始前一定期間の贈与財産も含めます。
そこから、墓地・仏壇などの非課税財産と、生命保険金・死亡退職金の非課税枠(それぞれ500万円×法定相続人の数)を除きます。さらに借入金などの債務と葬式費用を差し引いた額が課税価格です。この記事では、この課税価格が1億円ちょうどだったという前提で計算しています。
課税価格から基礎控除を差し引きます。基礎控除は相続税法15条に定められていて、3,000万円に600万円×法定相続人の数を加えた額です。ここでいう法定相続人の数は、民法の規定による相続人の数です。
配偶者と子2人であれば、3,000万円+600万円×3人=4,800万円。1億円から4,800万円を引いた5,200万円が課税遺産総額になります。
ここが相続税の計算の特徴です。課税遺産総額を、実際にどう分けたかとは関係なく、いったん法定相続分で分けたものとして各人の取得金額を出し、それぞれに税率をかけます(相続税法16条)。
配偶者と子2人の場合、法定相続分は配偶者が2分の1、子が4分の1ずつです。課税遺産総額5,200万円を分けると、配偶者2,600万円、子は各1,300万円になります。
法定相続分に応じた取得金額 | 税率 | 控除額 |
1,000万円以下 | 10% | − |
1,000万円超 3,000万円以下 | 15% | 50万円 |
3,000万円超 5,000万円以下 | 20% | 200万円 |
5,000万円超 1億円以下 | 30% | 700万円 |
1億円超 2億円以下 | 40% | 1,700万円 |
2億円超 3億円以下 | 45% | 2,700万円 |
3億円超 6億円以下 | 50% | 4,200万円 |
6億円超 | 55% | 7,200万円 |
この表の控除額は、超過累進税率を簡単に計算するための算術上の工夫です。たとえば2,600万円であれば、2,600万円×15%−50万円=340万円になります。
③で出した各人の税額を合計したものが、相続税の総額です。これを、実際に財産を取得した割合で按分して各人の税額を出し、配偶者の税額軽減などの控除を差し引きます。
言いかえると、相続税の総額は分け方によって変わりません。変わるのは、その総額を誰がいくら負担するかです。
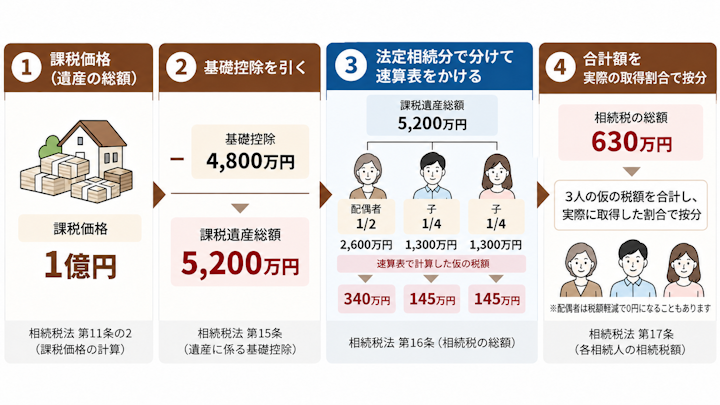
ここまでの流れを、配偶者と子2人・課税価格1億円の例で通してみます。
ステップ | 計算 | 結果 |
①課税価格 | − | 1億円 |
②基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
課税遺産総額 | 1億円−4,800万円 | 5,200万円 |
③配偶者の分 | 5,200万円×1/2=2,600万円 → 2,600万円×15%−50万円 | 340万円 |
子1人あたり | 5,200万円×1/4=1,300万円 → 1,300万円×15%−50万円 | 145万円 |
相続税の総額 | 340万円+145万円+145万円 | 630万円 |
④配偶者が1/2を取得 | 630万円×1/2=315万円 → 配偶者の税額軽減 | 0円 |
子2人で1/2を取得 | 630万円×1/2 | 315万円(1人157万5,000円) |
この家庭で実際に納めるのは、子2人の合計315万円です。早見表の「配偶者+子2人」の行が315万円になっているのは、この計算によります。
相続税の計算の手順は、次の記事でさらにくわしく解説しています。
1億円は基礎控除を確実に超える水準ですが、控除や特例を使うと税額が0円になることがあります。代表的なものを4つ見ていきます。
配偶者が取得した財産については、1億6,000万円までか、配偶者の法定相続分相当額までのいずれか多い金額まで、相続税がかかりません(相続税法19条の2)。遺産が1億円であれば、配偶者が全部取得しても1億6,000万円の枠に収まるため、配偶者の税額は0円になります。
配偶者の税額軽減の要件や計算例は、次の記事でくわしく解説しています。
被相続人が住んでいた自宅の土地は、一定の要件を満たすと330平方メートルまで評価額が80%減額されます(措置法69条の4)。評価額5,000万円の自宅の土地であれば1,000万円として計算されるため、課税価格が大きく下がります。
遺産1億円のうち自宅の土地が大きな割合を占める家庭では、この特例が使えるかどうかで結論が変わります。誰が相続するかによって適用の可否が決まるため、分け方を決める前に確認しておきたい制度です。
自宅の土地に特例が使えるかどうかの要件は、次の記事でくわしく解説しています。
相続人が受け取った生命保険金には、500万円×法定相続人の数までの非課税枠があります。法定相続人が3人なら1,500万円です。死亡退職金にも同じ枠が別に用意されています。
預金のまま1,500万円を残すのと、生命保険金として1,500万円を残すのとでは、課税価格が1,500万円変わります。
生命保険金の非課税枠が使えないケースは、次の記事で解説しています。
ここが見落とされやすいところです。配偶者の税額軽減も小規模宅地等の特例も、申告書を提出してはじめて適用されます(相続税法19条の2第3項、措置法69条の4第7項)。税額が0円だから何もしなくてよい、とはなりません。
一方で、課税価格が基礎控除以下であれば、申告は原則として不要です。これらの規定を使って0円になる場合と、そもそも課税されない場合とでは、扱いが違います。
父が亡くなったとき、配偶者の税額軽減を使えば相続税は0円になります。そのため「とりあえず母が全部相続する」という分け方を選ぶ家庭は少なくありません。ところが、母が亡くなったときの相続まで通算すると、この分け方がいちばん重くなることがあります。
父の遺産1億円、相続人が母と子2人という家庭で考えます。母が1億円すべてを取得すれば、配偶者の税額軽減によって相続税は0円です。子が取得しなければ、子の負担もありません。
この時点だけを見れば、たしかにもっとも軽い分け方です。
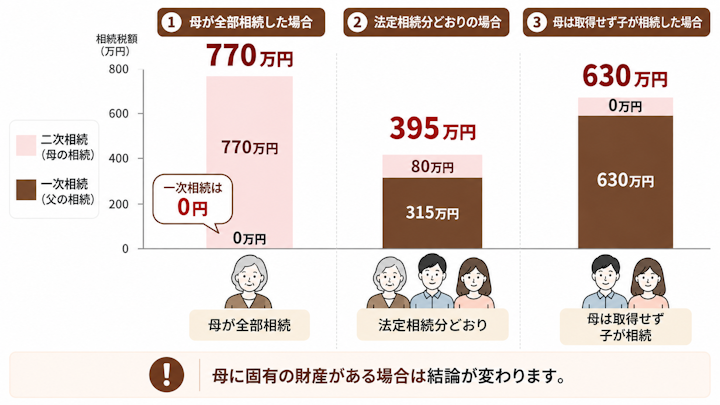
では、母が亡くなったときの相続(二次相続)まで通算するとどうなるか。母に固有の財産はないものとして、3つの分け方を比べます。
分け方 | 一次相続(父) | 二次相続(母) | 通算 |
①母が全部(1億円) | 0円(配偶者の税額軽減) | 770万円 | 770万円 |
②法定相続分どおり(母5,000万円・子各2,500万円) | 315万円(子のみ) | 80万円 | 395万円 |
③母は取得せず(子各5,000万円) | 630万円 | 0円 | 630万円 |
一次相続を0円にした①が、通算では770万円ともっとも重くなりました。逆に、一次相続で315万円を納めた②が、通算395万円ともっとも軽くなっています。その差は375万円です。
※この試算は、母に固有の財産がなく、自宅もなく、小規模宅地等の特例や生命保険金の非課税枠、相次相続控除を使わないという単純な前提で計算しています。実際には母自身の預金や自宅があるのが普通なので、家庭ごとに結論は変わります。
②の二次相続を確かめてみます。母が取得した5,000万円が、母の死亡によって子2人に移ります。基礎控除は3,000万円+600万円×2人=4,200万円。課税遺産総額は800万円で、法定相続分に分けると各400万円。税率10%で各40万円、合計80万円です。
①の二次相続では、母が取得した1億円が対象になります。基礎控除4,200万円を引いた5,800万円を2人で分けると各2,900万円。2,900万円×15%−50万円=385万円で、合計770万円になります。
二次相続の負担が重くなるのは、3つの理由が重なるためです。
理由 | 中身 |
相続人が1人減る | 母が相続人から外れるため、基礎控除が600万円減ります(相続税法15条) |
累進税率が上がりやすい | 一次相続で母が取得した財産が、母自身の財産と合算されて一度に課税されます。課税遺産総額が大きくなるほど高い税率の区分に入ります(相続税法16条) |
配偶者の税額軽減が使えない | 母の相続では配偶者がいないため、1億6,000万円の枠を使えません(相続税法19条の2) |
10年以内に続けて相続があった場合には、相次相続控除という制度があります(相続税法20条)。
ただしこの控除は、第二次相続の被相続人(この例では母)が第一次相続で課された相続税額を基礎に計算するしくみです。一次相続で配偶者の税額軽減によって母の税額が0円になっていれば、控除できる額も0円になります。
「母が全部相続しても、あとで相次相続控除があるから大丈夫」とはならない、ということです。①の通算が重くなる背景には、この点もあります。
税額だけで分け方を決められるわけではありません。母がこの先の生活資金をどれだけ手元に置いておきたいか、自宅に住み続ける必要があるか、一次相続から二次相続までに何年あるかによって、答えは変わります。分け方によって通算の税額が変わるという事実を押さえたうえで、家庭の事情と合わせて考えてください。
二次相続の制度全体や対策の組み立て方は、次の記事でくわしく解説しています。
もうひとつ、1億円の水準で数百万円の差になる論点があります。申告期限までに遺産の分け方が決まっているかどうかです。
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10か月以内です(相続税法27条1項)。分け方が決まっていないことを理由に、この期限が延びることはありません。
分け方が決まらないまま期限を迎えた場合は、各相続人が法定相続分に従って財産を取得したものとして課税価格を計算し、いったん申告と納付をします(相続税法55条)。
ここが重い点です。申告期限までに分割されていない財産は、配偶者の税額軽減の対象になりません(相続税法19条の2第2項)。小規模宅地等の特例も、申告期限までに分割が確定していることが原則です(措置法69条の4第4項)。
先ほどの計算例でいえば、配偶者の税額軽減が使えなければ、0円だったはずの配偶者の税額315万円をいったん納めることになります。自宅の土地に小規模宅地等の特例が使えなければ、課税価格そのものが数千万円単位で変わります。
ただし救済のしくみがあります。申告書に「申告期限後3年以内の分割見込書」を添えて提出しておけば、申告期限から3年以内に分割が確定したときに、あらためて特例を適用できます。
この書類を出し忘れると、あとから分割が決まっても特例を使えなくなります。未分割のまま申告する場合は、必ず添付してください。
分割が確定したら、その日の翌日から4か月以内に更正の請求をして、納めすぎた相続税の還付を受けます。いったん多めに納めることになるため、納税資金の準備は法定相続分で申告した金額を前提に考えておく必要があります。
相続税の申告の流れや必要書類は、次の記事で解説しています。
遺産が1億円の水準になると、財産の中身が預金だけということはあまりありません。自宅や賃貸物件などの不動産が大きな割合を占めていると、税額は出るのに現金がないという事態が起こります。
たとえば遺産1億円のうち8,000万円が不動産、2,000万円が預金という家庭で、子2人が315万円を納めるとします。この金額であれば預金でまかなえますが、配偶者がすでに亡くなっていて子のみ2人であれば770万円、子のみ1人であれば1,220万円です。
分け方によっては、預金を受け取らない相続人が現金だけ用意しなければならない、ということも起こります。
誰がどの財産を取得するかを決めるときは、税額と手元資金のバランスも一緒に見ておきたいところです。
延納や物納を含む相続税の納め方は、次の記事で比較しています。
金融機関が名義人の死亡を把握すると、口座は凍結されます。分け方が決まるまで預金を自由に引き出せないため、納税資金があるはずなのに使えない、という状態になることがあります。
遺産分割前でも一定額までは単独で払い戻せる制度がありますが、上限は1つの金融機関につき150万円です。相続税の納税資金をまかなうには足りないことがほとんどです。
最後に、生前にできることを整理します。1億円という水準では、対策の有無で数百万円の差が出ます。
暦年課税の贈与では、受け取る人1人あたり年間110万円までは贈与税がかかりません。複数の子や孫に、長い期間をかけて渡していく方法が基本になります。
ただし、相続開始前一定期間の贈与は基礎控除を含め相続財産に加算されます。この期間は3年から7年へ段階的に延長されている途中で、相続開始の日によって加算される範囲が変わります。いつから始めるかで効果が大きく変わる制度なので、早めに検討する価値があります。
生前贈与にかかる税金と相続への影響は、次の記事でまとめています。
土地は路線価、建物は固定資産税評価額で評価されるため、市場で取引される価格より低く評価されるのが一般的です。賃貸に出していれば、貸家建付地・貸家としてさらに評価が下がります。
ただし、相続直前に取得し、評価額と時価の差が著しく大きく、税負担を減らす目的が明らかな場合には、通達どおりの評価が認められないことがあります。借入をして不動産を購入する方法は、効果が大きい分だけ慎重な検討が必要です。
養子を迎えると法定相続人の数が増え、基礎控除と生命保険金・死亡退職金の非課税枠が増えます。ただし、基礎控除の計算に算入できる養子の数には上限があり、実子がいる場合は1人、実子がいない場合は2人までです。
また、孫を養子にした場合は、一親等の血族であっても相続税額が2割加算されます(相続税法18条2項)。ただし、その孫が代襲相続人である場合は加算されません。
ここまで見てきたとおり、一次相続の税額だけを見て判断すると、家全体では重くなることがあります。生前贈与も生命保険も、配偶者にどれだけ財産を残すかという設計と合わせて考えると効果が変わります。相続税対策の全体像は、次の記事で整理しています。
1億円という水準は、対策の選択肢が一通りそろう反面、判断を誤ったときの金額も大きくなります。方針を決める段階で一度、相続税に詳しい税理士に通算の試算を出してもらうことをおすすめします。
相続人が5人いても基礎控除は6,000万円なので、課税価格が1億円あれば、ほとんどの家庭で基礎控除を超え、申告が必要になります。ただし、配偶者の税額軽減や小規模宅地等の特例を使って納税額が0円になることはあります。その場合でも申告書の提出は必要です。
また、ここでいう1億円は債務や葬式費用を差し引いた後の課税価格です。プラスの財産が1億円でも、借入金が大きければ課税価格はもっと低くなります。
早見表は前提を単純化した目安だからです。この記事の表は、配偶者が法定相続分を取得し、小規模宅地等の特例や生命保険金の非課税枠を使わないという前提で計算しています。実際には自宅の評価減や保険金の非課税枠、生前贈与加算、相続人ごとの控除が入るため、数字は動きます。前提が違えば金額が違うのは自然なことです。
一次相続の時点では0円になりますが、母が亡くなったときの相続で子に課税されます。記事の中で示したとおり、遺産1億円・子2人という条件では、母が全部相続すると通算770万円、法定相続分どおりに分けると通算395万円という試算になりました。
ただし母に固有の財産がある場合や、自宅があって小規模宅地等の特例が使える場合は結論が変わります。家庭ごとの試算をしてから決めてください。
遺産1億円の相続税は、家族構成によって0円から1,464万円まで変わり、配偶者と子2人なら実際に納めるのは315万円が目安です。
間違えやすいのは、母が全部相続して一次相続を0円にすると、二次相続まで通算した税額がいちばん重くなることがある点です。分け方を決める前に、相続税に詳しい税理士に通算の試算を依頼しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索