月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

支払い方法を選ぶ前に、まず押さえておきたいのが期限です。相続税は「申告さえ出しておけばあとで納めればよい」というものではなく、納付にも同じ期限がかかります。
相続税の申告と納税の期限は、被相続人が死亡したことを知った日の翌日から10か月以内とされています。たとえば3月20日に亡くなったことを知った場合、期限は同じ年の翌1月20日です。
期限の日が土曜日・日曜日・祝日にあたるときは、これらの日の翌日が期限になるとされています。また、申告書の提出先は被相続人の住所地を所轄する税務署です。相続人自身が住んでいる地域の税務署ではない点に注意してください。申告期限の数え方や、期限を過ぎたときのペナルティは、次の記事でくわしく解説しています。
税理士に申告を依頼していると、「申告書を提出してもらったので手続きは終わった」と思ってしまいがちですが、納付は納税者本人が行う手続きです。申告書の控えを受け取ったら、納付書を用意して期限までに納めるところまでが一連の流れになります。
申告書の作成に時間がかかり、完成が期限ぎりぎりになると、納付資金の準備に充てられる時間がほとんど残りません。期限の1か月前には、税額を把握し、どの方法で納めるかを決めておきたいところです。
期限までに納付しなかった場合、法定納期限の翌日から納付する日までの日数に応じて延滞税がかかるとされています。割合は年によって変わり、令和8年(2026年)1月1日から12月31日までは、納期限の翌日から2か月を経過する日までが年2.8%、2か月を経過した日以後は年9.1%とされています。
2か月を境に割合が大きく上がります。相続の手続きには、相続税の納付以外にも期限が定められているものが多くあります。全体の期限を確認しておきたい方は、次の記事もあわせてご覧ください。
相続税に限らず、税金は金銭で一度に納めるのが原則とされています。この「金銭で」「一度に」という2つの原則を前提に、納付書の準備と納税資金の確保を進めることになります。
住民税や固定資産税と違い、相続税の納付書が自宅に郵送されてくることはありません。納付書は自分で入手して、自分で金額を書き込む必要があります。
入手先は、被相続人の住所地を所轄する税務署です。窓口で交付を受けられるほか、依頼すれば送付してもらえるとされています。税理士に申告を依頼している場合は、申告書と一緒に用意してもらえることが一般的です。
納付書に記載する主な項目は次のとおりです。
欄 | 記載する内容 |
|---|---|
税務署名・税務署番号 | 被相続人の住所地を所轄する税務署 |
税目 | 相続税 |
納期等の区分 | 相続開始日(被相続人が亡くなった日) |
本税・合計額 | その相続人が納める税額 |
住所・氏名 | 段に被相続人、下段に納付する相続人本人の住所・氏名 |
住所・氏名の欄には被相続人と相続人の両方の氏名を記載します。納付書は相続人ごとに1枚ずつ用意し、それぞれが自分の税額を記載します。記載方法に迷ったときは、税務署の窓口で確認しながら書くのが確実です。
相続税の納税資金を、相続した預貯金から支払うこと自体に問題はありません。ただし、被相続人名義の口座は金融機関が死亡を把握した時点で凍結され、相続の手続きが済むまでは引き出せなくなります。
つまり、遺産分割協議書や相続人全員の同意書などを金融機関に提出し、いったん相続人の口座に移してからでないと納税資金として使えないのが通常です。この手続きにも日数がかかるため、期限から逆算して動く必要があります。
相続人の間で分け方がまとまっていない場合、この「いったん相続人の口座に移す」手続き自体が進みません。一方で、納期限は分割がまとまったかどうかとは無関係に到来します。
支払い方法を調べている方のなかには、実は「納め方が分からない」のではなく「納める資金が動かせない」という状態の方が少なくありません。この場合の対応は後半の「遺産分割が終わっていない場合、相続税はどうやって払う?」でくわしく説明します。
話し合いがまとまらない場合には、家庭裁判所の調停を利用する方法もあります。進め方は次の記事も参考にしてください。
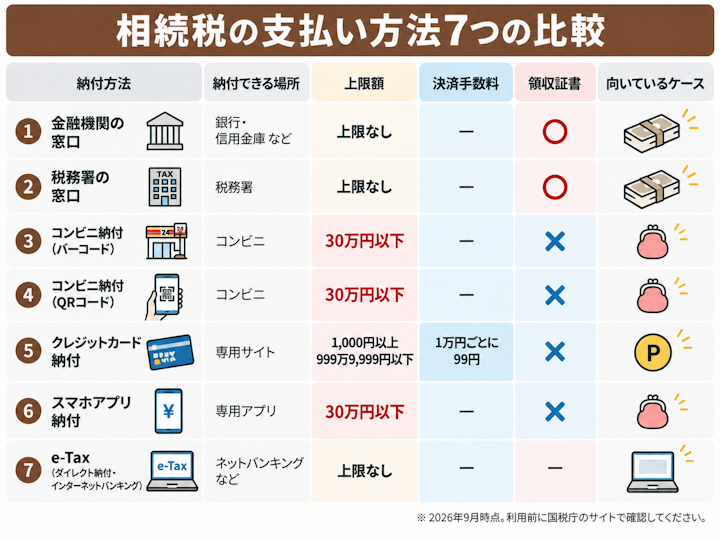
相続税の納め方は、窓口で現金を出す方法だけではありません。金額や状況によって使える方法が変わるので、まずは全体を並べて比べてみましょう。
2026年9月時点で、相続税は次の方法で納められるとされています。
支払い方法 | 納付できる場所 | 上限額 | 決済手数料 | 領収証書 |
|---|---|---|---|---|
金融機関の窓口 | 銀行・信用金庫・郵便局など | 上限なし | なし | 発行される |
税務署の窓口 | 被相続人の住所地の所轄税務署 | 上限なし | なし | 発行される |
コンビニ納付(バーコード付納付書) | コンビニ | 30万円以下 | ― | ― |
コンビニ納付(QRコード) | Loppi・マルチコピー機のあるコンビニ | 30万円以下 | ― | ― |
クレジットカード納付 | 専用のウェブサイト | 1,000円以上999万9,999円以下 | 納付額に応じてかかる | 発行されない |
スマホアプリ納付 | スマートフォンのアプリ | 30万円以下 | ― | 発行されない |
e-Taxによる電子納税 | e-Tax(ダイレクト納付・インターネットバンキング) | ― | ― | ― |
表の「―」は、2026年9月時点で国税庁の公表資料からは確認できなかった項目です。上限額や手数料の取扱いは納付方法によって異なり、制度の見直しも入るため、利用前に必ず国税庁のサイトで確認してください。
もっとも一般的なのが、納付書と現金を持って金融機関の窓口に行く方法です。金額の上限がないため、相続税のように数百万円・数千万円という単位になる場合でも1回で納められます。領収証書がその場で発行されるので、納めた証拠が手元に残る点も安心材料です。
税務署の窓口でも同じように納められます。申告書を持参して提出する場合は、その足で納付まで済ませられるのが利点です。ただし税務署にはATMがなく、原則として現金が必要になります。
注意したいのは、まとまった現金を手元に用意するまでの時間です。高額の払い戻しには事前の連絡を求められることもあるため、納付日の直前ではなく、数日前から資金を動かしておくことをおすすめします。
コンビニでの納付には2つの方式があり、どちらも納付税額が30万円以下の場合に利用できるとされています。
1つ目は、バーコード付納付書を使う方法です。この納付書は自分で作れるものではなく、所轄の税務署で交付を受けるか、送付を依頼して入手します。金額があらかじめ印字された納付書をコンビニのレジに出して支払う流れです。
2つ目は、QRコードを使う方法です。国税庁のサイトで必要事項を入力してQRコードを作成し、それを持ってコンビニの端末を操作します。利用できるのはローソン・ナチュラルローソン・ミニストップ(Loppi設置店)と、ファミリーマート(マルチコピー機設置店)とされています。
いずれの方式も支払いは現金のみで、クレジットカードや電子マネーは利用できないとされています。「コンビニならカードで払える」という誤解が多いところなので気をつけてください。相続税で30万円以下に収まるケースは多くありませんが、相続人が複数いて一人あたりの税額が小さい場合には選択肢になります。
窓口に行く時間が取れない場合に検討したいのが、キャッシュレスの3方法です。
クレジットカード納付は、専用のウェブサイトから手続きします。1度の申請につき1,000円以上999万9,999円以下が利用でき、24時間いつでも申請できるとされています。利用できるブランドはVisa、Mastercard、JCB、American Express、Diners Clubです。
ただし決済手数料が納税者の負担になります。手数料は納付額に応じて次のように加算されるとされています。
納付額 | 決済手数料 |
|---|---|
1円〜10,000円 | 99円 |
10,001円〜20,000円 | 198円 |
20,001円〜30,000円 | 297円 |
以降も10,000円を超えるごとに加算されていく仕組みです。相続税は金額が大きくなりやすいため、手数料の総額も相応になります。カードのポイント還元率と手数料率を比べて判断してください。また、クレジットカード納付では領収証書が発行されません。
スマホアプリ納付は、納付税額30万円以下の場合に利用でき、複数のPay払いから選ぶ形とされています。こちらも領収証書は発行されません。
e-Taxによる電子納税には、あらかじめ届け出た預貯金口座から引き落とすダイレクト納付と、インターネットバンキングを使う方法があります。いずれも利用にあたって事前の手続きが必要とされているため、期限直前に思い立っても間に合わないことがあります。利用を考えている場合は早めに準備してください。
どれを選ぶか迷ったときは、次の順で考えると整理しやすくなります。
相続人が複数いる場合、全員が同じ方法で納める必要はありません。窓口に行ける人は窓口で、遠方に住んでいる人はカードで、というように分かれても問題ありません。
相続税は、相続人全員でまとめて1つの税額を納めるものではありません。誰がいくら納めるのかを取り違えると、思わぬ課税を招くことがあります。
相続税は、財産を取得した人ごとに税額が計算され、その人が自分の税額を納めます。申告書は相続人が連名で1通提出することが一般的ですが、納付は一人ひとりが別々に行うのが原則です。
そのため納付書も相続人の人数分が必要になります。前述のとおり、納付書の住所・氏名欄は、上段に被相続人、下段に納付する相続人本人の住所・氏名を記載します。
手続きが煩雑だからと、相続人の代表者が全員分をまとめて納めてしまうケースがあります。しかし、ほかの相続人が納めるべき税額を代表者が負担し、そのまま精算しないでいると、その分が贈与とみなされて贈与税の対象になる可能性があります。
一時的に立て替えるだけであれば、ただちに贈与になるわけではないと考えられています。大切なのは、あとから精算したことを説明できる状態にしておくことです。金額・返済方法・返済期限を書面にし、実際に振込などの記録を残しておいてください。
自分の分さえ納めれば終わり、とは限りません。相続税には連帯納付義務があり、各相続人が相続などにより受けた利益の価額を限度として、お互いに連帯して納付しなければならないとされています。
ほかの相続人が納めないままでいると、自分のところに納付を求める通知が届くことがあるということです。なお、一定の場合には連帯納付義務を負わないとされています。相続人のなかに資金の当てがない人がいそうな場合は、納付が済んだことをお互いに確認しておくと安心です。
納める税額そのものにかかわる話として、名義預金にも触れておきます。子どもや孫の名義になっている預金であっても、原資を出したのが被相続人で、通帳や印鑑を被相続人が管理していたような場合には、実質的に被相続人の財産とみなされることがあります。
こうした預金は相続財産に含めて申告する必要があり、漏らしていると追加の納税が生じることがあります。「名義が違うから関係ない」と判断せず、申告の段階で税理士に確認しておいてください。家族名義の預金が相続財産に含まれるかどうかの判断基準は、次の記事でくわしく解説しています。
ここまでは「納める資金はあるが、どう納めるか」という話でした。手元の資金では一度に納められないという場合にも、いくつかの選択肢が用意されています。
一括で納めるのが難しい場合の選択肢は、相続した財産の売却・延納・物納・借入の4つです。
延納は、担保を提供したうえで年払いの分割にする制度で、相続税額が10万円を超えることなどが要件とされています。物納は、金銭ではなく相続した財産そのもので納める制度で、延納によっても金銭で納付することが困難な場合に限られるとされています。なお物納は相続税だけの制度で、贈与税にはありません。
もっとも重要なのは、延納も物納も、申告期限までに申請しなければ使えないという点です。「期限を過ぎてから、払えないので分割にしてほしい」という申し出は通りません。売却も、買い手を探して代金を受け取るまでに時間がかかるため、期限から逆算した準備が欠かせません。遺産が不動産中心で納税資金が足りないというケースは典型的なパターンです。不動産の相続と売却については、次の記事も参考になります。
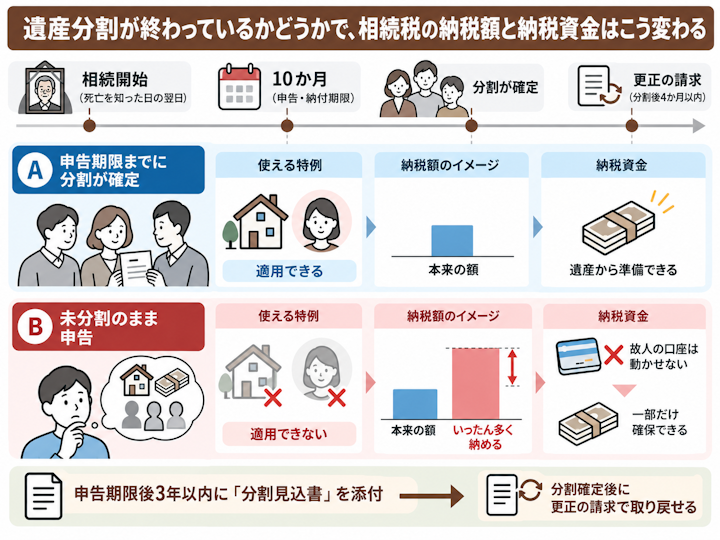
支払い方法を調べている方がつまずきやすいのが、この場面です。遺産分割が終わっていないと、納税資金が動かせないだけでなく、納める税額そのものが増えてしまいます。
相続税の申告は、相続財産が分割されていない場合であっても、期限までに行わなければならないとされています。分割がまとまっていないことは、期限を延ばす理由になりません。
この場合は、各相続人が民法に規定する相続分または包括遺贈の割合に従って財産を取得したものとして相続税を計算し、申告と納税をすることになります。つまり、まだ1円も受け取っていなくても、法定相続分で受け取ったものとして納めることになります。誰がどの財産を取得するかが決まっていなくても、納付書は相続人ごとに用意します。遺産分割の話し合いがまとまらないときの進め方は、次の記事でくわしく解説しています。
前述のとおり、被相続人名義の口座は分割の手続きが済むまで動かせません。納税資金を自分の貯蓄から出すか、ほかの方法で用意する必要があります。
分割が終わっていなくても、故人の預貯金の一部を各相続人が単独で払い戻せる制度があります。ただし一定の上限が定められており、これだけで相続税の全額をまかなえるとは限りません。
このほか、納税資金にあてる分だけ先に一部の遺産について分割協議をまとめる、という進め方もあります。全部を一度に決めようとすると話が止まってしまう場合でも、預貯金の一部についてなら合意できることがありますが、その後、金融機関が要求する資料をすべて整えて口座を解約の申し込みをしてから、引き出せるまでに一カ月弱みる必要があります。遺産分割の前に故人の預貯金を引き出せる「払戻し制度」の上限や手続きは、次の記事で確認できます。
未分割の状態で申告する場合、さらに大きな問題があります。小規模宅地等の特例や、配偶者の税額軽減などが、当初の申告では適用できないとされている点です。
配偶者の税額軽減は1億6,000万円または法定相続分相当額の多いほうまで相続税がかからないという制度、小規模宅地等の特例は特定居住用宅地等について330㎡まで評価額を80%減額できるという制度です。どちらも税額を大きく下げるもので、いずれも申告で適用を受けることが前提になっています。
その結果、分割が止まっているというだけで、いったん納めるべき税額が跳ね上がります。納税資金が足りないという相談のなかには、支払い方法の問題ではなく、この状態になっているために税額が膨らんでいるケースが含まれています。自宅の土地の評価額を最大80%減らせる小規模宅地等の特例の要件は、次の記事でくわしく解説しています。
救済のしくみもあります。当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、あとから分割がまとまった段階で、これらの特例の適用を受けられる可能性があります。
分割が確定したあとに納めすぎた税金を返してもらうには、更正の請求という手続きを行います。請求できる期間は、分割があったことを知った日の翌日から4か月以内とされています。
注意したいのは、分割見込書は当初申告のときに添付する書類であり、あとから思い出して提出することはできないという点です。申告期限までに分割がまとまりそうにないと感じた時点で、この書類が必要かどうかを税理士に確認しておいてください。出し忘れると、本来使えたはずの特例が使えないまま終わってしまいます。
税額の計算や申告書の作成、延納・物納の申請は税理士の領域です。一方で、そもそも分け方の話し合いがまとまらないという状態そのものについては、弁護士に相談するという選択肢もあります。話し合いでまとまらないときは、家庭裁判所の調停を利用する方法もあります。
不動産のように分けにくい財産がある場合、一人が取得して他の相続人に代償金を払う方法がとられることもあります。この場合は代償金の資金繰りと納税資金の両方を考える必要があるので、次の記事もあわせて確認してください。
最後に、納付の場面で相談の多い3つの疑問にお答えします。
相続税の申告書の提出先は、被相続人の住所地を所轄する税務署とされています。相続人自身が住んでいる地域の税務署ではありません。
納付書に記載する税務署名も、この被相続人の住所地を所轄する税務署になります。ただし、納付書さえ用意できれば、実際に納めるのは最寄りの金融機関の窓口でかまいません。遠方に住んでいて窓口に行きづらいという場合は、クレジットカード納付やe-Taxによる電子納税も選択肢になります。
クレジットカード納付とスマホアプリ納付では、領収証書は発行されないとされています。納付の記録は、カードの利用明細やアプリの履歴で確認することになります。
相続人どうしで納付済みであることを確認したい場合など、書面が必要になりそうであれば、金融機関や税務署の窓口で納めるほうが確実です。
一定の要件を満たす場合には、延納という制度を使って年払いの分割で納めることができるとされています。ただし、担保の提供が必要になるほか、申告期限までに申請しなければ利用できません。
また、延納の期間中は利子税がかかります。割合は年によって変わるため、申請の時点で確認が必要です。要件や期間、担保の詳細は、「相続税が払えない場合」をテーマにした別の記事で解説する予定です。
誰にどの手続きを相談すればよいか迷ったときは、次の記事も参考になります。
相続税は、相続の開始を知った日の翌日から10か月以内に、各相続人が自分の税額を金銭で一度に納めます。納付書は自動では届かないため、被相続人の住所地の税務署で入手し、金額や手数料に合った支払い方法を選びましょう。
遺産分割が終わっていないと、故人の口座から払えず税額も増えやすくなります。納税資金や延納に不安があれば、期限から逆算して早めに税理士に相談しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索