月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

亡くなった方(被相続人)がNISA(少額投資非課税制度)で持っていた株式や投資信託は、相続の対象になります。ただし、NISAの「非課税」というメリットは、相続人が引き継ぐことはできません。ここが最初に押さえるべき、いちばん大事なポイントです。
先に、NISAの相続でよくある疑問への答えをまとめておきます。
よくある疑問 | 答え |
親のNISAの株や投資信託は相続できる? | できる。相続人の課税口座へ移して引き継ぐ |
非課税のまま引き継げる? | できない。非課税は名義人が亡くなった日まで |
相続した資産の取得価額は? | 亡くなった日の時価になる |
手続きはどこでする? | 故人の口座がある証券会社・銀行などの金融機関 |
相続税はかかる? | かかる。ほかの遺産と合わせた総額で判断する |
NISA口座は、名義人ごとに1人1つと決められた、本人専用の口座です。
そのため、NISA口座そのものを相続することはできず、相続人自身のNISA口座へ資産を移すこともできません。「親のNISAを、自身のNISAでそのまま非課税のまま持ち続ける」ということはできない、と理解しておきましょう。
では、どう相続するかというと、NISAの中の株式・投資信託は、相続人の課税口座(特定口座または一般口座)へ移して引き継ぎます。
課税口座とは、通常の売買で使う、利益に税金がかかる口座のことです。NISAを出た資産は、この一般的な口座に移されたうえで、相続人のものになります。移された後は、値上がり益や配当に通常どおり課税される、ふつうの投資資産として扱われます。
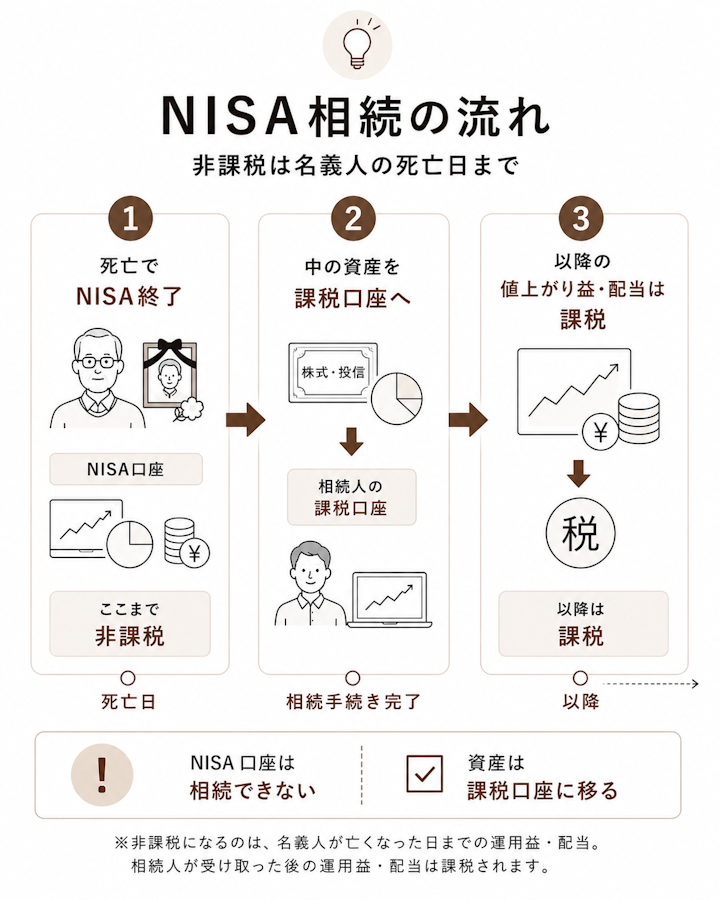
NISAの非課税は、名義人が亡くなった日までです。
亡くなった日までに出た値上がり益(含み益)は非課税ですが、それ以降に生じる値上がり益や配当は、通常どおり課税の対象になります。「相続したら非課税は終わる」と考えておくと、後の税金の話が理解しやすくなります。
反対に、亡くなった日の時価が買ったときの値段を下回っていた(含み損があった)場合、その損失はなかったものとされます。ほかの株式などの利益と差し引くことはできません。
なお、名義人が亡くなった後に支払われる配当や分配金は、原則として相続人の所得として課税されます。一方、故人が生前に受け取った配当などについては、相続人が故人に代わって行う準確定申告が必要になる場合があります。どちらの扱いになるかなど細かい税務は、税理士に確認するのが確実です。
故人に代わって行う準確定申告の期限や進め方は、次の記事で確認できます。
NISAを相続するときに、特に知っておきたいのが取得価額の考え方です。取得価額とは、税金の計算のもとになる「その資産を買った値段」のことです。
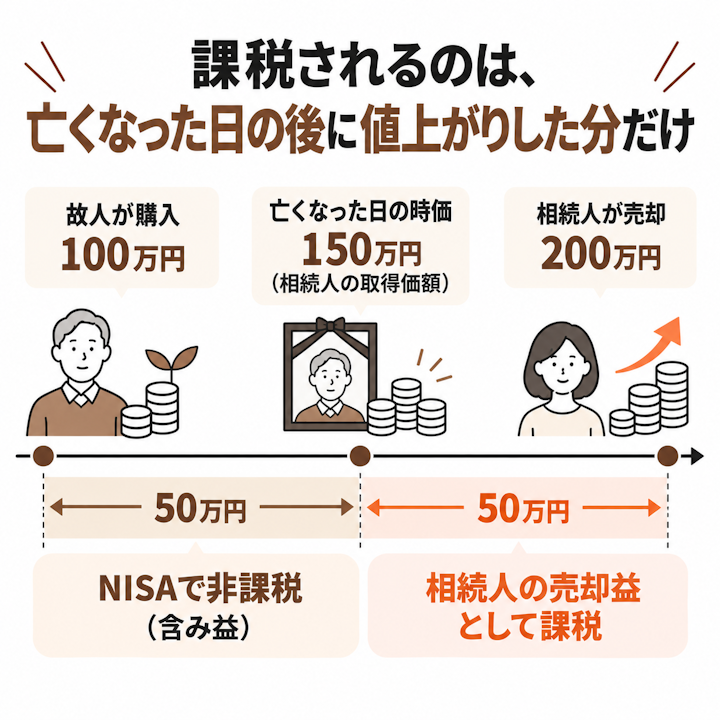
相続人の課税口座に移されたNISA資産の取得価額は、被相続人が亡くなった日の時価(上場株式は終値、投資信託は基準価額など)になります。
つまり、亡くなった人が実際にいくらで買ったかではなく、「亡くなった日の値段で買ったもの」として扱われます。相続人が将来この資産を売ったときの利益(譲渡益)は、この亡くなった日の時価を基準に計算されます。
たとえば、故人が100万円で買った投資信託が、亡くなった日に150万円になっていたとします。この場合、相続した人にとっての取得価額は150万円です。
その後200万円で売れば、200万円と150万円の差額である50万円が利益として課税対象になります。亡くなった日までの値上がり分(100万円→150万円)には、相続人の売却時の税金はかからない形です。
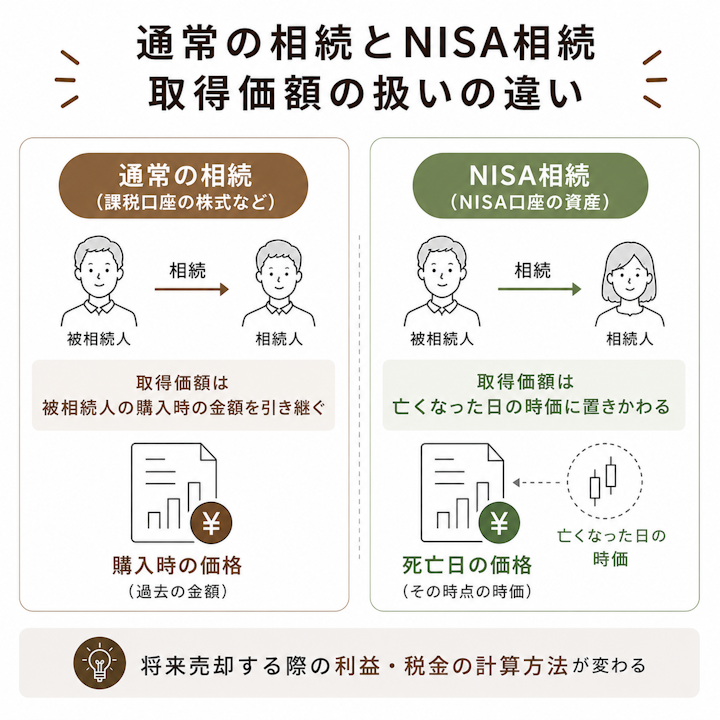
ここは、NISA以外の通常の株式を相続した場合と扱いが違うため、注意が必要です。
課税口座で持っていた株式を相続した場合は、原則として被相続人が買ったときの値段(取得価額)をそのまま引き継ぎます。一方、NISA資産は亡くなった日の時価に置きかわります。もともと非課税だったNISAならではの扱いです。
取得価額(売却益の計算のもと) | |
通常の課税口座の株式を相続 | 被相続人が買ったときの値段を引き継ぐ |
NISA資産を相続 | 亡くなった日の時価になる |
相続した資産を売却して利益が出れば、その利益に対して所得税・住民税がかかります。
このとき、相続税を納めた人が、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までにその資産を売却すると、支払った相続税の一部を取得費に加えられる取得費加算の特例を使える場合があります。
ただし、NISA資産は取得価額が亡くなった日の時価まで引き上げられているぶん、売却益そのものが小さくなりやすく、この特例のメリットは限定的になることもあります。
使えるかどうかや金額は状況によって変わるため、実際の売却の前に税理士に確認することをおすすめします。
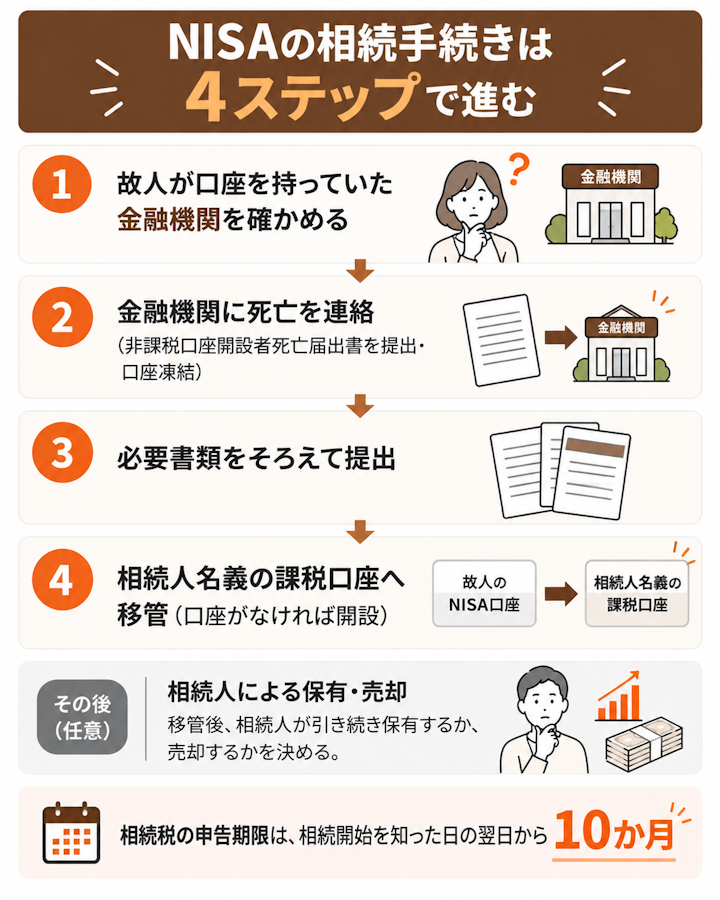
NISA資産の相続は、証券会社などの金融機関で手続きします。おおまかな流れを見ておきましょう。
NISAの相続手続きは、故人が口座を開いていた金融機関ごとに進めます。まずは、どこに口座があったかを確かめましょう。
同じ人が複数の証券会社でNISAや口座を持っていることもあります。取引残高報告書などを手がかりに、取引のある金融機関をもれなく洗い出しておくと、後の手続きがスムーズです。
「故人がどこの証券会社で取引していたかわからない」というケースもあります。
その場合は、郵便物やメール、通帳の入出金履歴などが手がかりになります。証券口座については、証券保管振替機構(ほふり)に問い合わせて、故人がどの証券会社に口座を持っていたかを開示してもらう方法もあります。
近年はネット証券で書面が届かないこともあるため、パソコンやスマートフォンのメール・アプリも確認するとよいでしょう。
ほふりの開示請求でわかるのは、口座のある証券会社などの名前までです。保有している銘柄や数量は、わかった証券会社などに問い合わせて確認します。
どこにどんな財産があるかを調べる相続財産調査については、次の記事でくわしく解説しています。
口座がわかったら、NISA口座のある証券会社・銀行などの金融機関に、名義人が亡くなったことを連絡します。
このとき相続人は、NISA口座があった金融機関に「非課税口座開設者死亡届出書」を出します。亡くなったことを知った日以後、遅滞なく提出することとされており、提出のしかたは金融機関の案内に従います。
連絡をすると、金融機関の口座は凍結され、相続手続きの案内と必要書類が送られてきます。凍結後は、売却や引き出しなどができなくなります。以降は、その金融機関の指示に従って進めます。
凍結のタイミングや当面のお金の用意のしかたは、次の記事で確認できます。
弁護士ドットコムの「みんなの法律相談」には、「夫のNISAの株は自身の口座に移せず税金もかかるので、相続の手続きをせずに夫のIDとパスワードでログインして売ってもよいか」という相談が寄せられています。
 相談者の疑問
凍結の前でも、故人のIDとパスワードでログインして売却や出金をするのは避けましょう。故人の名義での取引になり、ほかの相続人に無断で売ればトラブルのもとです。
また、相続人が遺産を処分すると、相続を認めたもの(単純承認)とみなされ、あとで借金が見つかっても相続放棄ができなくなるおそれもあります。
どんな行為が単純承認にあたるのかは、次の記事でくわしく解説しています。
なお、親が亡くなった直後に進める手続きの全体像は、次の記事でくわしく解説しています。
必要書類は金融機関によって細かく異なりますが、一般的には次のようなものが求められます。
書類 | どこで用意する? |
相続手続き依頼書(移管依頼書) | 口座のある金融機関(所定の用紙) |
非課税口座開設者死亡届出書 | 口座のある金融機関 |
被相続人が亡くなったことがわかる戸籍(除籍)謄本 | 本籍地の市区町村(広域交付なら最寄りの窓口でも可) |
相続人であることがわかる戸籍謄本 | 各相続人の本籍地の市区町村 |
相続人の印鑑証明書 | 各相続人の住所地の市区町村 |
遺産分割協議書または遺言書(ある場合) | 協議書は相続人全員で作成する |
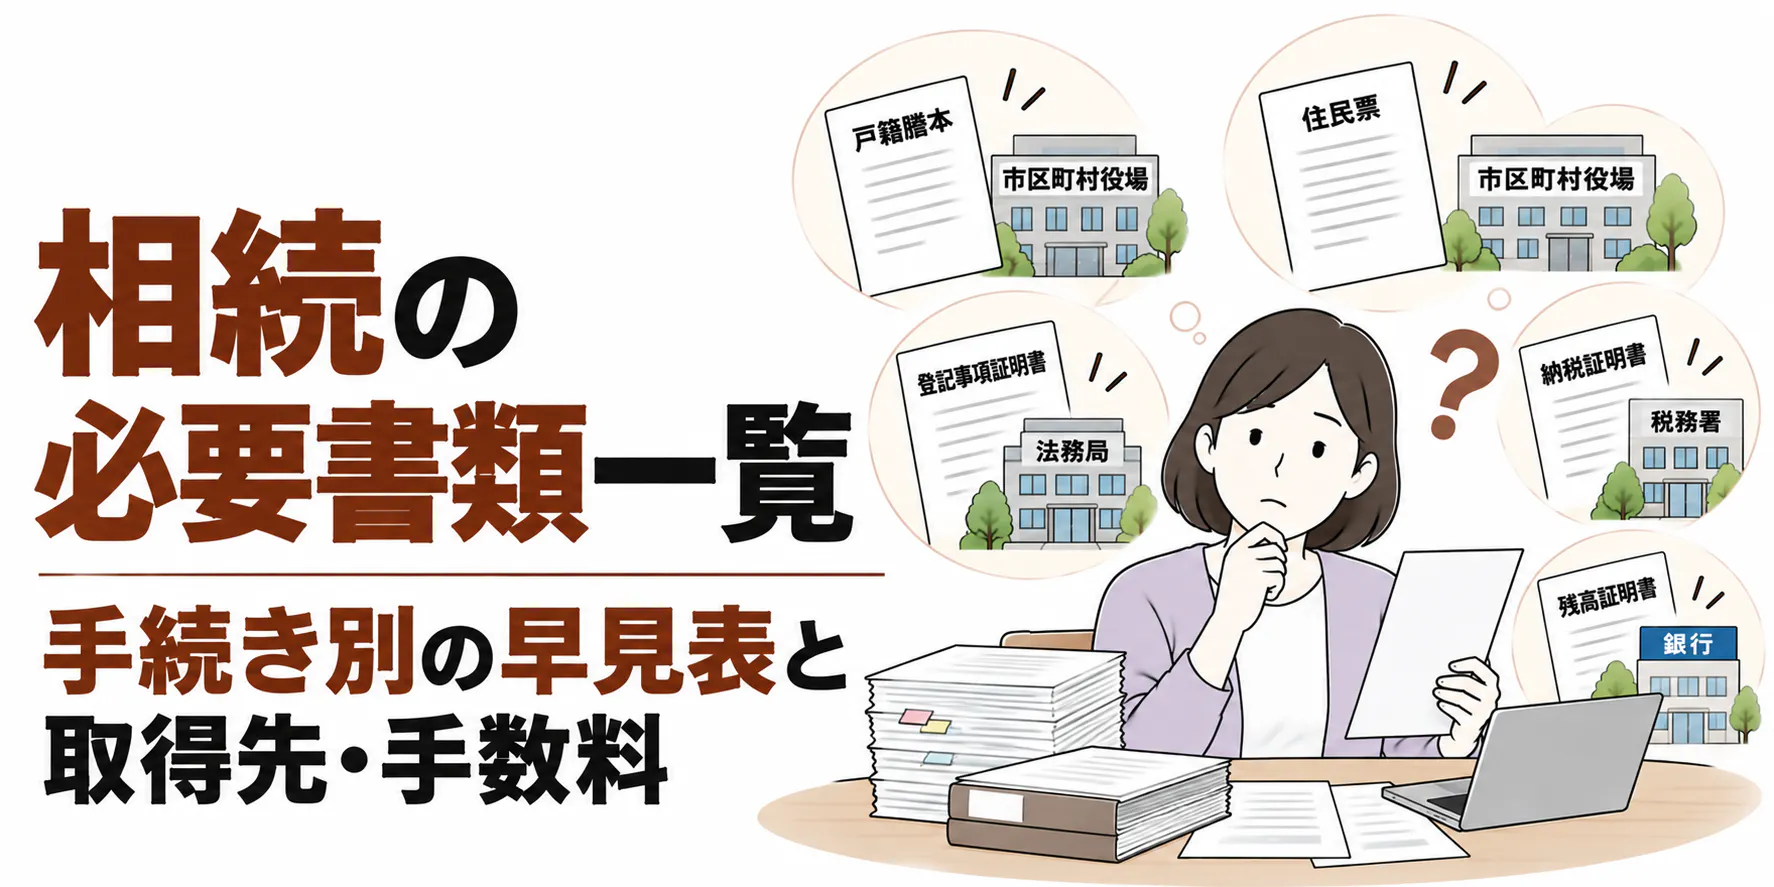
正確な必要書類は金融機関に確認してください。相続手続き全般で必要になる戸籍などの集め方は、次の記事にまとめています。
書類がそろうと、NISA資産は相続人名義の課税口座へ移されます。
NISA資産の移管先は、被相続人が口座を持っていたのと同じ金融機関の、相続人名義の課税口座です。
このとき、相続人がその金融機関に課税口座を持っていない場合は、新たに口座を開設する必要があります。移管が完了すれば、あとは相続人が自身の資産として保有・売却できます。移管の手続きには、書類がそろってから数週間程度かかることもあるため、余裕をもって進めましょう。
相続手続き全体の流れを把握したい方は、次の記事も参考になります。
移管後は、そのまま持ち続けても、売却して現金にしてもかまいません。
ただし、売却して利益が出れば税金がかかります。相続税を納めて一定期間内に売る場合は、前述の取得費加算の特例を使える可能性もあるため、売却のタイミングは税理士に相談すると安心です。
相続した株式を売るときの流れや、ほかの相続人との分け方は、次の記事でまとめています。
ここまでの流れをおさらいしておきましょう。
NISAは所得税が非課税になる制度ですが、相続税は別の話です。NISA資産も相続税の対象になります。
NISAの中にあった株式や投資信託も、ほかの預貯金や不動産と同じく、相続財産として相続税の対象になります。
「NISAは非課税だから相続税もかからない」というのは誤解です。NISAの非課税はあくまで所得税・住民税の話で、相続税はかかると考えておきましょう。
なお、相続財産全体が相続税の基礎控除(3,000万円+600万円×法定相続人の数)の範囲内であれば、相続税自体がかからないこともあります。NISA資産だけでなく、預貯金・不動産なども合わせた総額で判断する点に注意しましょう。
相続税を計算するときの相続税評価額は、亡くなった日の時価を基準にします。
上場株式の場合は、亡くなった日の終値だけでなく、その月・前月・前々月の各月の平均額も見て、4つの価格のうち最も低い価格で評価できるルールがあります。株価が下落した局面では、平均額を使うことで相続税評価額を抑えられることもあります。
上場しているETF(上場投資信託)やREIT(不動産投資信託)も、上場株式と同じ方法で評価します。
投資信託も、亡くなった日に解約した場合の価額をもとに評価します。いずれも評価の計算は専門的なので、実際の申告では税理士に相談すると安心です。
株式の相続税評価額の具体的な出し方や計算の例は、次の記事で確認できます。
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
NISA資産の名義変更や評価にも時間がかかるため、早めに手続きを始めることが大切です。相続税の申告が必要な人や申告の流れは、次の記事で解説しています。
相続人が複数いるときは、NISA資産を誰がどう引き継ぐかを決める必要があります。
遺言書がない場合は、相続人全員で話し合う遺産分割協議で、NISA資産を誰が取得するかを決めます。
株式や投資信託は価格が変動するため、「どの時点の評価で分けるか」でもめることもあります。たとえば、話し合いの途中で株価が大きく動くと、当初の想定と取り分の感覚がずれてしまうことがあります。話し合いの結果は遺産分割協議書に残し、それをもとに移管の手続きを進めます。
なお、遺産分割協議書には、対象の証券を「どの証券会社の、何という銘柄・何口を、誰が取得するか」まで具体的に書いておくと、金融機関での移管手続きがスムーズです。
協議書の書き方や財産ごとの文例は、次の記事で紹介しています。
分け方には、大きく2つの考え方があります。
ひとつは、株式や投資信託をそのまま(現物のまま)特定の相続人が引き継ぐ方法です。もうひとつは、売却して現金化し、その現金を分ける方法です。現金にすれば分けやすくなりますが、売却益に税金がかかることもあるため、どちらがよいかは状況によります。
なお、売却して現金で分ける場合、いったん資産を相続人の代表者などの課税口座へ移してから売却するのが一般的です。移管の前に「売って現金で分ける」ことはできず、まず名義変更(移管)が必要になる点は覚えておきましょう。値動きのある資産のため、売却のタイミングによって手取りが変わることもあります。
「みんなの法律相談」には、父が亡くなった当日に父の証券口座で投資信託(特定口座とNISA)の一部を売却してしまい、どう対処すればよいかを尋ねる相談もあります。
相談者の疑問NISA資産を移す先は相続人の課税口座ですが、その口座が特定口座か一般口座かによって、その後の確定申告の手間が変わります。
特定口座(源泉徴収あり)なら、原則として売却時の税金の手続きを証券会社が代行してくれるため、確定申告の手間を減らせます。一般口座の場合は、売却損益を自身で計算して確定申告する必要があります。
投資に慣れていない相続人が引き継ぐなら、特定口座(源泉徴収あり)を選んでおくと負担が軽くなります。移管先の口座をどうするかも、あらかじめ考えておくとスムーズです。
相続弁護士ドットコム掲載事務所の解決事例1,212件のうち、対象の財産に有価証券(株式・投資信託など)が含まれる事例は103件ありました。
解決方法は、協議(話し合い)が45件(43.7%)で最も多い一方、調停が29件(28.2%)、審判が14件(13.6%)、訴訟が8件(7.8%)で、これらを合わせると51件(49.5%)にのぼります。
相手方は兄弟姉妹が52件と約半数でした(2026年10月時点・当社調べ、n=103)。
最後に、NISA相続でつまずきやすい注意点をまとめます。
2024年から始まった新しいNISA(つみたて投資枠・成長投資枠)、2023年までの一般NISA・つみたてNISA、ジュニアNISAでも、名義人が亡くなったときの基本的な扱いは同じです。
いずれも、非課税のまま相続人が引き継ぐことはできず、相続人の課税口座へ移して相続する形になります。「新しいNISAだから特別」ということはない、と押さえておきましょう。
NISAの相続は、証券会社での手続き、相続税の評価・申告、相続人どうしの分け方など、複数の専門分野がからみます。
特に、相続人の間で分け方がまとまらないときや、相続税の負担が気になるときは、早めに専門家に相談することで、手続きの見通しが立ちます。
役割分担の目安としては、遺産分割の進め方や相続人どうしの調整は弁護士、相続税の評価・申告は税理士、証券口座の移管手続きは証券会社の相続窓口が中心になります。誰に何を相談すればよいか迷ったときは、まず弁護士に全体像を整理してもらうと、その後の段取りがつけやすくなります。
相続する権利自体はありますが、手続き面でハードルがあることがあります。
海外に住む非居住者は、日本の証券口座の開設や保有に制限がある場合があり、移管がスムーズに進まないことがあります。金融機関によっては、いったん国内の相続人の口座で受けてから対応するなど、個別の案内になることもあります。取り扱いは金融機関によって異なるため、早めに口座のある金融機関に確認しましょう。
相続した株式や投資信託を、自身のNISA口座へ移すことはできません。売却したお金で、自身の投資枠を使って買い直すことはできます。
相続をきっかけに相続人が新しくNISAを始めること自体は可能ですが、それは相続した資産とは別に、相続人自身の非課税枠を使う話です。故人のNISAの非課税枠を引き継げるわけではない点は区別しておきましょう。
遺言書に「◯◯証券の口座にある株式・投資信託を長女に相続させる」のように、金融機関や財産を特定して書いておけば、原則として遺産分割協議をしなくても、その人が移管の手続きを進められます。
ただし、ほかの相続人の遺留分(最低限の取り分)を侵害する内容だと、その分をお金で請求されることがあります。
財産を特定した遺言書の書き方は、次の記事で見本とあわせて紹介しています。
弁護士ドットコムの「みんなの法律相談」に寄せられた相続の相談のうち、株式・投資信託(NISAを含む)の相続に触れたものは303件ありました。
内容で分けると(重複あり)、名義変更や移管など手続きに関するものが162件で最も多く、次いで分け方・遺産分割が111件、税金・評価が80件でした。
手続きの進め方に加え、分け方や税金で迷う人も多いことがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=303)。
親のNISAで持っていた株式や投資信託は相続できますが、NISA口座や非課税の扱いは引き継げず、相続人の課税口座へ移して相続します。非課税は亡くなった日までで、相続人の取得価額は亡くなった日の時価になります。
手続きは、故人の口座がある金融機関を確かめ、死亡を連絡して書類をそろえ、課税口座へ移管する流れです。NISAの資産も相続税の対象になる点に注意しましょう。
誰がNISAの資産を引き継ぐかでほかの相続人と話がまとまらない、亡くなった後に口座を動かしてしまった、相続税の申告期限が迫っている、というときは、早めに弁護士に相談しましょう。
まずは弁護士への初回相談で、株式・投資信託を含めた遺産の分け方と、移管までの段取りを確認しておくと安心です。相続税の評価や申告は、税理士にも相談するとよいでしょう。
大阪弁護士会所属。元国税職員の弁護士が、法務と税務の両面から相続問題の解決をサポートします。相続税に配慮した遺言書の作成や事業承継にも対応しております。相続問題や事業承継について不安や疑問のある方は、お一人で悩まずに、お気軽にご相談ください。
 弁護士検索
 税理士検索