相続弁護士 ドットコム
月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上
相続財産調査
更新日:2026/10/02

みなし相続財産とは?生命保険金などの種類と非課税枠の計算

監修者
井上界
兵庫県>尼崎市
園田法律事務所
井上界
みなし相続財産とは?生命保険金などの種類と非課税枠の計算
「親の生命保険金に、相続税はかかるの?」と迷っていませんか。みなし相続財産とは、生命保険金や死亡退職金のように、遺産ではないものの相続税の対象になる財産です。種類や非課税枠の計算、相続放棄時の扱いを、弁護士ドットコムの「みんなの法律相談」の生命保険金などの相談521件もふまえて解説します。
相続財産調査 に関する弁護士相談をご検討中の方へ
電話・メールOK
夜間・休日も対応
初回無料
相談あり
相続財産調査に強い
弁護士から探せる
相続財産調査 に強い弁護士を探す

みなし相続財産とは? 通常の相続財産との違い

「みなし相続財産」とは、法律上の相続財産ではないものの、相続税の課税対象となる財産をいいます。法律上の「相続財産」とは、被相続人の財産に属した一切の権利義務をいいます(民法896条)。相続人は、遺産分割協議などによって相続財産を分割します。

これに対して「みなし相続財産」は、相続発生前の段階ですでに贈与されている、被相続人ではなく別の人の財産であるなど、法律上の相続財産ではありません。

しかし、被相続人の死亡をきっかけに取得される財産であることや、租税回避を防止する必要があることなどを考慮して、相続財産ではない財産の一部が「みなし相続財産」とされています。

みなし相続財産の具体例

みなし相続財産に当たる財産は、相続税法において列挙されています。主なみなし相続財産は以下のとおりです。

  • 生命保険の死亡保険金・損害保険金
  • 死亡退職金
  • 被保険者が被相続人以外の者である生命保険の解約返戻金請求権
  • 定期金および定期金に関する権利
  • 特別縁故者が受けた財産分与、特別寄与料
  • 低額での財産譲り受け、債務の免除による利益
  • 遺言による信託の受益権

なお、次のものは「みなし相続財産」ではなく、相続税の計算上、相続財産に加算される贈与財産です(混同しやすいので区別しておきましょう)。

  • 相続開始前3年以内(2024年以降は7年以内)に贈与を受けた財産
  • 相続時精算課税に基づき贈与を受けた財産
  • 事業承継税制により、贈与税の納税を猶予されていた財産
  • 教育資金・結婚子育て資金の一括贈与の管理残額

生命保険の死亡保険金・損害保険金

被相続人の死亡によって支払われる死亡保険金や損害保険金のうち、被相続人が負担した保険料に対応する部分はみなし相続財産となります(相続税法3条1項1号)。

弁護士ドットコムの「みんなの法律相談」には、「親の生命保険金3,000万円の受取人が相続人の1人だけになっていて不公平なので、保険金も含めて遺留分を請求できないか」という相談が寄せられています。

Q
みなし財産?特別受益?について
相談者の疑問
【相談の背景】 みなし相続財産についての質問です。 被相続人が生前自身の生命保険金3000万を、 相続人Aに10割との保険契約を変更していました。 被相続人はこのこともおそらく失念し、公正証書遺言で Aには収益不動産5000万と実家、銀行の財産全て (のちに、Aには別途5000万の不正出金が判明しました。) しかし、相続人Bは相続0円、 Cは3000万円ほどの価値の不動産を得るものの、ローンが-2500万ほどとなっています。 原則、生命保険が財産分与とならないことは知っているのですが。 あまりにも不平等なので、下記質問です。 (質問があまりまとまっておらずに、もうしわけありません) 【質問1】 上記遺言が有効なものとして、Bの0円の立場からすると、Aがあまりにも多くの財産を取得しているため、この生命保険金含めてとして、遺留分請求は可能なのでしょうか? 【質問2】 Cの立場から見ても、同様の請求や分割は可能なのでしょうか? 【質問3】 上記遺言が無効なものとして、遺産分割協議があった場合、Bの0円の立場からすると、Aがあまりにも多くの財産を取得しているため、保険金をみなし財産(特別受益)?として、遺留分請求は可能なのでしょうか? 【質問4】 上記、Cの立場ではどうなるのでしょうか?
弁護士の回答
杉浦 太一郎 弁護士
質問1 上記遺言が有効なものとして、Bの0円の立場からすると、Aがあまりにも多くの財産を取得しているため、この生命保険金含めてとして、遺留分請求は可能なのでしょうか? 回答1 受取人が指定されていた生命保険金は、原則として相続財産に含まれません。そのため、原則として遺留分の算定にも含まれません。 例外的に生命保険金が特別受益に準じる扱いをした判例はあるため例外がないわけではありませんが、本件の場合その例外に当たるかは何とも言えません。 質問2 Cの立場から見ても、同様の請求や分割は可能なのでしょうか? 回答2 上記の通りです。 質問3 上記遺言が無効なものとして、遺産分割協議があった場合、Bの0円の立場からすると、Aがあまりにも多くの財産を取得しているため、保険金をみなし財産(特別受益)?として、遺留分請求は可能なのでしょうか? 回答3 仮に遺言が無効化して遺産分割協議をする場合、相続人全員が法定相続分に従って財産を取得できます。そのため、遺留分請求自体が予定されていません。 なお、仮に本件で生命保険金を特別受益に準じる扱いが可能なら、遺産分割協議の際に考慮することができます(民法903条)。 質問4 上記、Cの立場ではどうなるのでしょうか? 回答4 上記の通りです。
すべての回答を見る

死亡退職金

被相続人の死亡によって支払われる退職手当金・功労金やこれらに準ずる給与のうち、死亡後3年以内に支給が確定したものはみなし相続財産となります(相続税法3条1項2号)。

被保険者が被相続人以外の者である生命保険の解約返戻金請求権

被相続人以外の人についてかけられた生命保険の解約返戻金請求権のうち、被相続人が負担した保険料に対応する部分はみなし相続財産となります(相続税法3条1項3号)。

定期金および定期金に関する権利

被相続人が負担した掛金・保険料に対応する定期金(個人年金など)や、被相続人の死亡によって受給権が発生する定期金はみなし相続財産となります(相続税法3条1項4~6号)。

特別縁故者が受けた財産分与、特別寄与料

相続人がいないケースにおいて、特別縁故者として分与を受けた財産はみなし相続財産となります(相続税法4条1項)。

また、無償で被相続人の療養看護などを行ったことにより、相続人以外の親族が受けた特別寄与料も、その額が確定したものはみなし相続財産となります(同条2項)。

低額での財産譲り受け、債務の免除

遺言によって、著しく低額で財産の譲渡を受けたり、被相続人に対して負っていた借金などの債務を免除してもらったりした場合は、その分利益を得たと考えられ、その利益相当額がみなし相続財産となります(相続税法7条~9条)。

たとえば、遺言によって時価5,000万円の土地を1,000万円で譲り受けた場合、時価との差額4,000万円は遺贈により取得したものとみなされ、相続税の課税対象になります。遺言ではなく生前の売買で著しく低い価額で譲り受けた場合は、原則として贈与税の課税対象になります。

遺言による信託の受益権

遺言によって設定される信託の受益権のうち、適正な対価を負担せずに取得したものはみなし相続財産となります(相続税法9条の2)。

※信託契約に基づく場合は、原則として贈与税の課税対象となります。
みなし相続財産に相続税はかかる?課税される財産・されない財産

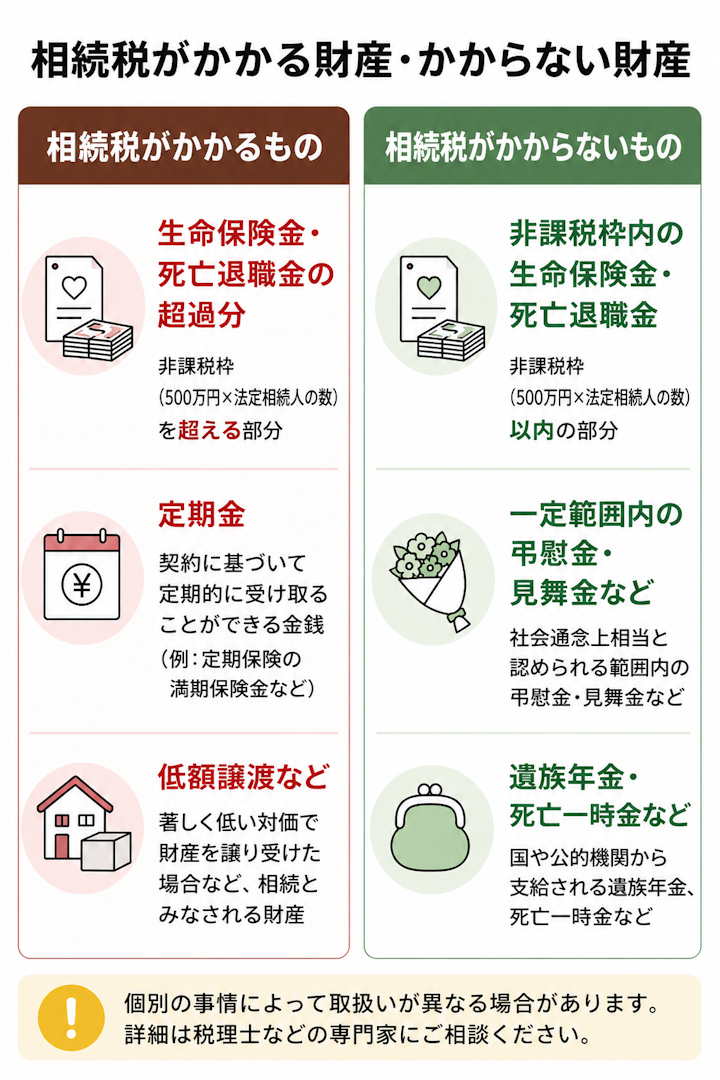
相続税がかかる財産(生命保険金・死亡退職金の超過分、定期金、低額譲渡など)とかからない財産(非課税枠内の生命保険金・死亡退職金、吊慰金、遺族年金など)のまとめ図解

みなし相続財産は、原則として相続税の課税対象です。ただし、受け取った全額に課税されるわけではなく、非課税になる部分や、そもそも課税対象に含まれない財産もあります。まずは「かかるもの」と「かからないもの」を整理しておきましょう。

みなし相続財産には原則として相続税がかかる

生命保険金や死亡退職金も、受け取った全額がそのまま非課税になるわけではありません。非課税枠(500万円×法定相続人の数)を超えた部分は課税対象です(計算方法は次の章で解説します)。

相続税がかかるみなし相続財産(課税される財産)

代表的な「課税される財産」は次のとおりです。

  • 生命保険金(死亡保険金)のうち非課税枠を超える部分
  • 死亡退職金のうち非課税枠を超える部分
  • 定期金に関する権利(個人年金など)
  • 生命保険契約に関する権利(解約返戻金・満期保険金)
  • 低額譲渡・債務免除による利益

これらは「財産を相続した」という感覚が薄く、相続税の申告から漏れやすいので注意しましょう。

相続税がかからない財産(非課税になるもの)

一方、次のものは相続税がかからない、またはみなし相続財産に含まれません。

  • 生命保険金・死亡退職金のうち非課税枠(500万円×法定相続人の数)の範囲内の金額
  • 弔慰金のうち一定範囲内のもの(業務上の死亡は給与3年分、業務外の死亡は給与半年分まで)
  • 遺族年金(国民年金・厚生年金などの公的な遺族給付)
  • 国民年金・厚生年金などの公的年金(そもそもみなし相続財産にあたらない)

相続人を正確に確定する方法は、以下の記事でくわしく解説しています。

そもそも相続税がかかるかは基礎控除しだい

みなし相続財産を含めた遺産の総額が、基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。

まずは「非課税枠を引いた課税対象額」と「基礎控除」を比べてみましょう。
相続財産調査 に関する弁護士相談をご検討中の方へ
電話・メールOK
夜間・休日も対応
初回無料
相談あり
相続財産調査に強い
弁護士から探せる
相続財産調査 に強い弁護士を探す

みなし相続財産の非課税枠と計算方法

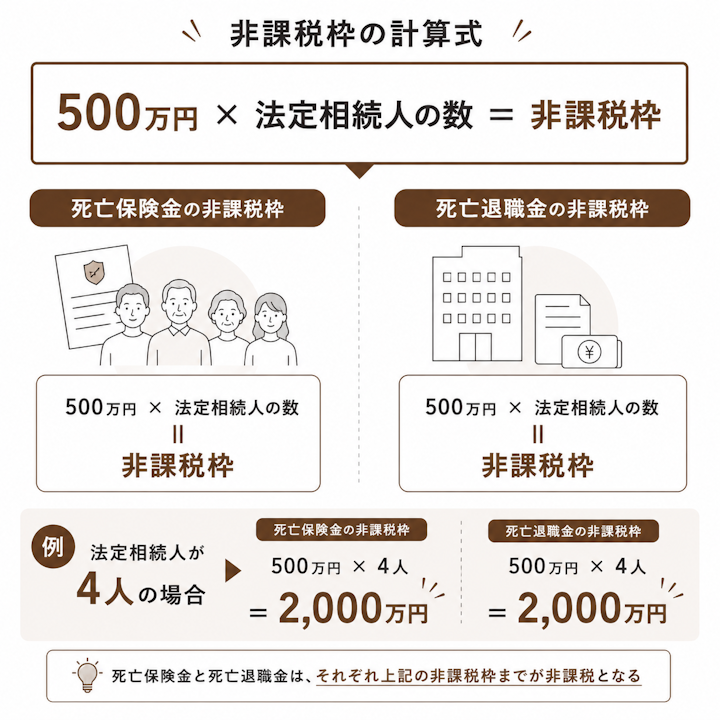
死亡保険金と死亡退職金の非課税枠の計算式(500万円×法定相続人の数)と具体的な計算例を示した図解

みなし相続財産のうち、死亡保険金(生命保険金)と死亡退職金には、相続税がかからない「非課税枠」が設けられています(相続税法12条)。

ただし、非課税枠を使えるのは、受け取った人が法定相続人である場合に限られます。

非課税枠は「500万円×法定相続人の数」

死亡保険金・死亡退職金の非課税枠は、それぞれ次の式で計算します。

非課税枠 = 500万円 × 法定相続人の数

死亡保険金と死亡退職金は別々に枠があるため、両方を受け取った場合はそれぞれの枠を別に計算できます。

法定相続人の数

死亡保険金の非課税枠

死亡退職金の非課税枠

1人

500万円

500万円

2人

1,000万円

1,000万円

3人

1,500万円

1,500万円

4人

2,000万円

2,000万円

複数の相続人が分けて受け取った場合は、各自が受け取った金額の割合に応じて非課税枠を按分します。

法定相続人の数え方(養子・相続放棄・代襲相続の扱い)

非課税枠の計算では「法定相続人の数」をどう数えるかがポイントです。基礎控除と同じルールで、次のように数えます。

  • 相続放棄した人も法定相続人の数に含める(人数を減らさない)
  • 代襲相続人(孫など)も法定相続人として数える
  • 養子は、実子がいる場合は1人まで、実子がいない場合は2人までしか数に入れられない

ただし、放棄した本人が保険金を受け取った場合は、その人自身は非課税枠を使えません(次の章で解説します)。

養子がいる場合の相続人の数え方や相続税の扱いは、以下の記事でくわしく解説しています。

非課税枠を使った相続税の計算例

具体例で見てみましょう。法定相続人が妻と子3人の合計4人で、妻が死亡保険金2,500万円を受け取ったケースです。

  1. 非課税枠を計算する:500万円 × 4人 = 2,000万円
  2. 課税対象を計算する:2,500万円 - 2,000万円 = 500万円

この場合、妻が受け取った2,500万円のうち、相続税の対象になるのは500万円だけです。同じ2,500万円でも、現金で相続する場合に比べて、課税対象額を2,000万円抑えられます。
みなし相続財産は相続放棄しても受け取れる

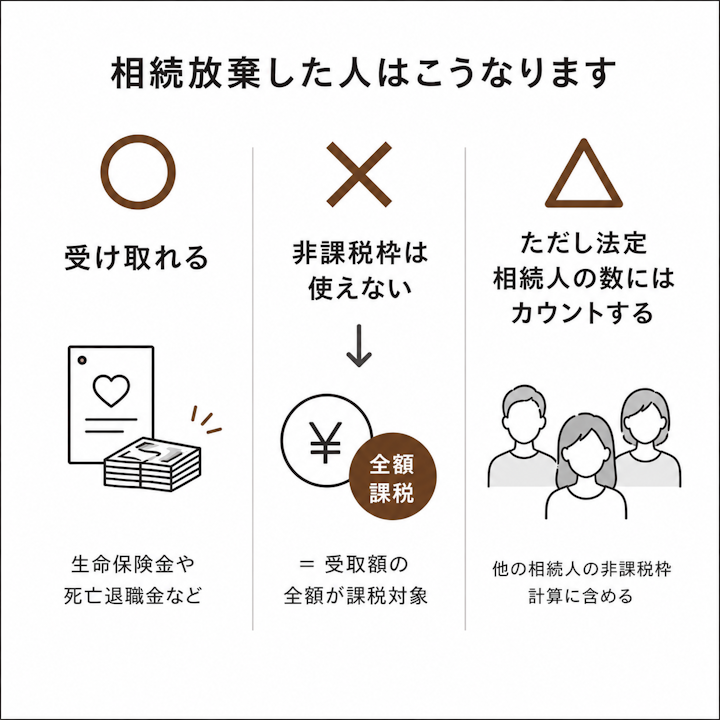
相続放棄した人がみなし相続財産を受け取る際のポイント(受け取れるが非課税枠は使えない、法定相続人の数にはカウントする)の解説図解

「相続放棄をしたら、生命保険金も受け取れないのでは?」と心配する方が多いですが、相続放棄をしても、みなし相続財産は受け取れます。

相続放棄をするとほかにどのような影響があるかは、以下の記事でくわしく解説しています。

受取人固有の財産なので相続放棄しても受け取れる

生命保険金や死亡退職金は、受取人として指定された人が自分の権利として受け取るお金です。被相続人の遺産を相続するわけではないため、相続放棄をしても受け取る権利は失われません。すでに受け取った保険金を返す必要もありません。

死亡退職金についても、会社の規定で受給権者が定められていれば、その人固有の権利として受け取れるとされています(最高裁昭和55年11月27日判決)。

弁護士ドットコムの「みんなの法律相談」では、「弟たちが相続放棄の手続き中だが、父の生命保険金の受取人になっている。放棄が認められたら、その保険金を相続財産として扱えないか」という相談もありました。

Q
親の生命保険金、相続、税務、みなし財産
相談者の疑問
【相談の背景】 私は4人兄弟です。 父は生前10年ほど前、一時払い終身保険にて契約者 被保険者共に父、死亡保険受取人を弟2人で加入していました。 父が今年8月に亡くなり、弟らが保険金受取ったかは不明で、家裁へ相続放棄の手続き中とのこと。 税務署へ問い合わせたところ、かかる生命保険金はみなし相続財産として算入するとの回答でした。 【質問1】 以上のような状況で、仮に弟らの相続放棄が受理された場合、受取り予定の保険金は相続財産として扱えますか? 【質問2】 相談財産として扱うには、保険金受取りを既に行っているか否かで、対応が変わってきますか? 【質問3】 相続財産となる場合、保険金財産の保全(差し押さえ)はどのように行えば良いですか? 【質問4】 法的には相続財産に当たらないが、税務的にはみなし財産というのは、矛盾していると思うのですが、この点から攻めることはできませんか?
弁護士の回答
緒方 直人 弁護士
「以上のような状況で、仮に弟らの相続放棄が受理された場合、受取り予定の保険金は相続財産として扱えますか?」  生命保険金受給権は受取人が自己固有の権利として取得するものとされ、相続の対象とはされません。従って、相続放棄をしても、相続財産ではありませんから、これを受取人が取得することが可能です。 「相談財産として扱うには、保険金受取りを既に行っているか否かで、対応が変わってきますか?」  変わりはありません。 「法的には相続財産に当たらないが、税務的にはみなし財産というのは、矛盾していると思うのですが、この点から攻めることはできませんか?」  生命保険金受給権は相続財産ではないが、人の死を契機として取得することから、相続税法上「みなし相続財産」として相続税の課税対象とするのが妥当であるとする課税上の取扱であり、この点を矛盾しているとして「攻める」ことはできません。
すべての回答を見る

ただし相続放棄をすると非課税枠は使えない

ここが最も誤解しやすいポイントです。

相続放棄をした人は「相続人ではなくなる」ため、500万円×法定相続人の非課税枠を使えません。

そのため、放棄した人が受け取った保険金は全額が相続税の課税対象になります。

相続放棄した人が受け取った財産

受け取れる?

非課税枠は使える?

生命保険金・死亡退職金

○ 受け取れる

× 使えない(全額課税)

なお、放棄した人がいても、ほかの相続人の非課税枠を計算するときの「法定相続人の数」には、その放棄した人も含めて数えます。

相続放棄の期限(相続の開始を知った時から3か月)と期間の数え方は、以下の記事でくわしく解説しています。

みなし相続財産でよくある質問

【データで見る】生命保険金などの相談は「遺産分割」と「相続放棄」が多い

弁護士ドットコムの「みんなの法律相談」には、生命保険金・死亡退職金などみなし相続財産に関わる相談が521件寄せられています。

内容別では、遺産分割や特別受益・遺留分など、ほかの相続人との分け方に関する相談が159件で最も多く、次いで相続放棄との関係が133件、相続税や非課税枠に関する相談が46件でした(その他183件)。

税金の話として語られがちなみなし相続財産ですが、実際の相談では「どう分けるか」「放棄しても受け取れるか」に悩む人が多いことがわかります(2021年4月1日~2026年7月8日に投稿された相談。当社調べ、n=521)。

みなし相続財産を申告しないとどうなりますか?

非課税枠を超えるみなし相続財産は、ほかの遺産と合わせて相続税の申告が必要です。申告から漏れていると、後から加算税や延滞税が上乗せされることがあります。

「受け取った自覚が薄い財産」ほど漏れやすいので、保険金・退職金・年金などは必ず確認しましょう。

弁護士ドットコムの「みんなの法律相談」でも、「相続放棄をしたあと、保険会社から申告は不要と言われて生命保険金約900万円を受け取ったが、非課税枠が使えないと知った」と、未申告のままで大丈夫か不安を訴える相談が見られます。

Q
相続税。 みなし相続財産。相続放棄。
相談者の疑問
【相談の背景】 質問失礼致します。 父親がなくなり相続放棄をしました。 相続放棄後に保険会社様が税金の申告は不要とおっしゃられたので900万円ほどの生命保険金を受け取りました。 最初は税金がかかるようであれば受け取りませんと伝えましたが受け取ってしまいました。しかしネット情報を見ると相続放棄をした場合、非課税制度を使うことはできず課税対象になるとかいてあります。 前の質問で2年間ほど税金を払っていないと書いておりますが実際には1年と2ヶ月ほど税金を払えておらず未申告状態だと思います。 自分(長男)含め配偶者、兄弟3人とも相続放棄をしています。 これって脱税に当たりますか? また家族には生命保険金を受け取ったことを伝えていません。 約900万円だとすると、今申告したとして無申告加算税その他含めどれほどの税金を納めなくてはいけないのでしょうか? 回答よろしくお願いします。 【質問1】 相続税の税金について
弁護士の回答
杉浦 太一郎 弁護士
質問1 これって脱税に当たりますか? 回答1 相続税の問題と他の税金は別個なので、他の税金を滞納しているから相続税が脱税になるわけではありません。 質問2 また家族には生命保険金を受け取ったことを伝えていません。 約900万円だとすると、今申告したとして無申告加算税その他含めどれほどの税金を納めなくてはいけないのでしょうか? 回答2 発生している税金については支払う必要があります。 いずれにせよ、ウェブ上の法律相談ではなく、税金については税理士に直接相談してください。
すべての回答を見る

みなし相続財産と「みなし贈与」はどう違いますか?

みなし相続財産は相続税、みなし贈与は贈与税の対象という違いがあります。

みなし相続財産は被相続人の死亡をきっかけに受け取る財産です。一方みなし贈与は、生前に著しく安く財産を譲り受けるなど、贈与を受けたのと同じ効果がある場合に贈与税がかかるものです。

配偶者・子以外が受け取ると相続税は高くなりますか?

受け取った人が配偶者・親・子(一親等の血族)以外の場合は、相続税が2割加算されます。

孫(代襲相続人を除く)や兄弟姉妹、内縁のパートナーなどが受取人のときは、税負担が増える点に注意しましょう。

まとめ

相続税を正しく計算するためには、相続財産だけでなく、みなし相続財産についても漏れなく計上しなければなりません。適切に相続財産等の調査を行い、相続税法の規定に従った税額の計算を行いましょう。

相続税の申告が大変に感じられる場合は、税理士などに依頼することをおすすめします。 遺産分割などについて弁護士に相談・依頼する場合は、弁護士から税理士の紹介を受けられる場合があります。税理士と連携している弁護士に依頼すれば、さまざまな相続手続きについてワンストップで対応してもらえるので便利です。

遺産相続や相続税に関するお悩みは、弁護士にご相談ください。
この記事をシェアする
このエントリーをはてなブックマークに追加
この記事の監修者
井上界
兵庫県>尼崎市
園田法律事務所
井上界(兵庫県弁護士会)
初回相談無料
現在営業時間外 9:30〜19:00
相続財産調査に関するコラム