月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

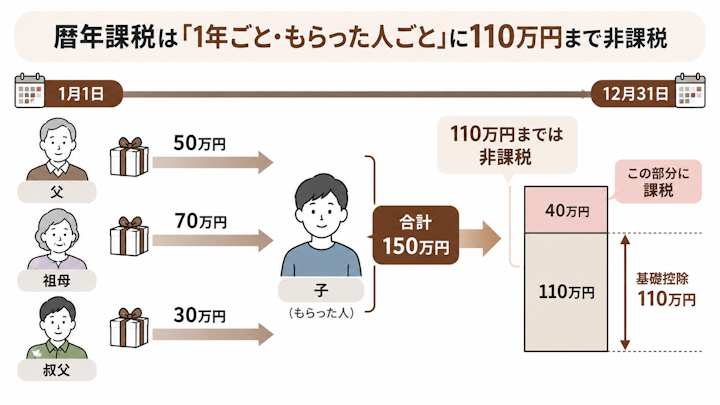
暦年課税(れきねんかぜい)とは、1年間に贈与でもらった財産の合計額に対して贈与税を計算する、贈与税の基本となる課税方式です。「暦年」とはカレンダーどおりの1年(1月1日〜12月31日)を意味します。
特別な手続きをしなければ、贈与税は自動的にこの暦年課税で計算されます。まずは基本の仕組みから確認していきましょう。
暦年課税では、その年の1月1日から12月31日までの1年間にもらった財産をすべて合計し、そこから基礎控除110万円を差し引いた残りに税率をかけて贈与税を計算します。
贈与税を申告・納税するのは翌年です。原則として、贈与を受けた年の翌年2月1日から3月15日までの間に申告と納税をおこないます。申告書の提出先は、財産をもらった人(受贈者)の住所地を所轄する税務署とされています。年が変わればカウントはリセットされるため、「今年110万円、来年も110万円」という形で、毎年非課税枠を使うことができます。
贈与税を納めるのは、財産を「あげた人(贈与者)」ではなく「もらった人(受贈者)」です。
そのため、贈与額を合計する単位も「もらった人」が基準になります。たとえば父が長男に100万円、長女に100万円を贈与した場合、長男・長女それぞれの受取額は110万円以下なので、いずれにも贈与税はかかりません。あげた側の合計が200万円でも問題はないのです。
一方、後述するとおり、1人の子が父と祖母からそれぞれもらったようなケースでは、もらった側で合算される点に注意が必要です。
インターネットで調べると「暦年贈与」という言葉もよく目にしますが、両者はほぼ同じ場面を指しています。厳密には、「暦年課税」は税金の計算方式(制度)の名前で、「暦年贈与」は暦年課税の非課税枠を活かして毎年少しずつ贈与していく方法を指す通称、と整理するとわかりやすいでしょう。
また、贈与税の課税方式には、暦年課税のほかに「相続時精算課税」というもう1つの方式があります。相続時精算課税は、届出をして自分から選択した場合にだけ適用されるもので、同じ贈与者からの贈与について両方を同時に使うことはできません。何もしなければ暦年課税、選べば相続時精算課税——という「選んで使う関係」にあります。両者の違いは後の章で詳しく比較します。
暦年課税の最大の特徴が、年110万円の基礎控除です。この枠の正しい数え方を押さえておきましょう。
基礎控除110万円は、「もらった人1人あたり・1年間あたり」の枠です。1年間にもらった財産の合計が110万円以下であれば贈与税はかからず、原則として申告も不要です。
たとえば、母が3人の子にそれぞれ110万円ずつ贈与しても、各人の受取額は110万円以内なので、3人とも贈与税はかかりません。10年間続ければ、1人あたり1,100万円、3人合計で3,300万円を無税で移せる計算になり、これが暦年贈与が相続税対策の基本とされる理由です。
注意したいのは、110万円の枠が「あげる人ごと」ではないことです。
たとえば、ある年に父から110万円、祖母から110万円をもらった場合、もらった側の合計は220万円です。「それぞれ110万円以内だからセーフ」ではなく、合計220万円から基礎控除110万円を引いた110万円が課税対象になります。
複数の親族から贈与を受ける予定があるときは、もらう側の年間合計が110万円を超えないか、あらかじめ確認しておきましょう。
なお、「110万円以内におさめたから安心」と考えていても、子ども名義の口座にお金を移しただけで、通帳や印鑑を親が管理しているようなケースでは、そもそも贈与が成立していない「名義預金」と判断されることがあるとされています。名義預金の判断基準や税務調査での扱いは、別の記事でくわしく解説しています。
110万円を超える贈与を受けた場合の税率と計算方法を確認します。数字が多く見えますが、手順は「引いて、かけて、引く」の3ステップだけです。
暦年課税の税率には、次の2種類があります。
同じ金額の贈与でも、誰から誰への贈与かによって税額が変わる点がポイントです。
なお、特例税率が使えるかどうかの年齢は、贈与を受けた日ではなく「その年の1月1日」時点で18歳以上かどうかで判定されるとされています。誕生日の前後で扱いが変わることがあるため、注意してください。
贈与税は、基礎控除110万円を差し引いた後の金額(基礎控除後の課税価格)に応じて、次の速算表で計算します。
基礎控除後の課税価格 | 一般税率(控除額) | 特例税率(控除額) |
|---|---|---|
200万円以下 | 10%(なし) | 10%(なし) |
200万円超300万円以下 | 15%(10万円) | 15%(10万円) |
300万円超400万円以下 | 20%(25万円) | 15%(10万円) |
400万円超600万円以下 | 30%(65万円) | 20%(30万円) |
600万円超1,000万円以下 | 40%(125万円) | 30%(90万円) |
1,000万円超1,500万円以下 | 45%(175万円) | 40%(190万円) |
1,500万円超3,000万円以下 | 50%(250万円) | 45%(265万円) |
3,000万円超4,500万円以下 | 55%(400万円) | 50%(415万円) |
4,500万円超 | 55%(400万円) | 55%(640万円) |
金額が大きくなるほど、特例税率と一般税率の差も大きくなります。
贈与税の計算式は次のとおりです。
贈与税額=(1年間の贈与額の合計−110万円)×税率−控除額
手順としては、①1年間にもらった財産を合計する、②110万円を引く、③速算表の税率をかけて控除額を引く、という流れになります。土地や株式など現金以外の財産は、原則として贈与時点の評価額で計算します。財産評価の細かなルールについては、この記事では立ち入りませんが、複雑なケースでは税理士に確認するのが安心です。
親から18歳以上の子へ、1年間に500万円を贈与したケースで計算してみましょう。直系尊属からの贈与なので特例税率を使います。
同じ500万円でも、夫婦間の贈与など一般税率が適用される場合は、390万円×20%−25万円=53万円となり、4万5,000円の差が生じます。
なお、贈与税の試算そのものは税理士、贈与が家族間の争いにつながりそうなときは弁護士、と相談先は内容によって変わります。誰に相談すればよいか迷う場合は、次の記事も参考にしてください。
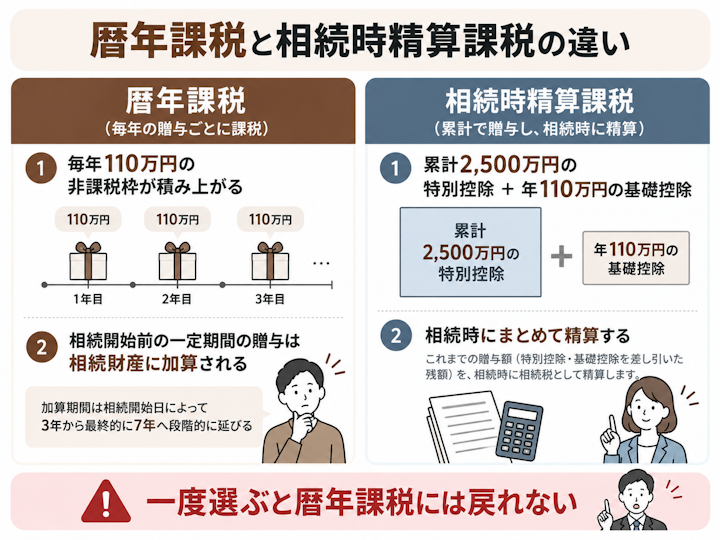
贈与税のもう1つの方式である相続時精算課税と、暦年課税はどう違うのでしょうか。どちらを選ぶかで将来の相続税まで変わり得るため、違いを整理しておきましょう。
主な違いは次のとおりです。
項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
使える人 | 誰から誰への贈与でも可 | 原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与 |
非課税枠・控除額 | 毎年110万円の基礎控除 | 累計2,500万円の特別控除+2024年からは毎年110万円の基礎控除 |
超えた部分の税率 | 10〜55%の累進税率 | 一律20% |
相続時の扱い | 相続開始前の一定期間内の贈与は相続財産に加算(2024年以後の贈与から段階的に延び、最終的に相続開始前7年以内) | 年110万円以下の部分を除き、贈与財産を相続財産に加算して精算 |
手続き | 不要(110万円超なら翌年に贈与税申告) | 最初の贈与の翌年に届出書の提出が必要。一度選ぶと同じ贈与者について暦年課税に戻れない |
※暦年課税の「相続時の扱い」にある加算期間は、相続が始まった日によって変わります。
暦年課税と相続時精算課税のしくみの違いは、次の記事でさらにくわしく解説しています。
2026年9月時点で相続が開始した場合は、まだ相続開始前3年以内が対象です。くわしくは次の章の表で確認してください。
一般的には、次のように整理できます。
暦年課税が向いているのは、たとえば次のような人です。
一方、相続時精算課税が向いているのは、まとまった財産を早めに移したい人や、値上がりが見込まれる財産を贈与時の評価額で固定したい人などです。
もっとも、どちらが有利かは財産の内容や家族構成、贈与者の年齢によって変わり、一度相続時精算課税を選ぶと暦年課税には戻れません。判断に迷う場合は、選択する前に税理士などの専門家に試算してもらうことをおすすめします。
誰が相続人になるのか(=誰が生前贈与加算の対象になり得るのか)は、贈与の進め方を考えるうえでの出発点になります。相続人の範囲や順位は、次の記事で確認できます。
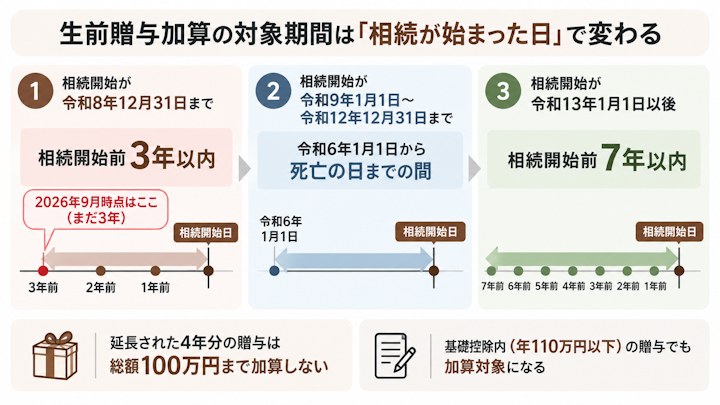
暦年課税を使ううえで必ず知っておきたいのが、2024年(令和6年)の税制改正です。相続税の「生前贈与加算」の対象期間が、相続開始前3年以内から、最終的に相続開始前7年以内へと段階的に延長されることになりました。ただし、いきなり7年になるわけではなく、相続が始まった日によって加算される期間が変わります。
生前贈与加算とは、亡くなった人(被相続人)から相続や遺贈で財産を取得した人が、亡くなる前の一定期間内に贈与を受けていた場合、その贈与財産を相続財産に加算して相続税を計算する仕組みです。
従来はこの期間が「相続開始前3年以内」でしたが、令和6年1月1日以後の贈与から加算期間が順次延びていき、最終的に「相続開始前7年以内」となるとされています。2026年9月時点で相続が開始した場合の加算対象は、まだ「相続開始前3年以内」です。ここで注意したいのは、年110万円以下の基礎控除内の贈与であっても、この期間内であれば加算の対象になるという点です。「110万円以内だから相続税とも無関係」とはいえないのです。
相続が始まった日と加算対象期間の関係を一覧にすると、次のとおりです。
相続開始日 | 加算対象期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
つまり、令和9年(2027年)1月1日以後に始まった相続から加算期間が3年を超えて少しずつ延び、7年分がフルに加算されるのは令和13年(2031年)1月1日以後に始まった相続からとなります。
なお、加算の対象になるのは、原則として相続や遺贈で財産を取得した人への贈与です。相続人でない孫への贈与などは、遺贈を受けるなどの事情がなければ原則として加算されません。加算された贈与が相続税にどう影響するのかは、次の記事で生前贈与にかかる税金とあわせて整理しています。
延長にあたっては緩和措置も設けられています。相続開始前3年以内の贈与は従来どおり全額が加算対象ですが、延長された4年分(相続開始前3年超7年以内)の贈与については、その期間の贈与の総額100万円までは加算しない取扱いがあるとされています。この取扱いが実際に働くのは、加算期間が3年を超えて延び始める令和9年1月2日以後に相続が開始した場合です。
つまり、「直近3年分は全額加算、その前の4年分は合計100万円を引いた残りを加算」というイメージです。
加算期間の延長は、2024年(令和6年)1月1日以後におこなわれた贈与から適用されます。2023年以前の贈与には従来どおり3年のルールが適用されるため、加算期間は一気に7年になるのではなく、上の表のとおり相続開始日に応じて段階的に延びていきます。
経過措置の詳細な計算は複雑になるため、この記事では概要にとどめますが、「早く始めるほど加算の影響を受けにくい」という方向性は押さえておきましょう。
また、生前贈与加算のように「もともとは相続財産ではないのに相続税の計算に取り込まれる財産」には、死亡保険金や死亡退職金などの「みなし相続財産」もあります。あわせて確認しておくと、相続税の全体像がつかみやすくなります。
暦年課税を使った生前贈与は、税金の問題だけでなく、後の相続トラブルの火種になることもあります。ここは税理士の視点から、特に注意したいポイントを3つ紹介します。
「毎年110万円ずつ10年間贈与する」と最初に約束してしまうと、「はじめから1,100万円をもらう権利を贈与した」(定期贈与)と判断され、約束した年に合計額へまとめて贈与税が課される可能性があると指摘されています。
このリスクを避けるためには、毎年その都度「今年はいくら贈与するか」を決め、そのつど贈与契約を交わす形にしておくことが望ましいと考えられます。贈与の時期や金額を毎年機械的に固定しないことも、工夫の1つです。定期贈与と判断されないための渡し方は、次の記事で具体的に紹介しています。
親が子ども名義の口座にお金を移していても、通帳や印鑑を親が管理し、子どもが口座の存在すら知らないような場合には、「名義預金」として実質的に親の財産と扱われ、相続税の課税対象になるおそれがあります。贈与を確実に成立させるには、次のような対応が有効です。
贈与は「あげます」「もらいます」という双方の合意があってはじめて成立します。証拠を残すことが、税務署対策にも後の相続争いの防止にもつながります。
長男にだけ毎年贈与を続けていたようなケースでは、相続の際にほかの相続人から「生前にもらった分は遺産の前渡し(特別受益)だから、その分取り分を減らすべきだ」と主張され、遺産分割協議がまとまらなくなることがあります。また、多額の生前贈与によってほかの相続人の最低限の取り分(遺留分)が侵害されたとして、金銭の請求(遺留分侵害額請求)を受ける可能性もあります。
税務上は問題のない贈与でも、家族間の公平という観点では紛争の火種になり得るのです。特定の相続人に偏った贈与をする場合には、遺言書で他の相続人への配慮を示す、贈与の趣旨を書面に残すなどの対策を検討するとよいでしょう。
遺留分がどのくらい認められるのか、いつまでに請求できるのかは、別の記事でくわしく解説しています。
暦年課税を使っている人が相続時精算課税に切り替えることはできますが、その逆はできません。相続時精算課税は一度選択すると、同じ贈与者からの贈与について暦年課税に戻ることができないためです。切り替えは慎重に判断し、迷う場合は事前に税理士へ相談しましょう。
暦年課税を使うための届出や事前の手続きは不要です。何もしなければ自動的に暦年課税が適用されます。ただし、1年間の贈与額が110万円を超えた場合には、翌年の2月1日から3月15日までに贈与税の申告と納税が必要です。贈与税の申告の流れや必要書類は、次の記事で確認できます。
対象です。暦年課税は現金・預金に限らず、不動産、株式、車、貴金属など経済的価値のある財産の贈与全般に適用されます。現金以外の財産は原則として贈与時の評価額で110万円を超えるかどうかを判定します。不動産や非上場株式の評価は専門的な計算が必要になるため、税理士に確認するのが確実です。不動産を生前贈与する場合と相続させる場合の損得は、次の記事で比べています。
加算される期間は、相続が始まった日によって変わります。2026年9月時点で相続が開始した場合は、まだ「相続開始前3年以内」の贈与が対象です。令和9年(2027年)1月1日以後に始まった相続から対象期間が少しずつ延び、「相続開始前7年以内」がフルに適用されるのは令和13年(2031年)1月1日以後に始まった相続からとされています。
暦年課税は、1月1日〜12月31日の1年間にもらった財産の合計に贈与税がかかる基本の課税方式で、110万円までは非課税です。税額は「(贈与額−110万円)×税率−控除額」で計算します。基礎控除110万円は「もらった人ごと」の枠で、複数人からの贈与は合算される点を間違えやすいので注意しましょう。加算期間や名義預金と判断されないための備えは、まずは相続に強い税理士に相談して確認しておくと安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索