月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

「贈与税は、あげた側ともらった側のどちらが払うのか」——これが多くの方の疑問です。結論からいうと、贈与税を申告・納付するのは、原則として財産をもらった人(受贈者)です。あげた人(贈与者)ではありません。まずはこの基本を押さえましょう。
贈与税は、財産をもらった人にかかる税金です。相続税法でも、贈与によって財産を取得した人(受贈者)が納税義務を負うと定められています。つまり、税務署に申告書を出すのも、税金を納めるのも、財産をもらった受贈者本人というのが原則です。
たとえば親から子へ現金を贈与した場合、贈与税を申告・納付するのはもらった子であって、あげた親ではありません。ここでいう「受贈者」とは財産をもらった人、「贈与者」とは財産をあげた人のことです。言葉が似ていて混同しやすいので、「もらった人が払う」とシンプルに覚えておくとよいでしょう。
実際には、「財産をあげる余裕がある人(親など)が税金も払うのだろう」と考えて、あげた側が納税者だと誤解されることが少なくありません。しかし贈与税は、財産を受け取って経済的に得をした人に対してかかる税金という考え方が基本です。得をしたのはもらった側なので、もらった人が納めるという整理になります。
この誤解は、後で説明する「贈与者が税金を肩代わりする」ケースで思わぬ課税につながることもあります。まずは「贈与税を納めるのはもらった人」という原則をしっかり押さえておきましょう。
もらった人が未成年の子どもや孫の場合でも、納税義務を負うのはあくまで財産をもらった子ども本人です。ただし、未成年者は自分で申告手続きを行えないため、実際には親などの親権者が代理で申告・納付を行います。
この場合も、税金の負担者は子ども本人であって、親が代わりに払っているわけではない、という点は変わりません。子ども名義の財産だからといって親のお金で気軽に処理してしまうと、後述する名義預金や肩代わりの問題につながることがあるため注意が必要です。
「誰が払うのか」は、もらった財産の種類やもらう人の立場によって、注意すべき点が変わります。よくあるケースを一覧にすると次のとおりです。
ケース | 贈与税を納める人 | 注意点 |
|---|---|---|
現金をもらった | もらった人(受贈者) | その年にもらった合計が110万円以下なら申告・納付とも原則不要 |
不動産・株式をもらった | もらった人(受贈者) | 手元に現金が入らなくても納税は金銭で行う。贈与税に物納の制度はない |
未成年の子・孫がもらった | 子・孫本人 | 手続きは親権者が代理で行うが、負担するのは子ども本人 |
夫婦の間で贈与した | もらった側の配偶者 | 婚姻期間20年以上で居住用不動産などなら贈与税の配偶者控除の対象になりうる |
贈与者が税金を肩代わりした | もらった人(受贈者) | 肩代わりした金額もあらためて贈与とみなされ、さらに課税されうる |
名義預金(名義だけが子ども) | そもそも贈与が成立していない可能性 | 実質が親の財産なら、将来の相続で相続税の対象になりうる |
どのケースでも、納税義務者は「経済的な利益を受け取った側」という点は共通しています。表の右側にある注意点は、いずれもこの記事の後半でくわしく解説します。
「もらった人が払う」といっても、もらったすべてに贈与税がかかるわけではありません。一定の範囲内なら、そもそも申告も納税も不要です。ここでは、払わなくてよい代表的なケースを整理します。
贈与税の最も基本的なルールが、1年間(1月1日〜12月31日)にもらった財産の合計が110万円以下なら、贈与税はかからず申告も不要というものです。この110万円は「暦年課税の基礎控除」と呼ばれ、受贈者1人あたり年間110万円です。
たとえば、その年に親から100万円だけをもらった場合、110万円以下なので原則として贈与税はかからず、申告も必要ありません。反対に110万円を超えてもらった場合は、超えた部分に対して贈与税がかかり、もらった人が申告・納付することになります。いくら払うことになるのか、具体的な税率と計算例は、この記事の後半「いくら払う?」で速算表とあわせて確認できます。
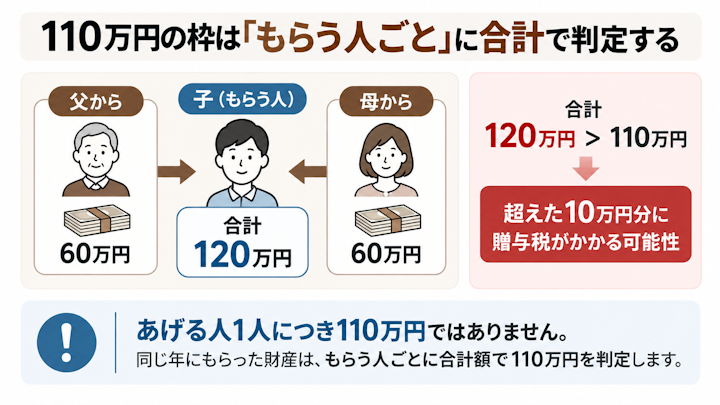
注意したいのは、110万円という枠が「もらう人1人あたり」で考える点です。父から60万円、母から60万円をもらった場合、合計120万円となり、110万円を超えた分に贈与税がかかる可能性があります。
「1人につき110万円まで非課税」ではなく、「もらう側から見て、1年間に受け取った合計が110万円まで」と理解しておきましょう。あげる人が何人いても、受け取る人ごとに合計して判定するのが基本です。
なお、贈与税の対象になるのは現金だけではありません。不動産や株式、自動車、貴金属など、経済的な価値のあるものをもらった場合も、その評価額をもとに贈与税がかかりうるとされています。現金以外をもらったときも、110万円の枠は同じように合計して判定します。
日常的なお金のやり取りのすべてに贈与税がかかるわけではありません。たとえば、親が子の生活費や学費を必要な都度負担するようなケースは、扶養義務者間の通常の生活費・教育費として、贈与税は非課税とされています。
また、住宅取得等資金の贈与や夫婦間の居住用不動産の贈与(贈与税の配偶者控除)など、一定の要件を満たすと税負担が軽くなる特例も設けられています。なお、教育資金の一括贈与の非課税は、令和8年3月31日をもって新規の契約ができなくなりました。すでに契約している分については、引き続き非課税の取扱いが続くとされていますので、「これから使える制度」としては考えないよう注意してください。
贈与税をかけずに財産を渡す方法は、次の記事で注意点とあわせて紹介しています。
主な非課税特例の内容と期限を一覧にすると、次のとおりとされています(2026年9月時点)。
制度 | 非課税限度額 | 主な要件 | 適用期限 |
|---|---|---|---|
住宅取得等資金の贈与 | 省エネ等住宅1,000万円/それ以外500万円 | 直系尊属からの贈与。受贈者は贈与年1月1日に18歳以上、合計所得金額2,000万円以下 | 令和8年12月31日まで |
教育資金の一括贈与 | 1,500万円(学校等以外へ支払う分は500万円) | 受贈者は契約時30歳未満、前年の合計所得金額1,000万円以下 | 令和8年3月31日で終了(新規契約不可) |
結婚・子育て資金の一括贈与 | 1,000万円(結婚に際して支出する費用は300万円) | 受贈者は18歳以上50歳未満、前年の合計所得金額1,000万円以下 | 令和9年3月31日まで |
贈与税の配偶者控除 | 2,000万円(基礎控除110万円と併用可=最大2,110万円) | 婚姻期間20年以上。居住用不動産またはその取得資金。同じ配偶者からは一生に一度 | 期限なし |
とくに気をつけたいのが期限です。教育資金の一括贈与はすでに新規の契約ができなくなっており、住宅取得等資金の贈与も令和8年12月31日が適用期限とされています。延長されるかどうかは決まっていないため、「来年でもいいだろう」と考えていると使えなくなるおそれがあります。また、贈与税の配偶者控除は申告することが適用の要件とされており、「税額がゼロだから申告しなくてよい」と考えるのは危険です。
贈与契約書を交わしていなくても、実質的に財産をタダで(あるいは著しく安く)受け取ったとみられる場合には、贈与を受けたものとみなして贈与税がかかることがあります。これを「みなし贈与財産」といいます。代表的なのは次のようなケースです。
1つめは、時価より著しく低い価額で財産を譲り受けた場合(低額譲渡)です。親が所有する不動産を、子どもが相場よりかなり安く買い取ったようなときは、その差額分をもらったものとみなされ、買った子ども側に贈与税がかかるとされています。
2つめは、保険料を負担していない人が受け取る保険金です。たとえば父が保険料を負担し、母が被保険者、子が受取人という契約では、保険金を受け取った子に贈与税がかかるとされています。
3つめは、借金を免除してもらったり、他人に肩代わりして返済してもらったりした場合です。この場合も、免除・肩代わりされた金額を受け取ったのと同じと評価されることがあります。
いずれのケースでも、税金を納めるのは「利益を受けた側」という原則は変わりません。なお、亡くなったことをきっかけに受け取る保険金などは「みなし相続財産」として相続税の対象になり、扱いが分かれます。
相続税側の考え方は、次の記事でくわしく解説しています。
「もらった人が払う」のが原則ですが、その受贈者が納めなかった場合はどうなるのでしょうか。実は、あげた側の贈与者に税金の請求が及ぶことがある——これが連帯納付義務です。「誰が払うか」の裏側として、ぜひ知っておきたい論点です。
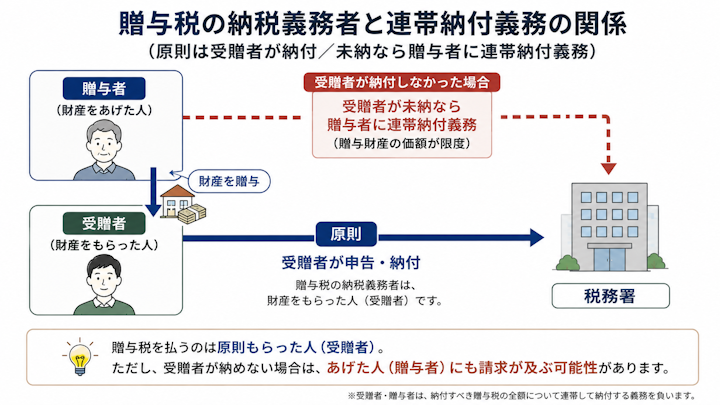
贈与税は受贈者が納めるのが原則ですが、その受贈者が期限までに納付しない場合、財産をあげた贈与者が「連帯納付義務」を負い、代わりに納付を求められることがあるとされています(相続税法34条4項)。
この連帯納付義務は、贈与した財産の価額に相当する金額を限度として生じるとされています。つまり、「あげたのだから自分は無関係」とは言い切れず、受贈者が滞納すれば、あげた側にも税務署から請求が来る可能性があるということです。贈与を検討する際は、もらう側がきちんと納税できるかまで含めて考えておくと安心です。
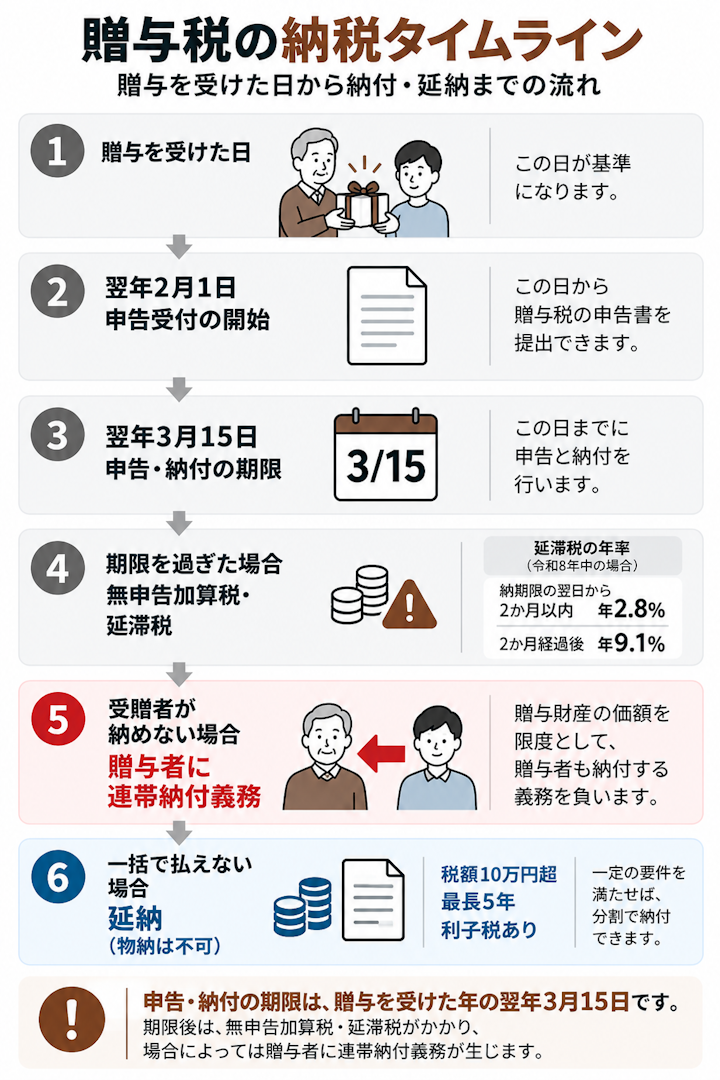
贈与税の申告と納付には期限があります。贈与を受けた年の翌年2月1日から3月15日までが、申告・納付の期間の目安とされています。所得税の確定申告とほぼ同じ時期と覚えておくとよいでしょう。
この期限までに申告・納付をしないと、本来の税額に加えて無申告加算税や延滞税などのペナルティが課される場合があります。もらった額が110万円を超えて贈与税がかかりそうなときは、期限を意識して早めに準備を進めましょう。
申告の手順そのものは、それほど複雑ではありません。まず、その年の1月1日から12月31日までにもらった財産を合計し、基礎控除110万円を差し引いた金額に税率をかけて税額を計算します。次に贈与税の申告書を作成し、翌年2月1日から3月15日までの間に提出して、同じ期限までに納付します。
間違えやすいのが提出先です。贈与税の申告書は、財産をあげた贈与者ではなく、もらった受贈者の住所地を所轄する税務署に提出するとされています。「親が住んでいる地域の税務署」ではない点に注意してください。相続税の申告書が亡くなった人の住所地の税務署に提出するものであることと混同しないようにしましょう。
期限を過ぎてしまうと、次のような無申告加算税がかかるとされています。
期限後申告のタイミング | 50万円までの部分 | 50万円超300万円までの部分 | 300万円超の部分 |
|---|---|---|---|
調査による更正等を予知してからの申告 | 15% | 20% | 30% |
調査の事前通知後、予知する前の申告 | 10% | 15% | 25% |
調査の事前通知前の自主的な申告 | 5% | 5% | 5% |
表のとおり、税務調査の連絡が来る前に自分から申告したかどうかで、負担は大きく変わります。さらに、納付が遅れた期間に応じて延滞税もかかります。
期間 | 延滞税の割合 |
|---|---|
納期限の翌日から2か月を経過する日まで | 年2.8% |
2か月を経過した日以後 | 年9.1% |
※令和8年(2026年)1月1日から12月31日までの割合とされています。なお、法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められる一定の場合には、無申告加算税は課されないとされています。
申告書の書き方や必要書類、申告の流れは、次の記事でくわしく解説しています。
「贈与税を納めたいが、一括で払う現金がない」という場合には、延納という分割納付の制度があります。納付すべき贈与税額が10万円を超え、金銭で一度に納めることが難しい事情があるなどの要件を満たせば、担保を提供したうえで、最長5年以内の分割納付が認められるとされています(利子税がかかります)。なお、延納する税額が100万円以下で、かつ延納期間が3年以下であれば、担保の提供は不要とされています。
注意したいのは、不動産などで納める「物納」は相続税だけの制度で、贈与税には認められていない点です。とくに、不動産や非上場株式など現金以外の財産をもらった場合は、手元にお金が入らないのに贈与税は現金で納めることになります。まとまった財産の贈与を受けるときは、納税資金をどう用意するかまで、贈与者と話し合っておくことが大切です。
「誰が払うか」をめぐっては、良かれと思ってした行為が、かえって税金やトラブルを生むことがあります。とくに肩代わり、負担付贈与、名義預金は、初心者がつまずきやすいポイントです。
「子にかかる贈与税を、親が代わりに払ってあげたい」と考える方もいます。しかし、贈与者が受贈者の贈与税を肩代わりして支払うと、その肩代わりした金額もあらためて贈与とみなされ、新たに贈与税の対象になりうるとされています。
つまり、税金を肩代わりしても問題が解決するとは限らず、かえって課税対象が増えてしまう可能性があるということです。誰が納めるかを曖昧にせず、原則どおり受贈者が自分の財産から納付するのが基本と考えておきましょう。
財産をあげる代わりに、受贈者に一定の負担を引き受けてもらう贈与を「負担付贈与」といいます。たとえば、住宅ローンが残っている不動産を贈与し、受贈者がその残債を引き継ぐようなケースです。
この場合、贈与税は「もらう財産の価額から、引き継ぐ負担の額を差し引いた差額」に対してかかるとされています。ローン付きの不動産を負担付贈与すると、通常の贈与のように路線価などの財産評価基本通達で評価するのではなく、通常の取引価額(時価)で評価することになります。財産の評価や残債の額によって課税の計算が複雑になりやすいため、事前に専門家へ確認しておくと安心です。
不動産を生前贈与する場合と相続させる場合の損得は、次の記事で比べています。
もう一つ注意したいのが「名義預金」です。たとえば、親が子や孫の名義で口座を作ってお金を入れていても、通帳や印鑑を親が管理し、子どもがその存在すら知らないような場合、贈与は成立していないと判断されることがあります。
贈与が成立するには、「あげる・もらう」というお互いの合意と、もらった側が実際にその財産を管理・支配していることが必要とされています。名義だけ子どもでも実質が親のものであれば、その預金は将来、親の相続財産として相続税の対象になりうるとされています。「誰が贈与税を払うか」以前に、そもそも贈与が成立しているのかを確かめておくことが大切です。
こうした名義預金や生前贈与をめぐっては、相続が始まった後に「あれは贈与だったのか、親のお金だったのか」で相続人同士がもめる火種にもなります。
名義預金と判断されないための具体的な備え方は、次の記事でくわしく解説しています。
「誰が払うか」がわかったら、次に気になるのが「いくら払うのか」です。ここでは、課税方法の違いと速算表、具体的な計算例で確認します。
贈与税の課税方法には、大きく分けて「暦年課税」と「相続時精算課税」の2種類があります。暦年課税は、1年間にもらった財産の合計から基礎控除110万円を差し引いて計算する方法です。もう一方の相続時精算課税は、一定の要件のもとで選択でき、贈与時の税負担を抑えつつ相続時に精算する仕組みとされています。
どちらを選ぶかによって、払う税額や将来の相続時の扱いが変わります。制度が複雑なため、どちらが有利かは慎重な検討が必要です。いずれの方法でも、申告・納付を行うのは財産をもらった受贈者本人という原則は変わりません。
2つの課税方法のしくみの違いは、次の記事でさらにくわしく解説しています。
暦年課税の税額は、1年間にもらった財産の合計から基礎控除110万円を差し引いた「基礎控除後の課税価格」に、次の速算表の税率をかけ、控除額を引いて計算するとされています。税率は「一般税率」と「特例税率」の2種類です。
まず、兄弟姉妹どうしの贈与、夫婦間の贈与、親から18歳未満の子への贈与など、次の特例税率に当てはまらない場合に使うのが一般税率です。
基礎控除後の課税価格 | 一般税率 | 控除額 |
|---|---|---|
200万円以下 | 10% | ― |
300万円以下 | 15% | 10万円 |
400万円以下 | 20% | 25万円 |
600万円以下 | 30% | 65万円 |
1,000万円以下 | 40% | 125万円 |
1,500万円以下 | 45% | 175万円 |
3,000万円以下 | 50% | 250万円 |
3,000万円超 | 55% | 400万円 |
一方、父母や祖父母などの直系尊属からの贈与で、受贈者が贈与を受けた年の1月1日において18歳以上である場合には、税負担が軽くなる特例税率を使います。
基礎控除後の課税価格 | 特例税率 | 控除額 |
|---|---|---|
200万円以下 | 10% | ― |
400万円以下 | 15% | 10万円 |
600万円以下 | 20% | 30万円 |
1,000万円以下 | 30% | 90万円 |
1,500万円以下 | 40% | 190万円 |
3,000万円以下 | 45% | 265万円 |
4,500万円以下 | 50% | 415万円 |
4,500万円超 | 55% | 640万円 |
見落としやすいのが、18歳以上かどうかを判定する基準日です。贈与を受けた日ではなく、その年の1月1日時点で判定するとされています。1月の時点で17歳、3月に18歳になった年に贈与を受けた場合は、特例税率ではなく一般税率で計算することになります。
実際にいくら払うことになるのか、代表的なケースで計算してみます。
ケース | もらった額(1年間の合計) | 使う税率 | 贈与税額の目安 |
|---|---|---|---|
18歳以上の子が親からもらった | 500万円 | 特例税率 | 48万5,000円 |
成人がおじ・おばからもらった | 500万円 | 一般税率 | 53万円 |
18歳以上の子が父から300万円・母から200万円 | 合計500万円 | 特例税率 | 48万5,000円 |
計算の流れは次のとおりです。いずれのケースでも、まず1年間にもらった合計500万円から基礎控除110万円を差し引いて、課税価格390万円を求めます。
ケース1(親から500万円)は特例税率なので「390万円×15%−10万円=48万5,000円」。
ケース2(おじから500万円)は直系尊属からの贈与ではないため一般税率が適用され、「390万円×20%−25万円=53万円」となります。同じ500万円でも、誰からもらうかで4万5,000円の差が出る計算です。
ケース3のように父と母の両方からもらった場合は、贈与者ごとに110万円を引くのではなく、合計額から110万円を1回だけ差し引きます。父300万円・母200万円の合計500万円はどちらも直系尊属からの贈与なので特例税率で計算し、税額はケース1と同じ48万5,000円です。「2人からもらったから220万円まで非課税」ではない点に、あらためて注意してください。
金額が上がると税率も上がります。18歳以上の子が親から1,000万円をもらった場合は、課税価格890万円に特例税率をかけて「890万円×30%−90万円=177万円」。同じ1,000万円を一般税率で計算すると「890万円×40%−125万円=231万円」が目安とされています。
まとまった額を一度に渡したいときに検討されるのが、相続時精算課税です。この制度を選ぶと、同じ贈与者からの贈与について累計2,500万円までの特別控除が使え、その範囲であれば贈与時に贈与税はかかりません。2,500万円を超えた部分には、一律20%の贈与税がかかるとされています。
さらに、令和6年1月1日以後の贈与については、この特別控除とは別枠で年110万円の基礎控除が設けられました。年110万円以下の贈与であれば贈与税はかからず、特別控除の枠も消費しないとされています。相続時に相続財産への加算もありません。
ただし、誰でも選べるわけではありません。贈与者は贈与の年の1月1日に60歳以上の父母・祖父母など、受贈者は同じ日に18歳以上の子や孫(推定相続人である直系卑属または孫)であることが要件とされています。また、選ぶには「相続時精算課税選択届出書」を、最初に贈与を受けた年の翌年2月1日から3月15日までに、納税地を所轄する税務署長へ提出する必要があります。この届出を忘れると、その年の贈与は暦年課税として計算されることになるため、期限の管理が重要です。
2つの課税方法の違いを整理すると、次のとおりです。
項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
毎年の非課税枠 | 基礎控除110万円 | 基礎控除110万円(令和6年1月1日以後の贈与) |
まとまった額の控除 | なし | 特別控除2,500万円(累計) |
税率 | 速算表の一般税率または特例税率 | 控除を超えた部分に一律20% |
使える人の制限 | なし | 贈与者は贈与年1月1日に60歳以上の父母・祖父母など、受贈者は同日に18歳以上の子・孫など |
事前の届出 | 不要 | 最初の贈与を受けた年の翌年2月1日〜3月15日に選択届出書を提出 |
申告・納付をする人 | もらった人(受贈者) | もらった人(受贈者) |
相続のときに加算される贈与が相続税にどう影響するのかは、次の記事で整理しています。
なお、暦年課税で贈与を受けた財産は、贈与者が亡くなったときに一定期間分をさかのぼって相続財産に加算し、相続税の計算に含めるルールがあります。この加算の対象期間は、相続の開始時期によって次のように変わるとされています。
相続開始日 | 加算の対象になる期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
令和6年1月1日以後の贈与から加算期間が順次延びていき、最終的に相続開始前7年以内となります。相続の開始時期によって加算される期間が変わるため、上の表で確認してください。延長された4年分については、総額100万円までは加算しない取扱いがあるとされています。
税額の計算や申告書の作成そのものは税務の専門領域です。正確な税額や有利な方法を知りたい場合は、相続・贈与に強い税理士に相談するのが確実といえるでしょう。誰にどこまで頼めるのかで迷ったときは、次の記事で専門家ごとの役割と費用の目安を確認してみてください。
贈与税の話は税額だけにとどまりません。生前贈与は、相続の場面で家族間の争いの火種になりやすい点にも注意が必要です。
特定の子だけが多額の生前贈与を受けていた場合、ほかの相続人が受け取れる遺産が減り、不公平感から相続争いに発展することがあります。生前贈与は、遺留分(一定の相続人に保障された最低限の取り分)を侵害するものとして請求の対象になったり、特別受益として遺産分割の際に持ち戻して計算されたりする可能性があるとされています。
「生前に多くもらった・もらっていない」という争いは、金額が大きいほど感情的にこじれやすく、当事者だけでは解決が難しくなりがちです。贈与税を正しく納めていたとしても、遺留分の問題まで解決するわけではありません。税金の手続きと、相続人どうしの取り分の問題は別だと考えておきましょう。
贈与や相続の問題では、税額の計算・申告は税理士、相続人間の争いの解決は弁護士、と役割を分けて考えると整理しやすくなります。誰がいくら払うかという税務は税理士の領域、名義預金や生前贈与をめぐって家族がもめる部分は弁護士の領域です。
とくに名義預金や生前贈与は、相続が始まってから「あれは贈与だったのか」で対立が生じやすいテーマです。将来のトラブルが心配なときは、早い段階で弁護士に相談し、備え方を確認しておくと安心です。
かかりません。贈与税がかかるのは、1年間にもらった財産の合計が基礎控除110万円を超えた部分です。ちょうど110万円なら基礎控除の範囲内なので、贈与税はかからず、申告も原則不要とされています。ただし、同じ年にほかの人からもらった分があれば合計で判定される点と、毎年決まった額をもらう約束をしていると定期贈与とみなされるおそれがある点には注意しましょう。
作っておくことをおすすめします。贈与税がかからない金額でも、契約書がないと、後から「本当に贈与だったのか」「名義預金ではないか」が問題になることがあります。贈与のたびに契約書を作り、もらった人が自分で口座を管理し、振込で記録を残す——この3点をそろえておくと、贈与の成立を示しやすくなり、将来の相続税の税務調査や相続人間のトラブルの予防にもつながります。
財産をもらった受贈者の住所地を所轄する税務署に提出するとされています。あげた側の贈与者が住んでいる地域の税務署ではありません。提出できる期間は、贈与を受けた年の翌年2月1日から3月15日までで、納付の期限も同じ日です。相続税の申告書が「亡くなった人の住所地」の税務署に提出するものであることと取り違えやすいので、注意してください。
気づいた時点で、できるだけ早く期限後申告をしましょう。放置すると無申告加算税や延滞税が膨らんでいきますが、税務調査の連絡が来る前に自主的に申告すれば、加算税が軽減される場合があるとされています。「ばれなければ大丈夫」と考えるのは禁物で、贈与税の申告漏れは、贈与者の相続の際の税務調査で発覚することが少なくありません。対応に迷う場合は税理士に相談してください。
申告しなかった贈与税が何年さかのぼって問われるのかは、次の記事で確認できます。
贈与税を申告・納付するのは、原則として財産をもらった人(受贈者)です。1年間にもらった合計が110万円を超えた場合は、翌年2月1日から3月15日までに受贈者の住所地の税務署へ申告・納付します。ただし、受贈者が納めないとあげた側が連帯納付義務を負うことがあり、贈与者による税金の肩代わりはさらに贈与とみなされうる点に注意が必要です。税額の計算や申告で迷ったときは、まずは相続に強い税理士に確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索