月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

相続税は、期限までに金銭で一度に納めるのが原則とされています。手元の資金が足りないからといって放置すると、本来の税額に上乗せがかかり、最終的には財産の差押えに進むことがあります。まずは、何がいつ起きるのかを押さえておきましょう。
相続税の申告と納税の期限は、相続の開始があったことを知った日の翌日から10か月以内とされています。申告の期限と納付の期限は同じ日です。
たとえば1月10日に亡くなったことを知った場合、期限は同じ年の11月10日になります。期限の日が土日祝日にあたるときは、その翌開庁日が期限とされています。
申告期限の数え方や、期限を過ぎたときのペナルティは、次の記事でくわしく解説しています。
期限までに納付しなかった場合、法定納期限の翌日から納付する日までの日数に応じて延滞税がかかるとされています。割合は年によって変わり、令和8年(2026年)1月1日から12月31日までは次のとおりです。
期間 | 納期限の翌日から2か月を経過する日まで | 2か月を経過した日以後 |
|---|---|---|
令和8年1月1日〜12月31日 | 年2.8% | 年9.1% |
2か月を境に割合が大きく上がる点に注意が必要です。「あと少しで用意できそうだ」という場合でも、2か月を超えるかどうかで負担が変わってきます。
納付が遅れただけでなく、申告そのものをしていない場合には、延滞税とは別に無申告加算税がかかるとされています。割合は、いつ申告したかと税額によって変わります。
期限後申告のタイミング | 50万円までの部分 | 50万円超の部分 |
|---|---|---|
調査による更正等を予知してからの申告 | 15% | 20%(300万円超は30%) |
調査の事前通知後、予知する前の申告 | 10% | 15%(300万円超は25%) |
調査の事前通知前の自主的な申告 | 5% | 5% |
税務署から連絡が来る前に自分から申告すれば5%で済むのに対し、調査で指摘されてからでは最大30%になります。「払えないから申告もしない」という判断は、負担を増やす方向にしか働きません。払えなくても、申告だけは期限内にしておくことが大切です。
申告しないまま放置した場合に、税務署にどう把握されるかや加算税の考え方は、次の記事でくわしく解説しています。
納期限を過ぎても納付がない場合、税務署から督促が行われます。督促を受けてもなお納付がないときは、預貯金や不動産などの財産が差し押さえられることがあるとされています。
相続に関する手続きは、相続税の納税以外にも期限が定められているものが多くあります。
全体の期限を確認したい方は、次の記事もあわせてご覧ください。
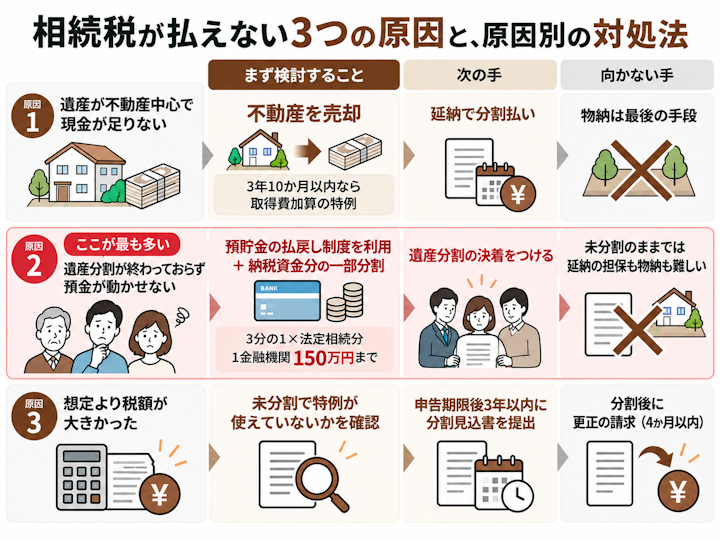
「払えない」とひとことで言っても、原因によって最初に打つべき手は変わります。ここを取り違えると、使えたはずの制度の期限を逃してしまうことがあります。まずは自分がどのケースなのかを確かめてください。
もっとも多いのがこのケースです。遺産の大半が実家の土地・建物で、預貯金は葬儀費用や入院費で目減りしている、という状態です。
相続税は遺産の総額に対してかかるため、現金がほとんどなくても税額は発生します。この場合は、まず「相続した財産を売却して現金化できるか」を検討し、それが難しければ延納、という順番になります。
きょうだいの間で分け方がまとまらず、故人の口座に手をつけられないまま期限が近づいてくる、というケースです。
このケースがやっかいなのは、手元に資金がないだけでなく、納める税額そのものが増えてしまう点にあります。理由は後半の「遺産分割が終わっていないと、相続税の納税はどうなる?」でくわしく説明します。当面の資金をつくる方法もあるので、あわせて確認してください。
試算した税額が思っていたより大きい、という場合、原因②と同じ理由であることが少なくありません。遺産分割が終わっていないと、配偶者の税額軽減や小規模宅地等の特例が当初の申告では使えないためです。
「そもそもこの税額は正しいのか」を疑ってみることも、立派な対処法のひとつです。特例が使えるかどうかで税額は大きく変わるため、まずは相続税に詳しい税理士に試算を見てもらうことをおすすめします。
相続税の申告を税理士に頼む場合の費用の目安や選び方は、次の記事で解説しています。
原因 | まず検討すること | 次の手 |
|---|---|---|
①遺産が不動産中心で現金が足りない | 相続した財産を売却して現金化する | 延納を申請する(物納は最後) |
②遺産分割が終わっていない | 遺産分割前の預貯金の払戻し制度/納税資金の分だけ先に一部分割する | 分割の決着を急ぐ |
③想定より税額が大きかった | 未分割で特例が使えていないかを確認する | 申告期限後3年以内の分割見込書を添付しておく |
遺産の分け方が現金の用意しやすさを左右するため、原因①と②が重なっていることもよくあります。代償分割で代償金を用意する場合の資金繰りは、次の記事でくわしく解説しています。
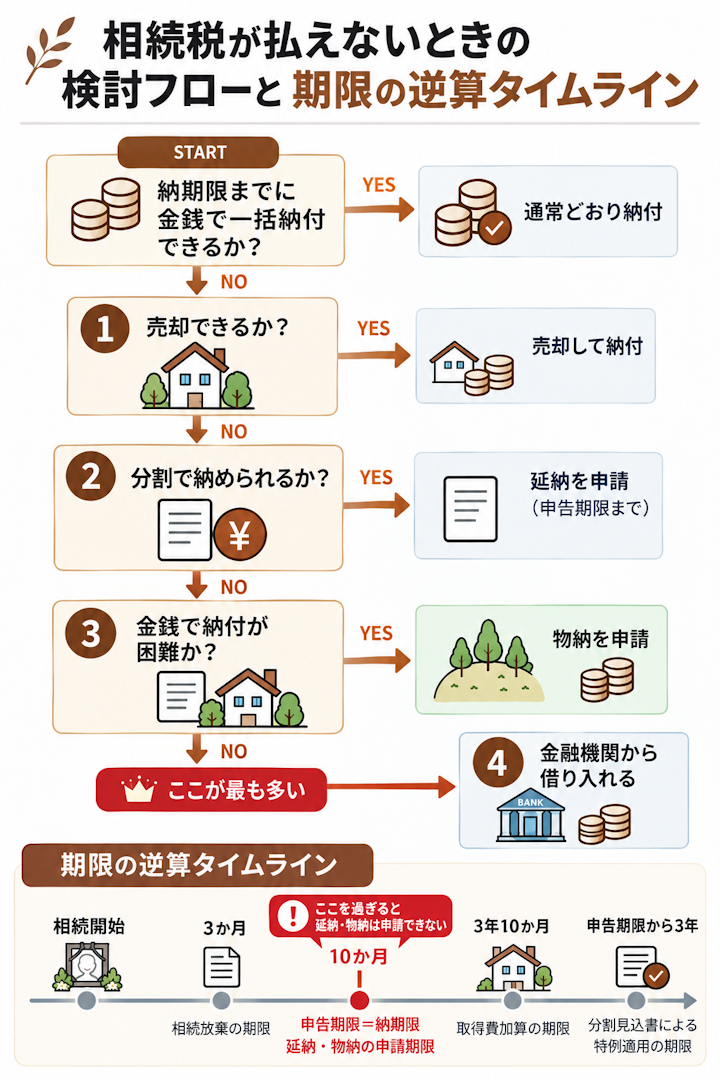
相続税が払えないときの現実的な選択肢は、売却・延納・物納・借入の4つです。それぞれ使える条件もかかるコストも違うので、まずは全体像を並べて比べてみましょう。
手段 | 使える条件 | かかるコスト |
|---|---|---|
売却 | 相続人全員の合意と相続登記が済んでいること | 売却益に対する所得税・住民税、仲介手数料 |
延納 | 相続税額10万円超/金銭で納付することが困難/担保の提供/申告期限までに申請 | 利子税(割合は年によって変わる) |
物納 | 延納によっても金銭で納付することが困難/申請期限までに申請 | 収納価額が時価を下回ることがある |
借入 | 金融機関の審査 | 借入金利 |
このうち延納と物納は、申告期限までに申請しないと使えません。期限を過ぎたあとに残る手段は、要件の厳しい換価の猶予などに限られます。ここが本記事でもっとも強調したい点です。
制度上、物納は「延納によっても金銭で納付することが困難」な場合に限られるとされています。つまり、いきなり物納から検討することはできません。
順番としては、①相続財産を売却して現金化できるか、②できなければ延納で分割にできるか、③延納でも難しければ物納、という流れになります。借入は、売却までのつなぎとして検討されることが多い手段です。
相続した財産を売却して納税資金にあてる方法です。手放してよい不動産や上場株式があるなら、もっとも現実的な選択肢になります。
売却益が出れば所得税・住民税がかかりますが、相続で取得した財産を一定の期間内に売却した場合には、支払った相続税の一部を取得費に加算できる特例があります。
この特例を使うには、その財産を相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していることが要件とされています。相続開始から数えて、「3年10か月」と呼ばれる期限です。
相続した土地を売ったときにかかる税金と、取得費加算などの特例は、次の記事でくわしく解説しています。
注意したいのは、売却には相続人全員の合意と相続登記が必要という点です。分け方でもめていると、この選択肢自体がなくなります。
金融機関から借り入れて納税し、あとから返済していく方法です。売却の話がまとまるまでのつなぎとして使われることがあります。
判断のポイントは、延納の利子税と借入金利のどちらが低いかです。延納は税務署の審査を経る必要があり、担保を提供する場合、登録免許税はかかりませんが担保提供関係書類の準備の手間がかかります。
一方、借入は審査に通れば早く資金化できますが、担保や保証人を求められることもあります。担保設定には登録免許税がかかります。放置して延滞税がかかり続ける状態がもっとも不利になるので、どちらにせよ早めに動くことが大切です。
延納は、相続税を一度に納めることが難しい場合に、年払いの分割で納めることを認めてもらう制度です。ただし申請すれば必ず認められるものではなく、要件と期限があります。
延納の許可を受けるには、次の4つをすべて満たす必要があるとされています。
要件 | 内容 |
|---|---|
①税額 | 相続税額が10万円を超えること |
②困難な事由 | 金銭で納付することを困難とする事由があり、かつ、その納付を困難とする金額の範囲内であること |
③担保 | 延納税額および利子税の額に相当する担保を提供すること |
④申請期限 | 延納申請期限までに、延納申請書に担保提供関係書類を添付して税務署長に提出すること |
②の「困難とする金額の範囲内」という部分がポイントです。手元の現金や換金しやすい財産で払える分は先に納めることが前提で、足りない部分についてだけ延納が認められる、という考え方になります。
原則として担保の提供が必要ですが、延納税額が100万円以下で、かつ延納期間が3年以下である場合には、担保を提供する必要はないとされています。
ちょうど100万円の場合も、期間が3年以下であれば担保は不要です。
延納できる期間は、相続財産に占める不動産等の割合によって変わります。
不動産等の割合 | 動産等に対応する税額 | 不動産等に対応する税額 |
|---|---|---|
75%以上 | 10年 | 20年 |
50%以上75%未満 | 10年 | 15年 |
50%未満 | 原則5年 | 原則5年 |
不動産の割合が高いほど長い期間が認められる仕組みで、最長は20年とされています。遺産が不動産中心という方は、この区分にあてはまることが多いはずです。
延納の期間中は利子税がかかります。割合は年によって変わるため、申請の時点で確認が必要とされています。
そして、もっとも見落とされやすいのが④の申請期限です。延納の申請は申告期限までに行う必要があり、納期限を過ぎてから申し出ることはできません。「とりあえず期限を過ぎてから相談しよう」と考えていると、延納という選択肢そのものが消えてしまいます。
物納は、金銭ではなく相続した財産そのもので相続税を納める制度です。延納でも納められない場合の、最後の手段という位置づけになります。なお物納は相続税だけの制度で、贈与税にはありません。
物納の要件は次の3つとされています。
要件 | 内容 |
|---|---|
①困難な事由 | 延納によっても金銭で納付することを困難とする事由があり、かつ、その納付を困難とする金額を限度としていること |
②対象財産 | 物納申請財産は、納付すべき相続税額の課税価格計算の基礎となった相続財産のうち、日本国内に所在するものであること |
③申請期限 | 納期限または納付すべき日(物納申請期限)までに、物納申請書に物納手続関係書類を添付して税務署長に提出すること |
①のとおり、延納を検討したうえでなお難しい場合に限られます。また②のとおり、相続した財産であることが必要で、もともと自分が持っていた財産を充てることはできません。
物納に充てられる財産には順位が定められており、上の順位のものから充てることになります。
順位 | 財産 |
|---|---|
第1順位 | 不動産、船舶、国債証券、地方債証券、上場株式等(および不動産・上場株式のうち物納劣後財産に該当するもの) |
第2順位 | 非上場株式等(および非上場株式のうち物納劣後財産に該当するもの) |
第3順位 | 動産 |
「売れない土地を国に引き取ってもらえる制度」というイメージを持たれることがありますが、実際には次に説明するとおり、条件を満たさない財産は物納に充てられません。
国が管理・処分するのに適さない財産は、物納に充てることができないとされています。これを管理処分不適格財産といい、次のようなものが挙げられています。
また、他に物納に充てるべき適当な財産がない場合に限って充てられる「物納劣後財産」という区分もあります。地役権が設定されている土地、法令に違反する建物、納税義務者の居住用建物などが該当するとされています。
太字にした2つは、遺産分割でもめている家庭にとって重い意味を持ちます。誰のものか決まっていない財産や、境界がはっきりしない土地は、そもそも物納できないということだからです。
物納した財産の収納価額は、原則として相続税の課税価格計算の基礎となったその財産の価額とされています。小規模宅地等の特例の適用を受けた財産は、特例適用後の価額になります。特例で評価額を下げた財産を物納に充てると、その下がった価額で引き取られることになる、という点は押さえておきたいところです。
申請が却下された場合には、却下の日の翌日から20日以内に、他の財産による物納の再申請を1回に限り行うことができるとされています。
また、いったん延納の許可を受けたあとで延納の条件を履行することが難しくなった場合には、申告期限から10年以内に限り、物納に切り替えることができるとされています(特定物納)。
ここからが、この記事でもっとも伝えたい部分です。「相続税が払えない」の一部は、実は「遺産分割が終わっていないから、払うべき額が高くなっている」という状態です。
相続税の申告は、相続財産が分割されていない場合であっても、期限までにしなければならないとされています。分割が終わっていないからといって、期限が延びることはありません。
この場合は、各相続人などが民法に規定する相続分または包括遺贈の割合に従って財産を取得したものとして相続税を計算し、申告と納税をすることになります。つまり、まだ1円も受け取っていなくても、法定相続分で受け取ったものとして納税することになります。
さらに問題なのは、この未分割の状態での申告では、小規模宅地等についての相続税の課税価格の計算の特例や、配偶者の税額の軽減などが適用できないとされている点です。
どちらも税額を大きく下げる制度です。自宅の敷地の評価額を下げる小規模宅地等の特例も、配偶者が取得した財産について一定額まで相続税がかからない配偶者の税額軽減も、いずれも申告で適用を受けることが前提になっています。
その結果、分割が止まっているというだけで、いったん納めるべき税額が跳ね上がります。「思ったより税額が高い」と感じている方は、この状態になっていないかを確認してみてください。
自宅の土地の評価額を最大80%減らせる小規模宅地等の特例の要件は、次の記事でくわしく解説しています。
救済のしくみもあります。当初の申告のときに「申告期限後3年以内の分割見込書」を添付しておけば、あとから分割がまとまったときに特例の適用を受けられる可能性があります。
特例の適用ができるのは、原則として申告期限から3年以内に分割があった場合に限られるとされています。そして、分割後に納めすぎた税金を返してもらうための更正の請求は、分割のあったことを知った日の翌日から4か月以内とされています。
分割見込書は当初申告のときに添付するもので、あとから思い出して出すことはできません。分割がまとまりそうにないと感じた時点で、税理士にこの書類の要否を確認しておくことをおすすめします。
分割が終わっていなくても、故人の預貯金の一部を各相続人が単独で払い戻せる制度があります。計算式は次のとおりとされています。
> 単独で払戻しができる額 = 相続開始時の預貯金債権の額 × 3分の1 × その相続人の法定相続分
ただし、同一の金融機関に対する権利行使は150万円が限度とされています。複数の金融機関に口座があれば、それぞれで上限まで払い戻せる計算になりますが、いずれにせよ相続税の全額をまかなえる規模ではありません。あくまで当座をしのぐための制度と考えてください。
このほか、納税資金にあてる分だけ先に一部の遺産について分割協議をまとめる、という進め方もあります。全部を決めようとすると話が止まってしまう場合でも、預貯金の一部だけなら合意できることがあります。
すでに触れたとおり、権利の帰属について争いがある財産や境界が明らかでない土地は、物納に充てることができないとされています。延納の担保として不動産を提供する場合も、同じ問題が起きます。
つまり、分割が止まっていることは、納税手段の選択肢そのものを減らします。現金が用意できず、売却もできず、延納の担保も出せず、物納も認められない、という八方ふさがりに近い状態になりかねません。
税額の計算や申告書の作成、延納・物納の申請は税理士の領域です。一方で、分け方そのものの話し合いがまとまらないという場合は、弁護士に相談するという選択肢もあります。
話し合いでまとまらないときは家庭裁判所の手続きを利用する方法もあるので、進め方は次の記事も参考にしてください。
最後に、相談の多い3つの疑問にお答えします。
相続放棄をすれば、その人は相続税を納める必要はなくなります。プラスの財産も一切引き継げなくなる点に注意が必要です。実家を残したいという希望があるなら、放棄は解決になりません。
ただし、相続放棄をしても死亡保険金を受け取った場合は、その保険金に相続税がかかります。放棄した人は生命保険金の非課税枠も使えません。
また、相続放棄には期限があり、いったん受理されると原則として撤回できないとされています。納税資金の問題だけを理由に選ぶ手段ではないので、まずは延納や売却で解決できないかを検討してみてください。
相続放棄の期限や手続きの流れは、次の記事でくわしく解説しています。
相続税には連帯納付義務があり、各相続人が相続等により受けた利益の価額を限度として、お互いに連帯して納付しなければならないとされています。ほかの相続人が納めない場合、自分に請求が来る可能性があるということです。
ただし、次のいずれかにあたる場合は、連帯納付義務を負わないとされています。
なお、連帯納付義務者が納付する場合には延滞税が軽減され、一定の場合には延滞税に代えて利子税を納付することとされています。
ほかの相続人や親族に相続税を立て替えてもらい、返済しないままにしていると、その分が贈与とみなされて贈与税がかかる可能性があります。
立て替えてもらう場合は、金額・返済方法・返済期限を書面にして、実際に返済の記録を残しておくことが大切です。誰にどの手続きを相談すればよいか迷ったときは、次の記事も参考になります。
相続税は、相続の開始を知った日の翌日から10か月以内に金銭で納めるのが原則です。払えないときは売却・延納・物納・借入を検討しますが、延納と物納はこの期限までに申請しないと使えません。
遺産分割が終わっていないと特例が使えず、税額そのものが増える点にも注意が必要です。「払えないかもしれない」と感じた時点で、相続税に詳しい税理士に税額の試算と使える手段を相談しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索