月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

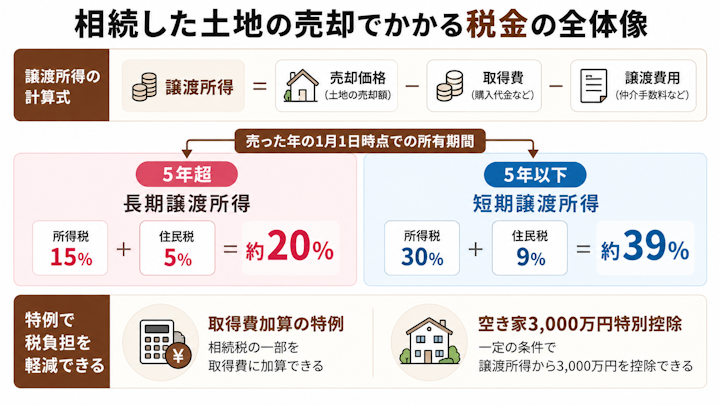
相続した土地を売るときは、いくつかの場面で税金がかかります。なかでも中心になるのが、売って利益が出たときの「譲渡所得税」です。まずは、どの場面でどんな税金がかかるのか、全体像をつかみましょう。
相続した土地を売るまでには、大きく分けて次の場面で税金や費用がかかります。
このうち登録免許税や印紙税は比較的少額なことが多く、金額が大きくなりやすいのは譲渡所得税です。この記事では、この譲渡所得税を中心に解説します。
相続登記にかかる登録免許税や、司法書士に頼む場合の費用は、次の記事でくわしく解説しています。
譲渡所得税は、一つの税金の名前ではなく、土地を売った利益にかかる所得税・住民税・復興特別所得税をまとめた呼び方です。給与などとは分けて計算する「分離課税」という仕組みで税額が決まります。
そのため、「譲渡所得税」という税目があるわけではなく、実際には所得税と住民税(さらに所得税に上乗せされる復興特別所得税)を合わせて納めることになる、と理解しておくとよいでしょう。
大切なのは、譲渡所得税は売った金額そのものではなく「利益(譲渡益)」に対してかかるという点です。売却価額から、その土地を手に入れるためにかかった費用や売るためにかかった費用を差し引いて、なお利益が残った場合にかかります。
したがって、差し引いた結果が赤字(譲渡損失)であれば、譲渡所得税は原則としてかかりません。まずは「利益が出たかどうか」を確認することが出発点になります。
譲渡所得税がいくらになるかは、まず「利益(譲渡所得)」を求め、そこに税率をかけて計算します。ここでは、その計算のもとになる譲渡所得の求め方を確認しましょう。
譲渡所得は、次の式で求めます。
譲渡所得=譲渡価額−(取得費+譲渡費用)−特別控除
譲渡価額は土地の売却代金、取得費はその土地を手に入れるためにかかった費用、譲渡費用は売るためにかかった費用です。特別控除は、後述の特例が使える場合に差し引けます。つまり、取得費や譲渡費用を漏れなく計上できるほど利益が小さくなり、税額を抑えられるという関係になります。
取得費には、その土地の購入代金のほか、購入時にかかった諸費用も含められます。相続の場面では、相続登記のときに払った登録免許税や司法書士報酬、不動産取得税なども取得費に含められる場合があります。
ただし後述の「概算取得費(売却価額の5%)」を使う場合は、これらを別途加算することはできません。取得当時の売買契約書や領収書などの資料が残っているかどうかで扱いが変わるため、書類はできるだけ探して保管しておきましょう。
譲渡費用は、土地を売るために直接かかった費用です。具体的には、不動産会社に支払う仲介手数料、売買契約書の印紙税、土地の測量費、建物があった場合の解体(取壊し)費用などが該当します。
一方で、売却とは直接関係のない費用(たとえば維持管理のための固定資産税など)は、原則として譲渡費用には含められません。何が譲渡費用にあたるかは判断に迷うこともあるため、迷ったら税理士に確認すると安心です。
先祖代々の土地などで、いくらで手に入れたのかがわからないケースは少なくありません。この場合は、「概算取得費=譲渡価額の5%」を取得費とみなして計算できます。
たとえば3,000万円で売った土地の取得費が不明なら、概算取得費は3,000万円×5%=150万円です。ただし取得費が売却価額の5%とされるために、実際の取得費よりも小さくなることが多く、利益が大きく計算され、税額も増えがちです。購入当時の資料が見つかれば実額を使うほうが有利になることが多いため、まずは資料を探すことをおすすめします。
譲渡所得が求められたら、そこに税率をかけて税額を出します。この税率は一律ではなく、土地の「所有期間」が長いか短いかで大きく変わります。相続した土地では、この所有期間の数え方に重要なルールがあります。
もっとも間違えやすいのが、所有期間の起算日です。相続した土地の所有期間は、相続した日からではなく、亡くなった人(被相続人)がその土地を取得した日を引き継いで判定します。
つまり、被相続人が長く持っていた土地であれば、相続してすぐに売っても、その長い所有期間を引き継げるということです。ここは初心者が誤解しやすい、譲渡所得税の核心となるポイントです。
税率の分かれ目は、売却した年の1月1日時点で所有期間が5年を超えているかです。
復興特別所得税まで含めた正確な税率は、次のとおりです。
区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
長期譲渡所得(5年超) | 15% | 0.315% | 5% | 20.315% |
短期譲渡所得(5年以下) | 30% | 0.63% | 9% | 39.63% |
たとえば、譲渡所得が1,000万円で長期に該当する場合、税額の目安は1,000万円×20.315%=約203万円となります。短期では約396万円となり、長期と短期では税率が2倍近く違うため、どちらに当たるかは税負担に大きく影響します。
所有期間を相続の時点から数えると勘違いして、「相続してすぐ売ると短期で税率が高い」と誤解する方がいます。しかし前述のとおり所有期間は被相続人の取得日を引き継ぐため、先代が長く所有していた土地なら、相続直後に売っても長期譲渡所得(約20%)になることが多いのが実際です。
自分のケースが長期・短期のどちらになるかは、被相続人がいつその土地を取得したかで決まります。取得時期がわかる資料を確認しておきましょう。
イメージをつかむために、相続した土地と建物のうち、建物を取り壊した上で土地(長期譲渡)を3,000万円で売却し、取得費は不明、譲渡費用が100万円というケースを試算してみましょう(概算です)。
※この試算は、建物を取り壊して敷地を売却した場合など、空き家の3,000万円特別控除の要件を満たすケースを前提としています。建物のない土地を単体で売る場合、この特例は使えません。
このように、特例が使えるかどうかで税額は数百万円単位で変わります。次の章で、2つの特例の要件を確認しましょう。
譲渡所得税は、一定の要件を満たせば特例で軽減できる場合があります。相続した土地でよく検討されるのが、「取得費加算の特例」と「空き家の3,000万円特別控除」です。このふたつは同一物件に対して併用はできないので、どちらを選択するのが有利かを判定する必要があります。それぞれ内容を確認しましょう。
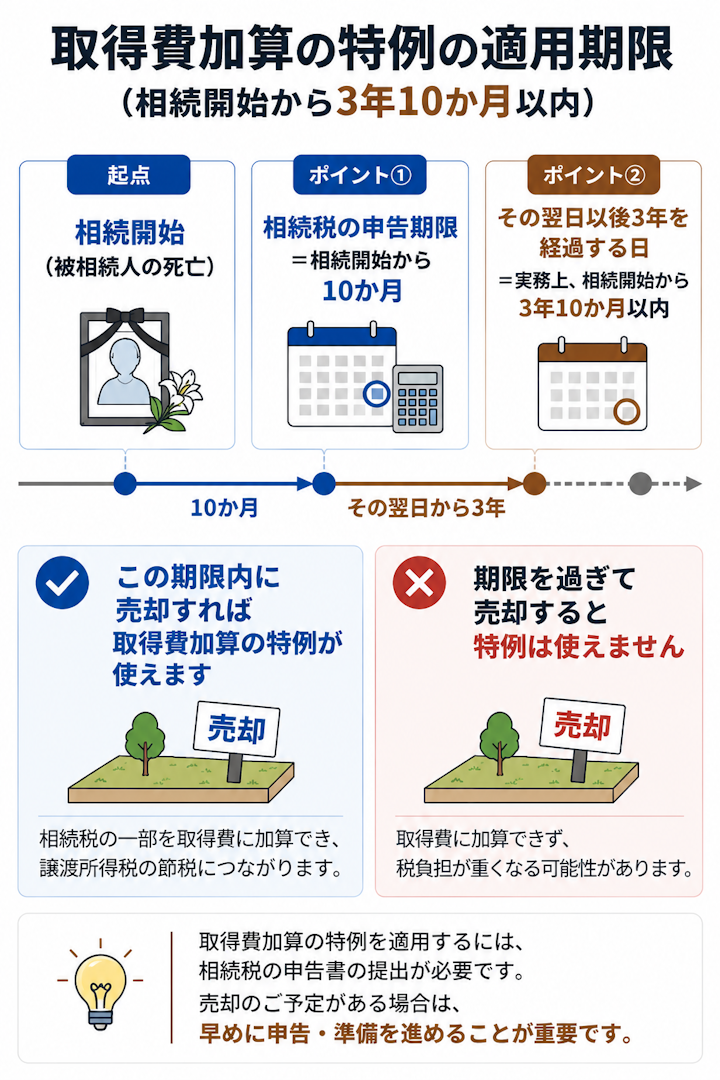
相続税を納めた人が、相続した土地を一定期間内に売った場合、納めた相続税のうち一定額を取得費に加算できるのが取得費加算の特例です。取得費が増えれば利益が小さくなり、譲渡所得税を軽減できます。加算できる金額は、おおむね「その人が納めた相続税額のうち、売却した土地に対応する部分(相続税額×売却した財産の課税価格÷その人の課税価格の合計)」とされています。
適用期限は、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。相続税の申告期限は相続開始から10か月以内なので、実務上は「相続開始から3年10か月以内」に売却するのが目安になります。
この特例は、相続税を納めた人が対象です。相続税がかからなかった場合は使えず、また期限を過ぎると使えなくなるため、売却のタイミングには注意が必要です。
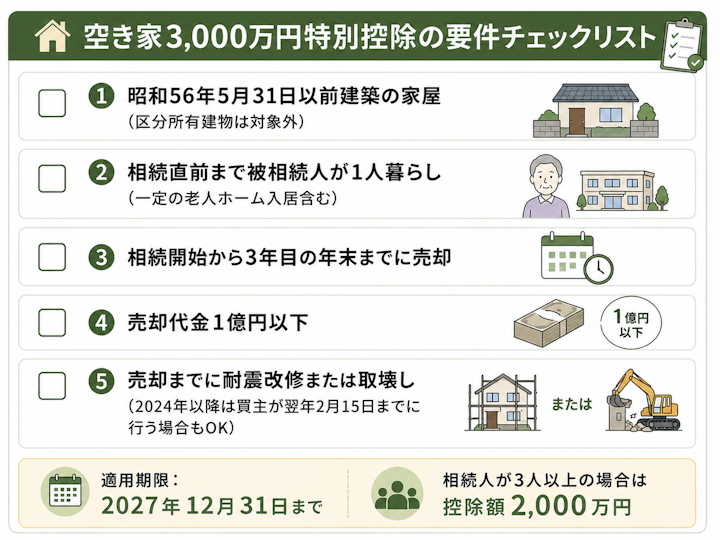
亡くなった人が住んでいた家(空き家)とその敷地を相続して売る場合、要件を満たせば譲渡所得から最大3,000万円を差し引けるのが、いわゆる空き家の3,000万円特別控除です。
この特例は主に一戸建てが対象で、区分所有登記のある分譲マンションは原則として対象外とされています。また、建物について耐震改修を行うか、建物を取り壊してから売るなどの要件があり、期限や適用条件が細かく定められています。
主な要件を整理すると、次のとおりです。
なお、この特例の適用期限は2027年(令和9年)12月31日までとされています。また、土地・建物を相続した相続人が3人以上いる場合は、1人あたりの控除額が2,000万円になります。
土地単体(建物のない土地)の場合など、ケースによってはこの特例に該当しないこともあるため、自分のケースで使えるかどうかは要件を満たすかを個別に確認することが大切です。住む予定のない実家を売るか、活用するか、手放すかの選び方は、次の記事で整理しています。
注意したいのは、取得費加算の特例と空き家の3,000万円特別控除は、同一物件に対して併用できず、どちらか一方を選ぶ「選択適用」とされている点です。
どちらが有利になるかは、相続税を納めた額や譲渡所得の大きさによって変わります。両方の要件を満たしそうな場合は、有利判定を含めて税理士に試算してもらうと安心です。
なお、このほかにも要件を満たせば使える控除が存在する場合がありますが、適用の可否は個別の要件確認が必要なため、ここでは深入りせず専門家への確認をおすすめします。
特例を使うかどうかにかかわらず、利益が出た場合は確定申告が必要です。最後に、申告の要否と進め方を確認しましょう。
土地を売って譲渡所得(利益)が出た場合は、売却した年の翌年に確定申告をして、譲渡所得税を納める必要があります。給与所得者で普段は申告をしていない人でも、土地の売却益が出た年は申告が必要になる点に注意しましょう。
相続のあとに確定申告が必要になるケースは、売却のほかにもあります。次の記事で一覧にしています。
見落としやすいのが、取得費加算や空き家3,000万円控除などの特例は、確定申告をして初めて適用されるという点です。要件を満たしていても、申告をしなければ特例による軽減は受けられません。
「特例を使えば税額はゼロになるから申告は不要」と考えるのは誤りです。特例で税額が下がる場合でも、申告そのものは必要になると理解しておきましょう。
譲渡所得の計算や特例の適用は、専門的で判断に迷う場面が多くあります。取得費の範囲や特例の有利判定を誤ると、納めすぎたり、逆に申告漏れを指摘されたりするおそれもあります。正確な税額計算や確定申告は、相続や譲渡所得に強い税理士に依頼するのが安心です。
相続人が複数いて「土地を売って現金で分けたい」という場合、税金だけでなく「誰がどう分けるか」という遺産分割の問題が関わってきます。
相続した土地を売却し、その代金を相続人で分ける方法を「換価分割」といいます。土地はそのままでは分けにくい財産ですが、現金化すれば公平に分けやすくなるため、よく使われる分け方です。
一方で、売却益が出れば譲渡所得税がかかるため、税金を踏まえた手取りで考える必要があります。分け方の方針そのものは、相続人の話し合いで決めることになります。
換価分割の進め方や、遺産分割協議書への書き方は、次の記事でくわしく解説しています。
注意したいのが、土地を相続人の共有名義のままにしていると、売却に共有者全員の同意が必要になる点です。一人でも売却に反対すると土地を売れず、活用も進まないまま「塩漬け」になってしまいます。
その場では平等に見える共有ですが、後々の意思決定が難しくなりやすく、将来の紛争リスクも抱えます。売って分ける方針であれば、共有のまま放置しないことが大切です。
相続した土地を共有にした場合の注意点や、名義変更までの流れは、次の記事で確認できます。
さらに深刻なのが、税務と法務が連動するリスクです。分け方をめぐって相続人の話し合いがまとまらず売却が遅れると、前述の取得費加算の特例の期限(相続開始から3年10か月以内)や空き家3,000万円控除の期限(相続開始から3年目の年末まで)を過ぎてしまい、使えたはずの節税ができなくなるおそれがあります。
「もめて売れないうちに期限切れ」という事態を避けるためにも、分け方は早めにまとめることが、税金の面でも有利に働きます。
換価分割で土地を売った場合、税務上は各相続人が自分の持分に応じて、それぞれ譲渡所得を申告・納税するのが原則です。「誰か一人がまとめて払う」のではなく、代金を得た各人が自分の分を申告する形になります。
誰がどの割合で取得するかによって各人の納税額も変わるため、分け方と税額はセットで考える必要があります。具体的な計算は税理士に確認しましょう。
相続した土地の売却では、売って分けるかどうか・誰がどう分けるかといった遺産分割や相続人間の対立の解決は弁護士、税額の計算や確定申告は税理士、と役割を分けて相談するのが効率的です。
話し合いでまとまらない場合は、家庭裁判所の遺産分割調停に進みます。手続きの流れは、次の記事でくわしく解説しています。
最後に、相続した土地を売って代金を分けるまでの、おおまかな流れを確認しましょう。
まずは相続人全員で遺産分割協議を行い、土地を売って代金を分ける(換価分割)という方針や、誰がどの割合で取得するかを決めます。ここでまとまらないと、以降の手続きに進めません。
不動産の具体的な分け方や必要書類については、次の記事も参考になります。
売却の前提として、亡くなった人の名義から相続人の名義へ相続登記(名義変更)を行います。相続登記は2024年から義務化されており、この際に登録免許税がかかります。
相続登記の期限や、怠った場合の過料は、次の記事でくわしく解説しています。
名義変更が済んだら、不動産会社と媒介契約を結んで買主を探し、売買契約・引き渡しへと進みます。売り出し価格は、複数の不動産会社に査定を依頼して比べると決めやすくなります。
売却代金を、決めた割合に応じて相続人で分配します。そのうえで、譲渡所得(利益)が出た人は、売却した年の翌年に各自で確定申告を行い、譲渡所得税を納めます。特例を使う場合も、この確定申告で適用します。
売買契約書や領収書が見つからない場合は、概算取得費(譲渡価額の5%)で計算するのが原則です。ただし税額が大きくなりがちなので、あきらめる前に、購入当時の通帳の出金記録、住宅ローンの契約書・抵当権の登記記録、分譲時のパンフレットなど、実際の取得費を推認できる資料が残っていないか探してみる価値があります。
どこまでの資料で実額が認められるかは判断が分かれるため、相続や譲渡所得に強い税理士に相談するのが安心です。
原則として使えません。取得費加算の特例は、相続税を納めた人が対象です。ただし、相似相続控除や贈与税額控除を適用する前に相続税額があり、これら控除によって納税額が0円となった場合は適用できます。遺産が基礎控除の範囲内で相続税がかからなかった場合には適用できません。
一方、空き家の3,000万円特別控除は、相続税を納めたかどうかに関係なく検討できます。自分のケースでどちらが使えるかは、要件を整理して税理士に確認しましょう。
取得費加算の特例は使えなくなりますが、節税の余地がなくなるわけではありません。実額の取得費を資料で立証する、仲介手数料・測量費・解体費などの譲渡費用を漏れなく計上するといった基本は、いつ売っても有効です。
また、空き家の3,000万円特別控除の期限は「相続開始から3年目の年末」という別のルールなので、こちらがまだ間に合うケースもあります。期限を過ぎた場合の売却も、あきらめる前に税理士に試算してもらいましょう。
相続した土地を売って利益が出ると、譲渡所得税がかかります。「譲渡価額−取得費−譲渡費用」で求めた譲渡所得に、所有期間に応じた税率(長期約20%・短期約39%)をかけて計算します。所有期間は被相続人の取得日を引き継ぐため、相続直後に売っても長期になることが多い点に注意しましょう。取得費加算の特例や空き家の3,000万円特別控除は確定申告をして初めて適用されるため、税額計算や申告は相続に強い税理士に相談すると安心です。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索