月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

夫(旦那さん・ご主人)が亡くなっても、自宅の名義は自動的に妻に変わるわけではありません。名義を変えるには、相続登記という手続きが必要です。まずは、なぜ名義変更が必要なのかを押さえましょう。
夫名義の自宅は、夫が亡くなると相続人に引き継がれますが、手続きをしなければ登記上は夫名義のままです。妻名義に変えるには、法務局で「相続登記」(不動産の名義変更)を行う必要があります。
名義が亡くなった夫のままだと、その自宅を売却したり、担保に入れて融資を受けたりすることが実務上できません。将来、老後資金のために家を売りたい、リフォームで借入れをしたい、といったときに動けなくなってしまいます。
また、名義を放置している間に相続人(たとえば夫の兄弟姉妹など)が亡くなると、その相続人の家族が新たに相続人に加わり、手続きがどんどん複雑になっていきます。妻の負担を軽くするためにも、早めの名義変更が大切です。
さらに、2024年(令和6年)4月1日から相続登記は義務化されました。相続で不動産を取得した人は、原則として取得を知った日から3年以内に登記を申請しなければなりません(不動産登記法76条の2)。
夫の自宅を相続した妻も対象です。放置するとあとで説明する過料のリスクもあるため、早めの手続きが安心です。
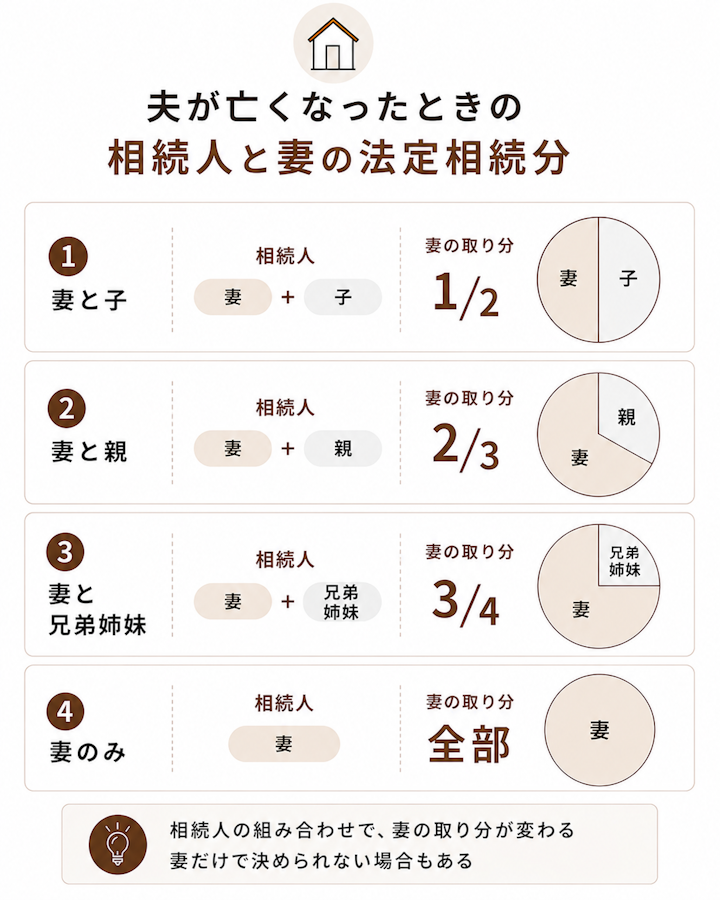
「配偶者だから自宅は当然もらえる」と思われがちですが、実は妻ひとりで自由に決められるとは限りません。ここが夫から妻への名義変更でつまずきやすいところです。
妻は常に相続人になります(民法890条)。ただし、それに加えて次の人が相続人になります。
つまり、子がいれば「妻と子」、子がいなければ「妻と夫の親」や「妻と夫の兄弟姉妹」が相続人になります。妻ひとりが相続人になるのは、夫に子・孫も親・祖父母も兄弟姉妹・甥・姪もいない場合だけです。
弁護士ドットコムの「みんなの法律相談」には、「夫には前の結婚でもうけた子が1人いて、夫婦の間に子はいない。遺言書がないまま夫が亡くなったら、夫名義のマンションの名義はどうなるのか」という相談が寄せられています。
 相談者の疑問
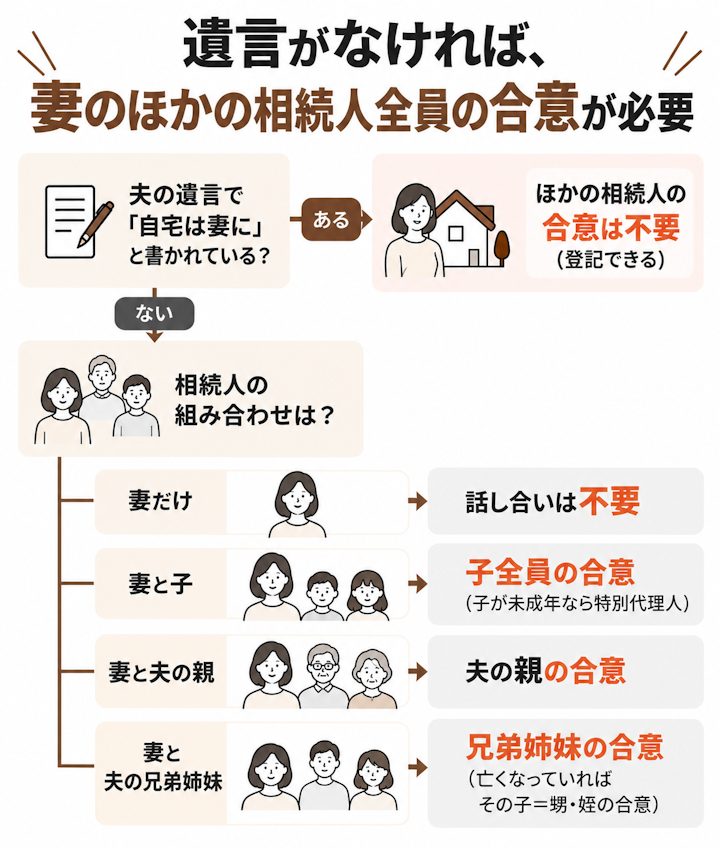
自宅を妻の単独名義にするには、相続人全員の話し合い(遺産分割協議)で、「自宅は妻が相続する」と決める必要があります。夫が亡くなった時点では、自宅は相続人全員の共有状態になっているためです。
遺産分割協議書ができれば、妻名義の相続登記ができます。
子が未成年のときは、母である妻と子の利益がぶつかるため、妻が子の代わりに協議に加わることはできません。家庭裁判所で子の特別代理人を選んでもらい、その人と協議します(子が複数いれば、1人ずつ別の特別代理人が必要)。
相続人の一部だけで作った遺産分割協議書は無効です。たとえば前の結婚でできた子を外して協議すると、やり直しになります。
なお、遺産分割がまとまらないうちに、いったん法定相続分どおりの共有名義で登記することもできますが、これは妻の単独名義ではありません。相続人の範囲や相続分の基本は、次の記事も参考になります。
夫が「自宅を妻に相続させる」という内容の遺言を残していれば、遺産分割協議をしなくても、その遺言にもとづいて妻名義の相続登記ができます。遺言があるかどうかで手続きの負担が大きく変わるため、まずは遺言書の有無を確認しましょう。
相続登記には、2024年から期限が定められました。夫の自宅を妻名義にする場合も対象です。
相続登記の期限は、相続により自宅を取得したことを知った日から3年以内です。通常は、夫が亡くなり、自身が相続することが分かった時点が起算点になると考えておきましょう。
「3年もある」と余裕を感じるかもしれませんが、遺産分割の話し合いや戸籍集めに時間がかかることも多いため、早めに動くのが安心です。
正当な理由がないのに期限内に相続登記をしないと、10万円以下の過料の対象になることがあります(不動産登記法164条1項)。義務である以上、放置は避けましょう。
「みんなの法律相談」にも、長年放置していた相続の話し合いを始めたものの時間がかかりそうで、3年以内に登記できなかった場合に過料は相続人それぞれに請求されるのかを尋ねる相談が寄せられています。
相談者の疑問期限の数え方や、義務化の前に生じた相続の扱いは、次の記事で確認できます。
遺産分割がまとまらないなど、3年以内に相続登記ができないこともあります。そのときは、「相続人申告登記」という簡易な手続きをすれば、申請義務を果たしたものとして扱われます(不動産登記法76条の3)。
ただし、その後に遺産分割で妻が自宅を取得したら、分割の日から3年以内に相続登記の申請が必要です。
相続人申告登記の必要書類や申出の方法は、次の記事でケース別に紹介しています。
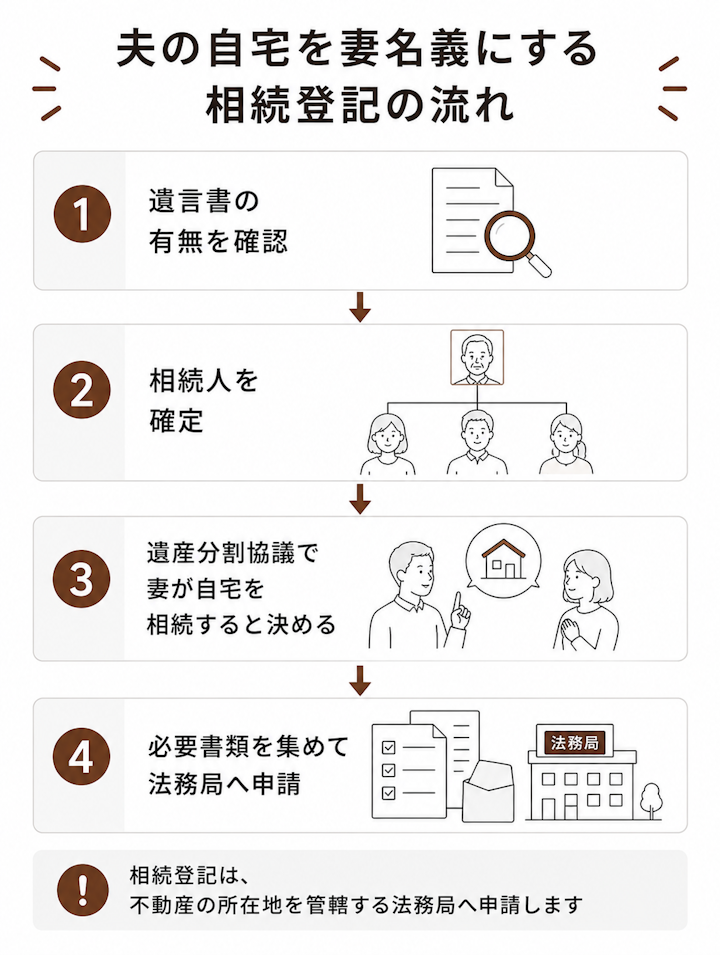
夫の自宅を妻名義にする相続登記は、次の流れで進めます。
まず、夫が遺言書を残していないかを確認します。「自宅を妻に相続させる」という遺言があれば、遺産分割協議をせずに妻名義にできます。
自筆の遺言が見つかり、法務局に預けていないものなら、開封する前に家庭裁判所で検認(遺言書の状態を確認する手続き)を受けます。申立てから検認の日まで1か月以上かかることもあります。公正証書遺言や、法務局で保管されている遺言なら検認は不要です。
遺言書がない場合は、誰が相続人かを確定します。夫の出生から死亡までの戸籍などを集めて、子や親、兄弟姉妹など、妻以外に相続人がいないかを確認します。
特に、夫に前の結婚でできた子や認知した子がいると、その子も相続人になります。妻が把握していない相続人が戸籍から判明することもあるため、思い込みで進めず、戸籍をしっかり確認することが大切です。
本籍を何度も移していると、戸籍をそろえるだけで数週間かかることがあります。2024年3月からは、最寄りの市区町村の窓口で夫の戸籍をまとめて請求できるようになりました(広域交付。窓口へ出向いて請求する場合に限る)。
妻以外にも相続人がいる場合は、遺産分割協議書に「自宅を妻が相続する」と記載したうえで、相続人全員が署名・押印します。
主な財産が自宅だけで、ほかの相続人が取り分を主張した場合は、妻が自宅を相続する代わりに、ほかの相続人へ現金を渡す(代償分割)必要が出てくることがあります。話し合いがまとまらないときは、家庭裁判所の遺産分割調停を利用することになります。遺産分割協議書の書き方は、次の記事が参考になります。
書類がそろったら、自宅の不動産を管轄する法務局へ相続登記を申請します。申請は窓口・郵送・オンラインでできます。完了までの期間は法務局や時期によって異なり、各法務局のホームページで完了予定日が公表されています。
住宅ローンが残っていた家にも注意が必要です。団体信用生命保険(団信)でローンが完済されても、自宅についた抵当権は自動では消えません。妻名義への相続登記とあわせて、抵当権の抹消登記も申請しましょう(登録免許税は不動産1個につき1,000円)。
自身で手続きする場合の手順は、次の記事でくわしく解説しています。
妻名義の相続登記には、次のような書類が必要です。遺言によるのか、遺産分割協議によるのか、によって一部が変わります。
書類 | どこで取る? | 費用の目安(1通) |
|---|---|---|
夫の出生から死亡までの戸籍謄本等 | 本籍地の市区町村(広域交付なら最寄りの窓口でも可) | 戸籍謄本450円、除籍謄本・改製原戸籍謄本750円 |
相続人全員の現在の戸籍謄本 | 各相続人の本籍地の市区町村 | 450円 |
妻の住民票 | 妻の住所地の市区町村 | 数百円(市区町村で異なる) |
夫の住民票の除票(または戸籍の附票) | 夫の最後の住所地(附票は本籍地)の市区町村 | 数百円(市区町村で異なる) |
固定資産評価証明書 | 自宅のある市区町村(東京23区は都税事務所) | 数百円(市区町村で異なる) |
遺産分割協議書と相続人全員の印鑑証明書 | 協議書は相続人で作成。印鑑証明書は各相続人の住所地の市区町村 | 印鑑証明書は数百円(市区町村で異なる) |
遺言で妻が自宅を相続する場合は、遺産分割協議書と印鑑証明書の代わりに遺言書を使います。
亡くなった夫の出生から死亡までの連続した戸籍謄本等が必要です。相続人を確定するためのもので、夫が本籍を移していると複数の市区町村から集めることになります。なお、直系尊属や兄弟姉妹などが相続人になる場合には、このほか、追加の戸籍謄本等が必要になります。
出生までさかのぼって戸籍を集める手順は、次の記事で解説しています。
相続人全員の現在の戸籍謄本と、新しく名義人になる妻の住民票が必要です。相続人が存命であることや、妻の住所を証明するために使います。あわせて、登記簿上の夫の住所と亡くなった夫が同じ人であることを示すため、夫の住民票の除票(または戸籍の附票)も用意します。
登録免許税の計算に使う固定資産評価証明書(市区町村で取得)と、誰が相続するかを示す遺産分割協議書(相続人全員の印鑑証明書つき)または遺言書が必要です。必要書類はケースで変わるため、次の記事もあわせて確認すると安心です。
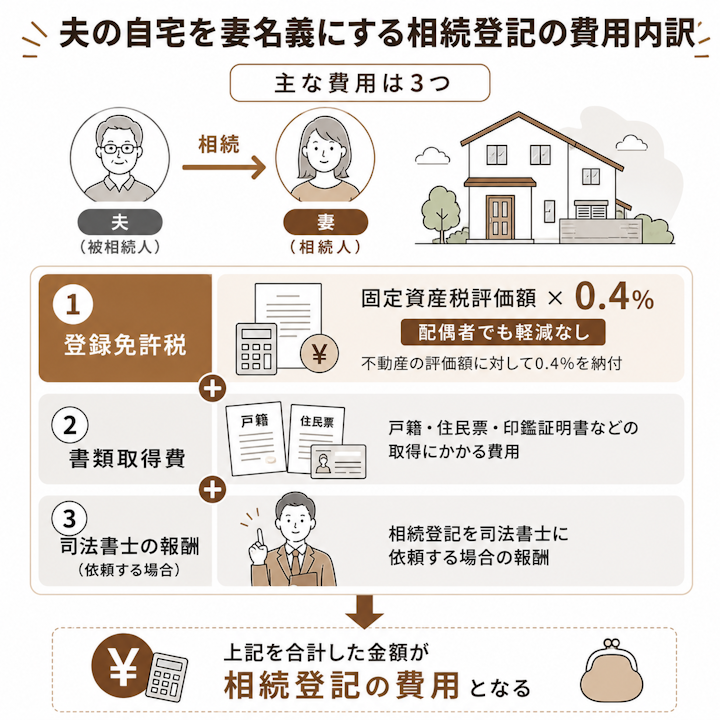
妻名義への相続登記には、税金や書類代などの費用がかかります。
費用の中心になる登録免許税は、自宅(土地と建物)の固定資産税評価額によって、次のように変わります。
固定資産税評価額(土地と建物の合計) | 登録免許税(0.4%) |
|---|---|
1,000万円 | 4万円 |
2,000万円 | 8万円 |
3,000万円 | 12万円 |
5,000万円 | 20万円 |
なお、課税標準額が100万円以下の土地は、2027年3月31日までの相続登記なら登録免許税がかかりません。
相続登記でかかる主な税金が登録免許税です。税額は、固定資産税評価額(登録免許税の課税標準額)の0.4%です。
なお、配偶者(妻)が相続する場合でも、この0.4%が軽くなる特例はありません。あとで説明する「相続税の配偶者の税額軽減」とは別の税金なので、混同しないようにしましょう。
戸籍謄本や住民票、固定資産評価証明書などの取得費用(1通あたり数百円程度)もかかります。手続きを司法書士に依頼する場合は、報酬が加わり、おおむね数万円〜十数万円程度が目安です。費用のくわしい内訳は、次の記事が参考になります。
相続税には、配偶者の税額軽減があります。配偶者が取得した遺産のうち、「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い方の金額までは、相続税がかかりません(相続税法19条の2)。
自宅を妻が相続する場合、この軽減で相続税がかからないケースも多いです。ただし、これは登録免許税とは別の相続税の話で、軽減を使うには相続税の申告が必要です。
「税金がかからないから申告も不要」と思い込まないよう注意しましょう。税額の判断や申告の要否は、税理士に相談すると安心です。
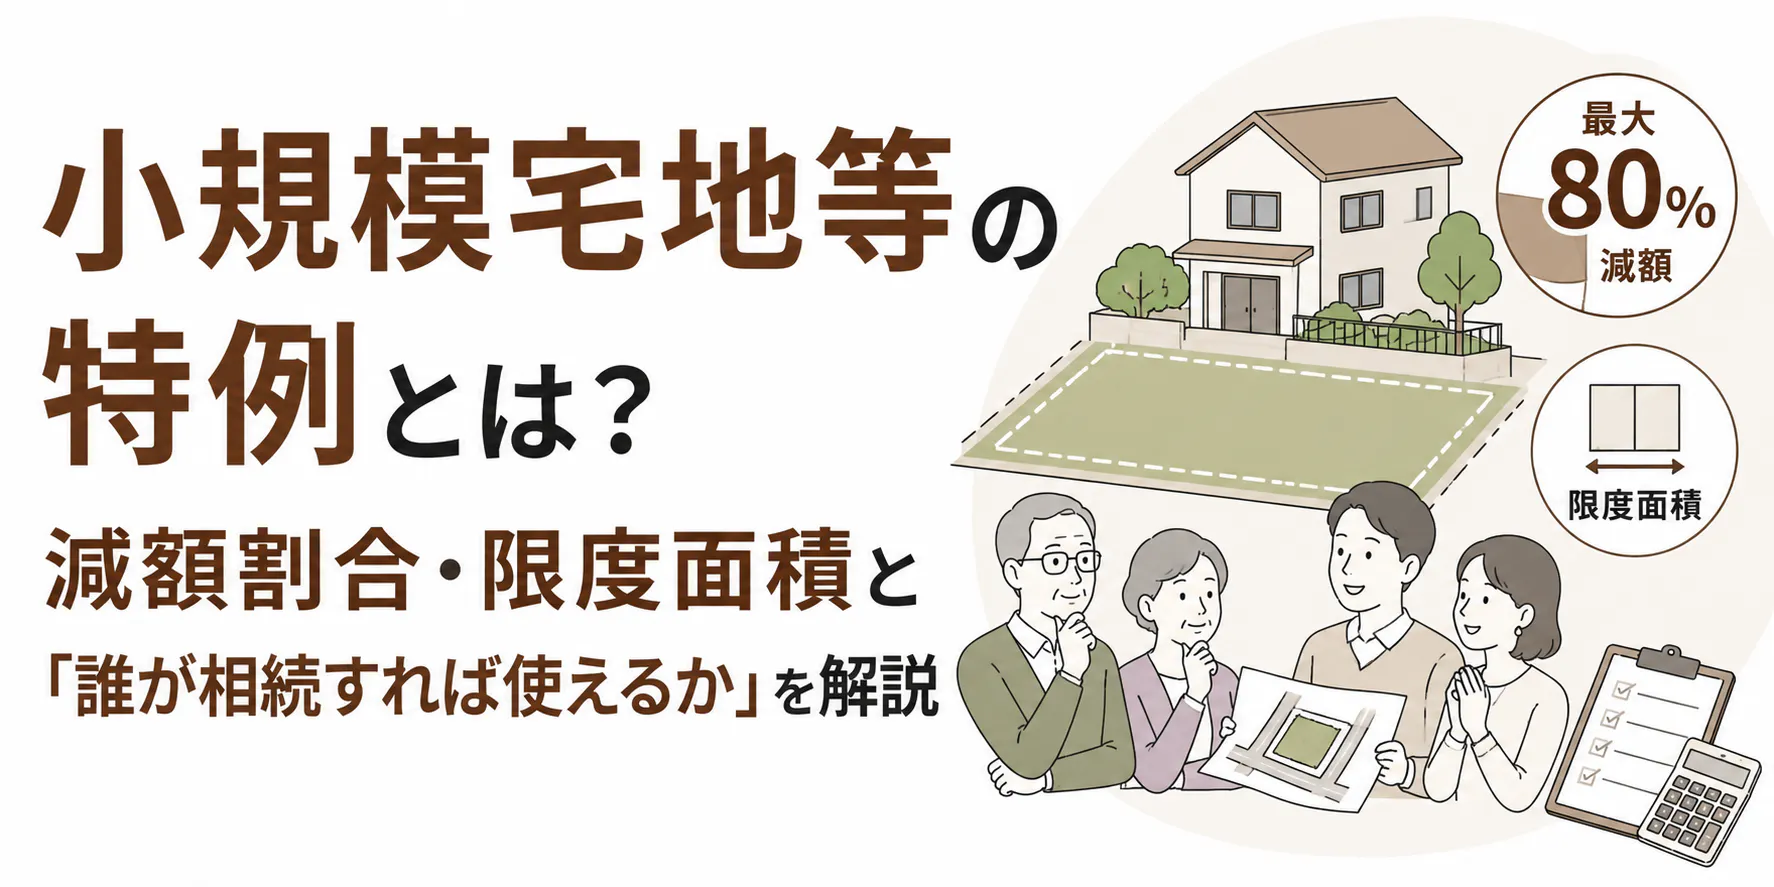
また、妻が自宅の土地を相続する場合は、小規模宅地等の特例で、330㎡までの部分の相続税評価額を80%減らせることがあります。この特例も、原則として期限までに遺産を分けて、相続税の申告をすることが条件です。
自宅の土地の特例は、誰が相続するかで使えるかどうかが変わります。くわしくは次の記事をご覧ください。
配偶者の税額軽減の要件や計算例は、次の記事で確認できます。
「とりあえず妻名義に」と決める前に、次の点も知っておくと、あとで後悔しにくくなります。
自宅を妻名義にすると、次に妻が亡くなったときに、その自宅が子などへ相続されます(二次相続)。夫の相続(一次相続)で配偶者の税額軽減を使って相続税をゼロにしても、二次相続では配偶者の税額軽減が使えず、かえって家族全体の税負担が増えることがあります。
たとえば、夫の遺産をすべて妻が相続すると、一次相続では配偶者の税額軽減で相続税がかからないことが多いものの、その財産に妻自身の財産が加わった状態で二次相続を迎えると、子にかかる相続税が大きくなりがちです。
目先の一次相続だけでなく、二次相続まで含めて「誰が何を相続するか」を考えることが大切です。判断が難しいため、税理士に相談するとよいでしょう。
二次相続で税金が高くなる理由と、損をしにくい分け方は、次の記事で解説しています。
「自宅の名義はいらないが、住み続けたい」という場合は、配偶者居住権という選択肢もあります。これは、自宅の所有権を子などが相続しても、妻が自宅に無償で住み続けられる権利です(民法1028条以降)。
名義(所有権)は子に、住む権利は妻に、と分けることで、二次相続の税負担を抑えつつ、妻の住まいを守れる場合があります。配偶者居住権の仕組みは、次の記事でくわしく解説しています。
「夫から妻への名義変更」には、相続以外にも、生前贈与や離婚の財産分与によるものがあります。相続(夫の死亡)による名義変更とは、税金や手続きが異なります。
たとえば生前贈与では、婚姻20年以上の夫婦が自宅を贈与する場合に2,000万円まで贈与税がかからない特例(贈与税の配偶者控除。いわゆるおしどり贈与)がありますが、登録免許税は0.4%ではなく2%で、相続ではかからない不動産取得税もかかります。この記事で扱っているのは、あくまで相続による名義変更です。
弁護士ドットコムの「みんなの法律相談」に寄せられた相談のうち、家や土地などの名義変更・相続登記に触れたものは1,863件ありました。
内容で分けると(重複あり)、手続きや必要書類、自身で手続きできるかに関するものが749件で最も多く、次いでほかの相続人との話し合いや同意(遺産分割協議・印鑑など)が701件でした。
税金(300件)、名義のまま放置したときの期限・義務化(299件)、費用(296件)がこれに続き、手続きの進め方と家族の合意で迷う人が多いことが分かります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=1,863)。
夫に子も親も兄弟姉妹もいない場合は、妻がひとりで相続人になるため、遺産分割協議書は不要で、比較的スムーズに妻名義にできます。ただし、相続登記の申請や戸籍集めは必要です。
夫の兄弟姉妹などがいないか、戸籍で確認しておきましょう。なお、夫の兄弟姉妹がすでに亡くなっていても、その子(甥・姪)がいれば、相続人になりますので、油断は禁物です。
遺言書がない限り、原則としてできません。遺言書がなく、子も相続人である場合、自宅を妻の単独名義にするには子全員の合意(遺産分割協議書)が必要です。合意が得られないときは、法定相続分どおりの共有名義で登記するか、家庭裁判所の遺産分割調停を利用するなどの方法を検討します。
どちらが有利かは、税金や家族構成によって変わります。生前贈与は「おしどり贈与」で贈与税を抑えられる一方、登録免許税は相続より高くなります(0.4%ではなく2%)。相続は登録免許税が安く、配偶者の税額軽減も使えますが、二次相続も考える必要があります。
一般には、住み慣れた自宅を確実に妻へ残したいなら、遺言や生前贈与といった生前の対策が重要です。ただし、税金面も含めた最適な方法は家庭ごとに異なるため、総合的な判断は税理士や弁護士に相談するのがおすすめです。
夫が亡くなっても、自宅の名義は自動では妻に変わりません。妻名義にするには、相続で取得したことを知った日から3年以内に相続登記を申請します。遺言がなく、子や夫の親・兄弟姉妹も相続人になる場合は、相続人全員の合意(遺産分割協議)が必要です。
費用の中心は固定資産税評価額の0.4%の登録免許税で、配偶者でも軽減はありません。名義を決める前に、二次相続や配偶者居住権まで含めて考えておくと安心です。
子と自宅の分け方で話がまとまらない、子が未成年で特別代理人が必要になりそう、期限に間に合うか不安、というときは、早めに弁護士に相談しましょう。
まずは弁護士への初回相談で、遺産分割の進め方と、自宅を妻名義にするまでの段取りを確認しておくと安心です。相続税や二次相続の判断は、税理士にも相談するとよいでしょう。
1999年京都大学法学部卒、郵政省・総務省などの勤務を経て、2008年弁護士登録、2024年1月、大阪市北区堂島に「田阪法律事務所」を設立。相続全般について豊富な経験を有し、特に財産の使い込みや遺言無効といった難しい案件に注力している。
 弁護士検索
 税理士検索