月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

この記事のポイントは、次の3つです。
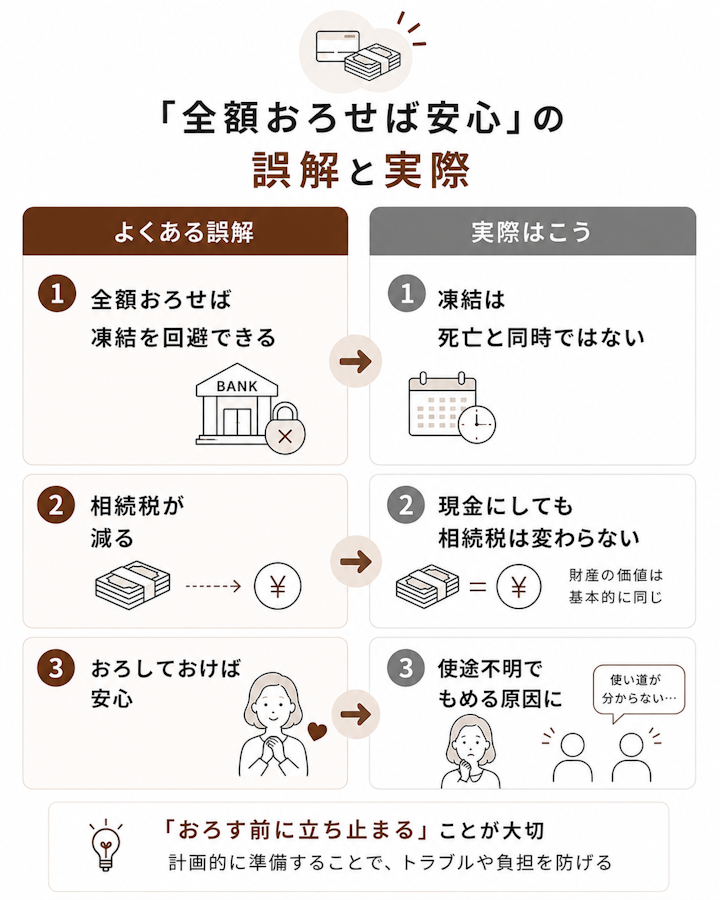
よく言われるのは、口座が凍結されると当面のお金に困るため、その前に引き出しておこう、という凍結回避の発想です。もう1つは、預金を減らしておけば相続税が下がるのでは、という相続税対策への期待です。口座からお金がなくなれば、その分だけ相続財産が減ると考えるわけです。
口座凍結は死亡と同時に起こるわけではなく、慌てる必要はありません。また、現金にしても相続税は基本的に変わらず、むしろ「そのお金は何に使ったのか」で、あとからもめやすくなります。
つまり、全額おろすことは、安心どころか新たな火種を生みかねません。「おろせば安心」ではなく、目的に合った正しい備えをするのが得策です。
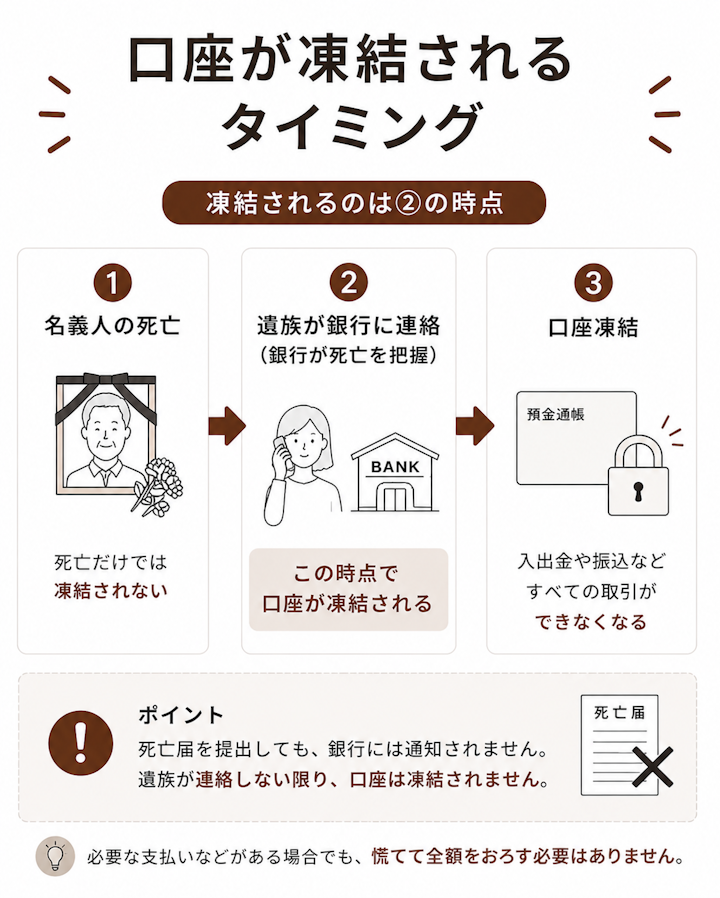
銀行は、名義人が亡くなったことを自動で知る仕組みを持っていません。役所に死亡届を出しても、その情報が銀行に伝わって自動で凍結される、ということはありません。
ただし、亡くなったあとも引き出せる状態だからといって、すぐおろしてよいわけではありません。相続放棄ができなくなったり、ほかの相続人ともめたりするおそれがあるためです(あとで解説します)。
凍結のきっかけは、遺族が銀行に連絡するなどして、銀行が名義人の死亡を把握したときです。
凍結の仕組みや、凍結後に必要な相続手続きは、次の記事でくわしく解説しています。
いったん凍結されると、その口座からの引き出しはもちろん、公共料金や家賃などの引き落としも止まります。引き落としが止まると、料金が未払いになってしまうので、早めに支払い方法を切り替えておくと安心です。
ただし、凍結後でも正しい手続きを踏めば、一定額を引き出せます(あとで解説します)。
では、あえて全額おろすと、どんな問題が起こりうるのでしょうか。主なリスクを4つ見ていきます。
リスク | 何が起きる? | 誰から問われる? |
|---|---|---|
相続税の対策にならない | 現金で残しても相続財産として課税の対象になる | 税務署 |
使い道を説明できない | 何に使ったかを示せないと、使い込みを疑われる | ほかの相続人 |
不公平・使い込みの疑い | 預金を管理していた家族が、返還を求められることがある | ほかの相続人 |
特別受益・遺留分の争い | 生前に受け取った分を含めて取り分を計算し直すことになる | ほかの相続人 |
税務署から問われるのは1つだけで、残り3つはいずれも家族の間の問題です。
相続税は、亡くなった時点の財産に課税されますので、預金を現金にして手元に置いても(いわゆるタンス預金でも)課税の対象です。
むしろ、多額の引き出し履歴は税務署に把握されやすく、申告から漏れていると、あとで重い追徴課税を受けるおそれもあります。税務署は、預金の動きを調べることができるからです。「現金にすれば見つからない」という考えは危険です。
大きなお金を引き出すと、「そのお金は何に使ったのか」を、あとで説明する必要が出てきます。
使い道の記録がないと、ほかの相続人から「勝手に使ったのでは」と疑われがちです。おろすこと自体より、使い道を説明できる状態にしておけるかが大切です。
たとえば、同居して介護していた子が親の生活費を管理していただけでも、離れて暮らすきょうだいから「使い込んだのでは」と疑われることがあります。
「思っていたよりも残高が少ない」というだけで、疑心暗鬼が生まれてしまいます。実際に引き出したか、使い込んだかを論じる前に、そもそも記録がなければ争いになりやすいのです。
弁護士ドットコムの「みんなの法律相談」には、「亡くなった父の預金が生前に聞いていた額よりずっと少なく、身近で世話をしていた姉が引き出して使っていたのではないかと、ほかの姉妹が疑っている」という相談が寄せられています。
 相談者の疑問
使い込みを疑われたときや、反対に使い込みが発覚したときの対応は、次の記事でくわしく解説しています。
特定の相続人が生前に多くの財産を受け取っていると、遺産分割で不公平が問題になります。
生前に結婚や生活の資金としてまとまった贈与を受けると、それが特別受益として扱われ、遺産分割で持ち戻して計算されることがあります。特別受益とは、生前贈与などによって受けた特別な利益をいいます。
さらに、生前贈与がほかの相続人の最低限の取り分(遺留分)を侵していれば、遺留分侵害額請求の対象になることもあります(相続人への贈与では、原則として亡くなる前10年以内の、結婚や生活の資金としての贈与が対象)。よかれと思った生前の受け渡しが、かえって争いのタネになるわけです。
「親が祖母の生前に、ほかのきょうだいに知らせないまま財産の贈与を受けていて、遺留分をめぐって争いになった」。そんな相談も「みんなの法律相談」に寄せられています。
相談者の疑問自身の家族の場合に何が特別受益に当たるかは、次の記事が参考になります。
一方で、引き出しがすべて悪いわけではありません。問題になりにくいのは、次のような場合です。
引き出したお金を、本人(親)の医療費・介護費・生活費など、本人のために使う分には、基本的に問題になりにくいです。本人のお金を本人のために使っているだけだからです。
たとえば、施設の費用や入院費を親の口座から支払うのは、ごく自然なことです。問題になりやすいのは、家族が自身のために使う私的な使い込みのほうです。
使い道は「本人のため」の範囲にとどめ、あとで説明できるようにしておくことで、争いを避けやすくなります。
どんな場合でも、あとで説明できるように、引き出した日付・金額・使い道がわかる記録や領収書を残しましょう。
そのうえで、ほかの相続人にも「何に使ったか」を共有しておくと、疑いを防ぎやすくなります。記録は、のちに立て替え分を精算するときにも役立ちます。
「凍結されたら当面のお金に困る」という不安があっても、慌てて全額おろす必要はありません。お金を引き出す方法ごとに、いつ・誰ができて、何に気をつけるかを比べると、次のとおりです。
引き出し方 | いつ・誰が | 気をつけること |
|---|---|---|
生前に本人の預金をおろす | 本人が元気なうち。本人か、本人に頼まれた家族 | 本人のため以外に使うと、使い込みや贈与を疑われる |
亡くなったあと、凍結前におろす | 死亡後、銀行が死亡を知るまで。相続人など | もめやすく、相続放棄ができなくなるおそれもある |
払戻し(仮払い)制度を使う | 凍結後、遺産分割の前。各相続人が単独で | 上限は預金額×3分の1×法定相続分(1つの銀行で150万円まで) |
相続手続きで解約・払戻しをする | 遺言や遺産分割で取得者が決まったあと | 必要書類をそろえて銀行の手続きをする |
口座が凍結されても、遺産分割の前に、各相続人が一定額を単独で引き出せる払戻し(仮払い)制度があります(民法909条の2)。
葬儀費用や当面の生活費のために使える制度です。「凍結=1円も引き出せない」わけではありません。
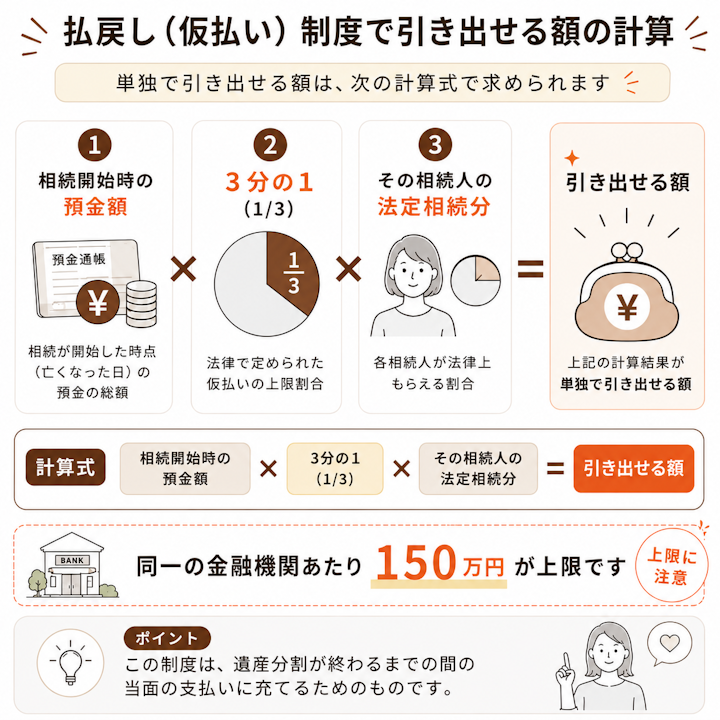
引き出せる上限は、「相続開始時の預金額 × 3分の1 × その人の法定相続分」で計算します。さらに、同じ銀行からは150万円までという上限があります。
たとえば預金1,200万円・法定相続分2分の1なら、計算上は200万円ですが、1つの銀行では150万円が上限になります。この上限は銀行ごとに数えるので、複数の銀行に口座があれば、それぞれで請求できます。
「みんなの法律相談」には「父が余命2〜3週間と言われ、死後に相続放棄をする予定。生きているうちに父の口座から数十万円を引き出しても、相続放棄に影響しないか」という相談が寄せられています。
相談者の疑問借金のほうが多いなどで相続放棄を考えているなら、故人の預金には手をつけないのが原則です。預金を引き出して私的に使うと、「相続を受け入れた」とみなされ(法定単純承認)、相続放棄ができなくなるおそれがあります。
うっかり放棄が認められなくなる行為は、ほかにもあります。次の記事で確認しておきましょう。
「おろす」よりも効果的な備えがあります。目的別に、大きく3つの打ち手を押さえましょう。加えて、口座情報の共有もしておくと安心です。
備え | 主な目的 | 向いているケース |
|---|---|---|
① 遺言 | 預金の引き継ぎ先を決めておく | 誰に何を渡すか決めておきたい |
② 家族信託 | 判断能力の低下などに備える | 認知症などで管理できない不安がある |
③ 生前贈与 | 計画的に財産を渡す | 元気なうちに少しずつ渡したい |
どれか1つではなく、目的に応じて組み合わせることもできます。
1つ目は、もめごとを未然に防ぐ最も基本的な備えの遺言です。誰にどの預金を引き継ぐかを遺言で決めておけば、その預金は原則として遺産分割の話し合いを経ずに、名義変更や解約を進められます。
特に公正証書遺言にしておくと、形式の不備などで無効になる心配が少ないので、安心です。自筆証書遺言(全文・日付・氏名を自身で手書きして押印する遺言。財産目録はパソコンでの作成も可)は手軽ですが、書き方を誤ると無効になることもあります。
自筆と公正証書のどちらにするか迷ったら、種類ごとの違いと書き方を次の記事で確認しておきましょう。
2つ目は、家族信託です。家族信託とは、信頼できる家族に財産の管理を任せておく仕組みです。
契約しておけば、家族が代わりに預金を管理・活用できます。口座凍結だけでなく、認知症によって財産管理ができなくなったというような事態にも備えられるのが強みです。
家族信託の契約は、判断能力が失われてからでは結べません。認知症で預金の管理が心配な家庭などでは、検討する価値があります。
自身の家庭に家族信託が向いているかどうかは、次の記事で判断の目安を紹介しています。
3つ目は、生前贈与です。元気なうちに、計画的に財産を渡していく方法です。
ただし、受け取る人1人につき年間110万円を超える贈与には、贈与税がかかることがあります。また、亡くなる前の一定期間(2024年以降の贈与から段階的に7年)に、相続や遺贈で財産を受け取る人(生命保険金の受取人を含む)へ贈与した分は、相続税の計算に加算されます。
さらに、毎年同じ額を同じ時期に贈与すると、まとめて1つの贈与とみなされて課税されることがあります。贈与のたびに契約書を作るなど、進め方にはコツがいります。
税金とは別に、一部の相続人だけに偏ると、特別受益や遺留分でもめる原因にもなります。進め方や税金の見通しは、弁護士や税理士に相談しながら決めると安心です。
何年かけて、いくらずつ渡すと税金がどう変わるかは、次の記事が参考になります。
どの対策をとる場合でも、どの銀行に口座があるか、通帳や印鑑がどこにあるかを、家族と共有しておきましょう。
情報がないと、遺族が口座の存在に気づけず、手続きが遅れます。使っていない口座や、ネット銀行の口座は特に見落とされがちです。
暗証番号まで共有する必要はありませんが、どこの銀行に何があるかだけでも伝えておくと、いざというときに家族が動けます。エンディングノートなどに書き残しておくのも有効です。
払戻し制度は、亡くなったあとに使う制度です。生前のうちから葬儀費用や当面の生活費を用意しておく方法もあります。
生命保険は、受取人を指定しておけば、その人がまとまった現金を受け取ることができます。
受取人が指定された保険金は原則として遺産分割を待たずに受け取れるため、葬儀費用や当面の生活費に充てやすいです。「凍結される預金」ではなく「すぐ使える現金」を残す方法として有効です。
受取人を決めておけるので、渡したい相手へ直接お金を残しやすい点もメリットです。ただし、受取人の決め方によっては相続税の扱いが変わるため、加入前に確認しておくとよいでしょう。
受取人や金額によって相続税がかかるかどうかは、次の記事で確認できます。
生前のうちは生命保険で受取人に現金を用意しておき、死亡後に足りない分は払戻し制度で引き出す、と役割を分けておくと、口座が凍結されても当面の資金に困りにくくなります。
親に頼まれて、本人のために引き出す分には、基本的に問題になりにくいです。
ただし、親に無断で引き出して自身のために使うと、本人に対する使い込みとして返還を求められることがあります。親子など一定の親族の間では刑が免除される場合もありますが、引き出し方や立場(成年後見人など)によっては適用されません。また、民事の返還責任(不当利得、不法行為)は残る点に注意しましょう。
いずれにしても、引き出すときは本人の同意を得たことと使い道の記録を残しておくのが安全です。
亡くなったあとに故人の預金をおろす場合の注意点は、次の記事でくわしく解説しています。
はい。おろして現金にしても、亡くなった時点で残っていれば相続財産として課税の対象です。
また、亡くなる前の一定期間内に、相続や遺贈で財産を受け取る人へ贈与した分は、相続税の計算に加算されることがあります。この期間は、2024年以降の贈与から3年から7年へ段階的に延長されています。
相続税がかかるかどうかは、ほかの財産との合計や基礎控除で決まるため、心配なときは税理士に確認すると安心です。
遺言や家族信託、もめごとの心配は弁護士に、相続税のことは税理士に相談できます。
どこに相談すべきか迷うときは、まず弁護士に相談すれば、必要に応じて税理士などほかの専門家につないでもらえることもあります。元気なうちに相談しておくほど、選べる対策が広がります。
弁護士ドットコムの「みんなの法律相談」に寄せられた、亡くなる前(入院中などを含む)に預金を引き出すことについての相談は99件ありました。主な内容で分けると、相続放棄との関係が29件で最も多く、次いで使い込みや不公平の疑いが26件、介護・医療・生活費のための引き出しが20件でした。
相続税に関する相談は2件にとどまり、税金よりも、家族の間のトラブルや相続放棄への影響を心配する人が多いことがわかります(2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=99)。
「生前に預金を全額おろしておけば安心」とは言えません。口座は死亡と同時に凍結されるわけではなく、現金で手元に置いても相続税は基本的に減りません。使い道を説明できないお金は、使い込みの疑いや特別受益の争いにつながります。
本人のための支出は記録を残せば問題になりにくく、当面のお金は払戻し制度や生命保険金で備えられます。もめない備えの中心は、遺言・家族信託・生前贈与の3つです。
すでにまとまった額をおろしてしまった、ほかの家族から使い道を問われている、相続放棄を考えている、といったときは早めに弁護士に相談しましょう。まずは弁護士への初回相談で、引き出したお金の扱いと、あなたの家族に合った備え方を確認しておくと安心です。
1999年京都大学法学部卒、郵政省・総務省などの勤務を経て、2008年弁護士登録、2024年1月、大阪市北区堂島に「田阪法律事務所」を設立。相続全般について豊富な経験を有し、特に財産の使い込みや遺言無効といった難しい案件に注力している。
 弁護士検索
 税理士検索