月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

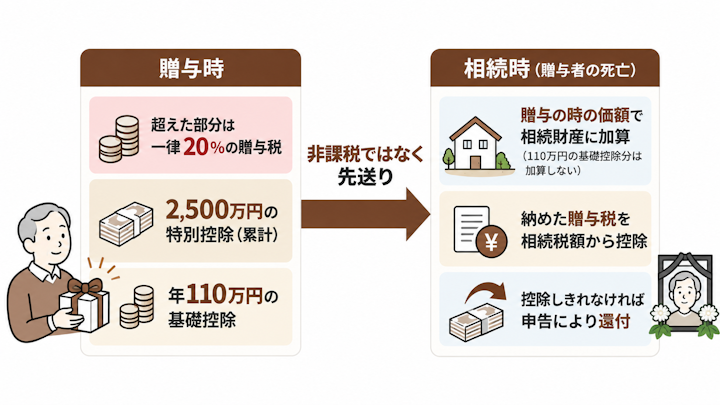
相続時精算課税制度は、親や祖父母から子や孫へ贈与するときに選べる、贈与税の計算方法のひとつです。ふだんの計算方法(暦年課税)とは別のルールで、贈与税と相続税をひとつながりで計算します。
相続時精算課税を選ぶと、贈与を受けた財産は累計2,500万円まで贈与税がかかりません。2,500万円を超えた部分には、一律20%の贈与税がかかります。
ただし、贈与した人(親など)が亡くなったときには、この制度で受け取った財産を相続財産に足し戻して相続税を計算します。生前に納めた贈与税は、そのときの相続税額から差し引きます。つまり、2,500万円は税金がゼロになる枠ではなく、課税のタイミングを相続のときまで先送りする枠です。
この制度を使えるのは、次の組み合わせの贈与です(相続税法21条の9、租税特別措置法70条の2の6)。
立場 | 要件 |
贈与する人(特定贈与者) | 60歳以上の父母または祖父母 |
贈与を受ける人(相続時精算課税適用者) | 18歳以上の子または孫 |
兄弟姉妹や、養子縁組をしていない子の配偶者への贈与には使えません。
贈与する人が60歳以上か、受け取る人が18歳以上かは、いずれも贈与をした年の1月1日時点の年齢で判定します。たとえば、父が年の途中で60歳の誕生日を迎えても、その年の1月1日に59歳であれば、その年の贈与には使えません。翌年の贈与から使えるようになります。
相続時精算課税を選ぶかどうかは、「誰からの贈与か」ごとに決めます。父からの贈与は相続時精算課税、母からの贈与は暦年課税、という使い分けができます。兄弟姉妹の間でも同じで、長男は父からの贈与に精算課税を選び、長女は選ばない、ということも可能です。
2024年(令和6年)1月1日以後の贈与から、相続時精算課税にも年110万円の基礎控除が設けられました(相続税法21条の11の2)。改正前は少額でも申告が必要でしたが、この改正で使い勝手が大きく変わりました。
この基礎控除でいちばん大きいのは、110万円以下の部分は、贈与者が亡くなったときにも相続財産に足し戻されないという点です。2,500万円の特別控除の部分は相続時に加算されますが、年110万円の基礎控除の部分は加算の対象から外れます(相続税法21条の15第1項)。
たとえば父から毎年110万円ずつ10年間受け取れば、合計1,100万円は贈与税もかからず、相続財産にも加算されません。
2023年以前の贈与は基礎控除がなかったため、贈与額がそのまま加算されます。
年110万円の基礎控除は、2,500万円の特別控除とは別の枠です。その年の贈与額からまず110万円を差し引き、残った部分に2,500万円の特別控除を当てていきます。110万円以下の贈与であれば、2,500万円の枠は減りません。
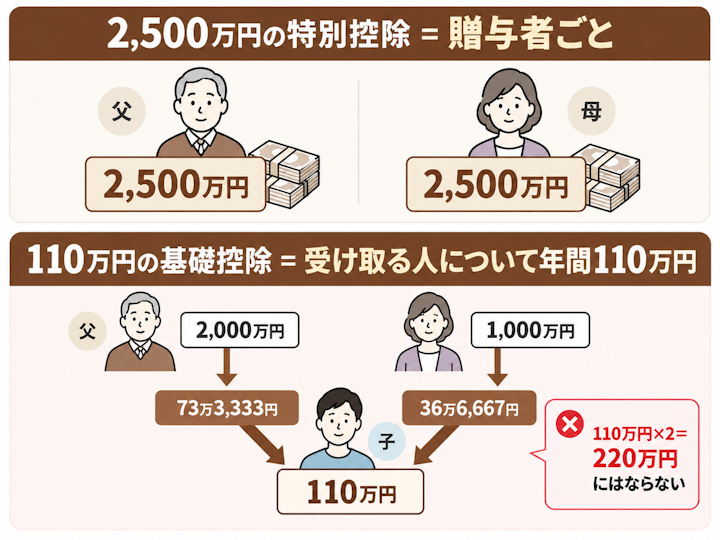
2,500万円の特別控除は、贈与する人(特定贈与者)ごとに使えます。父から受ければ父の分の2,500万円、母から受ければ母の分の2,500万円が、それぞれ別にあります(相続税法21条の12)。
これに対して、年110万円の基礎控除は、受け取る人1人について年間110万円です。父と母の両方から相続時精算課税で贈与を受けた場合、110万円が2つになるのではなく、1つの110万円を、父と母からの贈与額の比で分け合います(相続税法21条の11の2第2項、相続税法施行令5条の2)。
なお、暦年課税の110万円とも別の枠です。父からは精算課税、祖母からは暦年課税で受ける場合、精算課税の110万円と暦年課税の110万円をそれぞれ使えます。
基礎控除の範囲に収まる年は、贈与税の申告書を出す必要がありません。ただし、精算課税を使い始めるときの届出は、金額にかかわらず必要です(後述の「手続きの流れ」参照)。
相続時精算課税を選んだ場合の贈与税は、次の手順で計算します。計算例とあわせて確認しましょう。
贈与税=(その年の贈与額−基礎控除110万円−特別控除2,500万円の残り)×20%
特別控除は、前の年までに使った分を差し引いた「残り」までしか使えません。現金以外の財産を贈与した場合、贈与額は贈与の時の相続税評価額で計算します。土地であれば路線価などをもとに評価するため、評価の方法によって贈与税も、相続時に加算される額も変わります。
土地の相続税評価額の調べ方や計算方法は、次の記事でくわしく解説しています。
2024年以後に、はじめて父から現金3,000万円の贈与を受け、相続時精算課税を選んだケースです。
項目 | 計算 | 金額 |
基礎控除後 | 3,000万円−110万円 | 2,890万円 |
特別控除後 | 2,890万円−2,500万円 | 390万円 |
贈与税 | 390万円×20% | 78万円 |
相続時に加算される額 | 3,000万円−110万円 | 2,890万円 |
特別控除の残り | 2,500万円−2,500万円 | 0円 |
贈与税は78万円です。父が亡くなったときには、110万円を除いた2,890万円が相続財産に加算され、納めた78万円はそのときの相続税額から差し引かれます。※仮の数字による例です。
同じ年に、父から2,000万円、母から1,000万円の贈与を受け、どちらも相続時精算課税を選んだケースです。110万円は父と母からの贈与額の比(2対1)で分け合います。
父から | 母から | |
贈与額 | 2,000万円 | 1,000万円 |
按分後の基礎控除 | 73万3,333円 (110万円×3分の2) | 36万6,667円 (110万円×3分の1) |
基礎控除後 | 1,926万6,667円 | 963万3,333円 |
贈与税 | 0円(特別控除の範囲内) | 0円(特別控除の範囲内) |
特別控除の残り | 573万3,333円 | 1,536万6,667円 |
相続時に加算される額 | 1,926万6,667円 | 963万3,333円 |
110万円が父母それぞれにあると考えると、特別控除の残りや相続時の加算額がずれてしまいます。※仮の数字による例です。
2,500万円の特別控除は1年で使い切る必要はなく、複数年にわたって使えます。計算例2の父からの贈与であれば、翌年以降は残りの573万3,333円まで(その年の110万円の基礎控除とは別に)贈与税がかかりません。使い切ったあとは、110万円を超えた部分に20%の贈与税がかかります。
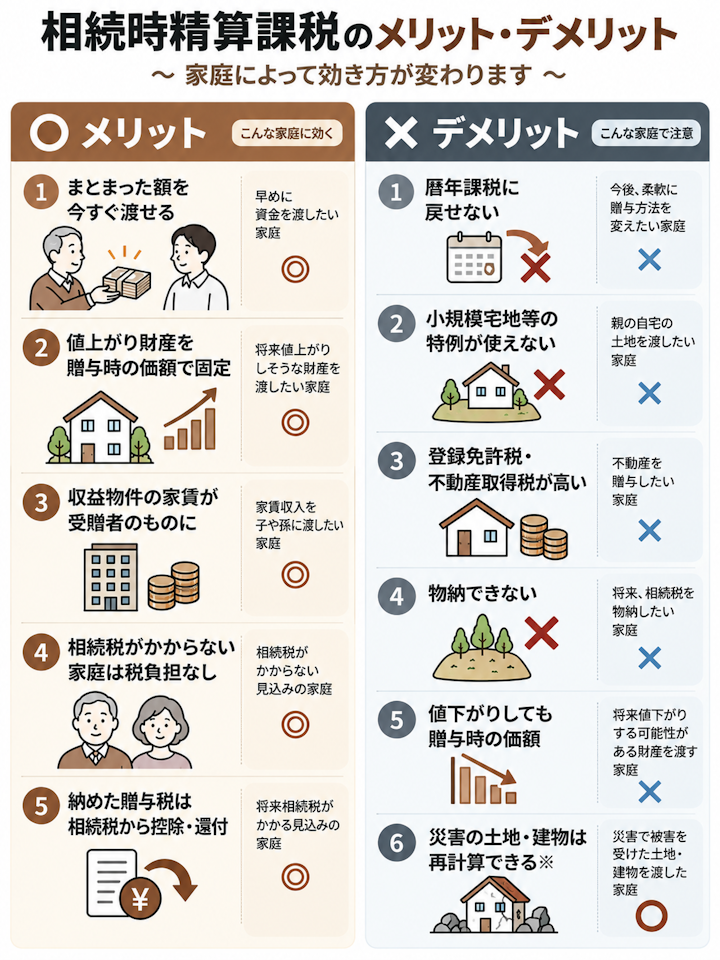
相続時精算課税は、使い方次第で税負担を抑えながら早めに財産を渡せる制度です。主なメリットは次の5つです。
暦年課税では、110万円を超える贈与に最大55%の累進税率がかかります。精算課税なら2,610万円まで贈与税がかからないため、住宅の購入資金など、今まとまったお金が必要な子どもに早く渡せます。
相続時に加算されるのは、相続が起きたときの価額ではなく「贈与の時の価額」です(相続税法21条の15第1項)。そのため、今後値上がりが見込まれる土地や株式を早めに渡しておけば、その後の値上がり分は相続税の計算に入りません。
不動産を生前贈与するか相続まで待つかの損得は、次の記事で比較しています。
賃貸アパートなどの収益物件を贈与すると、その後の家賃収入は受け取った子のものになります。親の手元に家賃収入が積み上がり、相続財産が増えていくのを抑えられます。
精算課税で渡した財産を足し戻しても、遺産の合計が相続税の基礎控除(3,000万円+600万円×法定相続人の数)以下に収まる見込みなら、相続のときにも税金はかかりません。生前にまとまった財産を税負担なしで移せます。
2,500万円を超えて20%の贈与税を納めた場合でも、その贈与税は相続のときの相続税額から差し引かれます。差し引ききれない金額があれば、還付を受けられます(相続税法21条の15第3項・33条の2)。還付の計算例は、後述の「相続が起きたときどうなる」で示します。
メリットがある一方で、相続時精算課税には、選んでから後悔しやすい点もあります。選ぶ前に次の6つを確認しておきましょう。
相続時精算課税を一度選ぶと、その贈与者からの贈与には、その後ずっと精算課税が適用されます。途中でやめて暦年課税に戻すことはできません(相続税法21条の9第6項)。
自宅の土地などは、相続で取得すれば小規模宅地等の特例で評価額を最大80%減らせる場合があります。しかし、この特例は相続や遺贈で取得した土地が対象で、相続時精算課税で贈与を受けた土地には使えません(租税特別措置法69条の4)。
親の自宅の土地を精算課税で先に渡すと、相続まで待った場合より相続税が大きく増えることがあります。
小規模宅地等の特例の要件や、誰が相続すれば使えるかは、次の記事でくわしく解説しています。
不動産を贈与で取得すると、名義変更の登録免許税と不動産取得税がかかります。相続で取得する場合と比べると、次のように負担が大きくなります(2026年9月時点)。
税目 | 贈与で取得 | 相続で取得 |
登録免許税 | 固定資産税評価額×2% | 固定資産税評価額×0.4% |
不動産取得税 | 原則4% (土地・住宅は令和9年3月31日まで3%、宅地は課税標準を2分の1とする特例あり) | かからない |
たとえば固定資産税評価額2,000万円の宅地なら、登録免許税は贈与で40万円、相続なら8万円です。不動産取得税は、贈与だと2,000万円×2分の1×3%=30万円がかかりますが、相続ならかかりません。軽減措置には期限があるため、実際に贈与する年の税率を確認してください。※仮の数字による例です。
不動産を相続で引き継いだ場合の評価方法や、相続税の目安は、次の記事で確認できます。
相続税を不動産などで納める「物納」という方法がありますが、相続時精算課税で贈与を受けた財産は、物納に充てることができません(相続税法41条2項)。
値上がりする財産ならメリットになる「贈与の時の価額」での加算は、値下がりした場合には逆に働きます。たとえば贈与時に3,000万円だった株式が、相続のときに1,000万円まで下がっていても、相続財産に加算されるのは贈与時の価額をもとにした額です。持っていない価値に相続税がかかることになります。
2024年1月1日以後の贈与で取得した土地・建物については、例外が設けられました。
贈与の日から相続税の申告期限までの間に、災害によって一定以上の被害(贈与時の価額の10%以上の被害など)を受けた場合、災害発生日から3年を経過する日までに、「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例に関する承認申請書」に「り災証明書」など一定の書類を添付して提出し、税務署長の承認を受けることで、被害額を差し引いて相続時に加算する額を計算し直せます(租税特別措置法70条の3の3)。
承認には申請が必要で、申請の期限もあります。該当しそうなときは早めに税理士に確認してください。株式の値下がりなどには使えません。
相続時精算課税は、自分で税務署に届け出てはじめて適用されます。ここでは大まかな流れを押さえます。
相続時精算課税を選ぶ最初の年は、贈与を受けた年の翌年2月1日から3月15日までに、受け取る人の住所地を管轄する税務署へ「相続時精算課税選択届出書」を提出します(相続税法21条の9第2項・28条1項)。届出書は贈与者ごとに必要で、父と母の両方から精算課税で受けるなら2通になります。
この期限を過ぎると、その年の贈与には相続時精算課税を使えず、暦年課税で贈与税を計算することになります。まとまった額の贈与では暦年課税の贈与税が大きく膨らむため、期限は必ず守りましょう。
一度届け出たあとは、届出書を毎年出す必要はありません。その贈与者からの贈与が年110万円を超えた年だけ、贈与税の申告書を提出します。特別控除の範囲内で贈与税が0円になる年でも、110万円を超えていれば申告は必要です。
贈与税の申告の流れや必要書類は、次の記事でくわしく解説しています。
贈与者が亡くなったときは、精算課税で受け取った財産を加算して相続税を計算します。申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。相続税申告の全体の流れは、次の記事で解説しています。
相続時精算課税の結果が確定するのは、贈与者が亡くなったときです。
相続人は子1人、父から5,000万円の現金を精算課税で受け取り、父が亡くなったときのほかの相続財産は1,000万円だったケースで考えます。
段階 | 計算 | 金額 |
生前に納めた贈与税 | (5,000万円−110万円−2,500万円)×20% | 478万円 |
相続時の課税価格 | 1,000万円+(5,000万円−110万円) | 5,890万円 |
基礎控除 | 3,000万円+600万円×1人 | 3,600万円 |
相続税額 | (5,890万円−3,600万円)×15%−50万円 | 293万5,000円 |
精算 | 293万5,000円−478万円 | 184万5,000円の還付 |
相続税額293万5,000円よりも、生前に納めた贈与税478万円のほうが多いため、差額の184万5,000円が戻ってきます。
ただし、還付は自動では行われません。相続税の申告書(還付を受けるための申告書)を提出して、はじめて還付を受けられます。※仮の数字による例です。配偶者の税額軽減などは考慮していません。
借金が多いなどの理由で相続放棄をすると、相続人ではなくなり、借金も含めて遺産を引き継がなくなります。しかし、相続時精算課税で受け取った財産は、遺贈で取得したものとみなされ、相続税の計算に加算されます(相続税法21条の16)。相続放棄をしても、精算課税で受けた分の相続税の申告・納税の義務は残ります。
相続放棄のしくみや期限は、次の記事で解説しています。
相続時精算課税は孫への贈与にも使えますが、祖父母が亡くなったとき、代襲相続人でない孫は相続税額の2割加算の対象になります(相続税法18条)。精算課税で受け取った財産は相続税の計算に取り込まれるため、孫が負担する相続税額が本来の1.2倍になります。
財産を受け取った子のほうが先に亡くなった場合、子の相続人(子の配偶者や孫など)が、精算課税に伴う納税の権利・義務を引き継ぎます(相続税法21条の17)。のちに贈与者が亡くなったときに、子の相続人が相続税の申告をすることになります。
どちらが有利かは家庭ごとに変わるため、ここでは判断の軸を示します。
項目 | 相続時精算課税 | 暦年課税 |
使える人 | 60歳以上の父母・祖父母→18歳以上の子・孫 | 制限なし(誰から誰へでも) |
毎年の基礎控除 | 110万円(複数の贈与者なら按分) | 110万円 |
そのほかの枠 | 累計2,500万円(贈与者ごと) | なし |
税率 | 超えた部分に一律20% | 10〜55%の累進税率 |
相続時の加算 | 110万円の基礎控除分を除き、選択後期間の制限なく全額加算 | 基礎控除以下も含め相続開始前の一定期間の贈与のみ加算(2026年中の相続は3年以内。今後段階的に7年へ延長) |
途中変更 | 暦年課税に戻せない | 精算課税に切り替えることはできる |
メリットで触れたとおり、精算課税で渡す財産を含めても遺産全体が相続税の基礎控除以下に収まる見込みなら、相続のときにも税金はかかりません。この場合は精算課税を選びやすいといえます。
相続税がかかる家庭では、暦年課税で毎年少しずつ渡し、相続財産そのものを減らしていく方法もあります。暦年課税の贈与は、相続開始前の一定期間を過ぎれば相続財産に加算されないためです。ただし、加算される期間は3年から7年へ段階的に延びている途中なので、贈与者の年齢や健康状態によって効果は変わります。
毎年110万円以内の贈与を続ける場合、暦年課税では亡くなる直前の一定期間の贈与は相続財産に加算されます。一方、精算課税の110万円の基礎控除部分は、亡くなる直前の贈与であっても加算されません。この点だけを比べると、精算課税のほうが有利になる場合があります。
どちらが得かは、財産の種類や家族構成、贈与者の年齢によって変わるため、選ぶ前に税理士に試算してもらうと安心です。
贈与税がかからない渡し方と、それぞれの注意点は、次の記事でまとめて紹介しています。
精算課税で渡した財産は、贈与の時点で受け取った人のものなので遺産として分ける対象にはなりませんが、相続税の計算には加算されます。その分、ほかの相続人の相続税額にも影響します。「分け方の対象ではない」ことと「相続税がかからない」ことは、別の話です。
受け取ったお金を使ってしまうと、相続のときに加算分の相続税を払う現金が手元にないことがあります。
特定の子だけが生前にまとまった財産を受け取っていると、ほかの相続人から「先にもらっている分を考慮すべきだ」と言われることがあります。贈与をするときは、ほかの家族にも経緯を共有しておくと、相続のときのもめごとを防ぎやすくなります。
相続人への生前贈与は「特別受益」として、遺産分割のときに持ち戻して計算されることがあります。
その考え方は、次の記事でくわしく解説しています。
戻せません。一度相続時精算課税を選ぶと、その贈与者からの贈与には、贈与者が亡くなるまで精算課税が適用されます。ただし、選択は贈与者ごとなので、ほかの人(たとえば母や祖母)からの贈与は暦年課税のままにできます。
2人分にはなりません。年110万円の基礎控除は受け取る人1人につき1つで、父と母からの贈与額の比で按分します。一方、2,500万円の特別控除は父・母それぞれに使えます。
代襲相続人でない孫は、祖父母が亡くなったときに相続税額の2割加算の対象になります。精算課税で受けた財産は相続税の計算に加算されるため、その分の税負担が増えることがあります。損か得かは相続税の総額や家族構成によって変わるので、事前に試算しておくことをおすすめします。
相続時精算課税は、2,500万円まで贈与税をかけずに渡し、相続のときに相続税で精算する制度です。2024年からは年110万円の基礎控除が加わり、この部分は相続時にも加算されません。
間違えやすいのは、110万円が受け取る人ごとの枠で、父母の両方から受けると按分になる点です。一度選ぶと暦年課税に戻せないため、選ぶ前に相続税に詳しい税理士に試算してもらいましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索