月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

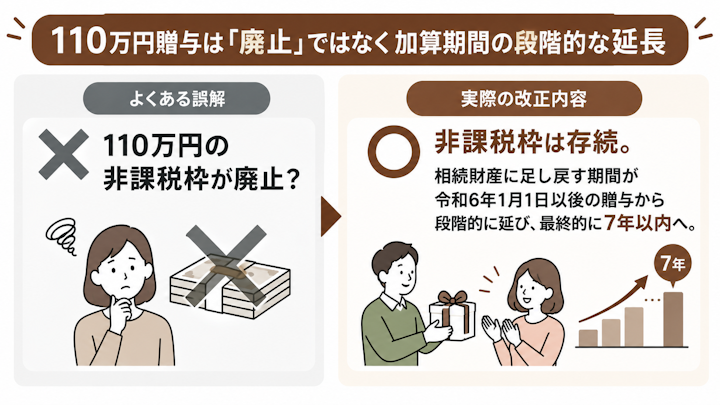
「110万円の贈与がなくなるらしい」という話を耳にして、これまで続けてきた贈与が無駄になるのではないかと不安に感じている方は少なくありません。結論からいえば、年間110万円までの贈与に贈与税がかからない仕組み(基礎控除)は廃止されていません。変わったのは、亡くなる直前の贈与を相続財産に足し戻す「生前贈与加算」のルールです。
この記事では、何がいつから変わったのか、影響を受けるのはどのような人か、そして改正後も110万円の贈与をどう活かせるのかを、相続トラブル防止の視点も交えて解説します。
贈与税には、受け取る人1人あたり年間110万円の基礎控除があります。1年間に受けた贈与の合計が110万円以内であれば、贈与税はかからず、原則として申告も不要です。この基礎控除そのものは、2024年(令和6年)以降の税制改正でも廃止されておらず、現在も利用できます。
「110万円贈与がなくなる」という言い方が広まった背景には、次に説明する改正の内容が「実質的に暦年贈与の効果が薄れる」と紹介されたことがあると考えられます。制度自体が使えなくなったわけではない、という点をまず押さえておきましょう。
なお、110万円という金額は、後述する相続時精算課税制度にも令和6年1月1日以後の贈与について「年110万円の基礎控除」として新設されています。同じ110万円でも、暦年課税の基礎控除は相続直前の一定期間分が相続財産に加算されるのに対し、相続時精算課税の基礎控除は相続財産に加算されないとされており、性質が異なります。「110万円の廃止」という言葉には、この2つの110万円が混同されて語られている面もあります。
相続税には、亡くなった人から相続開始前の一定期間内に受けた贈与を、相続財産に足し戻して相続税を計算する「生前贈与加算」という仕組みがあります。たとえ110万円以内の非課税の贈与であっても、この期間内のものは相続財産に加算されます。
今回の改正で変わったのは、この「足し戻す期間」です。従来は相続開始前3年以内の贈与が対象でしたが、令和6年1月1日以後の贈与から加算の対象期間が順次延びていき、最終的に相続開始前7年以内となるとされています。すでに一律で7年になったわけではない点に注意が必要です。つまり「110万円の枠の廃止」ではなく、「亡くなる直前の贈与が相続税の計算に取り込まれる範囲の拡大」が改正の正体です。
相続が開始した日によって加算の対象期間がどう変わるのかを一覧にすると、次のとおりとされています(国税庁「No.4161 贈与財産の加算と税額控除(暦年課税分の贈与税額控除)」)。
相続開始日 | 加算対象期間 |
|---|---|
〜令和8年12月31日 | 相続開始前3年以内 |
令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
令和13年1月1日〜 | 相続開始前7年以内 |
つまり、2026年9月時点で相続が開始した場合の加算対象は、まだ「相続開始前3年以内」です。令和9年(2027年)1月1日以後に相続が開始したケースから、令和6年1月1日以降の贈与がまとめて加算対象となり、加算される期間が年々長くなっていきます。7年分がまるごと加算されるのは、相続開始が令和13年(2031年)1月1日以後のケースからです。
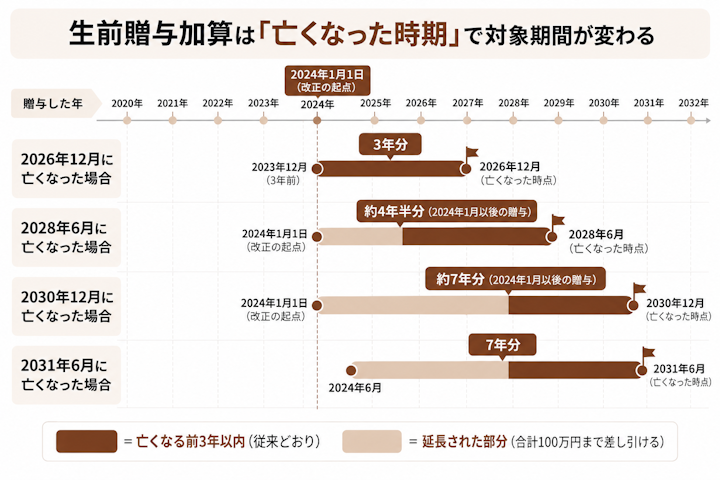
改正の中心は、生前贈与加算の対象期間が「相続開始前3年以内」から「相続開始前7年以内」へと、令和6年1月1日以後の贈与を対象に段階的に延長されることです。加算の対象になった贈与は、贈与時の価額で相続財産に足し戻され、相続税の課税対象になります。なお、加算された贈与についてすでに贈与税を納めていた場合には、その分は相続税から控除される仕組みになっており、同じ贈与に二重に課税されるわけではありません。
たとえば、毎年110万円ずつ子に贈与していた人が亡くなった場合、従来であれば直前3年分(330万円)が相続財産に足し戻されていましたが、延長が完全に適用される段階(相続開始が令和13年1月1日以後)になると、最大で7年分が加算の対象になり得ます。非課税のつもりで続けてきた贈与でも、直前の期間分は相続税の計算に取り込まれる範囲が広がった、というのが今回の改正のポイントです。
延長の対象になるのは、2024年(令和6年)1月1日以後に受けた贈与です。2023年以前に行われた贈与については、従来どおり相続開始前3年以内のものだけが加算の対象となります。過去にさかのぼって7年分が加算されるわけではないため、「これまでの贈与がすべて無駄になった」というのも誤解です。
延長によって新たに加算対象となった期間(相続開始前3年超7年以内の4年分)の贈与については、その合計額から100万円を控除した残額が加算される緩和措置が設けられています。つまり、延長4年分の贈与は合計100万円までは相続財産に加算されません。
この緩和措置は、上の表のとおり加算期間が3年を超えて延びていくことにあわせて働くもので、実際に機能しはじめるのは令和9年1月2日以後に相続が開始したケースからとされています。
注意したいのは、この100万円は「1年あたり」ではなく「4年分の合計」で判定される点です。延長4年分の贈与の合計が100万円以内であれば加算はゼロになりますが、たとえば合計500万円の贈与があった場合は、100万円を差し引いた400万円が加算されます。少額の贈与を長く続けてきたケースでは影響が抑えられる一方、まとまった額を毎年贈与してきたケースでは緩和の効果は限定的といえます。
7年への延長は一気に適用されるのではなく、段階的に進みます。2024年1月1日以後の贈与だけが延長の対象となるため、たとえば2027年に相続が開始した場合でも、加算対象になるのは2024年以後の贈与に限られ、実質的な加算期間は3年強にとどまります。そこから相続開始が遅くなるほど加算期間は1年ずつ伸びていき、7年分がまるごと加算されるのは、相続開始が2031年(令和13年)以降のケースからです。
つまり、2026年9月現在の時点で相続が開始した場合、加算されるのは相続開始前3年以内の贈与であり、いきなり7年分が加算されるわけではありません。改正の影響は「今すぐ全員に7年分」ではなく、時間をかけて段階的に広がっていくイメージでとらえるとよいでしょう。加算される贈与が相続税の計算にどう影響するのかは、次の記事で生前贈与にかかる税金とあわせて整理しています。
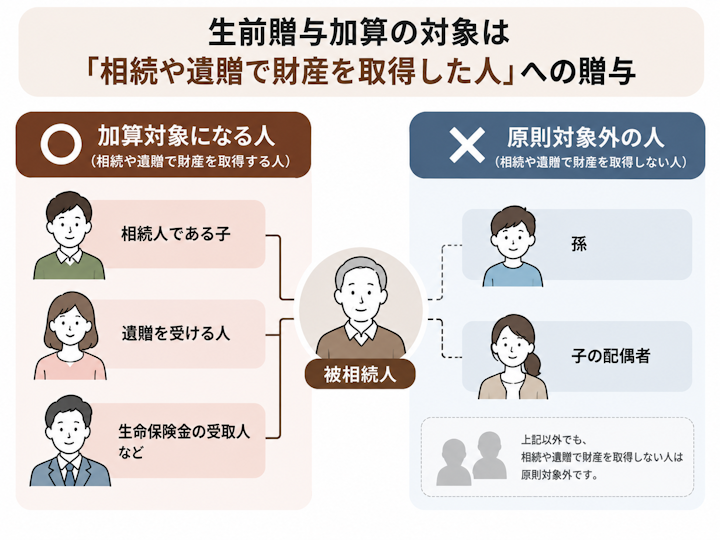
生前贈与加算の対象になるのは、相続や遺贈によって財産を取得した人が、その被相続人から受けていた贈与です。典型的には、相続人である配偶者や子への贈与が該当します。また、相続人でなくても、遺言で財産を受け取る人(受遺者)への贈与は加算の対象になり得ます。
言い換えると、「誰に贈与したか」と「その人が最終的に相続や遺贈で財産を受け取るか」の組み合わせで、加算の対象かどうかが決まります。
親から子への暦年贈与という最も一般的なパターンは、子が相続人として財産を取得する以上、加算の対象になるのが通常です。今回の改正で影響を最も受けやすいのは、まさにこの「子への駆け込み贈与」を考えていた家庭だといえるでしょう。
一方、相続や遺贈で財産を取得しない人への贈与は、原則として加算の対象になりません。たとえば、代襲相続人でない孫や、子の配偶者などが典型です。ただし、遺言で財産を受け取る場合や、生命保険金の受取人になっている場合など、相続や遺贈により財産を取得したと扱われるときは加算対象になることがあるため、個別の事情に応じた確認が必要です。
生命保険金や死亡退職金のように、遺産分割の対象ではないのに相続税の計算では相続財産として扱われる財産については、別の記事でくわしく解説しています。
「最終的に7年も加算されるなら、もう贈与しても意味がないのでは」と感じるかもしれませんが、そうとは限りません。改正後も110万円の非課税枠を活かす方法は残されています。代表的な3つの方向性を紹介します。
加算されるのは、あくまで相続開始前7年以内(段階的適用)の贈与です。裏を返せば、それより前に行われた贈与は加算の対象になりません。たとえば毎年110万円の贈与を15年続けた場合、合計1,650万円のうち加算され得るのは直前7年分にとどまり、それ以前の8年分は相続財産から切り離されたままです。贈与を始める時期が早いほど、加算期間の外に出る贈与が増えるため、暦年贈与の効果は保ちやすくなります。健康なうちから長期の計画を立てて贈与を続けることが、改正後はいっそう重要になったといえます。
なお、「加算される前にまとめて対策しておこう」と考えて、生前に預金を一度に引き出してしまうと、かえって相続でもめる原因になることがあります。生前の備え方については、別の記事でくわしく解説しています。
前述のとおり、相続や遺贈で財産を取得しない孫などへの贈与は、原則として生前贈与加算の対象外です。子を飛ばして孫へ贈与すれば、直前の贈与であっても加算されないケースが多く、改正後の有力な選択肢の一つと考えられます。ただし、遺言や生命保険の受取人指定によって孫が財産を取得する場合は加算対象になり得るため、全体の設計とあわせて検討する必要があります。孫への贈与を含め、贈与税をかけずに財産を渡す方法は、次の記事で注意点とあわせて紹介しています。
2024年からは、相続時精算課税制度にも年110万円の基礎控除が新設されました。この基礎控除の範囲内の贈与は、贈与税がかからないだけでなく、相続時にも相続財産に加算されません。暦年課税の110万円は相続直前の一定期間分が相続財産に加算されるのに対し、相続時精算課税の110万円は加算されないとされており、ここが両者の決定的な違いです。暦年課税の加算を避けたい場合の受け皿として注目されている制度です。
暦年課税と相続時精算課税のしくみの違いは、次の記事でくわしく解説しています。
暦年課税と相続時精算課税の主な違いは、次のとおりです。
項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
非課税枠 | 年110万円の基礎控除 | 累計2,500万円の特別控除+年110万円の基礎控除(2024年から) |
相続時の加算 | 相続開始前の一定期間内の贈与を加算(3年から段階的に7年へ延長。延長4年分は合計100万円まで加算されない) | 基礎控除を超えた部分を加算(年110万円以内は加算されない) |
選択の手続き | 原則不要 | 税務署への届出が必要 |
注意点 | 相続直前の贈与は節税効果が薄れやすい | 一度選択すると暦年課税に戻れない |
どちらが有利かは、贈与する相手、贈与額、想定される相続開始までの期間などによって変わります。一般論だけで決めず、シミュレーションを踏まえて選ぶことが望まれます。
相続時精算課税は、選択後の贈与を相続時にまとめて精算する制度ですが、2024年に新設された年110万円の基礎控除の範囲内の贈与は、相続財産への加算対象から外れています。この点は、相続直前の一定期間分が加算される暦年課税との大きな違いです。
他方で、いったん相続時精算課税を選択すると、その贈与者からの贈与について暦年課税には戻れません。選択は慎重に判断すべきで、判断に迷う場合は税理士などの専門家への相談も検討しましょう。制度比較の詳細は、別の記事でくわしく解説する予定です。
なお、相続の相談先は内容によって適した専門家が異なります。弁護士・司法書士・税理士の違いは、別の記事でくわしく解説しています。
生前贈与は税金の問題だけでなく、相続人どうしの争いの火種になることもあります。税負担を抑えられても、家族関係が壊れてしまっては本末転倒です。贈与の際に意識したいポイントを紹介します。
贈与は「あげます」「もらいます」という双方の意思の合致で成立します。逆にいえば、親が子ども名義の口座に一方的にお金を移していただけで、子どもがその存在すら知らなかったような場合には、そもそも贈与が成立していなかったと判断されるおそれがあります。
後になって「贈与ではなく預けていただけだ」「名義を借りただけの預金だ」といった争いにならないよう、贈与のたびに贈与契約書を作成し、現金手渡しではなく振込で記録を残し、通帳や印鑑は受け取った側が自分で管理することが大切です。こうした形が整っていないと、税務上も相続争いの場面でも、贈与の存在自体が否定されるリスクがあります。
名義だけを借りた預金が相続や税務調査でどう扱われるかは、別の記事でくわしく解説しています。
特定の子にだけ多額の贈与をしていた場合、その贈与は「特別受益」として遺産分割の際に持ち戻しの対象となり、他の相続人との間で取り分をめぐる争いに発展することがあります。
また、贈与によって他の相続人の最低限の取り分である「遺留分」が侵害されたとして、金銭の請求(遺留分侵害額請求)を受ける可能性もあります。
生前の贈与が特別受益として扱われる場合や、持ち戻しの考え方は、次の記事でくわしく解説しています。
贈与の方法や遺言の内容しだいで、争いの芽を小さくすることは可能です。相続トラブルが心配な場合は、早めに弁護士へ相談することをおすすめします。
1年間に受けた贈与の合計が110万円を超えると、超えた部分に贈与税がかかり、受け取った人は原則として翌年に贈与税の申告・納税が必要になります。基礎控除は「贈与する人ごと」ではなく「受け取る人ごと」に年110万円である点にも注意が必要です。
たとえば父から110万円、母から110万円を同じ年に受け取ると、合計220万円のうち110万円を超える部分が課税対象になります。あえて110万円を少し超える贈与をして申告しておく方法が紹介されることもありますが、有利かどうかはケースによるため、専門家に確認するのが安心です。
贈与税の申告の流れや必要書類は、次の記事で確認できます。
加算の対象期間は相続開始日によって変わり、2026年9月時点で相続が開始した場合はまだ相続開始前3年以内です。その期間を超えて贈与者が存命であれば、それより前に行った贈与は加算されないため、今から始めても効果が見込めます。
また、相続開始が早まった場合でも、延長4年分は合計100万円まで加算されない措置があり、相続人でない孫への贈与などは原則加算対象外です。「間に合わないから意味がない」と決めつけず、複数の方法を組み合わせて検討しましょう。
相続や遺贈で財産を取得する人が、贈与者の亡くなった年にその贈与者から贈与を受けていた場合、その贈与は生前贈与加算の対象として相続税の計算に取り込まれるのが原則です。取り扱いは状況によって異なるため、申告の際は税理士などに確認することをおすすめします。
年間110万円の贈与の非課税枠は廃止されていません。変わったのは相続財産に足し戻される生前贈与の期間で、令和6年1月1日以後の贈与から段階的に延び、最終的に相続開始前7年以内となります。ただし2026年9月時点で相続が開始した場合はまだ3年以内で、いきなり7年分が加算されるわけではない点に注意が必要です。いつの贈与がいくら加算されるのか迷ったときは、まずは相続に強い税理士に相談しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索