月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

亡くなった人(被相続人)が保有していた株式は、預貯金や不動産と同じように相続財産に含まれ、相続税の課税対象になるとされています。証券会社の口座にある上場株式だけでなく、家族が経営する会社の株(非上場株式)や、株から生じる配当金の権利も対象です。
ただし、株があれば必ず相続税がかかるわけではありません。相続税には「3,000万円+600万円×法定相続人の数」という基礎控除があり、株を含む遺産の総額がこの範囲に収まれば、原則として相続税はかからないとされています。まずは株の評価額を出し、ほかの財産と合算して基礎控除を超えるかどうかを確認することが出発点になります。
相続税がいくらからかかるのか、対象になる財産の全体像は、次の記事で確認できます。
株式の相続税評価は、上場株式か非上場株式かで方法が大きく異なります。
上場株式は市場で取引されているため、相続開始日(亡くなった日)前後の株価をもとに、比較的シンプルに評価できます。一方、非上場株式(自社株)には市場価格がないため、会社の資産や利益などから評価額を計算する必要があり、専門的な判断が求められる場面が多いとされています。
株を相続した場合の大まかな流れは、次のとおりです。
相続税の申告期限は10か月以内とされており、株の分け方でもめてしまうと期限が迫るなかで手続きを進めることになります。早めに全体像をつかんでおくことが大切です。
申告期限の数え方や、期限を過ぎたときのペナルティは、次の記事でくわしく解説しています。
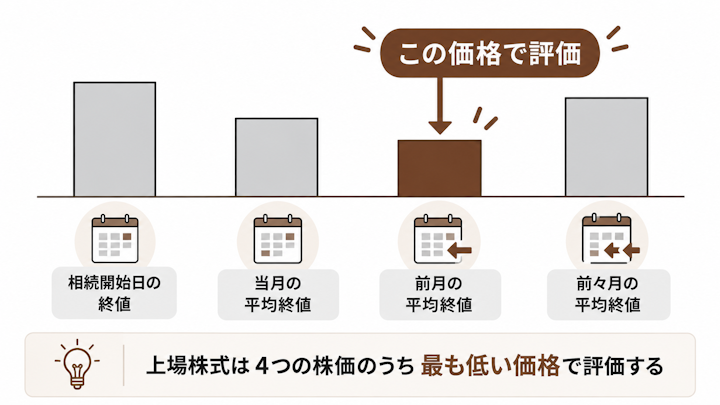
上場株式の相続税評価額は、次の4つの株価のうち最も低い価格を使うとされています。
区分 | 使う株価 |
|---|---|
① | 相続開始日(亡くなった日)の終値 |
② | 相続開始日の当月の毎日の終値の月平均額 |
③ | 相続開始日の前月の毎日の終値の月平均額 |
④ | 相続開始日の前々月の毎日の終値の月平均額 |
亡くなった日にたまたま株価が高騰していても、直近3か月の月平均と比べて最も低い価格を選べるため、納税者に不利になりにくい仕組みといえます。評価額は「選んだ株価×保有株数」で計算します。
相続開始日の終値は、証券会社のサイトや新聞の株価欄などで確認できます。月平均終値は、各証券取引所が公表している月間相場表や、日本取引所グループのサイトなどで確認できるとされています。
また、証券会社に依頼すると、相続開始日時点の残高証明書を発行してもらえます。相続税申告では銘柄・株数を正確に把握する必要があるため、残高証明書の取得は実務上ほぼ必須と考えておくとよいでしょう。
亡くなった日が土日祝日などで市場が開いていない場合、その日の終値は存在しません。この場合は、相続開始日に最も近い日の終値を使うとされています。前後の営業日が同じだけ近い場合(たとえば土日をはさむケース)は、その平均額を使う扱いとされています。
株式そのものだけでなく、配当に関する権利も相続財産になる点に注意が必要です。たとえば、配当金の支払いが決まっていたのに受け取る前に亡くなった場合の「未収配当金」や、配当の基準日は過ぎたものの金額がまだ確定していない段階の「配当期待権」も、相続税の課税対象になるとされています。証券口座の残高証明書とあわせて、配当金の状況も確認しておきましょう。
非上場株式には市場価格がないため、国税庁の定める方式で評価額を計算するとされています。どの方式を使うかは、大きく2つの要素で決まります。
1つ目は「会社の規模」です。従業員数や総資産、取引金額などから会社を区分し、規模に応じて評価方法が変わるとされています。2つ目は「株を相続する人が同族株主かどうか」です。経営に関与する同族株主が相続する場合は会社の実態を反映した原則的な方式で、経営に関与しない少数株主が相続する場合は簡便な方式で評価するとされています。
非上場株式の代表的な評価方式は、次の3つです。
評価方式 | 考え方 |
|---|---|
純資産価額方式 | 会社の資産から負債などを差し引いた純資産をもとに評価する |
類似業種比準方式 | 事業内容が似ている上場会社の株価などと比較して評価する |
配当還元方式 | 受け取る配当金をもとに評価する(少数株主向けの簡便な方式) |
同族株主が相続する場合は、会社の規模に応じて純資産価額方式と類似業種比準方式を単独または併用して評価し、同族株主以外の少数株主が相続する場合は配当還元方式で評価するのが基本的な枠組みとされています。
自社株の評価で注意したいのは、「思っていたより評価額が高くなる」ケースが少なくないことです。長年黒字経営を続けてきた会社は内部留保が積み上がり、純資産価額が大きくなりがちです。その結果、現金化できない株なのに高額の相続税がかかる、という事態が起こり得るとされています。
非上場株式の評価は、決算書の読み込みや資産の再評価など専門的な作業が必要で、計算方法の選択によって評価額が大きく変わることもあります。自社株が遺産に含まれる場合は、早い段階で相続税にくわしい税理士などの専門家に評価を依頼することをおすすめします。
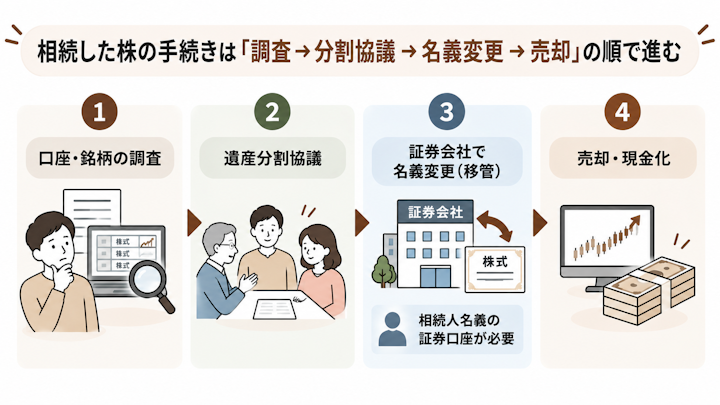
まず、被相続人がどの証券会社に口座を持ち、どの銘柄を何株保有していたかを調べます。取引報告書や配当金の通知書、郵便物、通帳の入出金記録などが手がかりになります。どの証券会社か分からない場合は、証券保管振替機構(ほふり)に開示請求をすると、口座のある証券会社を確認できるとされています。
株以外の預貯金や不動産も含めて財産を漏れなく調べる手順は、次の記事が参考になります。
遺言書がない場合は、相続人全員で遺産分割協議を行い、誰がどの株を引き継ぐかを決めます。合意した内容は遺産分割協議書にまとめ、相続人全員が署名・押印します。株の分け方には後述のとおり複数の方法があり、ここでの決め方が後のトラブルを左右します。
引き継ぐ人が決まったら、証券会社で相続手続き(名義変更・移管)を行います。一般に、戸籍謄本や遺産分割協議書などの書類を提出し、株式を相続人名義の証券口座に移す流れになります。相続人がその証券会社に口座を持っていない場合は、新たに口座を開設する必要があるとされています。
注意したいのは、被相続人の口座のままでは株を売却できないことです。「すぐ現金化したい」という場合でも、いったん相続人名義に移管したうえで売却する、という順序になります。
証券会社での名義変更に必要な書類や、売却までの具体的な手順は、次の記事でくわしく解説しています。
株の相続手続きをせずに放置すると、配当金を受け取れない、株主総会の通知が届かないといった不都合が生じるほか、株価の変動リスクを抱え続けることになります。また、長期間放置された株式は、所在不明株主として処理されたり、権利の管理が複雑になったりするおそれも指摘されています。相続人が亡くなって次の相続(数次相続)が発生すると、関係者が増えて協議がさらに難しくなるため、早めの手続きが大切です。
手続きを放置しているうちに次の相続が起きたときの進め方は、次の記事で確認できます。
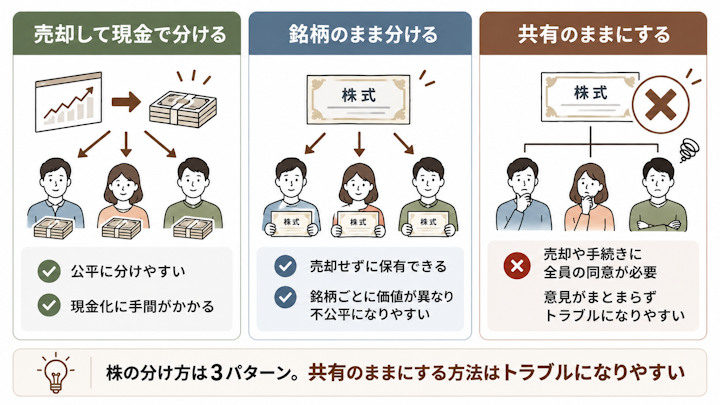
きょうだいで株を分ける方法として、実務上もっとも争いになりにくいとされるのが、株を売却して現金で分ける方法(換価分割)です。現金なら1円単位で公平に分けられるため、「どの銘柄を誰が取るか」「株価が上がった・下がった」といった不満が残りにくいのがメリットです。一方で、売却のタイミングによっては値下がりのリスクがあるほか、売却益が出れば後述の譲渡所得税がかかる点には注意が必要です。
売却して分けるときの流れや、遺産分割協議書への書き方は、次の記事でくわしく解説しています。
株を売らずに、銘柄ごと・株数ごとに各相続人へ割り振る方法(現物分割)もあります。株を持ち続けたい相続人がいる場合に適した方法ですが、銘柄ごとに株価も将来の値動きも異なるため、「評価額は同じでも納得感が違う」という不公平感が生じやすい面があります。特定の相続人が株をすべて引き継ぎ、ほかの相続人に代償金を支払う方法(代償分割)を組み合わせることもあります。
株をまとめて引き継ぐ代わりに代償金を払うときの決め方は、次の記事が参考になります。
遺産分割協議がまとまらないからと、株を相続人全員の共有(準共有)のままにしておくのは避けたい選択です。共有状態の株は、売却にも権利行使にも相続人間の調整が必要になり、一人でも反対すれば身動きが取れなくなるとされています。時間がたつほど株価変動で利害の対立が深まり、さらに次の相続が起きれば共有者が増えて収拾がつかなくなるおそれもあります。
協議が平行線になりそうだと感じたら、感情的な対立が深まる前に、遺産分割にくわしい弁護士に相談することをおすすめします。弁護士が間に入ることで、法定相続分を前提にした現実的な分け方を整理でき、調停・審判に進んだ場合の見通しも立てやすくなります。
非上場株式をきょうだいで分ける場合は、特に注意が必要です。非上場株式には市場がなく、買い手を自分で見つけるか会社側に買い取りを求めるほかないため、経営に関与しない少数株主になってしまうと、事実上売却できず配当も期待できない「塩漬け」状態になりかねないとされています。
会社を継ぐ相続人に株を集約し、ほかの相続人は代償金や別の財産で調整するなど、経営の安定と公平性を両立させる設計が重要です。この調整は法律と税務の両面が絡むため、弁護士・税理士に早めに相談しながら進めるとよいでしょう。
被相続人が生前に株を売却して利益が出ていた場合など、亡くなった年の所得について確定申告が必要なときは、相続人が代わりに「準確定申告」を行います。準確定申告の期限は、相続の開始を知った日の翌日から4か月以内とされています。相続税の申告期限(10か月)より早く到来するため、証券口座の取引履歴は早めに確認しておきましょう。
準確定申告が必要な人や、4か月以内に済ませるための手順は、次の記事でくわしく解説しています。
相続した株を売却して利益(譲渡益)が出ると、相続税とは別に譲渡所得税がかかります。上場株式の譲渡益には、所得税・住民税あわせて20.315%の税率が適用されるとされています。
このとき、株の取得費(買ったときの価格)と取得時期は、被相続人のものをそのまま引き継ぐとされています。つまり、親が安く買った株を相続して売れば、親の購入価格との差額が利益として課税される点に注意が必要です。親の取得価格が分からない場合の扱いもあるため、取引記録が見つからないときは税理士に相談するとよいでしょう。
相続税を納めた人が相続した株を売却する場合、「取得費加算の特例」を使える可能性があります。これは、納めた相続税のうち一定額を株の取得費に加算でき、譲渡所得税の負担を軽くできる制度とされています。
適用できるのは、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで、つまり相続開始からおおむね3年10か月以内に売却した場合で、相続税を納めた人に限られるとされています。売却を検討しているなら、この期限を意識してスケジュールを立てることが節税につながります。
NISA口座の株式も相続財産となり、相続税の課税対象になるとされています。また、NISA口座を相続人がそのまま引き継ぐことはできず、相続人の課税口座に移管される扱いとされています。非課税の恩恵は被相続人の死亡時点までと考えておくとよいでしょう。くわしい手続きは、口座のある証券会社に確認してください。
相続税の申告が必要かどうかは、株単体ではなく遺産全体で判断します。株を含む遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、原則として申告は不要とされています。ただし、株が少額でも不動産や預貯金と合算すると基礎控除を超えるケースはよくあるため、必ず遺産全体で計算しましょう。
相続の時点では、株の含み益(値上がり益)そのものに課税されるわけではなく、相続税評価額をもとに相続税が計算されます。ただし前述のとおり、取得費は被相続人から引き継ぐため、相続後に売却すれば含み益部分に譲渡所得税がかかることになります。「相続税を払ったのに、売ったらまた税金がかかった」と慌てないよう、売却前に税負担の見込みを確認しておくことが大切です。
株の相続税は、上場株式なら「4つの株価のうち最も低い価格×株数」で評価額を出し、遺産全体が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで申告の要否を判断するのが基本です。見落としやすいのは、株の名義変更が済まないと売却もできず、相続税申告には10か月という期限もある点です。非上場株式は評価が複雑で高額になりやすいため、早めに相続に強い税理士へ相談しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索