月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

現金(預金)を贈与する場合と、不動産を贈与する場合の2種類のひな形を用意しました。○○の部分をご自身のケースに書き換えてお使いください。
■現金(預金)を贈与する場合
■不動産を贈与する場合
※ダウンロードできるひな形は一般的な記載例です。この書式を使えば必ず有効になる、あるいは税務上必ず認められる、というものではありません。 財産の内容やご家族の事情によって、書き加えたほうがよい条項は変わります。金額が大きい場合や不動産が含まれる場合は、作成前に税理士や司法書士に確認することをおすすめします。
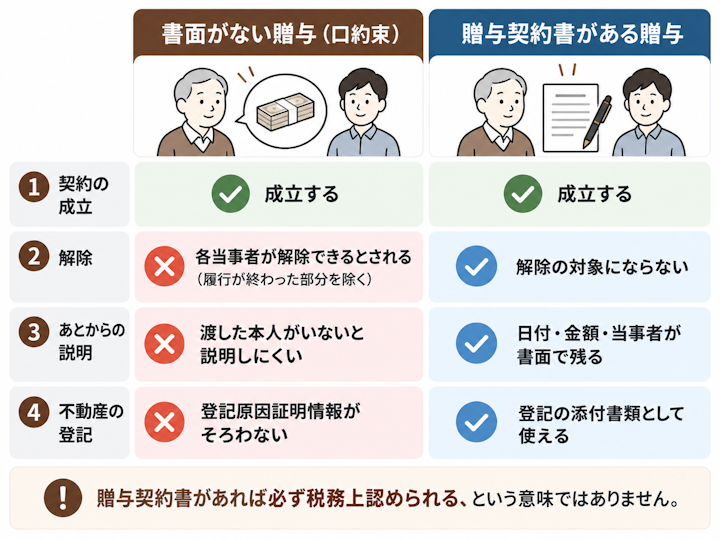
贈与契約書は、財産をあげる人ともらう人のあいだで交わす契約書です。実は、贈与は書面がなくても成立するとされています。それなのに、わざわざ書面を作るのはなぜなのか。ひな形を見る前に、この点を整理しておきます。
民法では、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによって、贈与の効力が生じるとされています。
かみくだくと、「あげます」という気持ちと「もらいます」という返事がそろえば、その時点で贈与という契約は成立しているということです。書面も、印鑑も、税務署への届出も、成立の条件にはなっていません。
なお、「自分が亡くなったら渡す」という約束は、死因贈与という別の契約として扱われます。この記事で扱うのは、生きているうちに効力が生じる通常の贈与です。亡くなったときに渡す約束をしたい場合は、書き方も税金の扱いも変わります。
死因贈与の契約書の書き方や税金の扱いは、次の記事で解説しています。
では、成立しているのになぜ書面を作るのか。理由は、民法に書面によらない贈与は各当事者が解除することができると定められているからです。ただし、すでに履行の終わった部分については解除できないとされています。
ここでいう「履行」とは、実際に渡し終えることです。つまり口約束だけの状態では、あげる側が気を変えて「やっぱりやめる」と言えば、その贈与は解除できてしまいます。逆に、書面にしておけばこの解除の対象になりません。
これが、贈与契約書を作る最大の法的な理由です。「税務署に見せるために作る書類」と思われがちですが、本来はあげる側ともらう側のあいだの約束を固めるための書類です。
もうひとつの理由が、記録としての役割です。
贈与の事実を説明しなければならない場面は、たいてい渡した本人が亡くなったあとにやってきます。
税務署から「この入金は何ですか」と聞かれたとき、きょうだいから「そんな贈与は聞いていない」と言われたとき。いずれも、いちばん事情を知っている人がもういない状態で説明することになります。日付・当事者・金額が書かれた書面が1枚あるかないかで、説明のしやすさは大きく変わります。
現金の贈与では、契約書は「作っておいたほうがよい書類」です。一方、不動産の贈与では事情が違います。
不動産をもらったら、贈与を原因とする所有権移転登記(名義変更)をすることになります。法務局が公開している登記申請書の記載例では、この登記の添付情報として、登記原因証明情報(贈与契約書)が挙げられています。
登記原因証明情報とは、その名義変更が起きた原因を証明する書類のことです。つまり不動産の場合、贈与契約書は「作ったほうがよい」ではなく、手続きを進めるうえで必要になる書類という位置づけになります。
親から子へ家の名義を移す方法を、相続・生前贈与・売買で比べた記事もあります。
ここから、現金(預金)を贈与する場合と、不動産を贈与する場合のひな形を、全文そのまま掲載します。○○の部分をご自身のケースに書き換えてお使いください。株式の贈与は評価や名義書換の話が別に必要になるため、ここでは需要の多い2種類にしぼります。
贈与契約書
贈与者 ○○ ○○(以下「甲」という。)と受贈者 ○○ ○○(以下「乙」という。)は、
本日、次のとおり贈与契約を締結した。
第1条 甲は、乙に対し、現金 金1,000,000円 を贈与することを約し、乙はこれを受諾した。
第2条 甲は、前条の現金を、令和○年○月○日までに、乙が指定する下記の預金口座に
振り込む方法により引き渡すものとする。振込手数料は甲の負担とする。
金融機関名 ○○銀行 ○○支店
預金の種別 普通預金
口座番号 ○○○○○○○
口座名義 ○○ ○○
第3条 本契約は、本契約書に記載した贈与についてのみ効力を有するものとし、
将来にわたって同様の贈与を継続することを約束するものではない。
本契約の成立を証するため、本書2通を作成し、甲乙それぞれ署名押印のうえ、各1通を保有する。
令和○年○月○日
贈与者(甲) 住所 東京都○○区○○一丁目2番3号
氏名 ○○ ○○ 印
受贈者(乙) 住所 東京都○○区○○四丁目5番6号
氏名 ○○ ○○ 印
条ごとに、書くときのポイントを補足します。
贈与契約書
贈与者 ○○ ○○(以下「甲」という。)と受贈者 ○○ ○○(以下「乙」という。)は、
本日、次のとおり贈与契約を締結した。
第1条 甲は、乙に対し、甲が所有する末尾記載の不動産(以下「本件不動産」という。)を
贈与することを約し、乙はこれを受諾した。
第2条 甲は、乙に対し、令和○年○月○日までに本件不動産を引き渡すとともに、
本件不動産について贈与を原因とする所有権移転登記の申請手続を行うものとする。
登記に要する費用は乙の負担とする。
第3条 本件不動産に係る固定資産税その他の公租公課は、所有権移転登記の日を基準として、
その前日までの分を甲が、その日以降の分を乙が負担する。
本契約の成立を証するため、本書2通を作成し、甲乙それぞれ署名押印のうえ、各1通を保有する。
令和○年○月○日
贈与者(甲) 住所 東京都○○区○○一丁目2番3号
氏名 ○○ ○○ 印
受贈者(乙) 住所 東京都○○区○○四丁目5番6号
氏名 ○○ ○○ 印
(不動産の表示)
土地
所 在 ○○市○○町一丁目
地 番 2番3
地 目 宅地
地 積 120.45平方メートル
建物
所 在 ○○市○○町一丁目2番地3
家屋番号 2番3
種 類 居宅
構 造 木造かわらぶき2階建
床面積 1階 60.12平方メートル
2階 45.30平方メートル
こちらも補足します。
孫などの未成年者が財産を受け取る場合は、受贈者の欄に本人の住所・氏名に加えて、法定代理人(親権者)の署名押印欄を設ける形が一般的です。署名欄だけを差し替えると、次のようになります。
受贈者(乙) 住所 東京都○○区○○四丁目5番6号
氏名 ○○ ○○ 印
上記法定代理人(親権者) 父 ○○ ○○ 印
母 ○○ ○○ 印
ただし、親権者が署名すれば安心、というわけではありません。贈与したあと、子どもが成人したあとになっても親権者が子ども名義の口座の通帳・カード・届出印を持ち続けていると、その預金が誰の財産なのかが、あとから問題になることがあります。この点は後半で説明します。
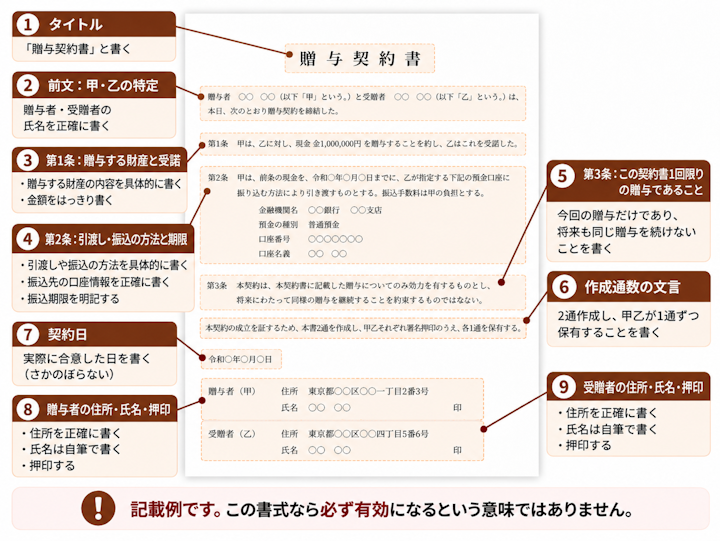
白紙のひな形(Word・PDF)は、記事冒頭からダウンロードできます。
贈与契約書に、法律で決まった書式はないとされています。ただし、あとから読んだ第三者が「誰が・誰に・何を・いつ・どうやって渡したのか」を読み取れる状態になっている必要があります。最低限そろえておきたい項目を確認しておきましょう。
項目 | 書き方の目安 |
|---|---|
贈与者の住所・氏名 | 住民票のとおりに記載し、本人が自筆で署名する |
受贈者の住所・氏名 | 同上。未成年の場合は親権者も署名する |
贈与する財産 | 現金は金額、不動産は登記事項証明書のとおりに表示する |
贈与の合意 | 贈与者が贈与を申し出て、受贈者が受諾したことを書く |
契約の日付 | 実際に合意した日を書く。さかのぼった日付にしない |
引渡し・振込の方法 | 振込先の金融機関・支店・口座番号・名義まで書く |
引渡しの期限 | いつまでに渡すかを書く |
作成通数と保管 | 2通作成し、贈与者と受贈者が各1通を保管する |
署名・押印 | 自筆で署名し、押印する |
財産をあげる人を贈与者、もらう人を受贈者といいます。契約書では「甲」「乙」と略して書くのが一般的です。住所と氏名は、住民票や印鑑証明書の記載どおりに書くのが基本です。結婚や引っ越しがあったのに旧姓・旧住所のままにしておくと、本人の特定があいまいになります。
「何を贈与したのか」があいまいだと、書面を作った意味が薄れます。
現金や預金であれば、金額を明記します。不動産であれば、登記事項証明書に書かれているとおりに、土地は所在・地番・地目・地積、建物は所在・家屋番号・種類・構造・床面積を書き写します。「自宅」「実家の土地」といった書き方では、どの不動産なのかを特定できません。
契約書に書く日付には2種類あります。契約した日(合意が成立した日)と、実際に渡す日(振込日や引渡日)です。この2つは分けて書きます。現金の場合は手渡しではなく振込にして、契約書という紙と通帳という記録の両方をそろえておくと、「たしかに渡した」と説明しやすくなります。
本文はパソコンで作成してもよいとされていますが、氏名は本人が自筆で書くようにします。作成した契約書は2通用意し、贈与者と受贈者が1通ずつ保管します。
贈与契約書は、作って引き出しにしまって終わり、という書類ではありません。書いたとおりに実際に渡すところまで進めて、はじめて記録として意味を持ちます。
収入印紙が必要かどうかは、その契約書が印紙税法の課税文書にあたるかどうかで決まります。不動産の贈与契約書は「不動産の譲渡に関する契約書」(第1号文書)にあたり、契約金額の記載がないため、200円の収入印紙が必要です。印紙を貼ったら消印(印紙と契約書の両方にまたがるように押印すること)をします。
一方、現金(預金)の贈与契約書は課税文書にあたらないため、収入印紙は不要です。
押印は認印でも足りるとされています。ただし、実印を押して印鑑証明書を添えておくと、本人が作成したことを説明しやすくなります。ゴム印やシヤチハタ型の印は、印影が変形しやすいため避けるのが無難です。
2通作成した契約書にまたがって押す割印は、必須ではないとされていますが、2通が同じ内容の書面であることを示す意味があるため、押しておくと安心です。
現金を手渡しすると、どこにも記録が残りません。振込にして、通帳に「いつ・いくら・誰から」が残る形にしておくことをおすすめします。
そして渡したあとは、受け取った人が自分でその預金を管理し、自由に使える状態にしておくことがポイントになります。通帳・キャッシュカード・届出印を渡した側が持ち続けていると、形のうえでは名義が変わっていても、「実際には誰の財産なのか」が、あとで問題になることがあります。
不動産を贈与したら、法務局で名義変更の手続きをします。法務局が公開している登記申請書の記載例では、登記の目的を「所有権移転」、原因を「令和○年○月○日贈与」と記載し、添付情報として登記原因証明情報(贈与契約書)、登記識別情報、印鑑証明書、住所証明情報などを提出することとされています。
このとき、登録免許税という税金がかかります。国税庁によれば、所有権の移転登記の税率は、相続による場合が不動産の価額の1,000分の4であるのに対し、贈与など相続以外の原因による場合は1,000分の20とされています。たとえば固定資産税評価額が2,000万円の不動産であれば、40万円という計算になります。
同じ不動産を子に引き継ぐのでも、相続で引き継ぐ場合と贈与で渡す場合とでは、登記のときの負担が変わります。このほか、不動産取得税がかかる場合もあります。
不動産を生前贈与で渡すか相続で渡すかの損得は、次の記事で比較しています。
贈与契約書は、税務署に提出する書類ではありません。契約書を作ったこととは別に、贈与税の申告が必要かどうかを、毎年その都度確認する必要があります。
贈与税の申告の流れや必要書類は、次の記事でくわしく解説しています。
国税庁によれば、贈与税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、暦年課税に係る基礎控除額110万円を差し引いた残りの額に対してかかるとされています。暦年課税とは、1年ごとに区切って贈与税を計算する原則的な方法のことです。
申告と納税は、贈与により財産を取得した年の翌年2月1日から3月15日までに行う必要があるとされています。ここで見落とされやすいのが、申告するのは財産をもらった人(受贈者)だという点です。渡した親ではなく、受け取った子や孫が自分で申告することになります。
暦年課税のしくみと税額の計算方法は、次の記事で解説しています。
「毎年110万円」という数字は、実はもうひとつの制度にも登場します。国税庁によれば、相続時精算課税は、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫などへの贈与について選ぶことができる制度とされています。
そして令和6年1月1日以後の贈与については、相続時精算課税に係る基礎控除額110万円を差し引いたうえで、特別控除額(限度額2,500万円)を控除し、残った額に一律20パーセントの税率を乗じて贈与税額を計算するとされています。
注意したいのは、いったんこの制度を選ぶと、その贈与者からの贈与について暦年課税に戻すことはできないとされている点です。どちらの制度を選ぶべきかは、財産の総額や年齢によって結論が変わります。生前贈与の進め方全体は、次の記事でくわしく解説しています。
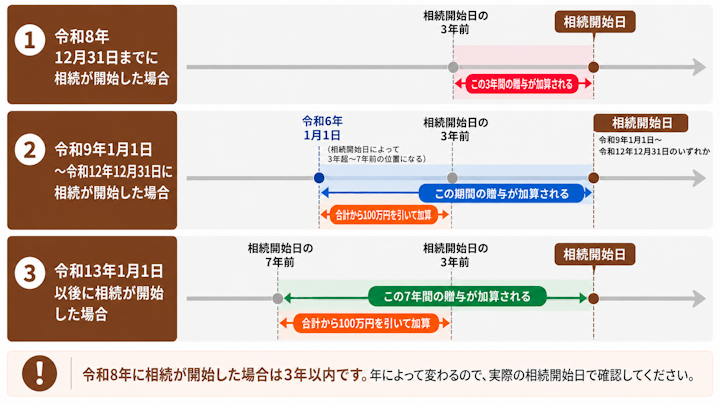
国税庁によれば、相続や遺贈で財産を取得した人が、被相続人から相続開始前の一定期間内に暦年課税に係る贈与によって財産を取得している場合、その贈与財産の価額を相続税の課税価格に加算するとされています。生前贈与加算と呼ばれる取り扱いです。
ここで重要なのが、加算の対象になる期間は、相続が開始した時期によって段階的に変わるという点です。「生前贈与加算は7年」とだけ覚えていると、いま相続が起きた場合の答えを間違えます。
相続が開始した日 | 加算の対象になる期間 |
|---|---|
令和8年12月31日まで | 相続開始前3年以内の贈与 |
令和9年1月1日から令和12年12月31日まで | 令和6年1月1日以後の贈与 |
令和13年1月1日以後 | 相続開始前7年以内の贈与 |
この記事の公開時点(令和8年)で相続が開始した場合、加算の対象になるのは、相続開始前3年以内の贈与とされています。 7年という期間がそのまま当てはまるのは、令和13年1月1日以後に相続が開始した場合です。
なお、令和9年1月2日以後に相続が開始した場合、相続開始前3年より前の部分については、その財産の贈与時の価額の合計額から総額100万円までは相続税の課税価格に加算されないとされています。
生前贈与加算の期間が延びた改正の内容は、次の記事でくわしく解説しています。
一般に「名義預金」と呼ばれる問題ですが、国税庁の資料ではこの言葉は使われていません。国税庁の資料では「被相続人以外の名義の財産(預貯金)」と表現され、名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから被相続人の財産と認められるものは、相続税の課税対象となりますとされています。
同じ資料からは、判断にあたって次のような点が見られていることが読み取れます。
見られるポイント | 内容 |
|---|---|
原資 | その預金のお金を、もともと誰が出したのか |
管理・運用 | 通帳・カード・届出印を誰が持ち、誰が動かしていたのか |
贈与の事実 | 過去にその財産について贈与を受けた事実があるか |
贈与契約書は、このうち「贈与の事実」を示す材料のひとつになります。ただし、契約書があれば必ず受け取った人の財産と認められる、というものではありません。契約書を作ったうえで振込にし、受け取った人が自分で管理する、というところまでそろえておくことが大切です。
名義預金と判断されやすいケースは、次の記事でくわしく解説しています。
最後に、贈与契約書を作るときによく聞かれる疑問にお答えします。
贈与税の申告が必要ない金額であっても、贈与があった事実を残しておくために作っておくと安心です。基礎控除額110万円以下であれば申告は不要とされていますが、それは「贈与の事実を説明しなくてよい」という意味ではありません。
相続が起きたあとに「これは贈与だったのか、単にお金を預けていただけなのか」が問われる場面では、金額の大小にかかわらず、書面と振込の記録が手がかりになります。
親子間でどんなときに贈与税がかかるのかは、次の記事でケースごとに解説しています。
日付をさかのぼって契約書を作ることはおすすめできません。 実際に合意した日と書面の日付が食い違うと、書面全体の信用にかかわります。
過去の贈与については、当時の振込記録・通帳・メールのやり取りなど、実際に残っている資料を整理しておくほうが現実的です。そのうえで、これから行う贈与について、今年の分から契約書を作っていく形に切り替えてください。
贈与契約書を公正証書にすることもできるとされています。公証役場で作成するため、書面が本人の意思で作られたことを説明しやすくなります。
ただし費用と手間がかかるため、毎年の少額の贈与について公正証書にするのは現実的ではありません。金額が大きい場合や、あとで家族のあいだで話がこじれそうな事情がある場合の選択肢として考えておくとよいでしょう。
相談先は、悩みの中身によって変わります。贈与税や相続税がいくらかかるのか、申告が必要かといった税金の話は税理士、分け方をめぐって家族の意見が対立している場合は弁護士が相談先になります。
生前に贈与を受けた人がいると、相続が起きたあとの遺産分割の場面で、その贈与が特別受益として問題になることがあります。話し合いがまとまらないときは、早めに弁護士に相談することをおすすめします。
贈与は口約束でも成立しますが、書面によらない贈与は解除できるため、贈与契約書で約束を固めておきます。現金は振込で渡して受け取った人が管理し、不動産は所有権移転登記まで進めます。
契約書を作っても、贈与税の申告は別に必要です。金額が大きい場合や不動産を贈与する場合は、契約書を作る前に相続税・贈与税に詳しい税理士に確認しておきましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索