月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


「遺産を相続したら確定申告が必要」と思っている方もいますが、財産を相続しただけでは、原則として所得税の確定申告は不要です。まずは、相続税と所得税(確定申告)の違いを整理しておきましょう。
亡くなった人(被相続人)から預貯金や不動産などの財産を受け継いだことに対しては、所得税ではなく「相続税」の対象になります。相続でもらった財産そのものは、所得税の「収入」にはあたらないためです。所得税は、働いて得た給与や、事業・投資などで自分が生み出した「もうけ」にかかる税金であり、相続で受け取った財産とは性質が異なると考えると、わかりやすいでしょう。
つまり、相続で財産を受け取ったこと自体について、相続人が所得税の確定申告をする必要は、原則としてありません。相続税については、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の人数)を超える場合などに、別途「相続税の申告」を行います。所得税の確定申告と相続税の申告は、まったく別の手続きだと押さえておきましょう。
とはいえ、相続をきっかけに所得税の確定申告が必要になるケースもあります。大きく分けると、次の2つです。
「相続=確定申告は不要」と単純に考えず、自分がこれらに当てはまらないかを確認しましょう。次から、それぞれくわしく見ていきます。
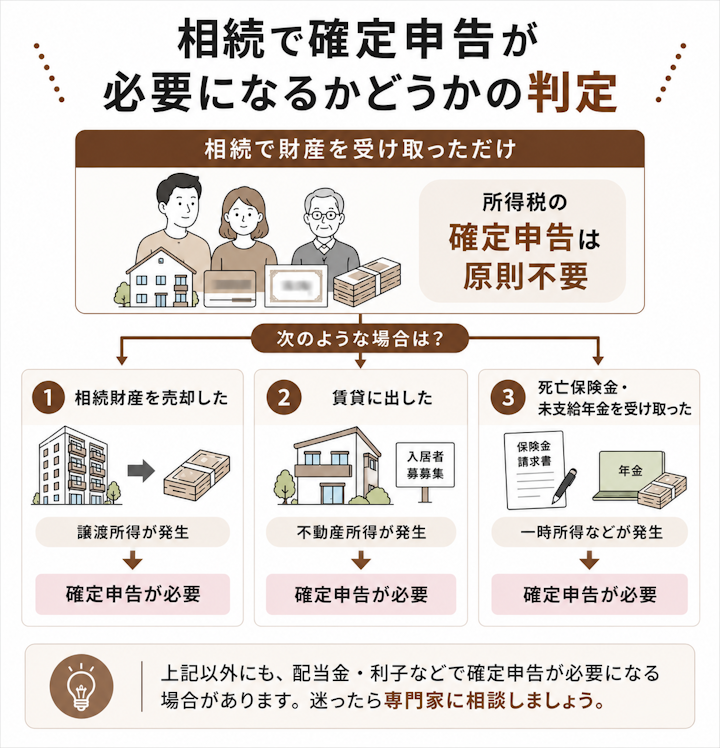
まずは、相続人自身に所得が生じて確定申告が必要になる主なケースです。共通するのは、「相続した財産をきっかけに、相続人に新たなもうけや収入が生じた」場合だという点です。主なものを一覧にまとめます。自分に当てはまるものがないか確認しましょう。
ケース | 生じる所得の種類 |
|---|---|
相続した不動産・株式などを売却して利益が出た | 譲渡所得 |
相続した賃貸物件などで家賃収入を得た | 不動産所得 |
死亡保険金を受け取った(保険料を自分がはらっている契約のもの) | 一時所得・雑所得など |
未支給年金を受け取った | 一時所得 |
相続した不動産や株式などを売却して利益(もうけ)が出た場合は、「譲渡所得」として確定申告が必要です。売った金額から、その財産を買ったときの費用(取得費)や売却にかかった費用などを差し引いて、利益を計算します。売却額がそのまま課税されるわけではなく、あくまで「もうけ」の部分が対象になります。
不動産の譲渡所得は、所有していた期間によって税率が変わります。ここでいう所有期間は、原則として被相続人が取得したときから引き継いで数えるため、親が長く持っていた不動産なら、相続してすぐ売っても長期の扱いになることがあります。
また、相続した財産を売ったときは、支払った相続税の一部を取得費に加算できる特例(取得費加算の特例)など、税負担を抑えられる仕組みもあります。ただし適用には期限や要件があり、計算も専門的なため、税理士に相談すると安心です。
なお、不動産を売るには、その前に被相続人から相続人へ名義を変える「相続登記」が必要です。名義変更の流れは、次の記事でくわしく解説しています。
賃貸アパートや貸家、賃貸マンションの一室など、収益を生む不動産(収益物件)を相続し、家賃収入を得た場合は、「不動産所得」として確定申告が必要です。給与所得しかなかった会社員でも、収益物件を相続すると、翌年から毎年の確定申告が必要になることがあります。
被相続人が亡くなった日以降の家賃が、相続人自身の不動産所得の対象になります。被相続人が生前に受け取っていた家賃は、あとで説明する準確定申告の対象です。つまり、亡くなった日を境に、その前は準確定申告、その後は相続人自身の確定申告、と分かれるイメージです。
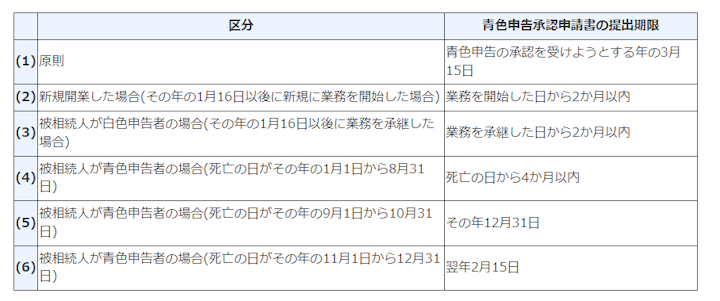
相続人が複数いて遺産分割協議が成立するまでの間の家賃は、法定相続分で分けて各自が申告することになります。なお、被相続人が青色申告をしていた場合でも、その承認は相続人には引き継がれないため、相続人が青色申告をしたいときは、あらためて期限内に申請が必要です。被相続人が亡くなった時期によって期限が変わります。
死亡保険金は、契約の内容(誰が保険料を払い、誰が受け取るか)によって、かかる税金が変わります。被相続人が保険料を払っていた場合は相続税の対象(みなし相続財産)ですが、受取人自身が保険料を払っていた場合などは、所得税(一時所得)の対象になり確定申告が必要です。
さらに、保険料を払った人・被保険者・受取人がすべて異なるようなケースでは、贈与税の対象になることもあります。同じ死亡保険金でも、契約の形によってかかる税金の種類が変わるのです。
また、保険金を一度に受け取る「一時金」か、毎年受け取る「年金」かによっても扱いが変わります。たとえば、被相続人が保険料を負担していた保険金を一時金で受け取ると相続税の対象ですが、年金形式で毎年受け取る部分は、その年ごとに所得税(雑所得)の対象になることがあります。
誰が保険料を払っていたか、どう受け取るかで税金が変わるため、保険証券や契約内容を確認しておきましょう。死亡保険金の税金の扱いは複雑なため、次の記事も参考にしてください。
被相続人が受け取るはずだった年金で、亡くなったことにより支給されていなかったもの(未支給年金)を遺族が受け取った場合は、受け取った人の「一時所得」として、所得税の対象になります。
未支給年金は、被相続人の相続財産ではなく、受け取った遺族自身の所得として扱われる点がポイントです。そのため相続税の対象にはならず、遺産分割の対象にもなりません。ただし、ほかの一時所得とあわせて一定額を超えると確定申告が必要になるため、受け取った場合は金額を確認しておきましょう。
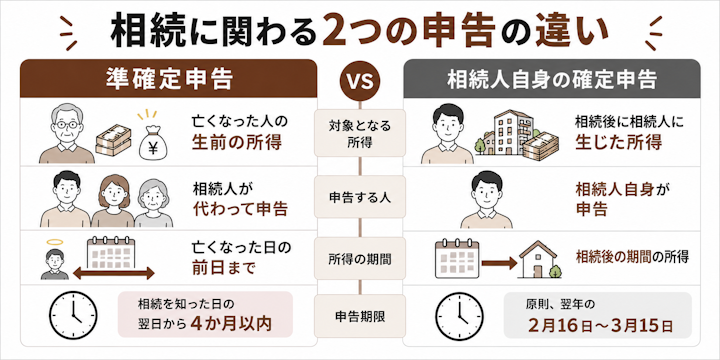
相続人自身の確定申告とは別に、亡くなった人の生前の所得について、相続人が代わりに申告する必要がある場合があります。これを「準確定申告」といいます。
準確定申告とは、被相続人が亡くなった年の1月1日から亡くなった日までの所得について、相続人が代わりに行う所得税の申告です。本人が生きていれば翌年に自分で行うはずだった確定申告を、亡くなったために相続人が代わりに済ませる、というイメージです。
たとえば、被相続人が事業をしていた、不動産の家賃収入があった、2か所以上から給与を受けていた、亡くなる前に多額の医療費を払っていた(還付を受けられることがある)、といった場合に必要になります。一方、収入が年金だけで一定額以下だった場合などは、準確定申告が不要なこともあります。
相続人が複数いる場合は、原則として全員が共同で1つの準確定申告書を提出します。連絡を取り合って進める必要があるため、相続人同士の関係がよくないと、この段階でつまずくこともあります。
準確定申告の期限は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から4か月以内です。
相続税の申告期限(10か月)より早いため、見落としやすい点に注意が必要です。被相続人に事業や不動産収入などがあった場合は、まずこの4か月の期限を意識しておきましょう。準確定申告の提出先は、被相続人が亡くなった時の住所地を管轄する税務署です。相続人自身の住所地ではない点にも気をつけましょう。
確定申告には期限があります。相続人自身の所得についての確定申告と、準確定申告とで期限が異なる点に注意しましょう。
相続した財産の売却益や家賃収入など、相続人自身に生じた所得の確定申告は、通常の確定申告と同じ期限です。相続を理由に特別な期限になるわけではありません。原則として、所得が生じた年の翌年の2月16日から3月15日までに申告・納税します。
たとえば、ある年の6月に相続した不動産を同じ年の秋に売って利益が出た場合は、その翌年の2月16日から3月15日までの申告時期に確定申告をします。準確定申告の「相続開始から4か月以内」とは期限の考え方がまったく異なるため、混同しないようにしましょう。同じ相続に関わる申告でも、期限がいくつもあると見落としやすいので、早めに整理しておくと安心です。
確定申告は、次のような方法で行えます。
給与所得だけの会社員が、初めて譲渡所得の申告をするような場合は、慣れない計算に戸惑うことも少なくありません。譲渡所得の計算や特例の判断など、専門的で迷う部分があるときは、無理をせず税理士に相談するとよいでしょう。申告が必要なのにしなかったり、期限に遅れたりすると、加算税や延滞税がかかることもあるため、早めの準備が大切です。
遺産をどう分けるかによって、確定申告の要否ややり方が変わることがあります。分割の方法と申告のつながりを知っておきましょう。
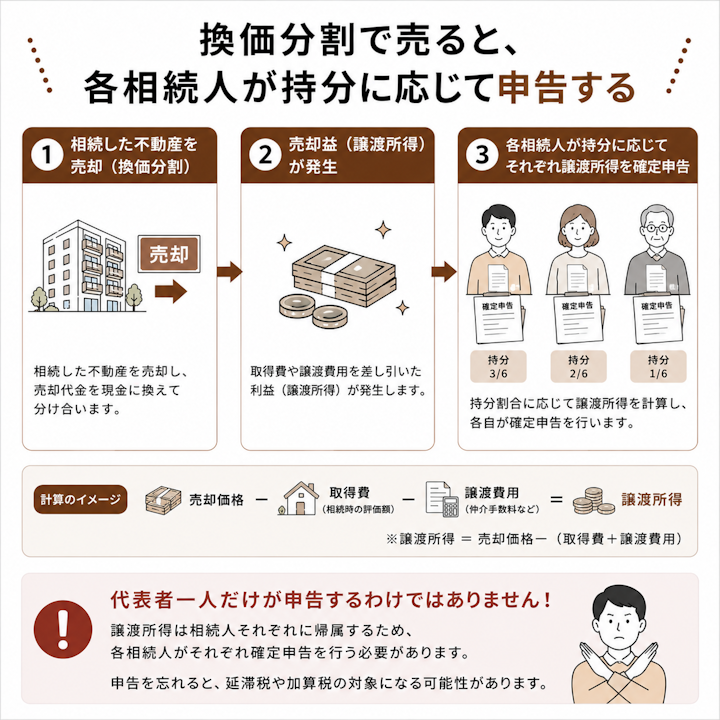
遺産分割の方法の1つに、マンションや土地などを売却し、その代金を相続人で分ける「換価分割」があります。現物で分けにくい不動産を公平に分けたいときによく使われる方法です。この場合、売却によって譲渡所得が生じると、売った財産の持分に応じて、各相続人がそれぞれ譲渡所得の確定申告をすることになります。
「代表者が一人でまとめて売ったから、申告もその人だけ」と思いがちですが、実際には持分を持つ相続人それぞれに申告義務が生じます。
一方、一人が不動産を取得してほかの相続人に金銭を渡す「代償分割」では、現金の代償金を受け取った側に所得税はかかりません(ただし、代償として不動産などの資産を渡した側には譲渡所得が生じることがあります)。
同じ「分ける」でも方法によって税務上の扱いが変わるため、換価分割を選ぶときはこの点も知っておきましょう。不動産の分け方は、次の記事でくわしく解説しています。
遺産分割がまとまらないうちに、相続した賃貸物件から家賃収入が生じることもあります。この場合、分け方が決まるまでの家賃は、いったん法定相続分に応じて各相続人のものとして扱われ、それぞれが不動産所得として申告します。
あとで遺産分割がまとまり、特定の人がその物件を取得することになっても、分割が確定するまでの期間の家賃は、法定相続分で各自が申告した扱いが原則です。さかのぼって「最初からその人のものだった」として申告をやり直すわけではありません。
未分割の期間が長引くほど、これまで確定申告に縁のなかった相続人まで毎年の申告が必要になり、手続きが煩雑になりがちです。とくに、収益物件を相続したのに分割協議がまとまらないと、家賃の管理だけでなく、こうした申告の手間も相続人全員に生じ続けることになります。
このように、遺産分割がまとまらないと、賃貸収入の申告が各相続人に分散したり、換価分割の売却がなかなか進まなかったりと、確定申告まわりも複雑になりがちです。
「分け方が決まらない」ことが、税金の手続きの負担にもつながるのです。分け方でもめている場合は、早めに弁護士に相談し、分割を進めることが、結果的に申告の負担を軽くすることにもつながります。
弁護士が間に入ることで、感情的になりがちな話し合いも冷静に進めやすくなります。話し合いでまとまらない場合は、家庭裁判所の調停に進みます。
手続きの流れは、次の記事でくわしく解説しています。
必ずしも両方が必要になるわけではありません。相続税の申告は「相続した財産」に対するもの、確定申告は「相続人に生じた所得」に対するもので、別の手続きです。相続税を申告したからといって自動的に確定申告も必要になるわけではなく、相続した財産を売却した・賃貸収入を得たなど、所得が生じた場合に確定申告が必要になります。
相続で受け取った財産そのものは、所得税でいう「収入(年収)」には含まれません。相続税の対象であり、所得税の対象ではないためです。したがって、財産を相続しただけで会社員の年末調整の内容が変わったり、翌年の所得税や住民税が増えたりすることは、原則としてありません。ただし、その財産を売却したり賃貸に出したりして所得が生じれば、その分は確定申告の対象になります。
相続した実家を売って利益が出れば、譲渡所得として所得税・住民税の対象になります。ただし、相続税を支払っている場合の取得費加算の特例や、一定の要件を満たす空き家を売った場合の特別控除など、税負担を抑えられる制度もあります。これらを使えるかどうかで、納める税額が大きく変わることもあります。適用できるかは要件しだいで判断が難しく、売る前に名義変更(相続登記)も必要になるため、売却を考えているときは、事前に税理士や弁護士に相談しておくと安心です。
遺産を相続しただけでは、所得税の確定申告は原則として不要です。相続した財産には相続税がかかり、所得税の対象にはならないためです。
ただし、相続した不動産や株式を売って利益が出た、賃貸収入を得た、死亡保険金や未支給年金を受け取った、といった場合には確定申告が必要になります。また、亡くなった人の生前の所得について、相続開始を知った日の翌日から4か月以内に「準確定申告」が必要なこともあります。さらに、換価分割での売却や未分割の賃貸収入など、遺産の分け方によっても申告のやり方が変わります。
所得税の計算や特例の判断は税理士に、遺産の分け方でもめているときは弁護士に、相談先を分けて考えるとよいでしょう。分け方で対立しそうなときは、まずは一度、弁護士の初回相談で分割の進め方を確認しておくと安心です。早めに動くことが、スムーズな申告と余計な負担の回避につながります。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索