
月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上


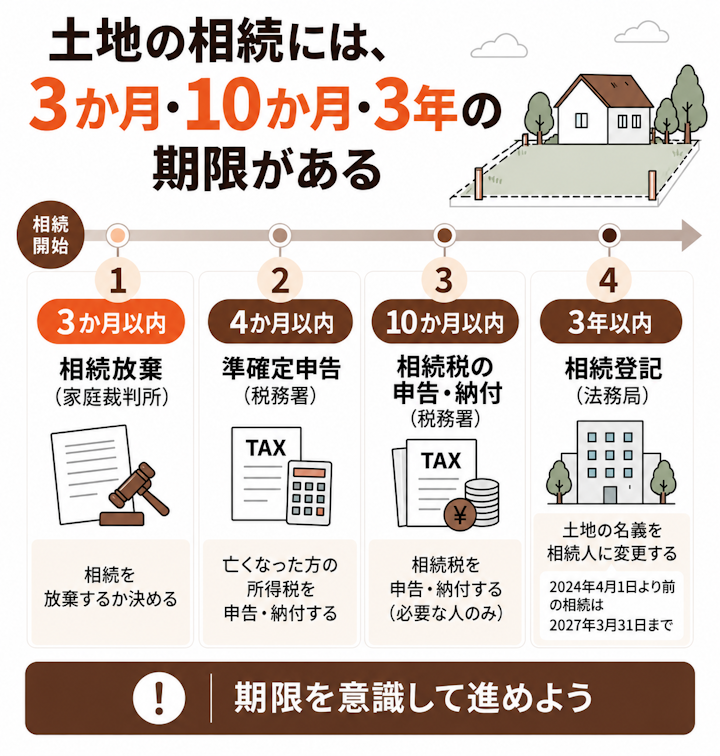
土地の相続は、大きく分けると「土地を調べる→相続人を確定する→遺産分割で取得者を決める→相続登記で名義を変える」という流れで進みます。そのうえで、相続税申告などの税金の手続きが必要になることもあります。まずは全体像をつかみましょう。
これらの手続きには、相続放棄は3か月以内、相続税の申告は10か月以内、相続登記は3年以内といった期限が設けられているものがあります。あとで慌てないためにも、相続が生じたら早めに動き出すことが大切です。
最初に、どんな土地を相続するのかを正確に把握します。法務局で取得できる登記事項証明書(登記簿謄本)で所在・地番・地積・所有者・抵当権などの権利関係を確認します。
また、被相続人名義の不動産が他にも存在するが、正確な場所等の詳細が分からない場合、市区町村の名寄帳(なよせちょう)で被相続人名義の不動産の詳細を確認するとよいでしょう。
あわせて、固定資産評価証明書で固定資産税評価額を確認しておくと、後の遺産分割や相続税申告の見通しが立てやすくなります。境界が不明確な土地は、後の売却や分割でトラブルになりやすいため、境界の状況につき早めに確認しておきましょう。
被相続人名義の不動産を漏れなく把握する方法は、名寄帳の使い方をまとめた記事でくわしく解説しています。
次に、誰が相続人かを確定します。これは、被相続人の出生から死亡までの連続した戸籍謄本を集めて確認します。思いがけない相続人(前婚の子や認知した子など)が存在する場合があるところ、相続人が一人でも漏れていると遺産分割協議が無効になってしまうため、相続人の確定は重要な作業となります。
戸籍をどこまでさかのぼって集めるかは、相続人調査の手順をまとめた記事が参考になります。
相続人が確定したら、相続人全員で「誰がどの財産を相続するか」を話し合います。これを遺産分割協議といいます。土地を誰が取得するかが決まったら、合意内容を遺産分割協議書にまとめ、相続人全員が実印を押し、印鑑登録証明書を添える必要があります。
協議書の書き方とひな形は、次の記事からダウンロードできます。
土地は現金のように単純に割れないため、分け方に工夫が必要です。分割方法は「現物分割・代償分割・換価分割・共有分割」の4つがあり、それぞれ異なるメリットと注意点があります。
方法 | 内容 | 向くケース |
|---|---|---|
現物分割 | ・土地を分筆し相続人間で分ける ・土地はそのまま1人が相続し、その他の財産を別の者が相続する | ・土地が分筆可能な場合 ・土地の他に多くの相続財産が存在する場合 |
代償分割 | 1人が土地を取得し、他の相続人へ代償金を支払う | 土地を取得したい者に代償金を支払う資力がある場合 |
換価分割 | 土地を売却した金員を分ける | 土地を売却した場合に、居住先を確保できない相続人がいない場合 |
共有分割 | 複数人で共有名義にする | 他の分割方法が取り得ない場合(極力他の分割方法によるべき) |
土地を分筆して相続人間で分けたり、土地を一人の相続人が相続し、他の相続人がその他の財産を相続して公平となるよう調整する方法です。土地を分筆することができず、また、土地の他に相続財産が乏しい場合には、現物分割によって公平な遺産分割を行うことは困難となります。
注意したいのは、分筆できたとしても、分けたあとの価値が同等になるとは限らないことです。旗竿地になって間口が狭くなる、接道が足りず再建築ができなくなる、不整形地になって評価が下がる——こうした事情があると、面積で等分しても不公平になります。
分け方でもめたときに基準になるのは面積ではなく価値です。分筆が難しければ、代償分割や換価分割に切り替える判断も必要になります。
弁護士ドットコムの「みんなの法律相談」には、「父名義の一筆の土地を妹と分筆することになったが、自分の側が旗竿地になり不利な地形になる。面積で等分すべきか、評価額で等分すべきか」という相談が寄せられています。
 相談者の疑問
1人が土地を取得する代わりに、他の相続人へお金(代償金)を支払って公平を期す方法です。土地の取得を希望する者に代償金を支払えるだけの資力が必要となる点に注意が必要です。代償金の額は土地の時価評価額をもとに決めるため、土地の時価評価額が争いとなりやすいことも覚えておきましょう。
土地を売却して得た現金を相続人間で分ける方法です。相続財産を公平に分けることができますが、土地の売却により住居を確保できない相続人が生じる場合には適さない方法となります。換価分割のため土地を売却する際には、相続登記を済ませておく必要があり、また、譲渡所得税がかかることもあります。
複数の相続人で土地を共有名義にする方法です。公平な分け方とはなりますが、売却に共有者全員の同意が必要になり、世代をまたぐと権利関係がさらに複雑化します。共有はできるだけ避けるのが無難です。
たとえば共有者の1人が亡くなると、その持分がさらにその相続人へ引き継がれ、会ったこともない親族と土地を共有する事態になりかねません。「今は決められないからとりあえず共有」という選択は、問題を先送りにするだけになりやすい点に注意しましょう。
すでに共有になっている土地でも、清算する方法はあります。共有者どうしで話がつくなら、持分を買い取る、まとめて売って代金を分ける、といった方法が検討されます。
話し合いがまとまらないときは、共有物分割請求という手続きで裁判所に分け方を決めてもらう方法があります。なお、まだ遺産分割が終わっていない段階なら、家庭裁判所の遺産分割調停を利用するのが先です。
「みんなの法律相談」にも、25年前に亡くなった祖父名義の不動産について、相続人の折り合いが悪くて遺産分割協議も登記もできず、共有関係から抜けたいという相談が届いています。
相談者の疑問共有をお金で解消する代償分割の進め方は、次の記事でくわしく解説しています。
話し合いがまとまらず家庭裁判所に持ち込むときの流れは、遺産分割調停の記事で確認できます。
土地の名義を被相続人から相続人へ変える手続きを相続登記といいます。管轄の法務局に申請して行い、2024年4月からは申請が義務化されています。
相続登記をしないと、その土地を売ったり担保に入れたりできません。また、名義を放置するとさらに相続が重なって権利関係が複雑化し、いざというときに手続きが困難になります。加えて、後述のとおり登記をしないと過料の対象になり得ます。
名義人が亡くなった人のままになっている状態を放置し続けると、孫やひ孫の代になったときに相続人が何十人にも膨らむことがあります。そうなると全員から同意や書類を集めることが現実的に難しく、土地が事実上“動かせない”状態になりかねません。こうした処分困難な土地となることを防ぐことも、相続登記が必要とされる理由です。
相続登記は、不動産を相続で取得したことを知った日から3年以内に申請する義務があります(遺産分割で取得した場合は、分割が成立した日から3年以内)。正当な理由なく怠ると、10万円以下の過料の対象になります。
不動産を相続で取得したことを知った日が義務化前(2024年4月1日より前)の場合も対象です。この場合の期限は、「2027年3月31日」までとなります。「昔相続した土地を放置している」場合も対象になるため、相続登記をしていない土地がないか早めに確認しましょう。
なお、すぐに遺産分割がまとまらないときは、相続人申告登記という簡易な手続きをとれば、いったん義務を果たしたものとして扱われます。「期限内に分割が終わりそうにない」場合の当面の対応策として覚えておくとよいでしょう。
分割が期限までにまとまりそうにないときの相続人申告登記は、次の記事でくわしく解説しています。
相続した土地の名義変更(相続登記)の手続きは、司法書士などに依頼せず自分で行うこともできます。
ただし、相続登記の手続きには専門的な部分があるため、一般の方が自分で調べながら対応するのは大変です。
すでに弁護士に依頼している場合は、弁護士に相談することにより司法書士の紹介を受けられる場合があります。
登記申請書と添付書類をそろえたら、土地の所在地を管轄する法務局に提出します。申請方法は、窓口、郵送、オンラインがあります。申請後に不備があると、法務局から補正の連絡が入るため、連絡先は確実に連絡のつくものを記載しましょう。
相続登記の必要書類は、「遺言書で土地を取得した場合」と「遺産分割協議で土地を取得した場合」で異なります。どちらの場合も、土地の評価額を示す固定資産評価証明書と、自身で作成する登記申請書が必要です。
集める書類は、下の表の4つに整理すると不足が生じにくいでしょう。
書類 | 何のために要るか | 取り寄せるときの注意 |
|---|---|---|
戸籍一式(被相続人の出生から死亡まで+相続人全員の現在戸籍) | 相続人が漏れていないことを証明する | 戸籍がつながっていないと法務局から追加提出を求められる |
住民票・戸籍附票 | 土地を取得する相続人の住所を証明する | 登記簿上の住所と最後の住所がつながらないときは住所の変遷も確認する |
固定資産評価証明書・課税明細書 | 登録免許税を計算する | 登記申請をする年度の固定資産税評価額を使う |
遺産分割協議書・印鑑登録証明書(遺言書がある場合は遺言書) | 誰が取得したのかを証明する | 取得原因によって必要な書類が変わる |
遺言書で取得した場合と遺産分割協議で取得した場合で、そろえる書類がどう変わるかは次の記事でくわしく解説しています。
費用 | 目安 |
|---|---|
登録免許税 | 固定資産税評価額×0.4% |
戸籍等 | 数千円〜 |
評価証明等 | 数百円〜 |
司法書士報酬 | 依頼内容次第 |
登録免許税は、相続登記をするときに納める税金です。税額は固定資産税評価額(1000円未満切捨て)×0.4%で計算します。たとえば固定資産税評価額1,000万円の土地なら、登録免許税は4万円です。
相続登記を促進するため、一定の土地については登録免許税の免税措置があります。2026年6月時点では、価額が100万円以下の土地に係る相続登記などについて、2027年3月31日まで免税措置が設けられています。免税を受けるには、申請書に根拠条項を記載する必要があります。
戸籍謄本、除籍謄本、改製原戸籍、住民票、固定資産評価証明書などの取得費がかかります。被相続人が兄弟姉妹の場合や数次相続が生じている場合では、取得する必要のある戸籍謄本等の通数が増えやすく、郵送で取り寄せる場合は郵送料や定額小為替の発行手数料も必要になります。
司法書士に相続登記を依頼する場合は、登録免許税や書類取得費とは別に報酬がかかります。報酬は、土地の数、相続人の人数、戸籍収集の範囲、遺産分割協議書作成の有無などによって変わります。
自分で申請する場合と司法書士に依頼する場合で費用がどう変わるかは、次の記事が参考になります。
土地の名義変更は自分で進められるケースもありますが、相続関係や土地の権利状態が複雑な場合は、司法書士などの専門家に依頼した方が安全です。書類の不足や申請内容の誤りがあると、補正が必要になり、期限内の申請が難しくなることがあります。手続きに迷ったら、専門家に相談しましょう。
申請書の書き方や手続きの流れを自分で確認したい方は、次の記事をご確認ください。
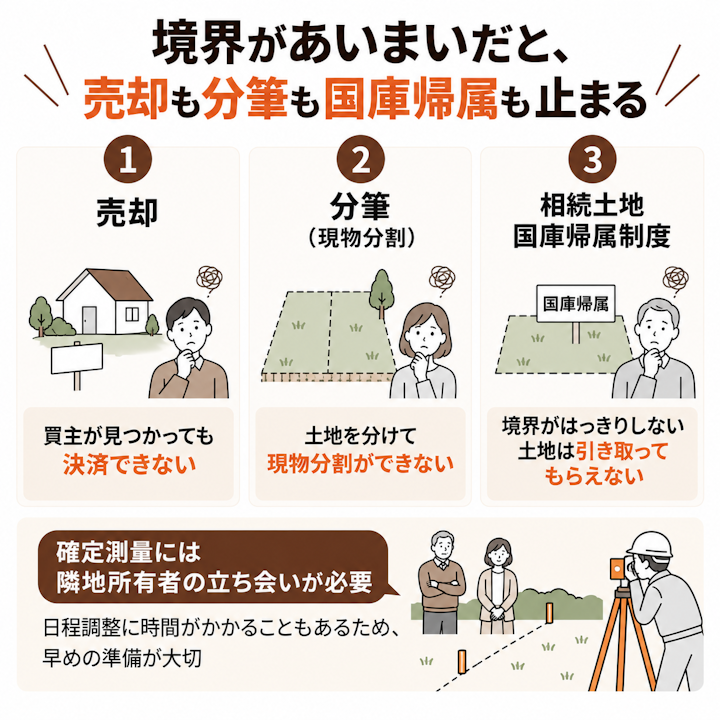
土地の境界があいまいだと、売却や分筆の際にもめる原因になります。境界標や地積測量図を確認し、必要なら隣地所有者と立ち会って境界を確定しておくと安心です。測量には時間も費用もかかるため、売却を考えるなら早めに準備しましょう。
土地の形や隣地との関係は、法務局の公図や地積測量図で確認できます。境界標が現地に残っているかどうかも、あわせて確認しておきましょう。
境界があいまいな場合は、売却、分筆、相続土地国庫帰属制度の申請等、土地の処分をする際に支障が生じます。
境界について隣地と争いがある場合、法務局の筆界特定制度を利用して、筆界(公法上の境界)を国に特定してもらう方法があります。所有権の範囲そのものを決める裁判より、時間と費用を抑えられるのが特徴です。筆界(公法上の境界)とは別に、所有権界(私法上の境界)が問題となっている場合は、裁判(境界確定訴訟)が必要となることがあります。
確定測量は隣地所有者の立ち会いが必要で、日程調整だけでも時間がかかります。費用も土地の広さや隣地の数で変わるため、売却を考えているなら早めに土地家屋調査士へ見積もりを取っておきましょう。
土地の相続では、主に相続税・登録免許税・不動産取得税・固定資産税の4つが関係します。ただし、全ての相続人に相続税がかかるわけではなく、また、不動産取得税は相続では非課税など、誤解しやすい点があります。
税金 | かかる場面 | 目安・ポイント |
|---|---|---|
相続税 | 遺産総額が基礎控除を超えるとき | 基礎控除:3,000万円+600万円×法定相続人の数 |
登録免許税 | 相続登記をするとき | 固定資産税評価額×0.4% |
不動産取得税 | 相続で取得したとき | 非課税(贈与・売買は課税) |
固定資産税 | 毎年(1月1日時点の所有者) | 固定資産税評価額×1.4%(標準税率) |
土地の評価は、市街地では路線価、それ以外は倍率方式で計算します。一定の要件を満たす自宅敷地などは、評価額を最大8割減らせる小規模宅地等の特例が使える場合があります。
相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。特例を使って相続税がゼロになる場合でも、適用には申告が必要なケースがあるため、課税の有無が微妙なときは早めに税理士に相談しましょう。
土地の相続税評価額をどう調べるかは、評価方法にしぼった次の記事が参考になります。
不動産取得税は土地や建物を取得したときにかかる税金ですが、相続による取得は非課税です。一方、生前贈与や売買で取得した場合は課税されるため、取得の経緯によって扱いが変わる点に注意が必要です。「相続したら不動産取得税がかかる」と思い込んでいる方も多いので、覚えておきましょう。
固定資産税は、毎年1月1日時点の所有者にかかる税金で、税額は固定資産税評価額×1.4%(標準税率)が目安です。相続後は土地を取得した相続人が負担します。
土地は持っているだけで固定資産税や管理の手間・費用がかかります。空き地・空き家を放置して特定空家に指定されると、固定資産税の住宅用地の優遇が外れて税負担が増えることもあります。今後も利用する予定がない場合は、売却や手放す方法の検討も必要となります。
「使い道がない」「管理が負担となる」といった土地は、手放す方法の検討も必要となります。主な選択肢は売却・相続放棄・相続土地国庫帰属制度の3つです。
3つの手続の違いを押さえておくと、自身の土地に適切な方法が判断しやすくなります。
方法 | 向いているケース | 期限・費用の目安 |
|---|---|---|
売却 | 買い手がつく土地。現金化して分けたいとき | 期限なし。相続登記を先に済ませる。売却益が出れば譲渡所得税がかかる |
相続放棄 | 借金も含めてすべて手放したいとき | 相続を知った日から原則3か月以内。土地だけの放棄はできない |
相続土地国庫帰属制度 | 買い手がつかないが、他の財産は相続したいとき | 審査手数料は土地1筆あたり14,000円、承認後の負担金は原則20万円〜 |
買い手がつく土地なら、売却して現金化する方法が選択可能です。ただし、売却の前提として相続登記(名義変更)を済ませておく必要があります。売却益が出た場合は譲渡所得税がかかりますが、相続税を支払った人は取得費加算の特例が使えることもあります。
譲渡所得は、おおまかに売却額から取得費(買ったときの値段)と売却の経費を引いた額で計算します。先祖代々の土地などで取得費が分からない場合は、売却額の5%を取得費とすることができます。取得費加算の特例は、相続税の申告期限の翌日から3年以内の売却が条件なので、売却時期に注意しましょう。
いらない土地も借金もまとめて手放したいなら、相続放棄を検討することになります。相続放棄は相続を知った日から原則3か月以内に家庭裁判所で手続きする必要があり、また、相続財産の中から土地だけを選んで放棄することはできません(預貯金などプラスの財産も含めてすべて放棄することになります)。
土地だけを手放せるのか、放棄したあとの管理義務はどうなるのかは、次の記事でくわしく解説しています。
2023年4月に始まった、土地を国に引き取ってもらえる制度です。建物がないことなど一定の要件を満たす必要があり、申請には審査手数料(土地1筆あたり14,000円)と、承認後に負担金(原則20万円〜)がかかります。手数料は、却下・不承認でも返還されません。
引き取ってもらえる土地の要件や費用は、制度にしぼった次の記事で確認できます。
土地の地目(種類)によっては、相続登記以外の手続きが必要になることがあります。たとえば農地を相続したときは、農業委員会への届出が求められます。山林なども含め、地目に応じた届出の要否を市区町村に確認しておきましょう。
農地を相続した場合も、土地の名義変更として相続登記が必要です。相続による取得では、通常の売買のような農地法3条の許可は不要ですが、農地の所在地を管轄する農業委員会への届出が必要になります。
届出は、条文上は「遅滞なく」とされています(農地法3条の3)。具体的な期限や様式は農業委員会によって案内が異なるため、相続を知ったら早めに問い合わせてください。
農地をどう引き継ぐか、いらない農地をどう手放すかは、農地にしぼった次の記事が参考になります。
最後に、土地の相続で特に多い疑問にお答えします。
弁護士ドットコムが保有する「みんなの法律相談」に寄せられた相続の相談30,302件のうち、土地に触れた相談は6,308件でした。
内容別に見ると、名義変更(相続登記)に触れた相談が1,704件で最も多く、次いでいらない土地を手放したいが1,286件、分け方や共有が891件と続きます。
農地・山林は413件、境界・測量は108件でした。
(主な分類のみ。2021年4月1日〜2026年7月8日に投稿された相談。当社調べ、n=30,302。相談の表題と本文から分類、重複計上あり)。
土地の所在地を管轄する法務局に申請します。相続人の住所地や被相続人の最後の住所地ではなく、土地の所在地が基準です。複数の土地が別々の管轄にある場合は、管轄ごとに申請が必要になります。
相続人が一人だけであれば、相続人同士で分け方を決める必要がないため、遺産分割協議書は不要です。ただし、相続人が一人であることを戸籍で証明する必要はあります。遺言書がある場合は、遺言書の内容に沿って必要書類が変わります。
不要な土地であっても、相続によって取得した土地であれば、相続登記をする義務があります。土地を手放したい場合は、売却、相続放棄、相続土地国庫帰属制度の申請などを検討します。相続放棄は原則として相続開始を知った日から3か月以内に行う必要があり、また、相続財産の中から土地だけを放棄することはできません。
「みんなの法律相談」でも、田舎の空き家や田畑を相続放棄で手放したいが、誰まで放棄する必要があるのかを整理したい、という相談が寄せられています。
相談者の疑問土地の相続は、分割方法・登記・税金等の問題が絡み合い、期限のある手続きも多いのが特徴です。一つずつ順番に進める上で、判断に迷う場面も出てきます。
相続人が多い、土地が複数ある、評価や分け方でもめそうといった場合は、早めに弁護士に相談すると、手続きの抜け漏れやトラブルを防ぐことが期待できます。まずは本記事においても記載した通り、土地の調査と相続登記の準備から始めてみましょう。
土地が複数ある、境界がはっきりしない、分け方でもめそう——このような場合、まずは弁護士に相談し、それぞれの解決方法について検討してもらいましょう。
東京弁護士会所属。相続問題は複雑な法理論を必要とし、また、事実関係が複雑であり、収集すべき証拠も多くなる傾向にあります。当事務所では、手間を惜しまず綿密な計画を事前に立て、迅速に行動することをモットーとしています。
 弁護士検索
 税理士検索


