月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

負担付贈与は、特別な制度の名前ではありません。財産を渡すかわりに「これをしてほしい」という条件を付けた、贈与の一種です。ただし、税金の計算のしかたが通常の贈与と変わる場面があり、そこが最大の注意点になります。
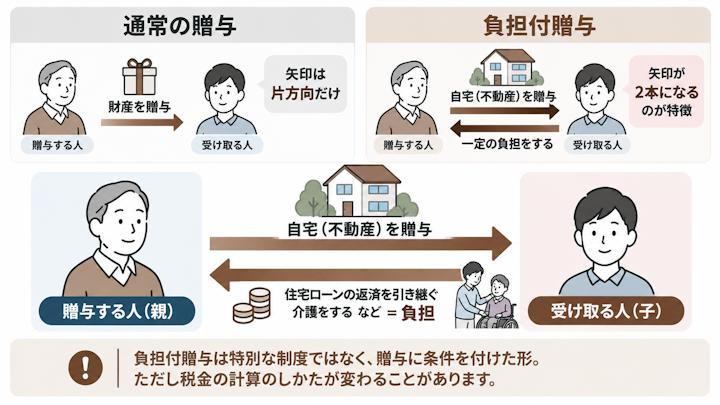
負担付贈与とは、財産をもらう人(受贈者)に、一定の債務を負担してもらうことを条件にした財産の贈与をいうとされています。「住宅ローンの残りを引き継いでくれるなら、この家をあげる」「介護をしてくれるなら、実家を渡す」といった形です。
民法では、受け取る人に一定の給付をする債務を負わせる贈与を負担付贈与として扱い、その性質に反しない限り、双務契約(お互いに義務を負う契約)に関する規定を準用するとされています。つまり、ただの「あげる・もらう」ではなく、両方が義務を負う契約に近い扱いになるということです。
なお、この記事では、財産を渡す人を「贈与者」、受け取る人を「受贈者」と呼びます。
民法では、贈与は当事者の一方が財産を無償で相手方に与える意思を表示し、相手方が受諾することで効力を生じるとされています。通常の贈与は「無償」、つまり見返りがないことが前提です。
これに対して負担付贈与では、もらう側が約束した負担を果たさなければなりません。また、贈与する側は、その負担の限度において、売主と同じく担保の責任を負うとされています。「あげたものに問題があっても知らない」とは言い切れない、という点も通常の贈与と違うところです。
項目 | 通常の贈与 | 負担付贈与 |
|---|---|---|
もらう側の義務 | なし(無償) | 約束した負担を果たす義務がある |
渡す側の責任 | 原則として軽い | 負担の限度で売主と同じ担保の責任を負うとされている |
贈与税の計算に使う価額 | 相続税評価額をもとに計算するのが原則 | 土地や家屋などは通常の取引価額から負担額を控除した価額とされている |
負担付贈与という言葉を使わないまま、実質的に負担付贈与にあたる約束をしていることがあります。よくあるのは次のような形です。
とくに1つ目と4つ目は、「贈与」としか意識していない人が多い形です。ローンや預かっている敷金は、受け取った人が引き継ぐことになるため、負担付贈与として扱われる場合があります。賃貸物件の贈与については扱いが細かくなるため、実行する前に税理士に確認しておくことをおすすめします。
負担付贈与には、双務契約に関する規定が準用されるとされています。そのため、受贈者が約束した負担を果たさない場合には、相当の期間を定めて催告したうえで、贈与を解除できる場合があります。
ただし、負担の一部がすでに果たされている場合など、解除が簡単には認められない場面もあります。「してくれなければ返してもらえばよい」と軽く考えず、何をどこまでやれば負担を果たしたことになるのかを、あらかじめ書面ではっきりさせておくことが大切です。
なお、負担付贈与は生前に効力が生じる贈与です。これに対して、贈与する人が亡くなったときに効力が生じる贈与は「死因贈与」と呼ばれ、民法では、その性質に反しない限り遺贈に関する規定が準用されるとされています。税金の面でも、亡くなったときに効力が生じる贈与でもらった財産は、贈与税ではなく相続税の対象になるとされています。
死因贈与そのものについては、次の記事でくわしく解説しています。
負担付贈与でも、財産をもらった人には贈与税がかかります。ただし、もらった財産の価額そのものにかかるのではなく、負担した金額を差し引いた価額にかかるのが基本です。問題は、その「財産の価額」に何を使うのかという点にあります。
国税庁によれば、個人から負担付贈与を受けた場合には、贈与された財産の価額から負担額を控除した価額に贈与税が課税されることになるとされています。
ここでいう「負担額」は、引き継ぐことになった住宅ローンの残債など、受贈者が引き受ける債務の額を指します。たとえば財産の価額が3,000万円で、引き継ぐローンの残債が2,000万円なら、差し引いた1,000万円が贈与税の課税価格(税額計算のもとになる金額)になる、という形です。
「負担額を引ける」と聞くと、負担付贈与にすれば贈与税が軽くなりそうに思えます。しかし、引き算の前提となる「贈与された財産の価額」に何を使うのかが、不動産では変わってきます。ここが後半の中心テーマです。
暦年課税(1年ごとに区切って贈与税を計算する方法)では、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を差し引いた残りの額に贈与税がかかるとされています。
申告と納税は、贈与により財産を取得した年の翌年2月1日から3月15日までの間に行う必要があるとされています。不動産を受け取った年の翌年が申告の年になるので、登記だけ済ませて申告を忘れる、ということがないように注意してください。
国税庁によれば、負担付贈与があった場合において、その負担額が第三者の利益に帰するときは、その第三者が負担額に相当する金額を贈与により取得したことになるとされています。
たとえば「長男に自宅を渡すかわりに、長男が次男に一定の金額を支払う」という条件を付けた場合、受け取った次男の側にも贈与税の問題が生じうるということです。きょうだい間の調整のつもりで条件を付けると、思わぬところに課税が生じることがあります。
贈与税の申告の流れや必要書類、所得税の確定申告との違いについては、次の記事でくわしく解説しています。
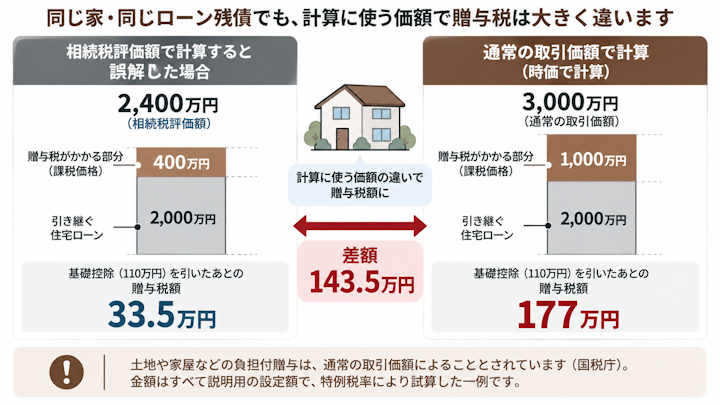
土地や家屋などを負担付贈与した場合、贈与税の計算に使う価額は、通常の贈与で使う相続税評価額ではなく、その贈与の時における通常の取引価額によることとされています。多くの人が、ここで想定と違う結果になります。
国税庁によれば、負担付贈与の課税価格は、贈与された財産が土地や借地権などである場合および家屋や構築物などである場合には、その贈与の時における通常の取引価額に相当する金額から負担額を控除した価額によることになっているとされています。
「通常の取引価額」とは、実際にその不動産を売買するとしたらいくらになるか、という価額のことです。いわゆる時価にあたります。負担付贈与では、この価額から負担額を引いた金額が贈与税の対象になる、ということです。
いっぽう、負担を付けない通常の贈与で土地を渡す場合、贈与税の計算に使う価額は、路線価などをもとにした相続税評価額です。路線価は、道路に面する土地の1平方メートルあたりの価額として国税庁が定めているもので、相続税や贈与税の計算に使われます。
一般に、相続税評価額は実際の取引価額よりも低くなることが多いと言われています。負担付贈与では、その低い価額を使えないこととされているため、同じ物件・同じ負担額でも、課税価格が大きくなることがあるのです。
路線価方式・倍率方式による相続税評価額の調べ方は、次の記事で手順を追って解説しています。
どれくらい差が出るのかを、具体的な数字で見てみます。金額はすべて説明のための設定額です。
まず、国税庁の資料にもとづいて、通常の取引価額で計算した場合です。
項目 | 金額 |
|---|---|
通常の取引価額 | 3,000万円 |
負担額(住宅ローン残債) | 2,000万円 |
課税価格 | 1,000万円 |
基礎控除後の課税価格 | 890万円 |
税率・控除額 | 30%・90万円 |
贈与税額 | 177万円 |
計算式は、(3,000万円 − 2,000万円)− 110万円 = 890万円、890万円 × 30% − 90万円 = 177万円となります。
次に、「相続税評価額から引けばよい」と誤解していた場合の計算です。
項目 | 金額 |
|---|---|
相続税評価額 | 2,400万円 |
負担額(住宅ローン残債) | 2,000万円 |
課税価格 | 400万円 |
基礎控除後の課税価格 | 290万円 |
税率・控除額 | 15%・10万円 |
贈与税額 | 33.5万円 |
計算式は、(2,400万円 − 2,000万円)− 110万円 = 290万円、290万円 × 15% − 10万円 = 33.5万円です。
その差は143万5,000円、倍率にしておよそ5.3倍です。同じ家を、同じ条件で渡しているのに、計算に使う価額が変わるだけでこれだけの違いが生じます。「ローンごと渡せば贈与税は安く済む」という思い込みのまま実行してしまうと、申告の段階で想定外の税額に直面することになります。
なお、贈与税の税率は、誰から誰への贈与かによって変わります。ここで使った特例税率は、18歳以上の人が父母や祖父母などの直系尊属から贈与を受けた場合のものです。
通常の取引価額で計算することとされているのは、土地や家屋、株式、ゴルフ会員権などの場合です。国税庁によれば、贈与された財産がこれら以外のものである場合には、その財産の相続税評価額から負担額を控除した価額が課税価格になるとされています。
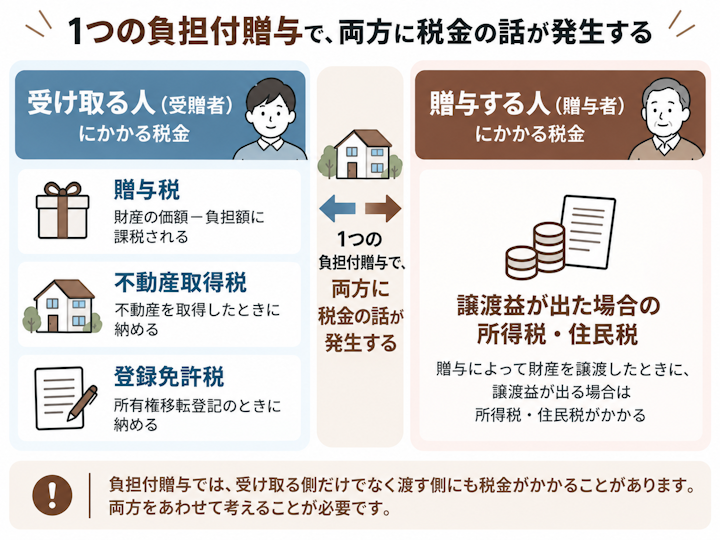
負担付贈与で実務上もっとも多いのが、住宅ローンが残った家を子に渡すケースです。このとき見落とされやすいのが、もらう側だけでなく、渡した側にも税金の話が出てくるという点です。
国税庁によれば、負担付贈与をした贈与者は、負担額でその贈与財産を譲渡したことになるとされています。
先ほどの例でいえば、父は「2,000万円のローンを引き継いでもらった」のではなく、「2,000万円でその家を売った」のと同じ扱いになる、ということです。あげたつもりでも、税金の世界では売った扱いになるわけです。
この場合に譲渡益が生じるときは、所得税の対象となるとされています。譲渡益とは、譲渡による収入から、その財産を取得したときの費用(取得費)などを差し引いて残る利益のことです。
したがって、譲渡益が出るかどうかは、その不動産をもともといくらで取得していたかによって変わります。古くから所有していて取得費が低い土地などは、譲渡益が出やすくなります。逆に、取得費のほうが大きければ譲渡益は生じません。
実務上重要なのは、譲渡益が出る場合には、贈与した年の翌年に、渡した側にも確定申告が必要になることがあるという点です。「もらった子どもの贈与税だけ確認すればよい」と考えていると、親の側の申告が抜け落ちます。
住宅ローン付きの自宅を負担付贈与する前に、少なくとも次の3点は試算しておきたいところです。
確かめること | なぜ必要か |
|---|---|
いま贈与するのと、相続で引き継ぐのとで税負担がどう変わるか | 使う価額も税目も変わるため、結論が逆になることがある |
その不動産の通常の取引価額がいくらと見込まれるか | 贈与税の課税価格が、この価額をもとに決まるため |
贈与する側に譲渡益が出そうか | 出る場合は、渡した側にも確定申告が必要になることがあるため |
この3つは、いずれも数字を出してみないと判断できません。渡す前に、相続税・贈与税にくわしい税理士に試算してもらうのが確実です。
「ローン残債のほうが家の価値より大きい場合はどうなるのか」という疑問もよく出ますが、課税価格が生じないことになります。譲渡所得が生じるのは、ローン残債の方が取得費より大きい場合です。
負担付き贈与は単なる贈与に比べて注意点が多くなりますので、実行前に必ず税理士に確認してください。
不動産を生前に贈与するのと、相続まで待つのとで、どちらの負担が軽くなるのかという比較は、負担付贈与に限らず共通のテーマです。次の記事でくわしく解説しています。
最後に、似た言葉との違いと、贈与税以外にかかる税金を整理しておきます。ここを知らずに進めると、「思ったより費用がかかった」ということになりがちです。
「介護を条件に家を渡す」という内容は、遺言で実現することもできます。遺言によって、負担を付けたうえで財産を渡すことを負担付遺贈といいます。
民法では、負担付遺贈を受けた者は、遺贈の目的の価額を超えない限度においてのみ、負担した義務を履行する責任を負うとされています。もらった財産の価額を超えてまで負担を背負うことにはならない、という考え方です。
項目 | 負担付贈与 | 負担付遺贈 |
|---|---|---|
使う手段 | 生前の契約(相手の承諾が必要) | 遺言(単独でできる) |
効力が生じる時期 | 生前 | 亡くなったとき |
かかる税金 | 贈与税(渡す側に譲渡所得が生じることがある) | 相続税 |
生前に確実に渡したいなら負担付贈与、亡くなったあとに渡したいなら遺言、という整理になります。どちらを選ぶかで税目そのものが変わるため、税額の比較は早い段階でしておくほうが安全です。遺言で財産を渡す「遺贈」そのものの手続きや、放棄の方法、かかる税金の全体像については、次の記事でくわしく解説しています。
不動産を受け取ると、贈与税とは別に、不動産取得税と登録免許税がかかります。登録免許税は、所有権の移転登記をするときに納める税金です。
国税庁の税額表によれば、所有権の移転登記の税率は次のとおりとされています。
登記の原因 | 税率 |
|---|---|
贈与による所有権の移転登記 | 1,000分の20 |
相続による所有権の移転登記 | 1,000分の4 |
同じ不動産を移す登記でも、贈与と相続では税率が大きく違うことが分かります。
不動産取得税についても、相続による不動産の取得は非課税とされている一方で、贈与による取得はその非課税の対象には挙げられていません。税率や軽減措置は制度が細かいため、実際の負担額は事前に確認してください。
「介護してくれたら家をあげる」といった口約束は、何をどこまでやれば負担を果たしたことになるのかがあいまいになりがちです。同居して身の回りの世話をすることなのか、施設の費用を負担することなのか、人によって受け取り方が変わります。
さらに、ほかのきょうだいから見ると「実家だけ1人がもらった」という形に映り、納得を得にくくなることもあります。負担の内容・期間・果たされなかったときの取り決めは、口約束にせず書面にしておくことが大切です。
それでも家族のあいだで話がまとまらない場合や、すでに対立が生じている場合は、早めに弁護士に相談することをおすすめします。
1人だけが生前に財産を受け取った場合に、相続のときどう扱われるかは、次の記事でくわしく解説しています。
最後に、相談の多い3つの疑問にお答えします。
負担額を差し引ける分だけ、課税価格そのものは下がります。しかし、土地や家屋などについては、通常の取引価額に相当する金額から負担額を控除した価額によることとされているため、相続税評価額で試算したつもりの金額より高くなることがあります。
記事の中ほどで示した例では、同じ家・同じローン残債でも、贈与税額は33.5万円と177万円に分かれました。「負担を付ければ安くなる」と決めてかからず、実際の数字で確かめることが大切です。
大きな違いは、効力が生じる時期と、かかる税金の種類です。生前の負担付贈与は、契約したときに効力が生じ、受け取った人には贈与税がかかります。遺言による負担付遺贈は、亡くなったときに効力が生じ、相続税の対象になります。
また、贈与は相手の承諾が必要な契約であるのに対し、遺言は書く人が1人で作れるという違いもあります。遺言でできることや、遺言が無効になるケースは、次の記事でくわしく解説しています。
不動産であれば、まず所有権の移転登記が必要です。あわせて、受け取った人は翌年2月1日から3月15日までの間に贈与税の申告と納税をします。贈与した側に譲渡益が生じる場合は、渡した側も翌年に確定申告が必要になることがあります。
登記にかかる費用や、自分で手続きする場合と専門家に依頼する場合の違いについては、次の記事が参考になります。
負担付贈与では、受け取った財産の価額から負担額を差し引いた金額に贈与税がかかります。ただし土地や家屋は、相続税評価額ではなく通常の取引価額(時価)で計算するため、試算より税額が大きくなることがあります。
渡した側も負担額で売ったものとして扱われ、譲渡益が出れば所得税がかかります。実行する前に、双方の税額を相続税・贈与税にくわしい税理士に試算してもらいましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索