月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

不動産会社や金融機関から「譲渡税がかかります」と言われて、この記事にたどり着いた方が多いのではないでしょうか。実は「譲渡税」という名前の税金があるわけではありません。資産を売って利益が出たときに、その利益に対してかかる所得税と住民税をまとめて、そう呼んでいるだけです。まずは、この税金の正体から確認していきます。
国税庁の案内に「譲渡税」という税目は出てきません。使われているのは「譲渡所得」という言葉で、国税庁によれば、譲渡所得とは資産の譲渡による所得をいうとされています。
つまり、土地や建物を売ったときの「不動産譲渡税」も、株を売ったときの「株の譲渡税」も、どれも譲渡所得に対する課税を指す呼び名にすぎません。呼び方が違うだけで、中身は同じ仕組みです。
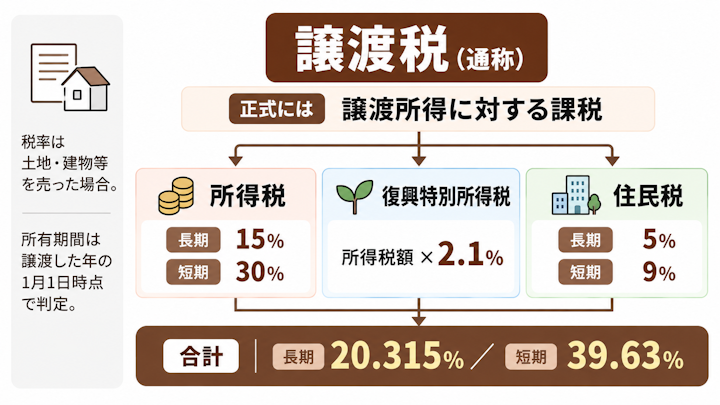
譲渡税と呼ばれているものは、ひとつの税金ではなく、次の3つの合計です。
税金の種類 | 内容 |
|---|---|
所得税 | 譲渡所得に対してかかる国の税金 |
復興特別所得税 | 基準所得税額に2.1%の税率を掛けて計算する国の税金 |
住民税 | 譲渡所得に対してかかる地方の税金 |
復興特別所得税は、国税庁によれば、平成25年から令和29年までの各年分について課されるとされています。所得税に上乗せされる形でかかるため、税率を計算するときも所得税の額に対して2.1%を掛けます。
もっとも誤解が多いのがここです。譲渡税は、売れた金額そのものにかかるわけではありません。
たとえば3,000万円で土地が売れたとしても、3,000万円に税率を掛けるのではありません。その土地を買ったときの金額や、売るためにかかった費用を差し引いた残り、つまり「もうけ」の部分に対して税金がかかります。
売った金額よりも、買ったときの金額と経費のほうが大きければ、譲渡所得は生じません。「いくら利益が残ったか」で判断する税金だと考えてください。
もうひとつの特徴が、計算のしかたです。国税庁によれば、土地や建物を売ったときの譲渡所得に対する税金は、事業所得や給与所得などの所得と分離して計算することになっているとされています。これを分離課税といいます。
会社員の方が給与と一緒に計算されるわけではなく、譲渡所得は譲渡所得として別枠で税額が出る、ということです。給与の金額が多いか少ないかで譲渡税の税率が変わることもありません。
株式等を売ったときの譲渡所得も、同じく分離課税とされています。一方、それ以外の資産を売ったときの譲渡所得は、ほかの所得と合算する総合課税になります。この区分は次の章で整理します。
譲渡税というと不動産の話だと思われがちですが、対象になる資産はもっと広い範囲に及びます。相続した財産は不動産だけとはかぎりませんので、まずは全体像を確認しておきましょう。
国税庁は、譲渡所得の基因となる資産として、次のようなものを挙げています。
一方で、貸付金や売掛金などの金銭債権は除かれるとされています。
相続の場面に当てはめると、実家の土地建物はもちろん、故人が持っていた株式、仏壇の奥にしまわれていた金地金、掛け軸や壺といった骨とう品、ゴルフ会員権なども、売れば譲渡所得の対象になりうるということです。相続した株式の名義変更や売却の手続きは、次の記事でくわしく解説しています。
対象が広い一方で、計算のしかたは資産の種類によって3つに分かれるとされています。
売った資産 | 課税方法 |
|---|---|
土地・建物など | 分離課税(ほかの所得と分けて計算する) |
株式等 | 分離課税(ほかの所得と分けて計算する) |
そのほかの資産(金地金・宝石・書画・骨とう・ゴルフ会員権など) | 総合課税(ほかの所得と合算して計算する) |
この記事でこのあと解説する「20.315%」「39.63%」という税率は、土地・建物等を売った場合のものです。株式等やそのほかの資産では計算のしかたが違いますので、そのまま当てはめないよう注意してください。
総合課税になる譲渡所得については、国税庁によれば次のように扱われるとされています。
つまり、50万円の特別控除があり、長く持っていたものについては半分だけが課税の対象になる、という仕組みです。骨とう品やゴルフ会員権を売ったという場合は、こちらの計算になります。
なお、ここでいう所有期間の数え方は、次の章で説明する土地・建物等の「譲渡した年の1月1日で判定する」というルールとは判定のしかたが異なります。同じ「5年」でも別の基準ですので、混同しないようにしてください。
ここで、相続税との関係も整理しておきます。
通常、相続や贈与によって財産を取得しただけでは、取得した人に譲渡所得税はかかりません。相続で財産を取得したことに対してかかるのは相続税です。譲渡税がかかるのは、その財産を売って利益が出たときであり、タイミングも税金の種類もまったく別のものです。ただし、限定承認による相続など、例外的に譲渡があったものとみなして課税される場合があります。
混乱しやすいのは、相続税を計算するときの「相続税評価額」と、譲渡税を計算するときの「取得費」がまったく違う金額になる点です。相続税評価額を譲渡税の計算にそのまま使うことはできません。
まずは相続した家に相続税がいくらかかるのかを知りたい、という方は、次の記事もあわせてご覧ください。
譲渡税の金額は、「もうけをいくらと計算するか」と「そこに何%を掛けるか」の2段階で決まります。とくに税率は、持っていた期間によって倍近く変わることがあるため、順を追って確認していきましょう。
国税庁が示している計算式は次のとおりです。
収入金額は、売れた金額です。そこから、買ったときにかかった金額(取得費)と、売るためにかかった費用(譲渡費用)を引きます。さらに、特例に当てはまる場合には特別控除額を引きます。
こうして残った「課税譲渡所得金額」が、税率を掛ける対象になります。この金額がゼロ以下であれば、譲渡税はかかりません。
取得費と譲渡費用に何が含まれるのかは、税額を左右する重要なポイントです。国税庁は、それぞれ次のように説明しています。
区分 | 主な内容 |
|---|---|
取得費 | 購入代金や購入手数料など資産の取得に要した金額に、その後支出した改良費、設備費などの額を加えた合計額 |
譲渡費用 | 仲介手数料、測量費、売買契約書の印紙代、売却するときに借家人などに支払った立退料、建物を取り壊して土地を売るときの取壊し費用など |
建物については、取得費から減価償却費に相当する金額を差し引いて計算することになるとされています。年数が経った建物ほど取得費は小さくなり、その分だけ課税される利益が大きくなる、という関係です。
取得費や譲渡費用に該当する支出を漏れなく確認することが、適正な税額計算につながります。ただし、支出した費用がすべて取得費や譲渡費用として認められるわけではないため、支出の内容や目的を確認する必要があります。売買契約書、仲介手数料の領収書、測量費の請求書といった書類は、必ず手元に残しておいてください。また、相続や贈与により取得した土地・建物の登記費用も、一定の条件で取得費となる場合があります。
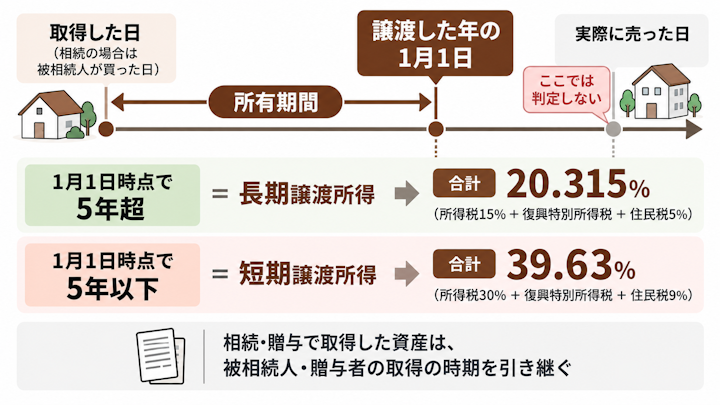
土地・建物等の税率は、所有期間によって2つに分かれます。ここで多くの方がつまずくのが、「いつの時点で5年を数えるのか」です。
国税庁によれば、長期譲渡所得は譲渡した年の1月1日現在で所有期間が5年を超える土地建物を、短期譲渡所得は譲渡した年の1月1日現在で所有期間が5年以下の土地建物を、それぞれ譲渡したことによる所得をいうとされています。
つまり、基準になるのは売った日ではなく、売った年の1月1日です。売った日に「ちょうど5年と1か月持っていた」としても、その年の1月1日の時点で5年を超えていなければ短期になります。年末に売るか年明けに売るかで区分が変わることもあるということです。
税率の内訳は次のとおりです。国税庁によれば、長期譲渡所得の税額は課税長期譲渡所得金額に15%(住民税5%)を掛けて計算し、短期譲渡所得の税額は課税短期譲渡所得金額に30%(住民税9%)を掛けて計算するとされています。これに復興特別所得税が加わります。
区分 | 所得税 | 住民税 | 合計 |
|---|---|---|---|
長期譲渡所得(1月1日時点で所有期間5年超) | 15% | 5% | 20.315% |
短期譲渡所得(1月1日時点で所有期間5年以下) | 30% | 9% | 39.63% |
合計欄の20.315%と39.63%は、所得税の15%・30%に復興特別所得税(所得税額の2.1%)を上乗せし、住民税の5%・9%を足して計算した割合です。15%に2.1%を上乗せすると15.315%、これに5%を足して20.315%。30%に2.1%を上乗せすると30.63%、これに9%を足して39.63%という内訳になります。
同じもうけでも、長期と短期では税額がおよそ2倍違うということです。ここが譲渡税でもっとも金額が動くポイントになります。
具体的な数字で見てみましょう。3,000万円で売れ、取得費と譲渡費用の合計が1,800万円だったとします。課税譲渡所得金額は、3,000万円−1,800万円で1,200万円です。
項目 | 長期譲渡所得の場合 | 短期譲渡所得の場合 |
|---|---|---|
課税譲渡所得金額 | 1,200万円 | 1,200万円 |
所得税 | 180万円 | 360万円 |
復興特別所得税 | 3万7,800円 | 7万5,600円 |
住民税 | 60万円 | 108万円 |
合計 | 243万7,800円 | 475万5,600円 |
同じ1,200万円のもうけでも、長期か短期かで231万7,800円の差が生まれます。
なお、実際の申告では千円未満を切り捨てるなどの端数処理が入りますので、上の金額はあくまで目安とお考えください。
ちなみに、相続税を計算するときに使う土地の評価額は、ここでいう取得費とは別の考え方で求めます。相続税側の評価額の調べ方については、次の記事でくわしく解説しています。
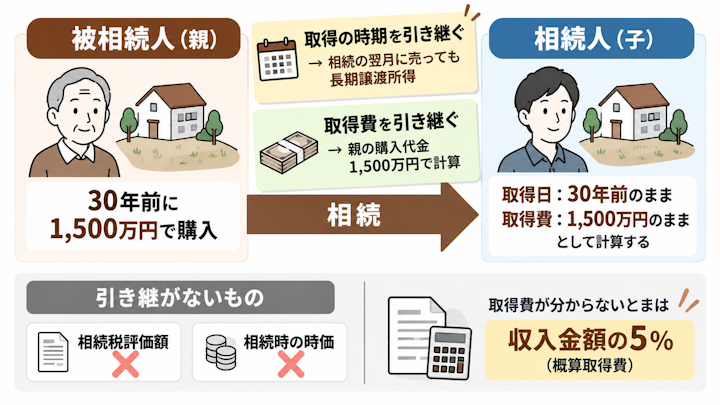
ここからが、相続で財産を受け取った方にとってもっとも大切な部分です。相続や贈与で取得した資産には、「いつ取得したか」と「いくらで取得したか」を前の持ち主から引き継ぐという特別な扱いがあります。この仕組みを知らないと、税額を大きく読み違えてしまいます。
「親が亡くなって半年で売ったのだから、所有期間は半年。短期譲渡で39.63%だ」と思い込んでいる方は少なくありません。しかし、これは誤解です。
国税庁によれば、相続や贈与によって取得したときは、被相続人や贈与者の取得の時期がそのまま取得した相続人や受贈者に引き継がれるとされています。
つまり、親が30年前に買った土地であれば、相続した翌月に売ったとしても、所有期間は30年として扱われます。譲渡した年の1月1日時点で5年を超えていますので、長期譲渡所得です。税率は39.63%ではなく20.315%になります。
相続した不動産を売る場面では、長期譲渡所得になるケースのほうが多いと考えてよいでしょう。
引き継ぐのは取得の時期だけではありません。取得費も同じです。
国税庁によれば、相続や贈与によって取得した土地建物を売った場合の取得費は、被相続人や贈与者がその土地建物を買い入れたときの購入代金や購入手数料などを基に計算するとされています。
ここで重要なのは、相続税評価額でも、相続したときの時価でもないという点です。相続税の申告書に書かれていた評価額をそのまま取得費に使うことはできません。
そのため、親が売買契約書を残していたかどうかが、そのまま税額に直結します。古い契約書、購入当時の領収書、住宅ローンの返済記録、通帳の記録などが見つかれば、それだけ取得費を積み上げられます。
とはいえ、何十年も前に買った不動産の資料が残っていないことは珍しくありません。その場合の救済として、概算取得費という扱いがあります。
国税庁によれば、売った金額の5%相当額を取得費とすることができるとされています。また、実際の取得費が売った金額の5%相当額を下回る場合も、5%相当額を取得費とすることができるとされています。
ここで注意したいのが、5%しか引けないと税額がどれだけ増えるか、という点です。親が1,500万円で買った土地を2,800万円で売り、譲渡費用が100万円かかった場合で比べてみます(いずれも長期譲渡所得とします)。
項目 | 取得費が分かる場合 | 取得費が分からない場合 |
|---|---|---|
収入金額 | 2,800万円 | 2,800万円 |
取得費 | 1,500万円(親の購入代金) | 140万円(2,800万円×5%) |
譲渡費用 | 100万円 | 100万円 |
課税譲渡所得金額 | 1,200万円 | 2,560万円 |
税額(20.315%) | 243万7,800円 | 520万640円 |
同じ土地を同じ金額で売っても、資料があるかないかで276万2,840円もの差が出る計算です(端数処理により実際の税額は前後します)。契約書を探す手間が、そのまま金額として返ってくるということがお分かりいただけると思います。
なお、購入時の売買契約書が見つからない場合でも、すぐに概算取得費5%を適用する必要はありません。購入当時の通帳や住宅ローンの契約書・返済記録、不動産会社が保管している契約関係書類などから、実際の購入金額を確認できる場合があります。また、購入当時の資料が十分に残っていなくても、客観的な資料に基づいて取得費を合理的に算定できる場合があります。
ただし、推計した金額が必ず税務上認められるわけではありません。概算取得費5%を適用すると譲渡所得が大きくなることもあるため、まずは取得費を確認できる資料がないか、十分に調べることが重要です
相続や遺贈によって財産を取得し、その相続について相続税が課税された人が、その相続で取得した財産を売った場合には、納めた相続税額のうち売った財産に対応する一定の金額を取得費に加算できる特例があります。取得費が増えれば課税される利益が減りますので、譲渡税の負担が軽くなります。
この特例には期限があります。国税庁によれば、その財産を相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していることが要件とされています。相続税の申告期限が相続開始から10か月であることを踏まえると、相続開始からおよそ3年10か月という期限になります。
なお、被相続人が住んでいた家(空き家)を売ったときの特別控除など、財産の種類ごとに使える特例もあります。
譲渡税は、放っておいても請求書が届く税金ではありません。土地や建物を売却して譲渡所得が生じた場合は、原則として、売却した年の翌年に確定申告を行い、所得税を納付する必要があります。一方、株式等については、源泉徴収ありの特定口座を利用している場合など、確定申告が不要となるケースもあります。最後に、いつ何をすればよいのかを確認しておきましょう。
国税庁によれば、確定申告の期間は原則として、その年の翌年2月16日から3月15日までとされています。また、申告および納付の期限は、原則としてその年の翌年3月15日とされています。
たとえば今年のうちに土地を売ったのであれば、申告するのは来年の春です。そのあいだに売買契約書や領収書をなくすと取得費を証明できなくなりますので、書類はひとまとめにして保管しておいてください。
期限までに申告・納付をしなかった場合には、本来の税額に加算税や延滞税が上乗せされることがあるとされています。「利益が出たかどうか分からない」という状態のまま放置せず、早めに計算だけでも済ませておくのが安全です。
相続した財産を売ったときなど、相続のあとに確定申告が必要になるケースは、次の記事で整理しています。
3月15日という日付は原則であり、その日が土日祝日にあたる年は、翌開庁日が期限になります。
国税庁の案内によれば、令和7年分の所得税の申告・納付の期限は令和8年3月16日(月)とされています。3月15日が日曜日にあたるためです。
年によってずれますので、その年の正確な期限は必ず国税庁の確定申告の案内で確認してください。
申告の準備でつまずきやすいのは、書類集めです。譲渡税の計算に必要になるのは、おもに次のようなものです。
とくに2つ目は、相続した不動産では見つからないことが多い書類です。あるかないかで税額が大きく変わりますので、売却の話が出た段階で探しておくことをおすすめします。
相続では、「実家を売って、その代金を兄弟で分ける」という進め方がよく選ばれます。このとき、譲渡税を誰がどれだけ負担するのかが分からず、手が止まってしまうことがあります。税務の面から整理しておきましょう。
相続した不動産を売却し、その代金を相続人間で分ける方法を「換価分割」といいます。換価分割では、原則として、売却代金の取得割合に応じて各相続人に譲渡所得が帰属し、それぞれが譲渡所得を計算して確定申告を行います。なお、売却手続きのために代表者1人の名義で登記する場合でも、実態が換価分割であれば、代表者だけに譲渡所得が帰属するとは限りません。一方、不動産を特定の相続人が取得し、他の相続人に代償金を支払う「代償分割」などでは、税務上の取扱いが異なります。誰に譲渡所得が帰属するかは、遺産分割協議の内容や実際の売却方法によって判断する必要があります。
遺産を売って代金を分ける「換価分割」の進め方や、協議書の書き方は、次の記事でくわしく解説しています。
ひとつの不動産を共有名義のまま売った場合も、考え方は同じです。共有者それぞれが、自分の持分に対応する収入金額・取得費・譲渡費用をもとに譲渡所得を計算します。
たとえば兄弟2人が2分の1ずつの持分で相続した土地を売ったのであれば、売却代金も取得費も譲渡費用も、それぞれ2分の1ずつが各自の計算に入ります。
相続税額の取得費加算の特例には、原則として相続開始から約3年10か月という適用期限があります。遺産分割協議が長引くと、不動産の売却方針が決まらず、売却手続きが進まないことがあります。遺産分割が完了していなくても共同相続人全員で売却する方法はありますが、相続人間の調整が必要です。
売却の準備に時間がかかり、結果として取得費加算の特例の適用期限を過ぎてしまう可能性もあるため、早めに方針を検討することが大切です。
遺産分割の話し合いがまとまらないときの進め方は、次の記事でくわしく解説しています。
相続した財産を売って分けるときは、性質の違う2つの問題が同時に起こります。
困っていること | おもな相談先 |
|---|---|
誰が何をどれだけ取得するか、話し合いがまとまらない | 弁護士 |
譲渡所得の計算、特例が使えるか、確定申告の進め方 | 税理士 |
分け方そのものでもめている場合や、話し合いがまとまらない場合は、早めに弁護士に相談することをおすすめします。一方で、税額がいくらになるのか、どの特例が使えるのかという計算の部分は税理士の領域です。どちらか一方だけでは進まないことも多いので、状況に応じて使い分けてください。
なお、不動産を売らずに誰かが取得し、他の相続人にお金を渡して調整する方法(代償分割)もあります。なお、不動産を売らずに誰かが取得し、他の相続人にお金を渡して調整する方法(代償分割)もあります。
代償金の決め方や税金の注意点は、次の記事でくわしく解説しています。
最後に、相談の多い3つの疑問にお答えします。
譲渡税は「もうけ」に対してかかる税金ですので、収入金額から取得費と譲渡費用を差し引いて利益が残らなければ、課税譲渡所得金額は生じません。
ただし、気をつけたいのが取得費の扱いです。買ったときの資料が見つからず概算取得費(収入金額の5%)で計算すると、実感としては「安く売った」という場合でも、計算上は大きな利益が出てしまうことがあります。
「損したはずだから関係ない」と決めつけず、まずは計算式に当てはめて確かめてみてください。
原則として、そうはなりません。国税庁によれば、相続や贈与によって取得したときは、被相続人や贈与者の取得の時期がそのまま引き継がれるとされています。
判定に使うのは、相続してからの期間ではなく、被相続人が持っていた期間を含めた所有期間です。親が長く持っていた土地であれば、相続の直後に売っても長期譲渡所得になり、税率は20.315%になります。
被相続人が住んでいた家屋やその敷地を相続した人が売った場合に、一定の要件に当てはまるときは、譲渡所得の金額から最高3,000万円まで控除できる特例があるとされています。いわゆる空き家の特別控除です。
国税庁によれば、対象となるのは平成28年4月1日から令和9年12月31日までの間の譲渡です(本記事執筆時点)。主な要件としては、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること、売却代金が1億円以下であることなどが挙げられています。
また、令和6年1月1日以後に行う譲渡で、被相続人居住用家屋および被相続人居住用家屋の敷地等を相続または遺贈により取得した相続人の数が3人以上である場合は2,000万円までとなるとされています。
要件は細かく定められていますので、適用できるかどうかの判断は個別に確認が必要です。空き家になった実家をどうするかという選択そのものについては、次の記事も参考にしてください。
譲渡税は正式な税目名ではなく、譲渡所得にかかる所得税・復興特別所得税・住民税をまとめた通称です。課税されるのは売却代金ではなく、収入金額から取得費と譲渡費用を引いた「もうけ」の部分です。間違えやすいのは所有期間の数え方で、相続で取得した資産は被相続人の取得の時期も取得費も引き継ぎます。
取得費の資料が見つからないときや使える特例の判断に迷うときは、売買契約書と相続税の申告書を持って税理士に早めに確認してもらいましょう。
名古屋大学経済学部経済学科卒業後、証券会社に入社、不動産運用業務に携わる。税理士法人に入社、税務・会計コンサルに従事し、2022年に蛇沼浩之税理士事務所を設立。税理士はサービス業であるとの考えにもとづき、「迅速・丁寧・わかりやすい」を心掛けながら、個人事業主・一人社長の法人に特化し、記帳代行等の経理業務サポート、経営アドバイス、節税のご提案などのサービスを提供している。
 弁護士検索
 税理士検索