月間サイト訪問者数
690万人以上
登録弁護士
28,000人以上

「家なき子特例」は、親(被相続人)と同居していなかった別居の親族でも、一定の要件を満たせば自宅の土地の相続税評価額を大きく減らせる制度です。まずは、この特例がどのような位置づけにあるのかを押さえましょう。
家なき子特例は独立した制度ではなく、「小規模宅地等の特例」のうち自宅の敷地に関する「特定居住用宅地等」の例外的な取り扱いとされています。「家なき子」というのは通称で、正式な法律用語ではありません。
自宅の敷地について小規模宅地等の特例を使えるのは、本来、配偶者や、被相続人と同居していた親族が取得する場合が原則です。ところが、被相続人にひとり暮らしの親などがいて、その子が持ち家を持たずに賃貸暮らしをしているようなケースでは、同居していなくても一定の条件のもとで特例の適用が認められています。これが家なき子特例と呼ばれるものです。
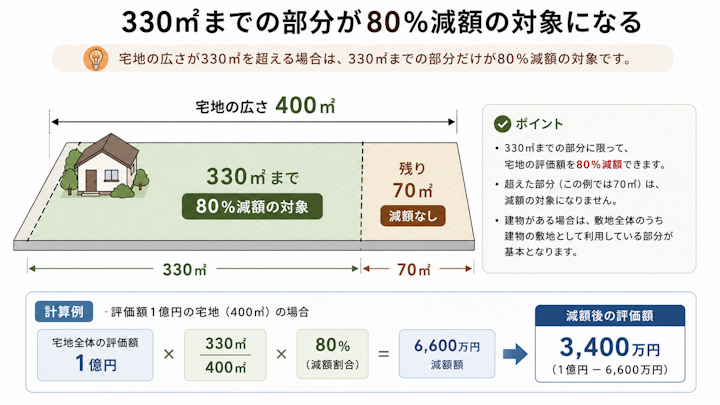
家なき子特例が使えると、自宅の敷地のうち330㎡までの部分について、相続税評価額を80%減額できるとされています。減額幅が非常に大きいため、相続税に与える影響も大きい特例です。
たとえば、評価額が330㎡以内で3,000万円の土地であれば、要件を満たすことで評価額を600万円まで下げられる計算になります(あくまで一例で、実際の減額は土地の面積や評価額によって変わります)。自宅しか主な財産がない家庭では、この特例が使えるかどうかで納税額が大きく変わることもあります。
敷地が330㎡を超える場合は、330㎡までの部分だけが減額の対象になります。たとえば評価額1億円・400㎡の宅地なら、「1億円 × 330㎡/400㎡ × 80% = 6,600万円」が減額され、減額後の評価額は3,400万円です。330㎡を超えるからといって特例が使えなくなるわけではなく、超えた部分が減額されないだけ、という点も押さえておきましょう。
減額後の評価額をもとに、不動産全体の相続税がいくらになるかは、次の記事で計算例とあわせて確認できます。
小規模宅地等の特例には、自宅の敷地(特定居住用宅地等)のほかに、事業用の敷地や賃貸用の敷地など複数の区分があり、区分ごとに減額割合や限度面積が異なります。これらを併用する場合の限度面積の調整計算などもあります。
こうした小規模宅地等の特例全体の区分・限度面積・減額割合の一覧については、別の記事でくわしく解説しています。この記事では、別居の親族に関わる「家なき子特例」に絞って説明します。
事業用・貸付用を含めた区分ごとの減額割合や限度面積は、次の記事で一覧にしています。
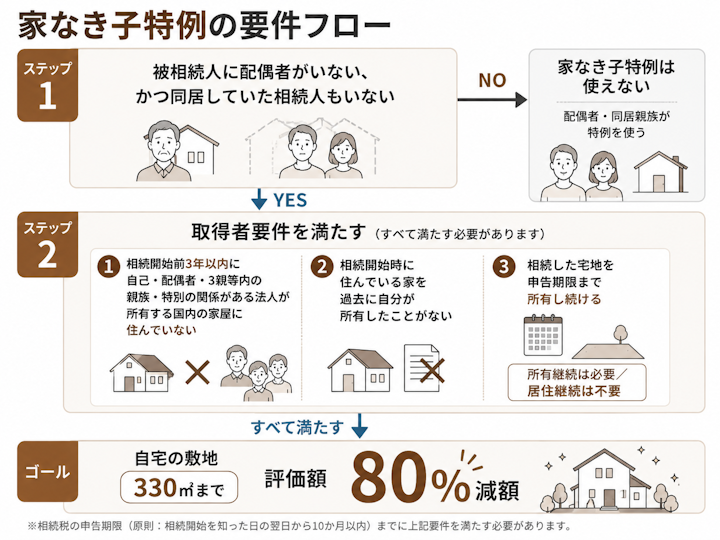
家なき子特例の要件は、大きく「被相続人側の要件」と「特例を使って土地を取得する人(取得者)側の要件」に分けて考えると整理しやすくなります。ここでは、それぞれの要件を順に見ていきます。
まず前提として、被相続人に配偶者がおらず、かつ被相続人と同居していた法定相続人もいないことが必要とされています。
配偶者や同居の親族がいる場合は、その人たちが小規模宅地等の特例を使えるため、あえて別居の親族に特例を認める必要がないという考え方です。つまり家なき子特例は、被相続人がひとり暮らしだったようなケースを想定した仕組みだといえます。
取得者側の一つ目の要件は、相続開始前3年以内に、「自己・自己の配偶者・3親等内の親族・特別の関係がある法人」が所有する国内の家屋に居住したことがないこととされています。
「3親等内の親族」には親や祖父母、兄弟姉妹、おじ・おばなどが含まれます。「特別の関係がある法人」とは、自分などが支配している同族会社のような法人をイメージするとわかりやすいでしょう。要するに、身内などが持っている家に住んでいた人は対象外になりやすい、ということです。転勤などで長く賃貸暮らしをしてきた子が典型的に想定されています。
「3親等内の親族」にどこまでの人が入るかは、次の記事で図とあわせて確認できます。
二つ目の要件は、相続開始のときに自分が住んでいる家屋を、過去に一度も自分が所有したことがないこととされています。
たとえば、かつて自分が所有していた持ち家を身内に売却し、その家に住み続けているようなケースは、この要件を満たさず対象外になると考えられています。過去の所有歴があると使えない点に注意が必要です。
三つ目の要件は、相続した宅地を、相続税の申告期限(相続開始を知った日の翌日から10か月)まで所有し続けることです。
ここでポイントになるのは、所有し続けることは求められる一方で、その家に住み続けること(居住継続)は要件とされていない点です。同居していた親族が特例を使う場合には居住継続が求められますが、家なき子特例では、申告期限までの所有継続が満たされていればよいとされています。
なお、取得者が相続開始の時点で日本国内に住所があるかどうかなど、身分に関する細かい要件もあります。国外に居住している場合などは取り扱いが異なることがあるため、自分のケースが該当するかは専門家に確認するとよいでしょう。
家なき子特例は、2018年(平成30年度)の税制改正で要件が厳しくなりました。以前の情報をもとに「自分は使える」と思い込んでいると、実際には対象外になっているおそれがあります。改正の背景と、変わった点を確認しましょう。
改正の趣旨は、本来の制度の目的にそぐわない「抜け道」的な使い方を封じることにあったとされています。
改正前は、たとえば親名義の家に住み続けている子や、自分の持ち家をいったん身内に売却したり、売って借り直したり(リースバック)して形式上「家がない状態」を作り出した人でも、特例を使えてしまうケースがありました。本来は、持ち家がなく実家に戻る可能性のある別居親族を保護するための制度であるにもかかわらず、こうした形式的な操作で特例を受ける例が問題視されたためだとされています。
改正によって、次のようなケースは原則として特例を使えなくなったと考えられています。
一つは、自己や配偶者だけでなく、3親等内の親族や自分が支配する同族会社などが所有する家に住んでいた場合です。親名義の家に住み続けているようなケースがこれにあたります。
もう一つは、相続開始時に住んでいる家を過去に自分が所有していた場合で、持ち家を売却してそのまま住み続けるリースバックのような形が想定されています。いずれも、前述した取得者側の要件①②に対応するものです。
改正にあたっては、施行前から一定の状態にあった人のために経過措置が設けられていましたが、その経過措置の期間はすでに終了しているとされています。
したがって、現在は改正後の要件で判断されるのが基本と考えてよいでしょう。ただし、個別の事情によって取り扱いが変わる可能性もあるため、古い情報に頼らず、最新の要件にもとづいて専門家に確認することをおすすめします。
要件を整理したところで、実際にどのようなケースで使えるのか、使えないのかを「適用できる可能性が高いケース」「適用できないケース」「判断に迷いやすいケース」の3つに分けて見ていきます。
もっとも典型的なのは、転勤などの事情で長く賃貸暮らしを続け、これまで持ち家を持ったことがない子が、ひとり暮らしだった親の自宅の土地を相続するケースです。
このような場合は、被相続人に配偶者や同居の相続人がおらず、取得者も身内などの家に住んでおらず、過去に持ち家を所有したこともない、という要件を満たしやすいといえます。相続した土地を申告期限まで所有し続ければ、特例の適用を受けられる可能性が高いとされています。
反対に、自分または配偶者名義の持ち家に住んでいる人は、家なき子特例を使えないのが原則です。すでに自分の家がある以上、「家なき子」にはあたらないためです。
注意したいのは、持ち家の判定が「夫婦単位」で行われる点です。自分名義の家を持っていなくても、配偶者名義のマンションに住んでいれば対象外ですし、配偶者の実家(配偶者の親名義=自分から見ても3親等内の姻族が所有する家)に住んでいる場合も、要件を満たさないと考えられています。「自分名義の家がない=家なき子」ではない点に気をつけましょう。
また、前述のとおり、親など3親等内の親族が所有する家に住んでいる場合や、相続開始時に住んでいる家を過去に自分が所有していた場合も、改正後は対象外になると考えられています。
実務では、要件の当てはめに迷うケースも少なくありません。たとえば、被相続人が生前に老人ホームへ入居していた場合、二世帯住宅の場合、同居していた相続人が相続放棄をした場合などは、要件の判断が細かくなります。
このうち老人ホームのケースは相談が多いので補足すると、被相続人が相続開始までに要介護認定などを受けていて、空き家になった自宅を賃貸に出したりしていなければ、その自宅の敷地は「被相続人の居住用」として特例の対象になりうるとされています。入居の経緯や認定の有無、入居後の自宅の使い方によって結論が変わります。
自分のケースで適用できるかどうかの最終的な判断や相続税の申告は、税理士などの専門家に確認することをおすすめします。ケースにより取り扱いが異なるため、断定は避けるのが安全です。
家なき子特例は、要件を満たしていれば自動的に適用されるものではありません。適用を受けるには、相続税の申告という手続きが必要です。
注意したいのは、家なき子特例を適用した結果、相続税額が0円になる場合でも、相続税の申告書の提出が必要とされている点です。
「税金がかからないなら申告もいらない」と考えて申告をしないと、特例そのものが適用されず、本来かからないはずの相続税を課されてしまうおそれがあります。特例を使うこと自体が申告を前提としている、と理解しておきましょう。
家なき子特例の適用を受けるには、要件を満たしていることを示す書類を申告書に添付します。主な添付書類としては、戸籍の附票(過去の住所の履歴がわかるもの)、相続開始前3年以内に住んでいた家屋の状況がわかる賃貸借契約書、その家屋の登記事項証明書などが挙げられます。
これらは「その家に住んでいたのが誰の持ち家でもなかったこと」「過去にその家を自分が所有していなかったこと」などを裏づけるための書類です。ケースによって必要な書類は変わるため、具体的にどの書類を用意すべきかは税理士に確認するとよいでしょう。
特例ごとに必要な書類や集め方は、次の記事で一覧にしています。
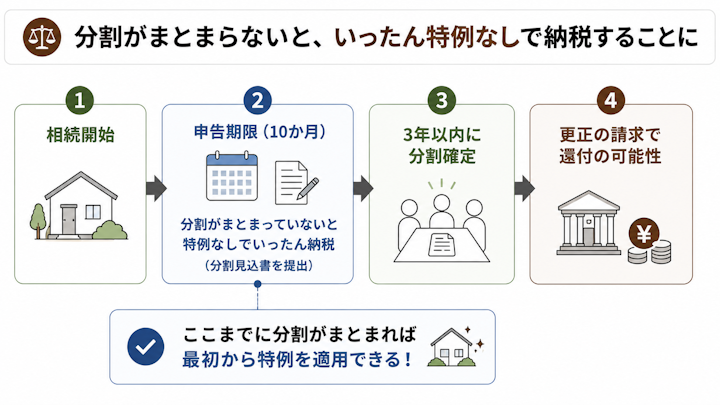
家なき子特例は要件そのものに注目が集まりがちですが、実は遺産分割がまとまるかどうかが、特例を使えるかどうかを左右する大きなポイントになります。
小規模宅地等の特例は、相続税の申告期限(相続開始を知った日の翌日から10か月)までに遺産分割が確定し、対象の土地を誰が取得するかが決まっていることが原則とされています。
ところが、兄弟姉妹の間で分け方が決まらず、未分割のまま申告期限を迎えてしまうと、その時点では家なき子特例を使えず、いったん特例なしの、本来より多い相続税を納めなければならないことになります。
つまり、分割がまとまらないこと自体が、金銭的な負担に直結してしまうのです。
ただし、救済の仕組みもあります。申告のときに「申告期限後3年以内の分割見込書」という書類を提出しておけば、その後3年以内に分割が確定した段階で家なき子特例を適用し、更正の請求という手続きによって払い過ぎた税金の還付を受けられる可能性があるとされています。
とはいえ、いったんは特例なしの多い税額を立て替えて納める必要があり、資金の負担や手続きの手間は生じます。また、対立が長引くほど負担も重くなります。
申告期限の数え方や、未分割のまま期限を迎えたときの申告のしかたは、次の記事でくわしく解説しています。
家なき子特例が問題になる家庭は、主な遺産が実家(不動産)だけというケースが多いのが実情です。不動産は現金のように単純に分けられないため、誰が取得するか、代償金をいくらにするかで揉めやすく、話し合いが長引くと特例の適用にも支障が出ます。
そこで、役割分担を意識するとよいでしょう。適用できるかどうかの最終判断や相続税の申告は税理士、遺産分割の交渉や相続人間の対立の解決は弁護士、と相談先を分けて考えるのが効率的です。話し合いがまとまらない場合は、家庭裁判所の遺産分割調停に進みます。
手続きの流れは、次の記事でくわしく解説しています。
不動産という分けにくい財産を相続する流れや具体的な分け方については、次の記事も参考になります。
最後に、家なき子特例についてよく寄せられる質問をまとめました。個別の判断はケースにより異なるため、目安としてご覧ください。
孫が遺言によって自宅の土地を受け取る(遺贈)ようなケースでも、要件を満たせば特例を使える場合があるとされていますが、要件の当てはめは細かく、一律には判断できません。かつては孫への遺贈を利用した節税が問題視され、改正の対象にもなった経緯があります。また、代襲相続人でない孫が遺贈で財産を受け取る場合は、相続税額が2割加算される点にも注意が必要です。特例で評価額を下げられても、2割加算で思ったほど節税にならないこともあります。孫が取得するケースは特に慎重な確認が必要なため、税理士などの専門家に相談することをおすすめします。相続税が2割加算される人の範囲は、次の記事で確認できます。
家なき子特例では、相続した宅地を相続税の申告期限まで所有し続けることが要件とされていますが、住み続けること(居住継続)は要件になっていません。そのため、所有を続けている限り、申告期限後にどう使うかで直ちに特例が使えなくなるわけではないと考えられています。
ただし、申告期限前に売却するなど所有継続の要件を満たさなくなると適用に影響します。取り扱いはケースにより異なるため、事前に専門家へ確認しましょう。
家なき子特例は評価額を「減額」する制度ですが、その前提となる土地そのものの評価方法(路線価方式・倍率方式など)については、別の記事でくわしく解説しています。家なき子特例は評価額を「減額」する制度で、減額の前提になるのは土地そのものの評価額です。路線価方式・倍率方式による評価額の調べ方は、次の記事で手順を追って解説しています。
家なき子特例は、親と別居していた子でも、要件を満たせば自宅の敷地330㎡まで評価額を80%減額できる制度です。ただし、配偶者や同居相続人がいないこと、3年以内に身内の持ち家に住んでいないこと、申告期限まで所有し続けることなど要件は複雑で、2018年の改正で厳しくなりました。見落としやすいのは、遺産分割がまとまらないと申告期限までに特例を使えない点です。適用の判断や申告は、相続に強い税理士に早めに相談しましょう。

VSG相続税理士法人溝の口オフィス代表税理士。実務の傍ら、執筆やセミナー講師を務める。東京地方税理士会所属。VSG相続税理士法人では、相続税申告において日本最大級の実績とノウハウにより、顧客の立場に立って一番有利な相続アドバイスを行う。グループの行政書士・司法書士・社会保険労務士法人と連携をとり、あらゆる相続の悩みに対応している。
 弁護士検索
 税理士検索